大盘:周线反弹,周五却是等权涨、芯片跌
上周五,标普500跌0.40%至7,561.67点,纳指综合跌0.91%至25,136.27点,道指涨0.10%至52,347.55点。纳指100跌1.22%,费城半导体指数跌3.43%,标普500等权ETF(RSP)反而涨0.20%。指数下跌主要由权重科技拖动,标普成分股中仍有逾六成上涨。
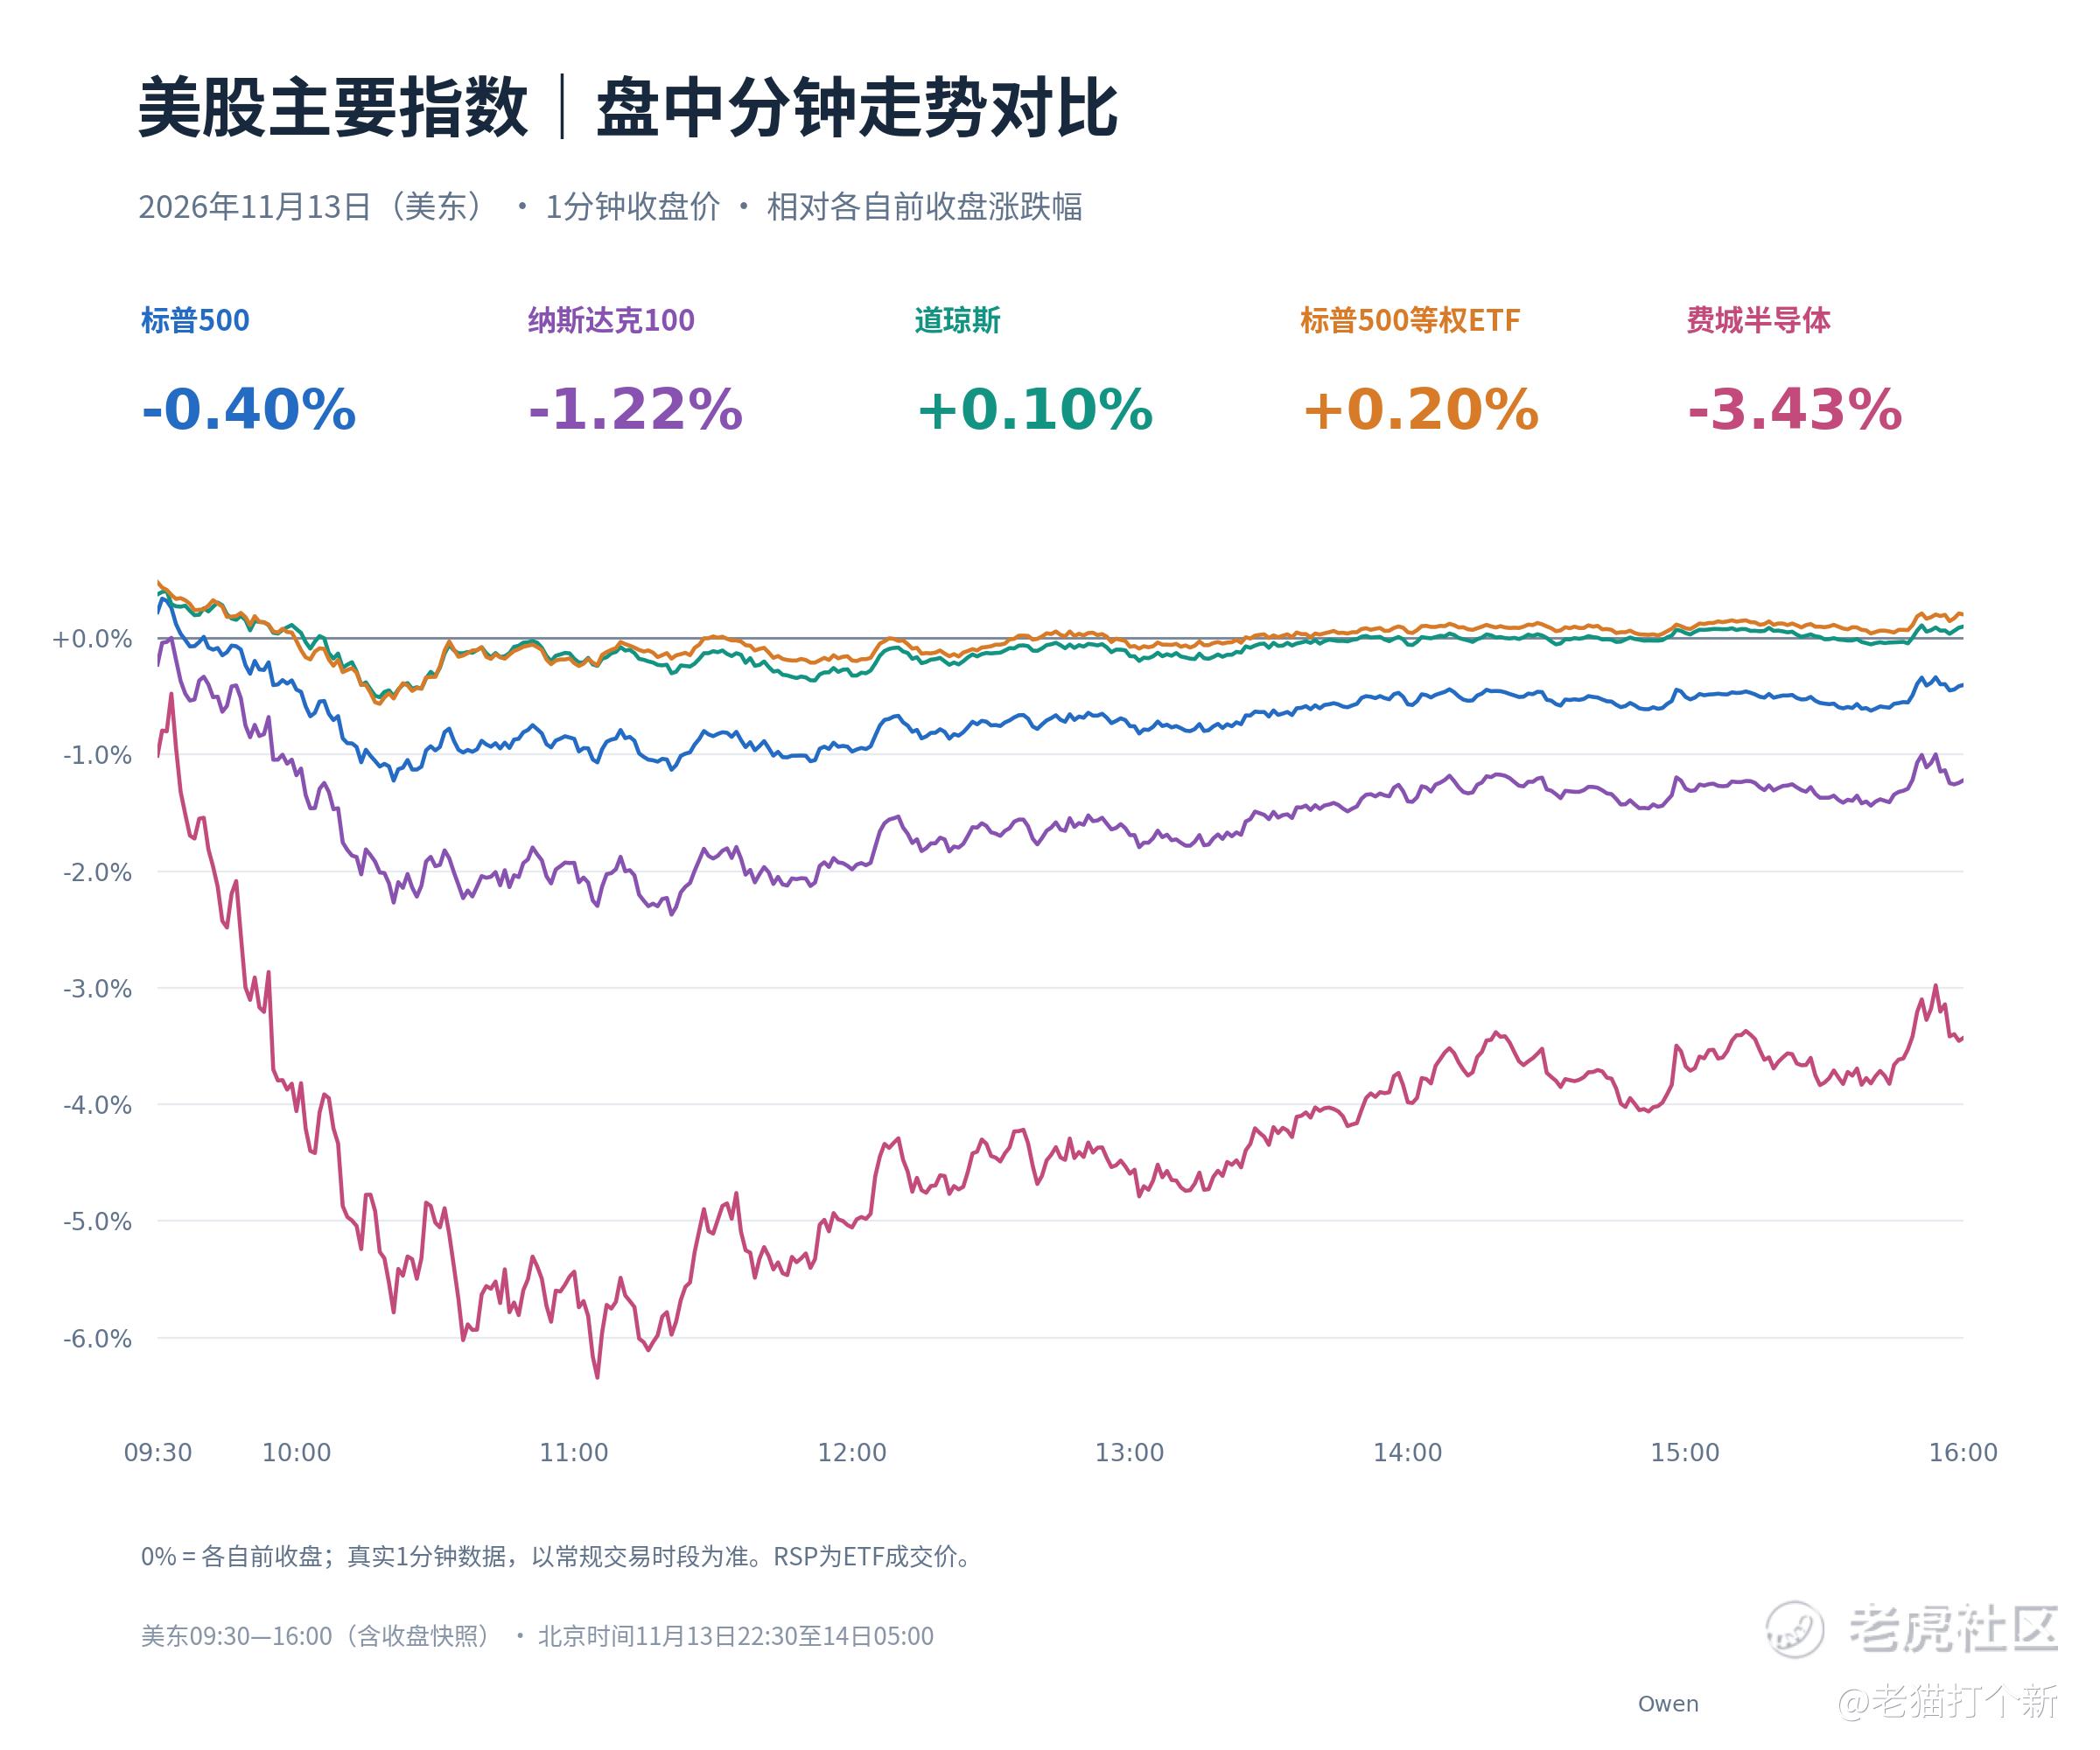
拉长到全周,标普涨2.51%、纳指综合涨2.27%、道指涨2.07%,费半仍涨8.05%。但同一周英伟达跌12.75%,AMD和博通各涨约19%和18%。换帅后,市场先调整了对不同算力方案的估值。股价先换了座位,客户订单有没有换,得等财报和交付数据。
10年期美债收益率上周升约29个基点至约5.15%,美元指数周五收在103.41附近、全周涨约1.1%。周一亚洲时段,标普与纳指期货一度分别跌约0.2%和0.4%。高盛给出标普未来12个月8,700点的目标,同时预计明年美国企业盈利增速放缓;摩根士丹利维持超配美股,更看好涨势向云厂商以外扩散。两家讲的都是中期估值和盈利;这一周更直接的检验,是高利率下费半能否止跌、等权能否守住。
英伟达:本季看 Rubin 兑现,下季看毛利率能否见底
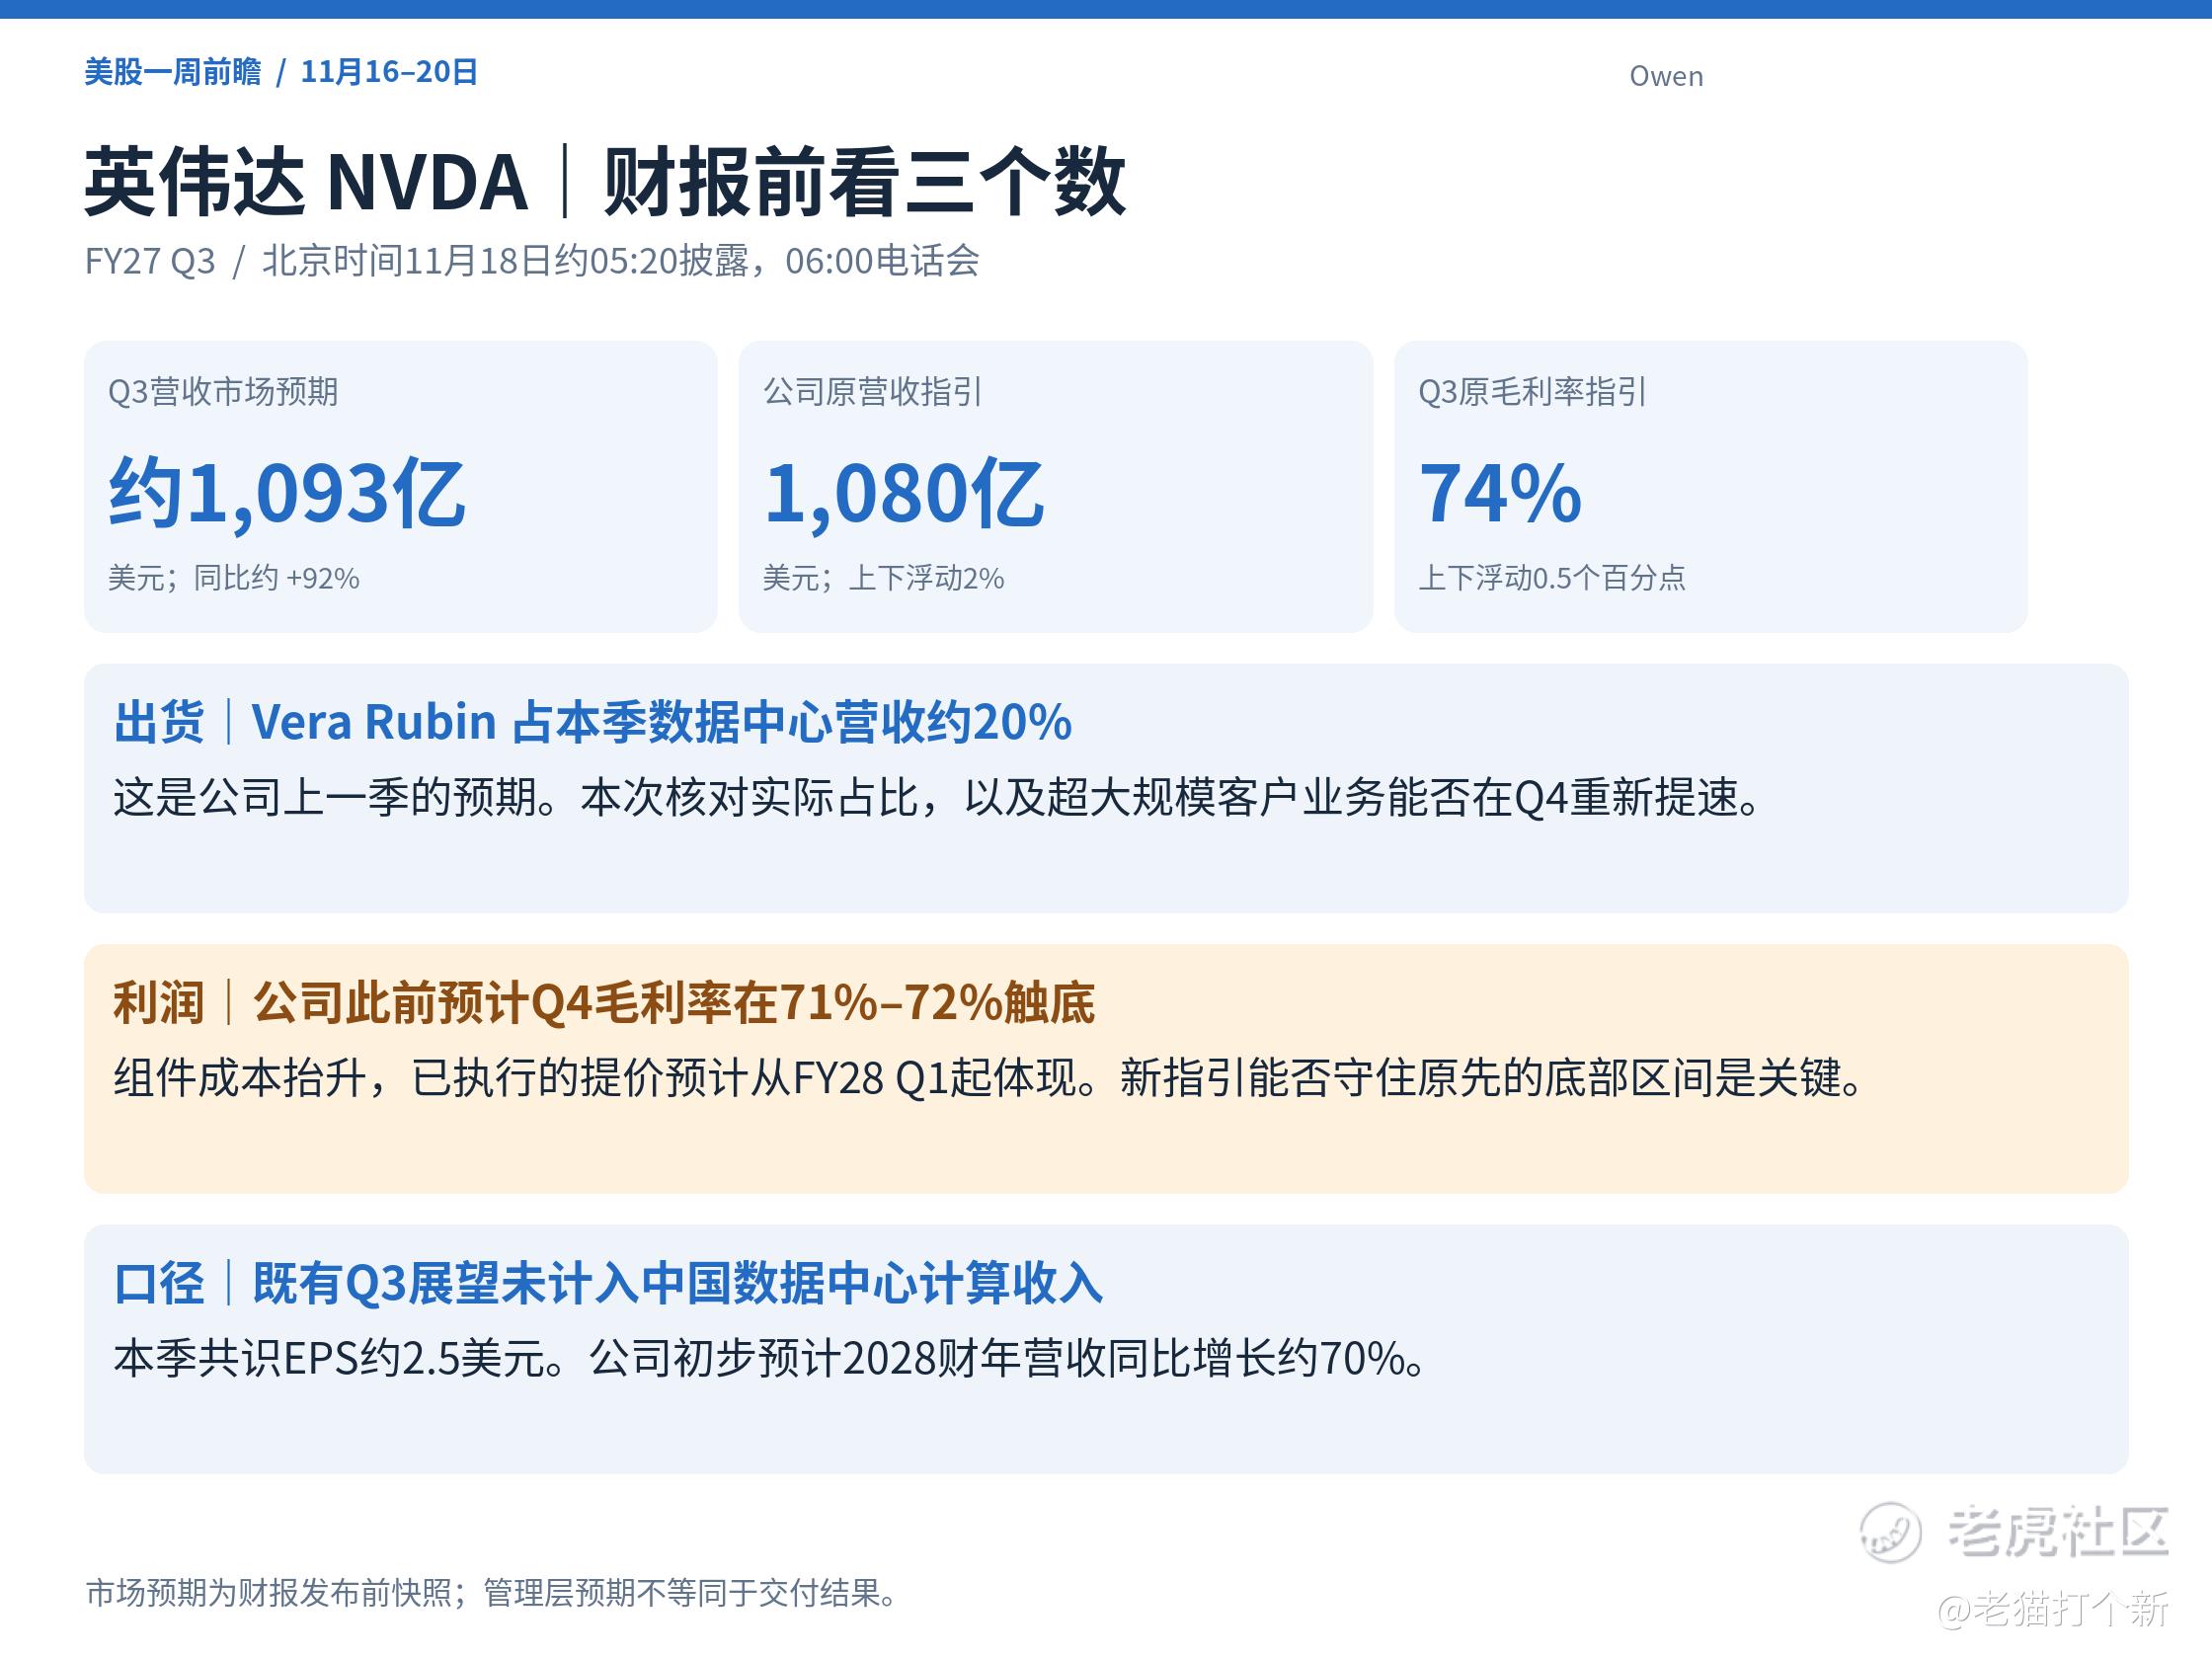
英伟达将在北京时间周三(11月18日)约05:20公布业绩、06:00开电话会。这是黄仁勋离职后首份财报,由临时CEO兼CFO科莱特·克雷斯接棒。市场营收预期约1,093亿美元,只略高于公司此前1,080亿美元的指引中值。本季小幅超预期的解释力有限,真正有分量的是四季度指引。
上季电话会留下两个可核对的数:Vera Rubin原预计占本季数据中心收入约20%,四季度毛利率预计在71%–72%触底。 公司也曾初步预计2028财年营收增长约70%。这次若重申增速,关键是能否同时给出大客户交付和提价节奏;如果出货提速、毛利率底部却再下移,收入增长的含金量就得打折。
Anthropic:周三拟定价,周四拟挂牌,认购热度之后看算力回报
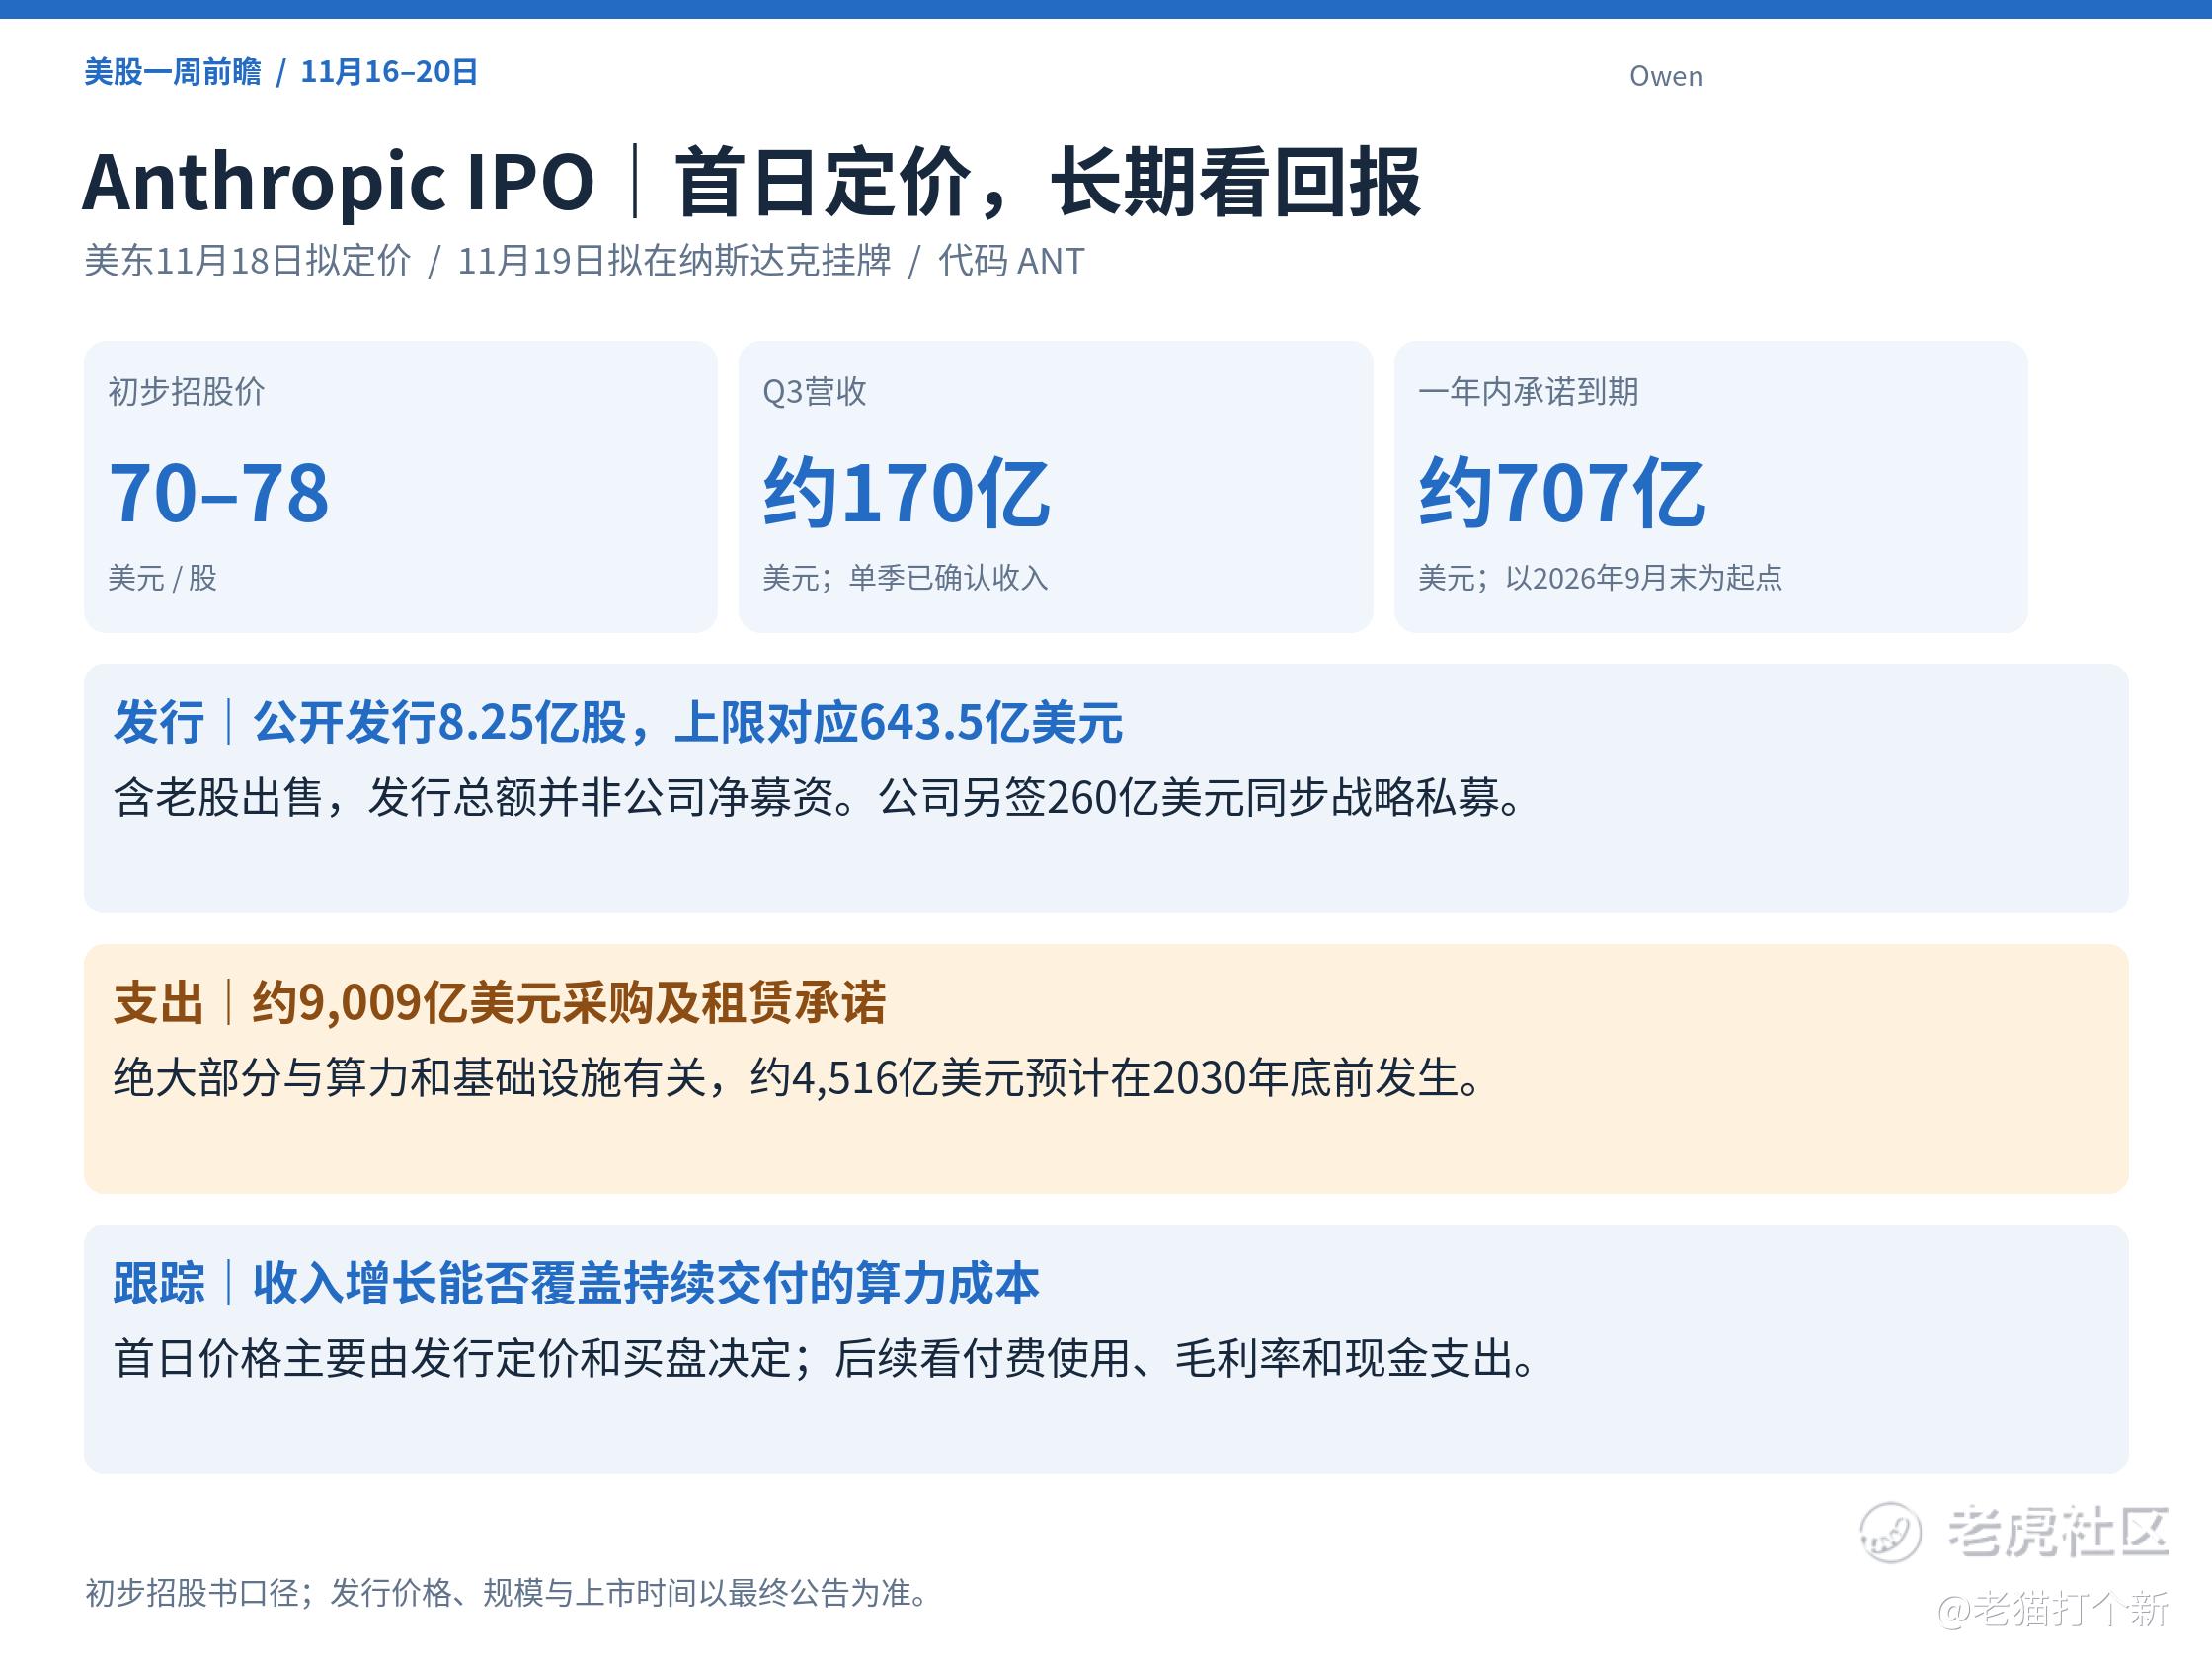
Anthropic预计美东周三(11月18日)定价、周四(11月19日)在纳斯达克挂牌,距英伟达交卷仅两个交易日。招股书初步区间为每股70–78美元,计划公开发行8.25亿股,按上限计算发行总额约643.5亿美元,另有260亿美元战略配售。路演报道显示申购需求约为拟发行量的6–7倍;这是订单簿的阶段性数据,发行价仍待确认。
更值得看的是钱何时花出去。三季度营收约170亿美元,招股书披露的采购及租赁承诺约9,009亿美元,绝大部分与算力和基础设施相关;以9月末为基准,未来12个月约707亿美元预计支付。 三季度约50亿美元的短期算力支出,是调整后营业利润率从19%降至15%的主因。首日涨跌反映发行定价和买盘;接下来要看长期算力上线后,能否替代昂贵的短租算力,让收入增长转为更好的毛利和现金流。
存储与光通信:都回撤了,但要看的催化不同
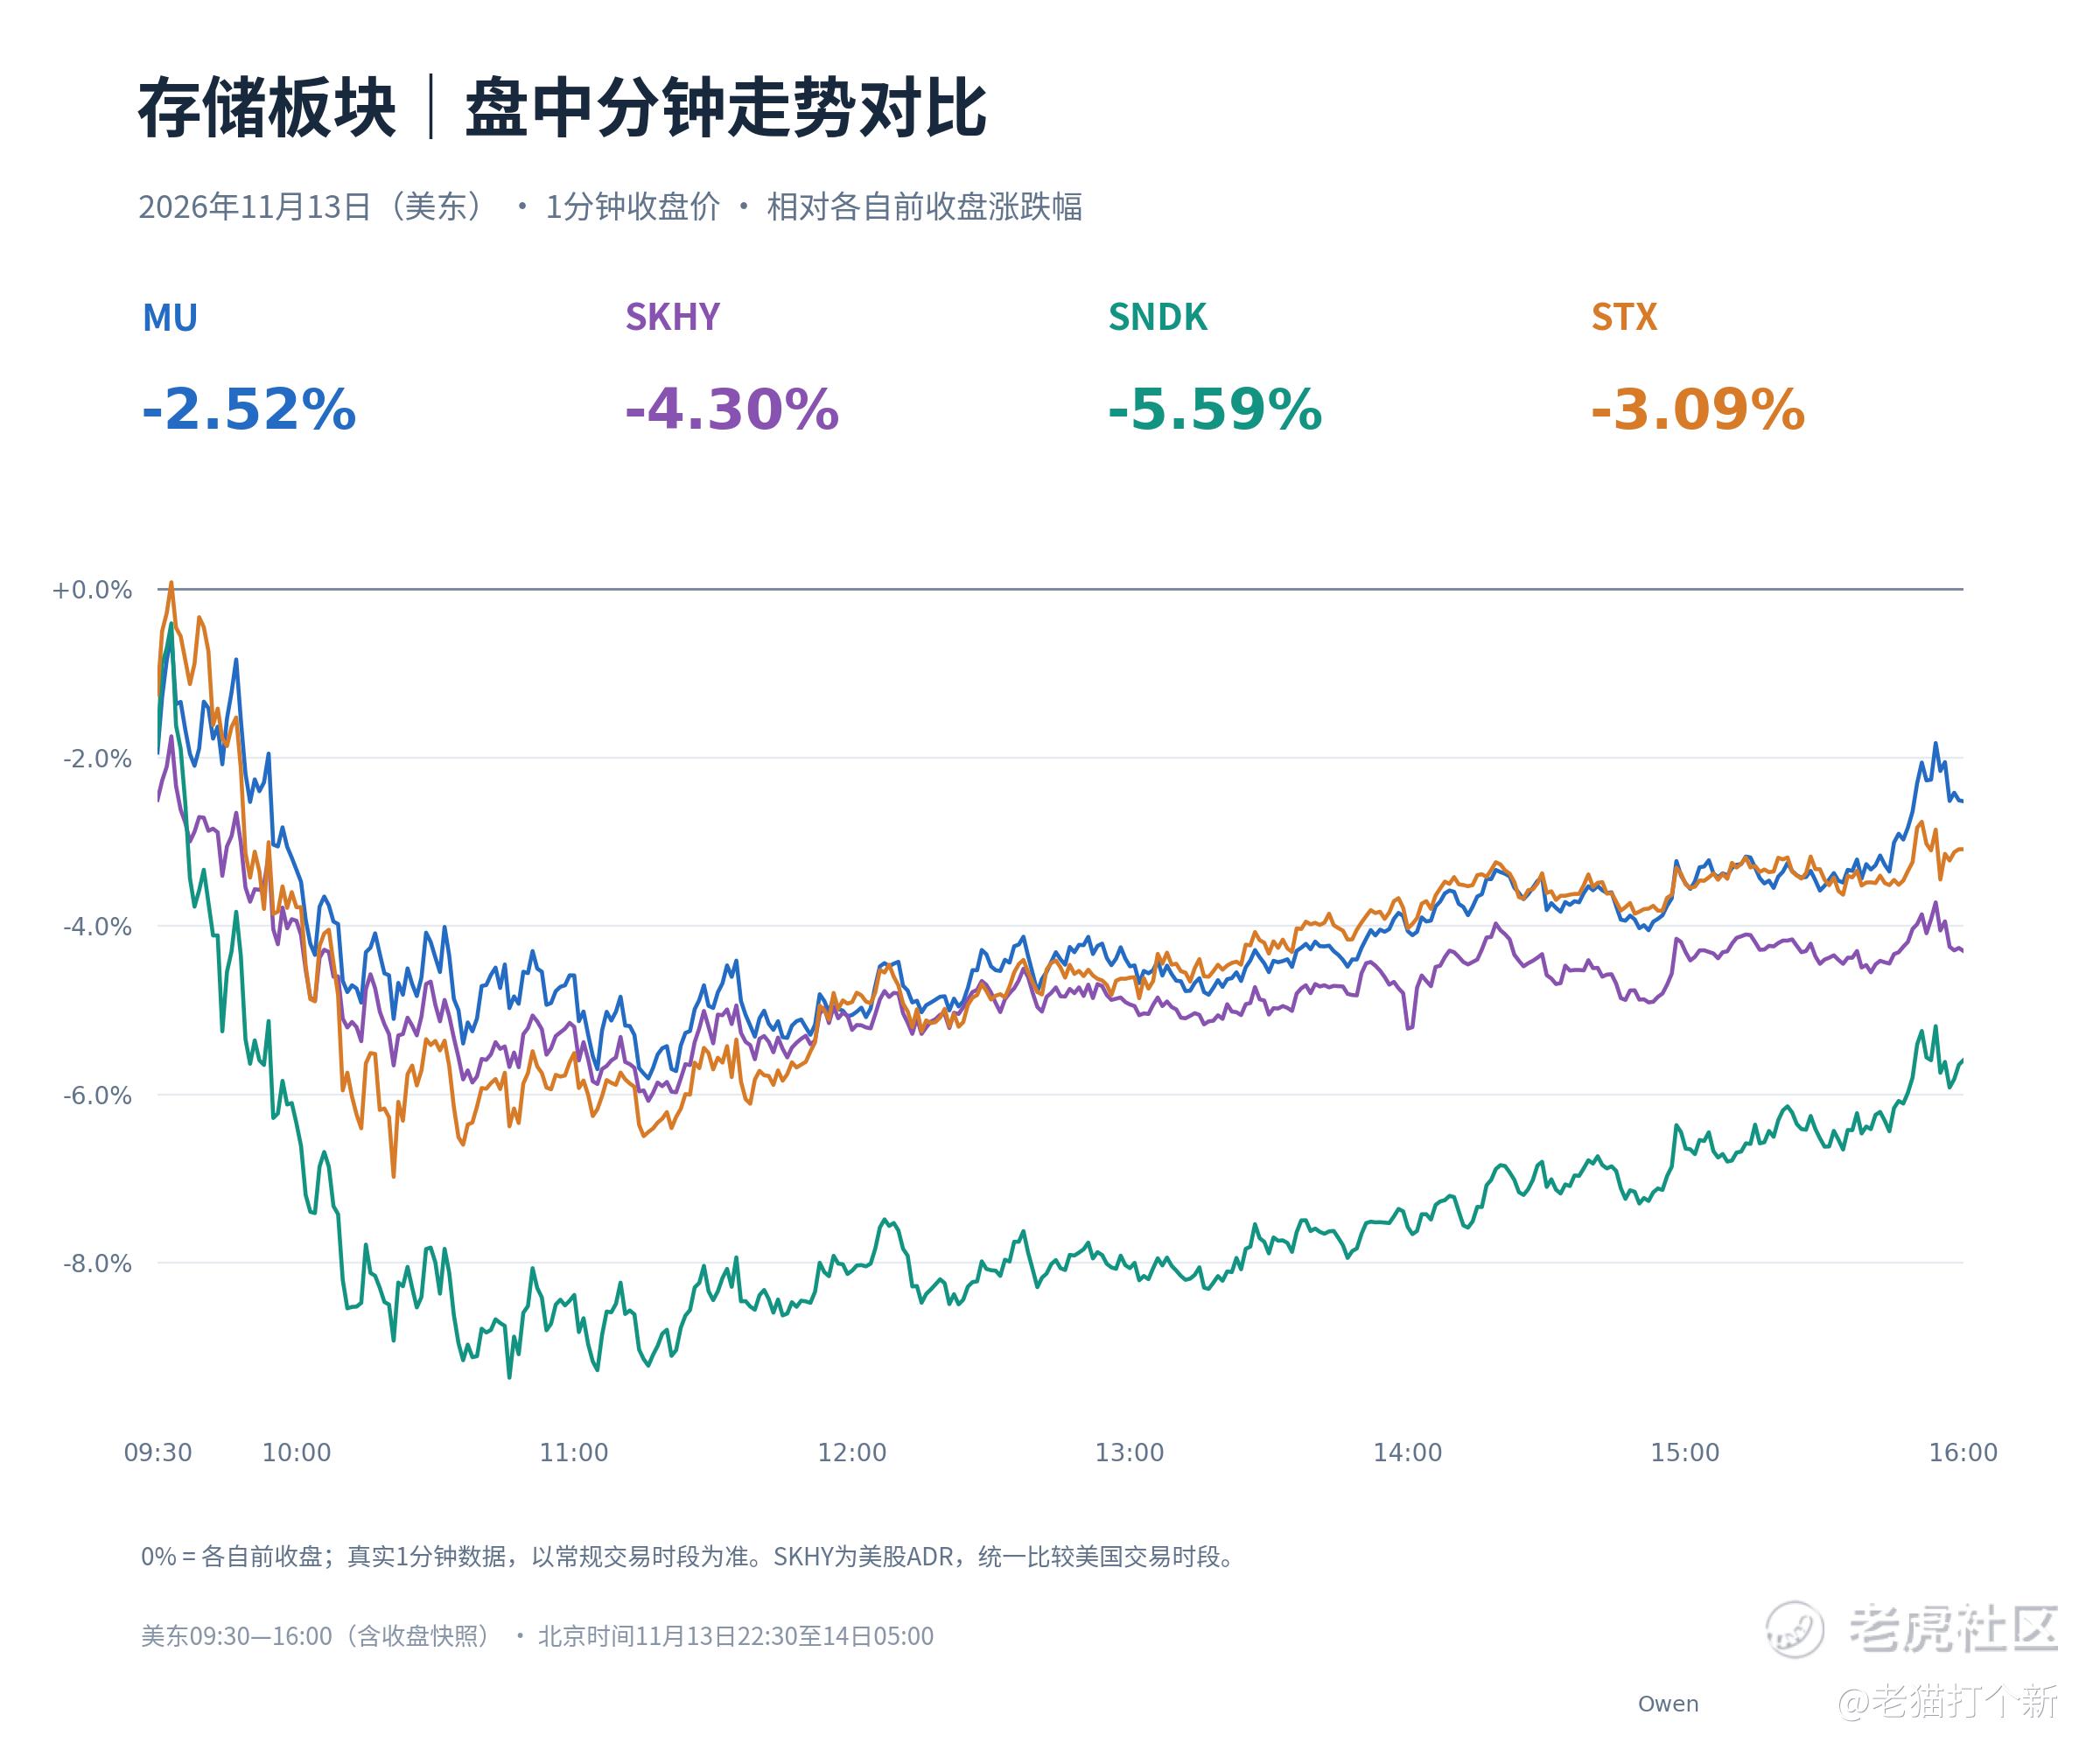
存储: 周五闪迪跌5.59%,SK海力士ADR跌4.30%,希捷跌3.09%、美光跌2.52%。美银预计2027年一季度消费级NAND价格承压,企业级相对抗跌。短缺持续和涨价加速是两回事。 HBM和DDR5看英伟达的交付计划与内存成本,消费级NAND则看合约价与补库。如果新平台放量,却没带动内存采购预期上调,存储股的反弹就更可能停留在估值修复。
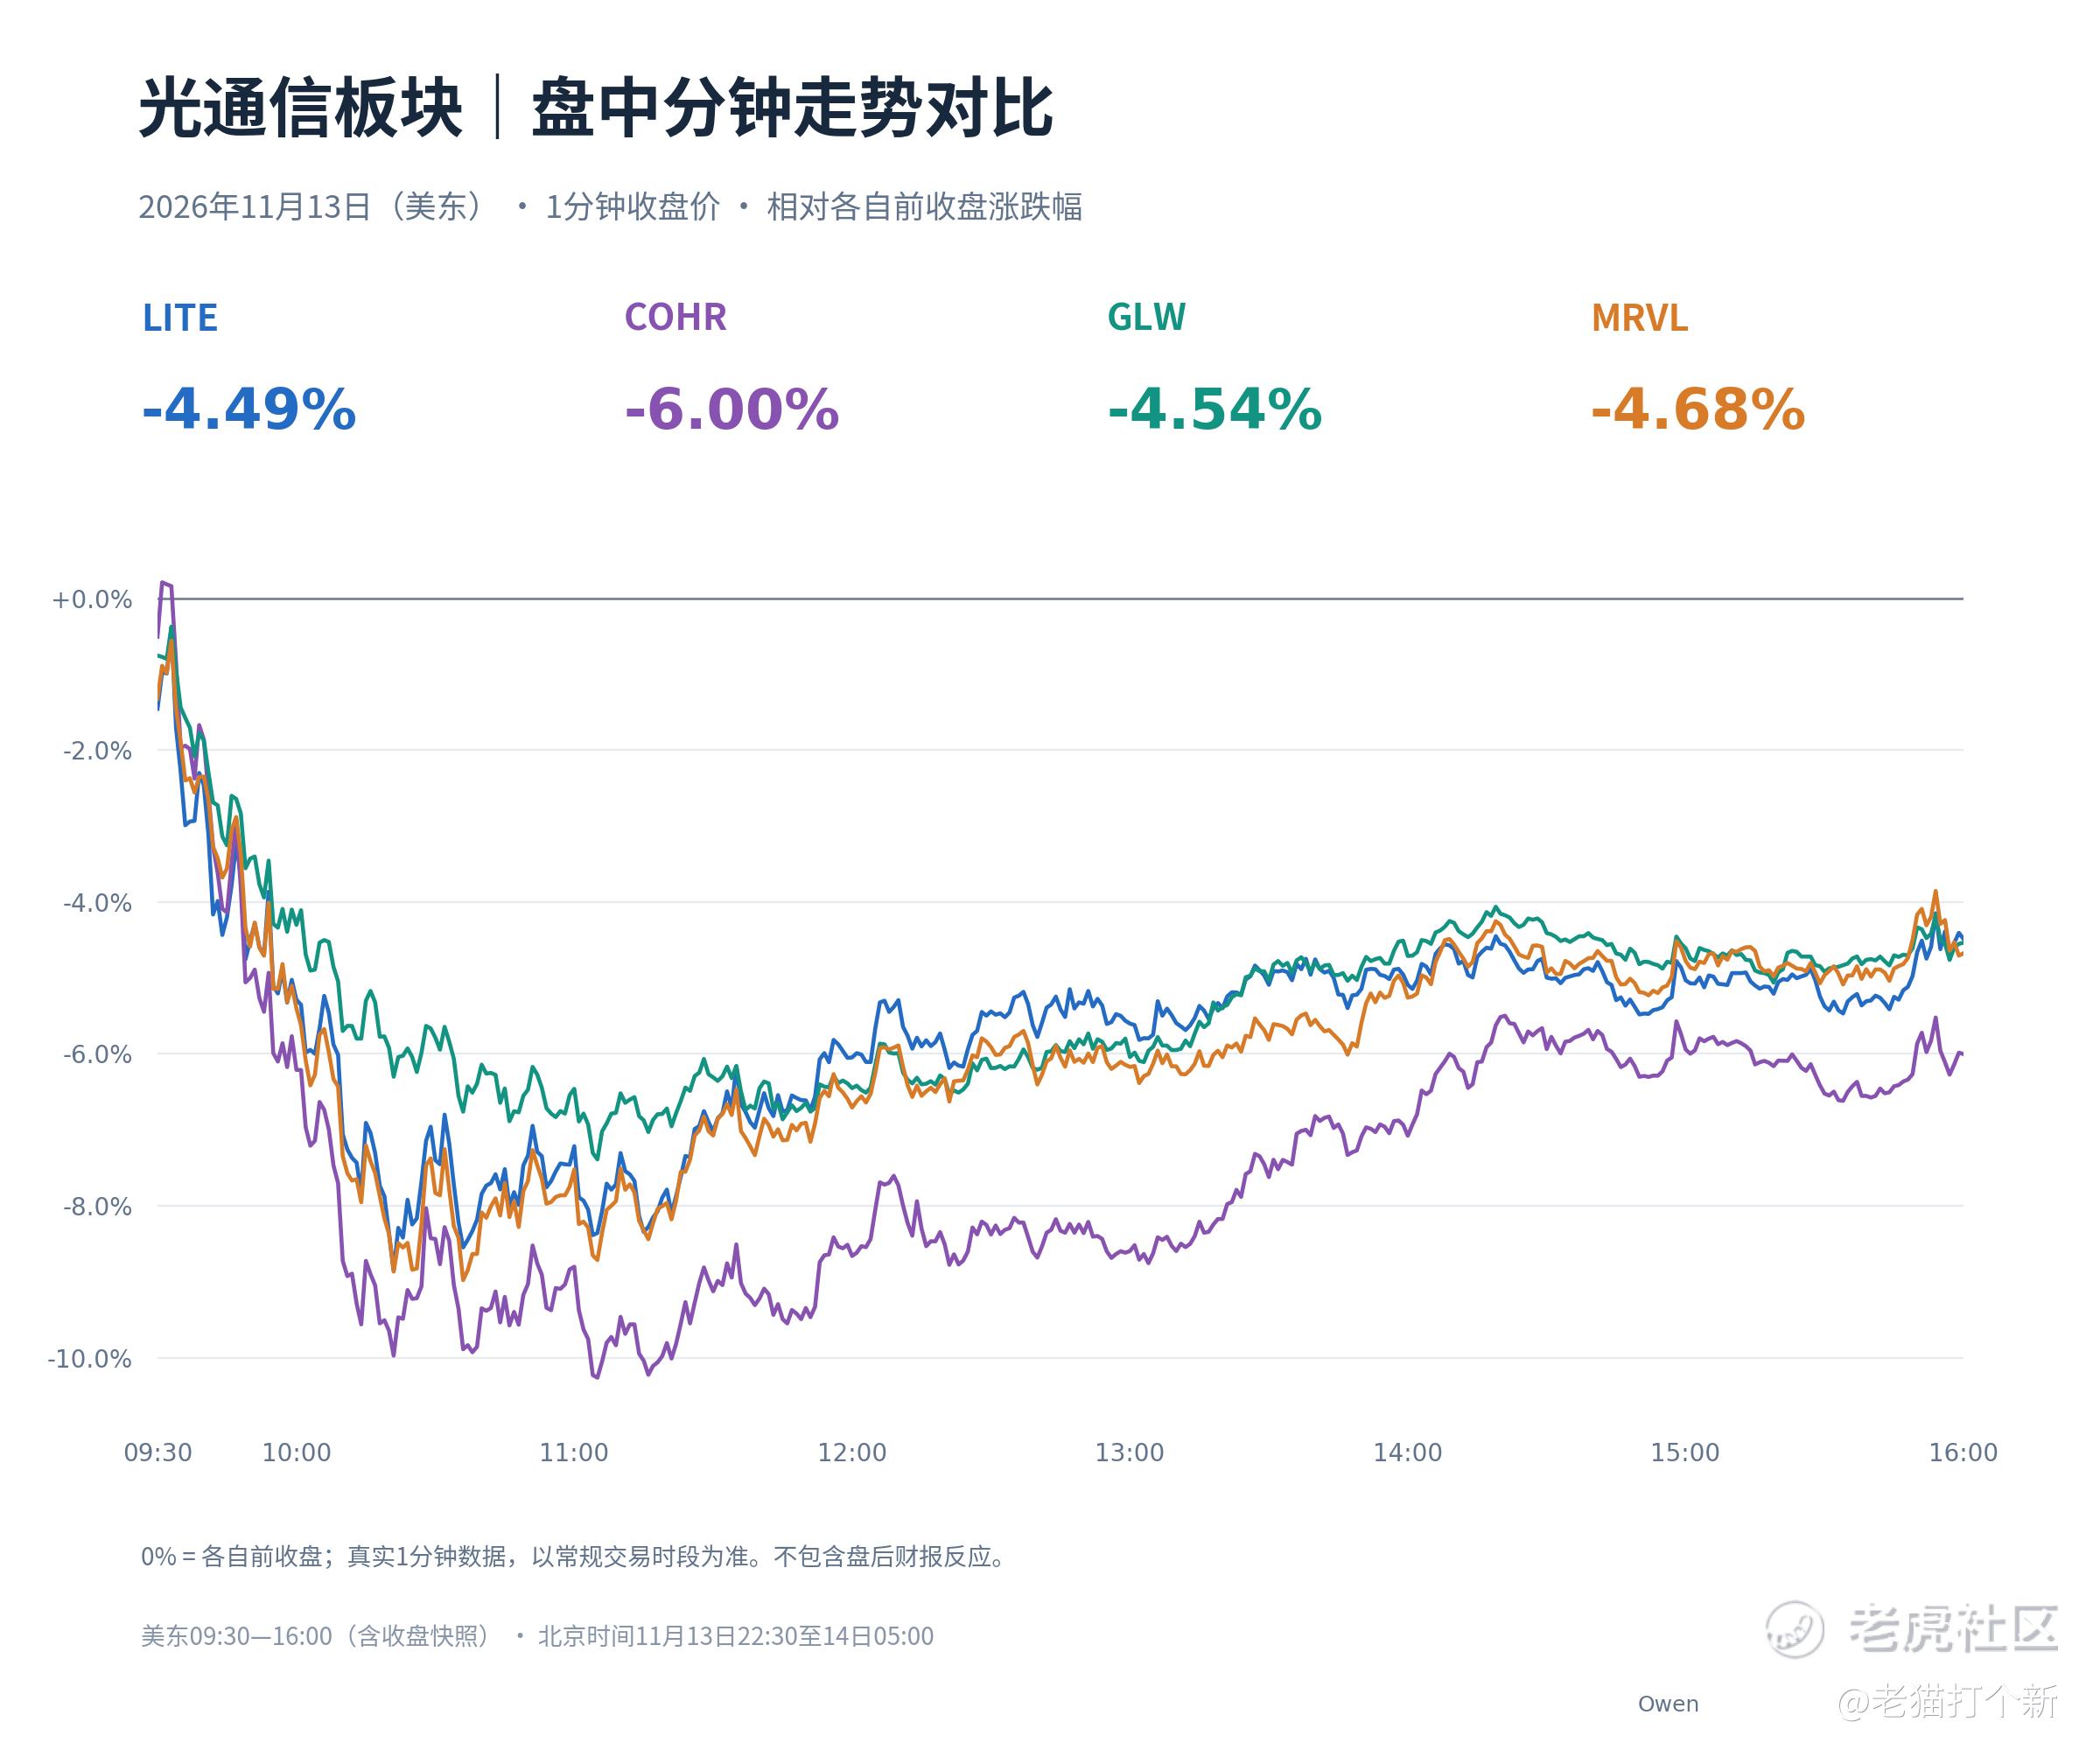
光通信: 周五四只代表股全跌,Coherent跌6.00%,跌幅最大。思科称光学是供应最紧的一环,预计下一财季改善,多轨光传输系统计划2027年初推出。另一端,Cerebras四季度云收入预计环比持平,卡在机房产能,增量先靠硬件发货。芯片和整柜交付是第一步,集群通电、互联部署才决定光器件何时转成收入。
利率:25个基点已是基准,接下来交易的是路径
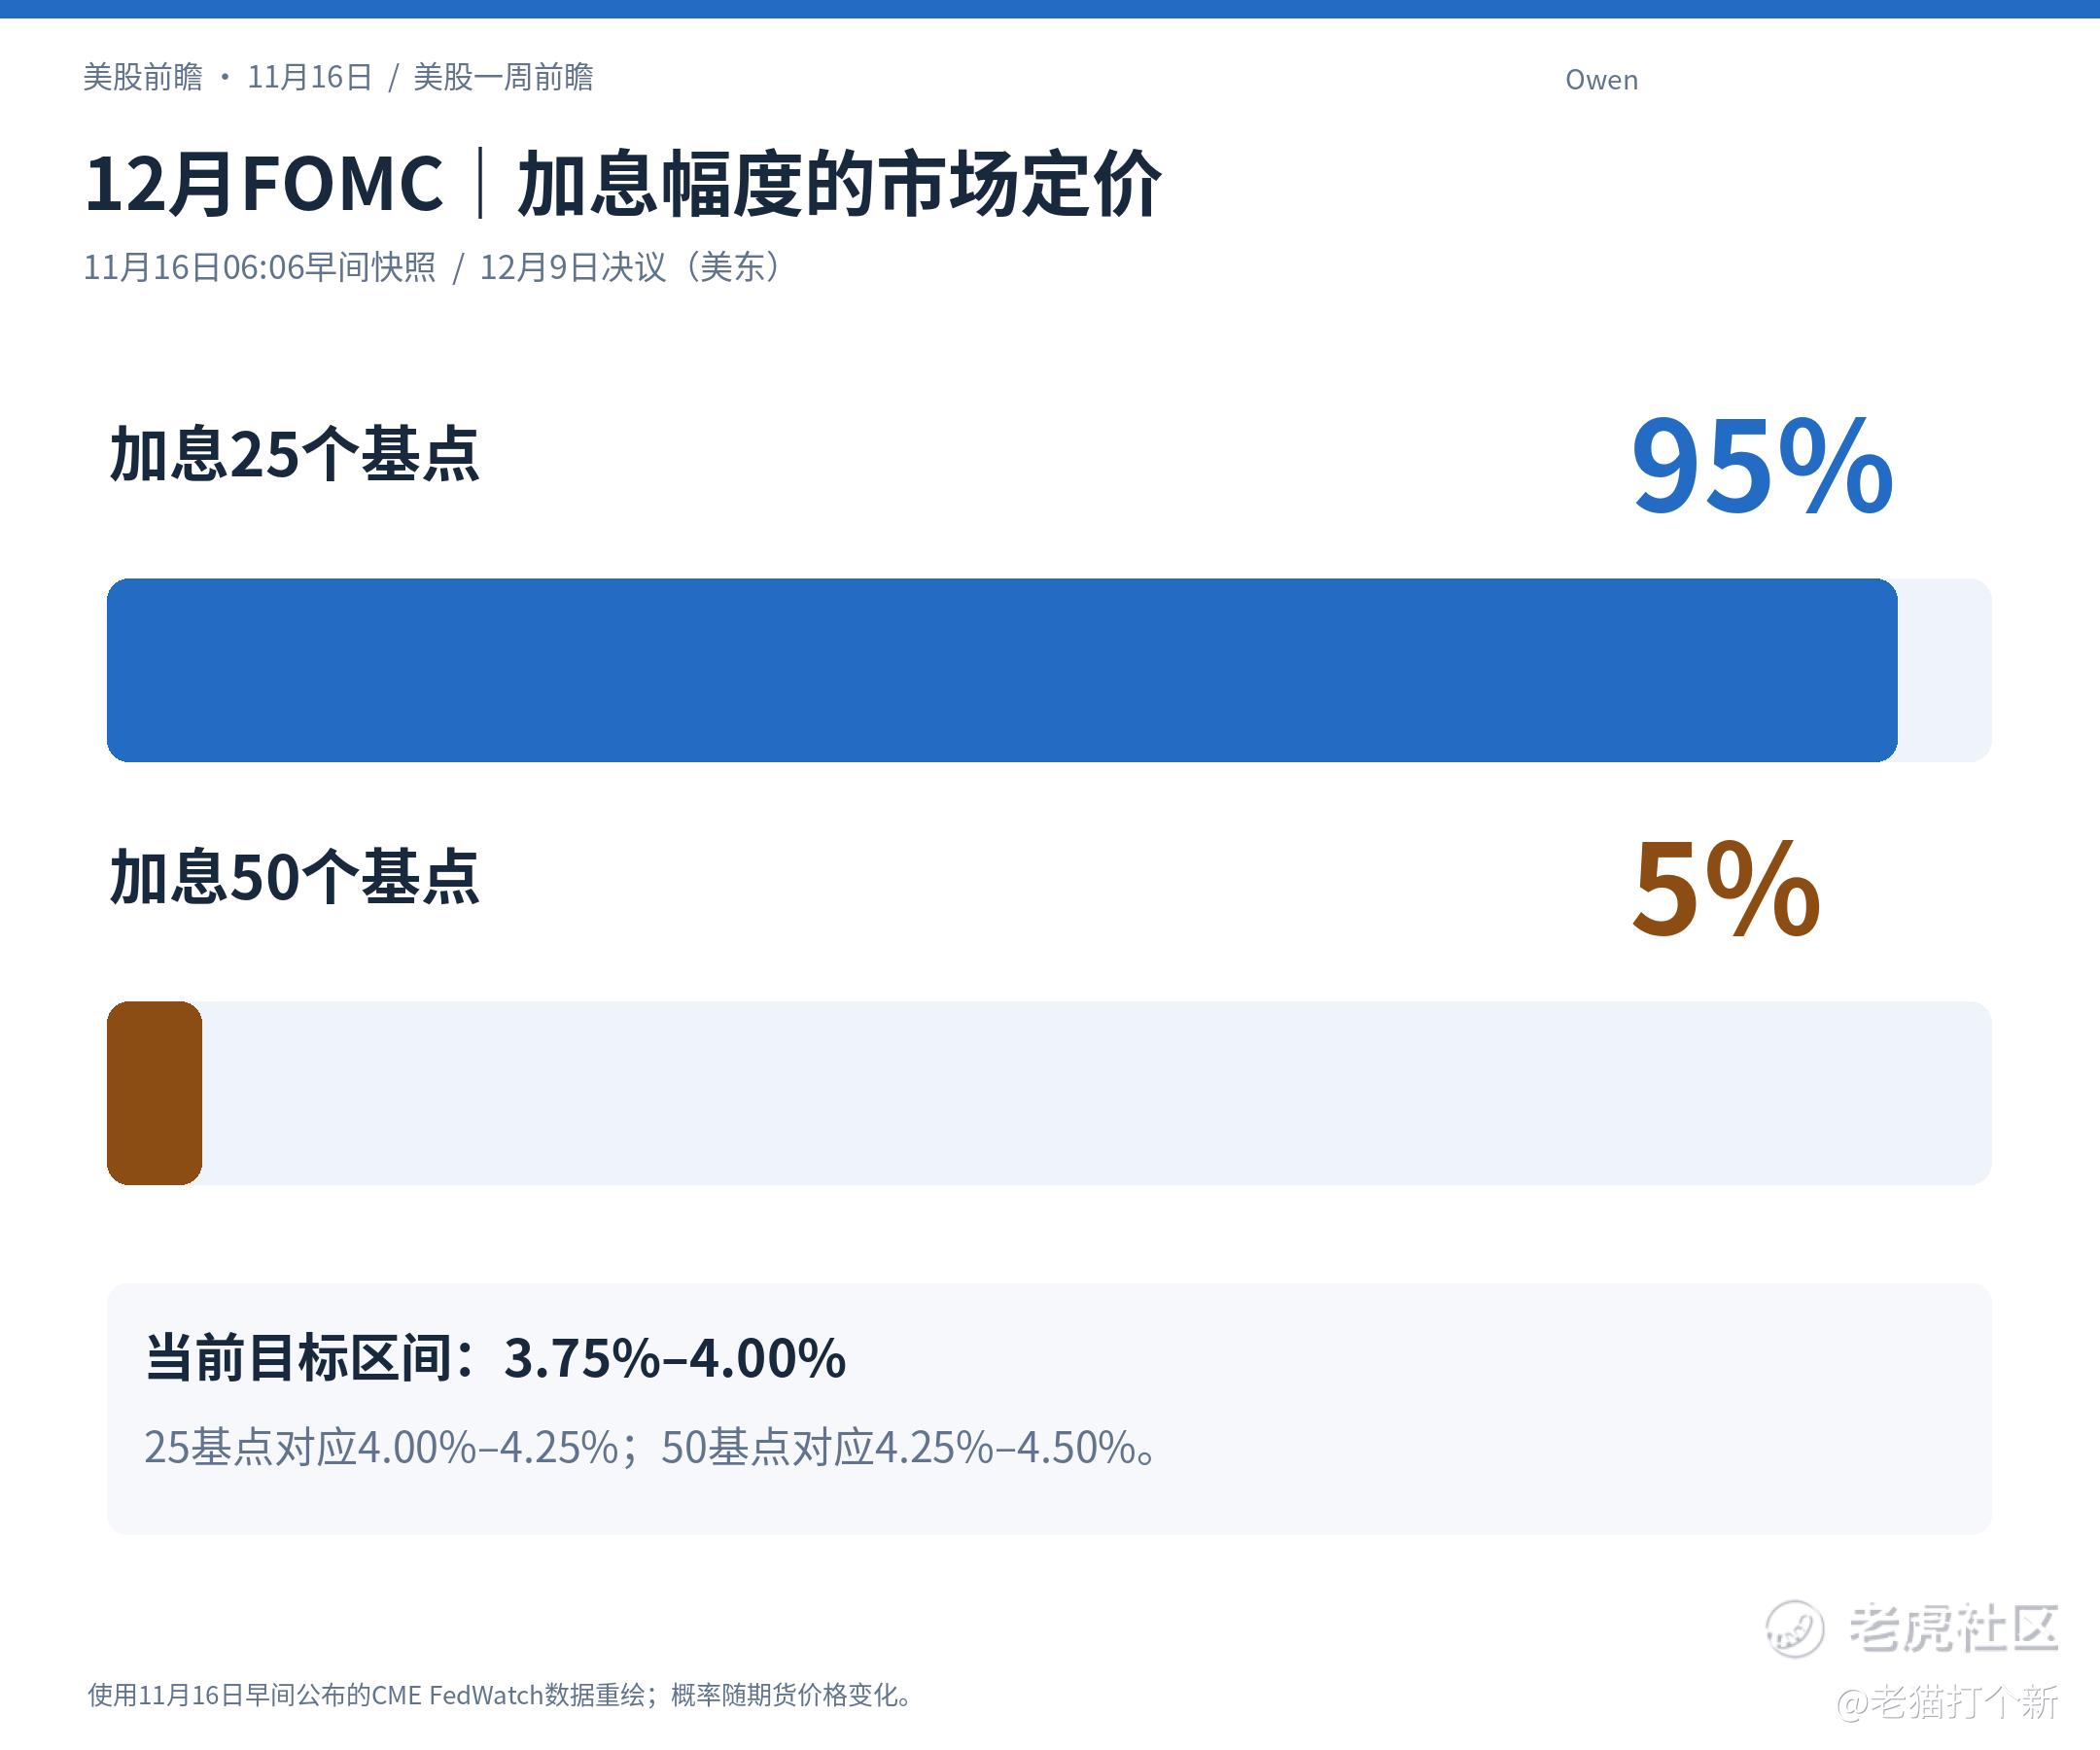
上周五美国10月整体PPI环比涨0.3%,但剔除食品、能源和贸易服务后仍涨0.5%,与9月相同。11月16日早间,联邦基金期货对应的12月加息25个基点概率约95%、加息50个基点约5%。市场已经充分计入一次常规加息,真正能让利率再动的,是官员是否扩大对加息50个基点的支持,或者暗示明年初要继续收紧。
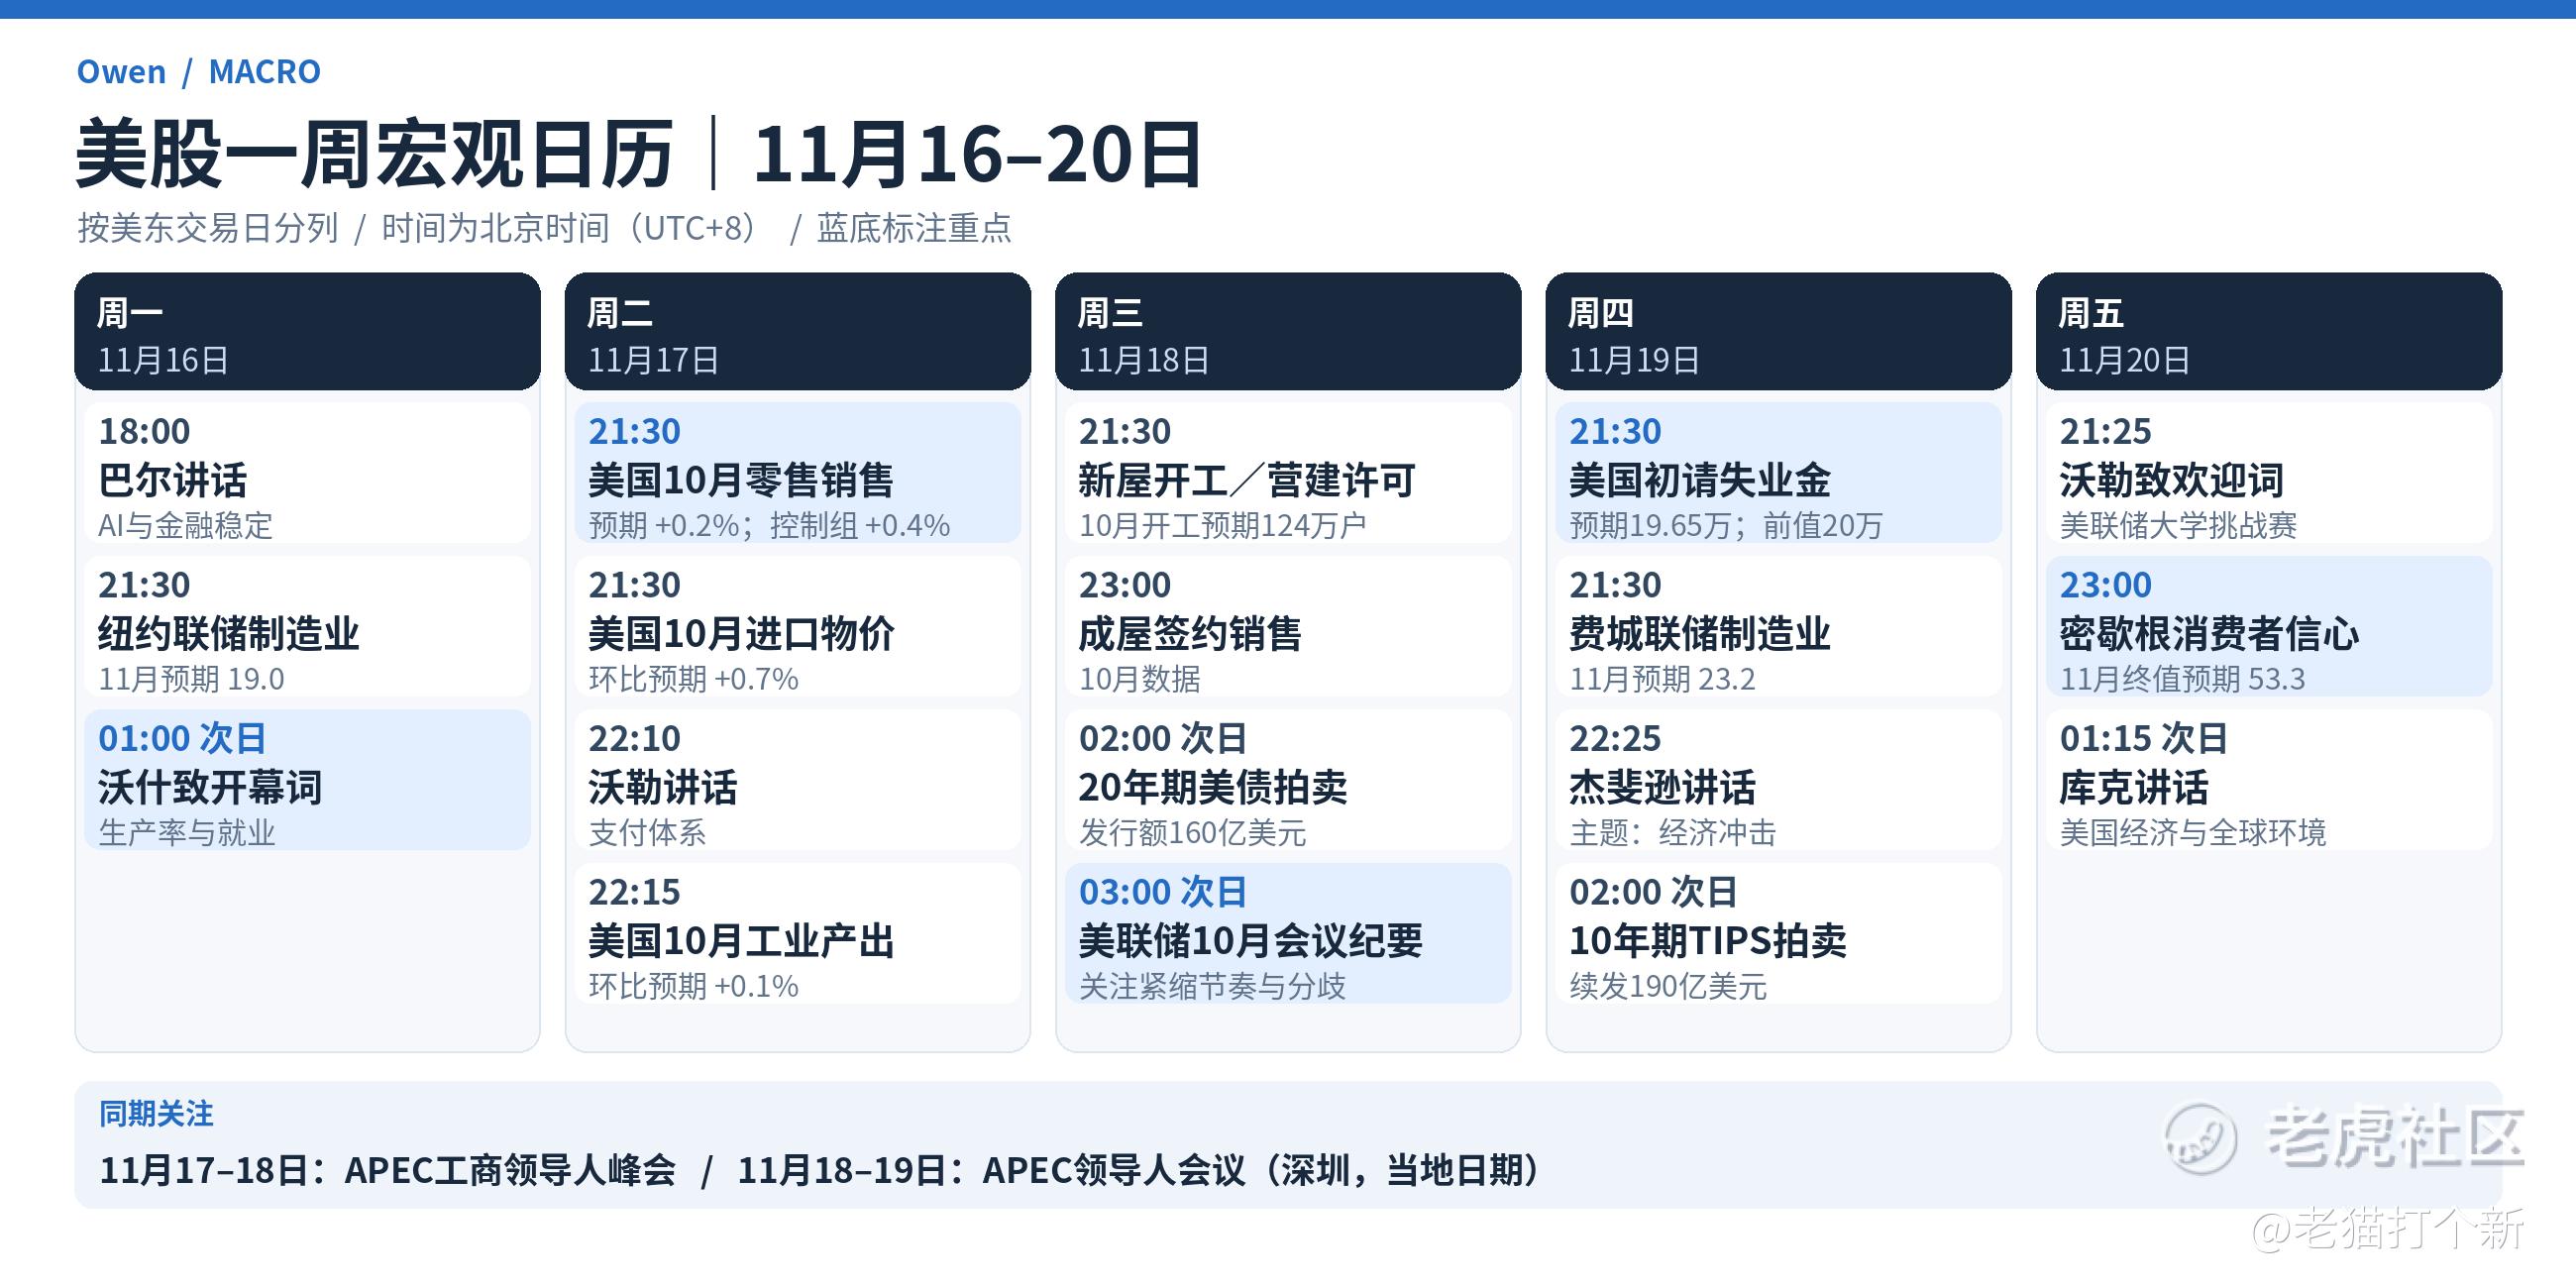
周一晚先看沃什,周二21:30看零售,周四03:00看10月会议纪要。 零售销售环比预期+0.2%,控制组预期+0.4%(前值+0.1%);若总量偏软、控制组却走强,对消费和利率的含义会不同。纪要对应的是10月27–28日会议,当时两名委员主张加息25个基点,时间早于10月就业和通胀报告。周中再看160亿美元20年期美债与190亿美元10年期TIPS拍卖,分别观察名义长债和抗通胀债的需求。
零售财报:沃尔玛看客流,塔吉特看扣除退税后的利润
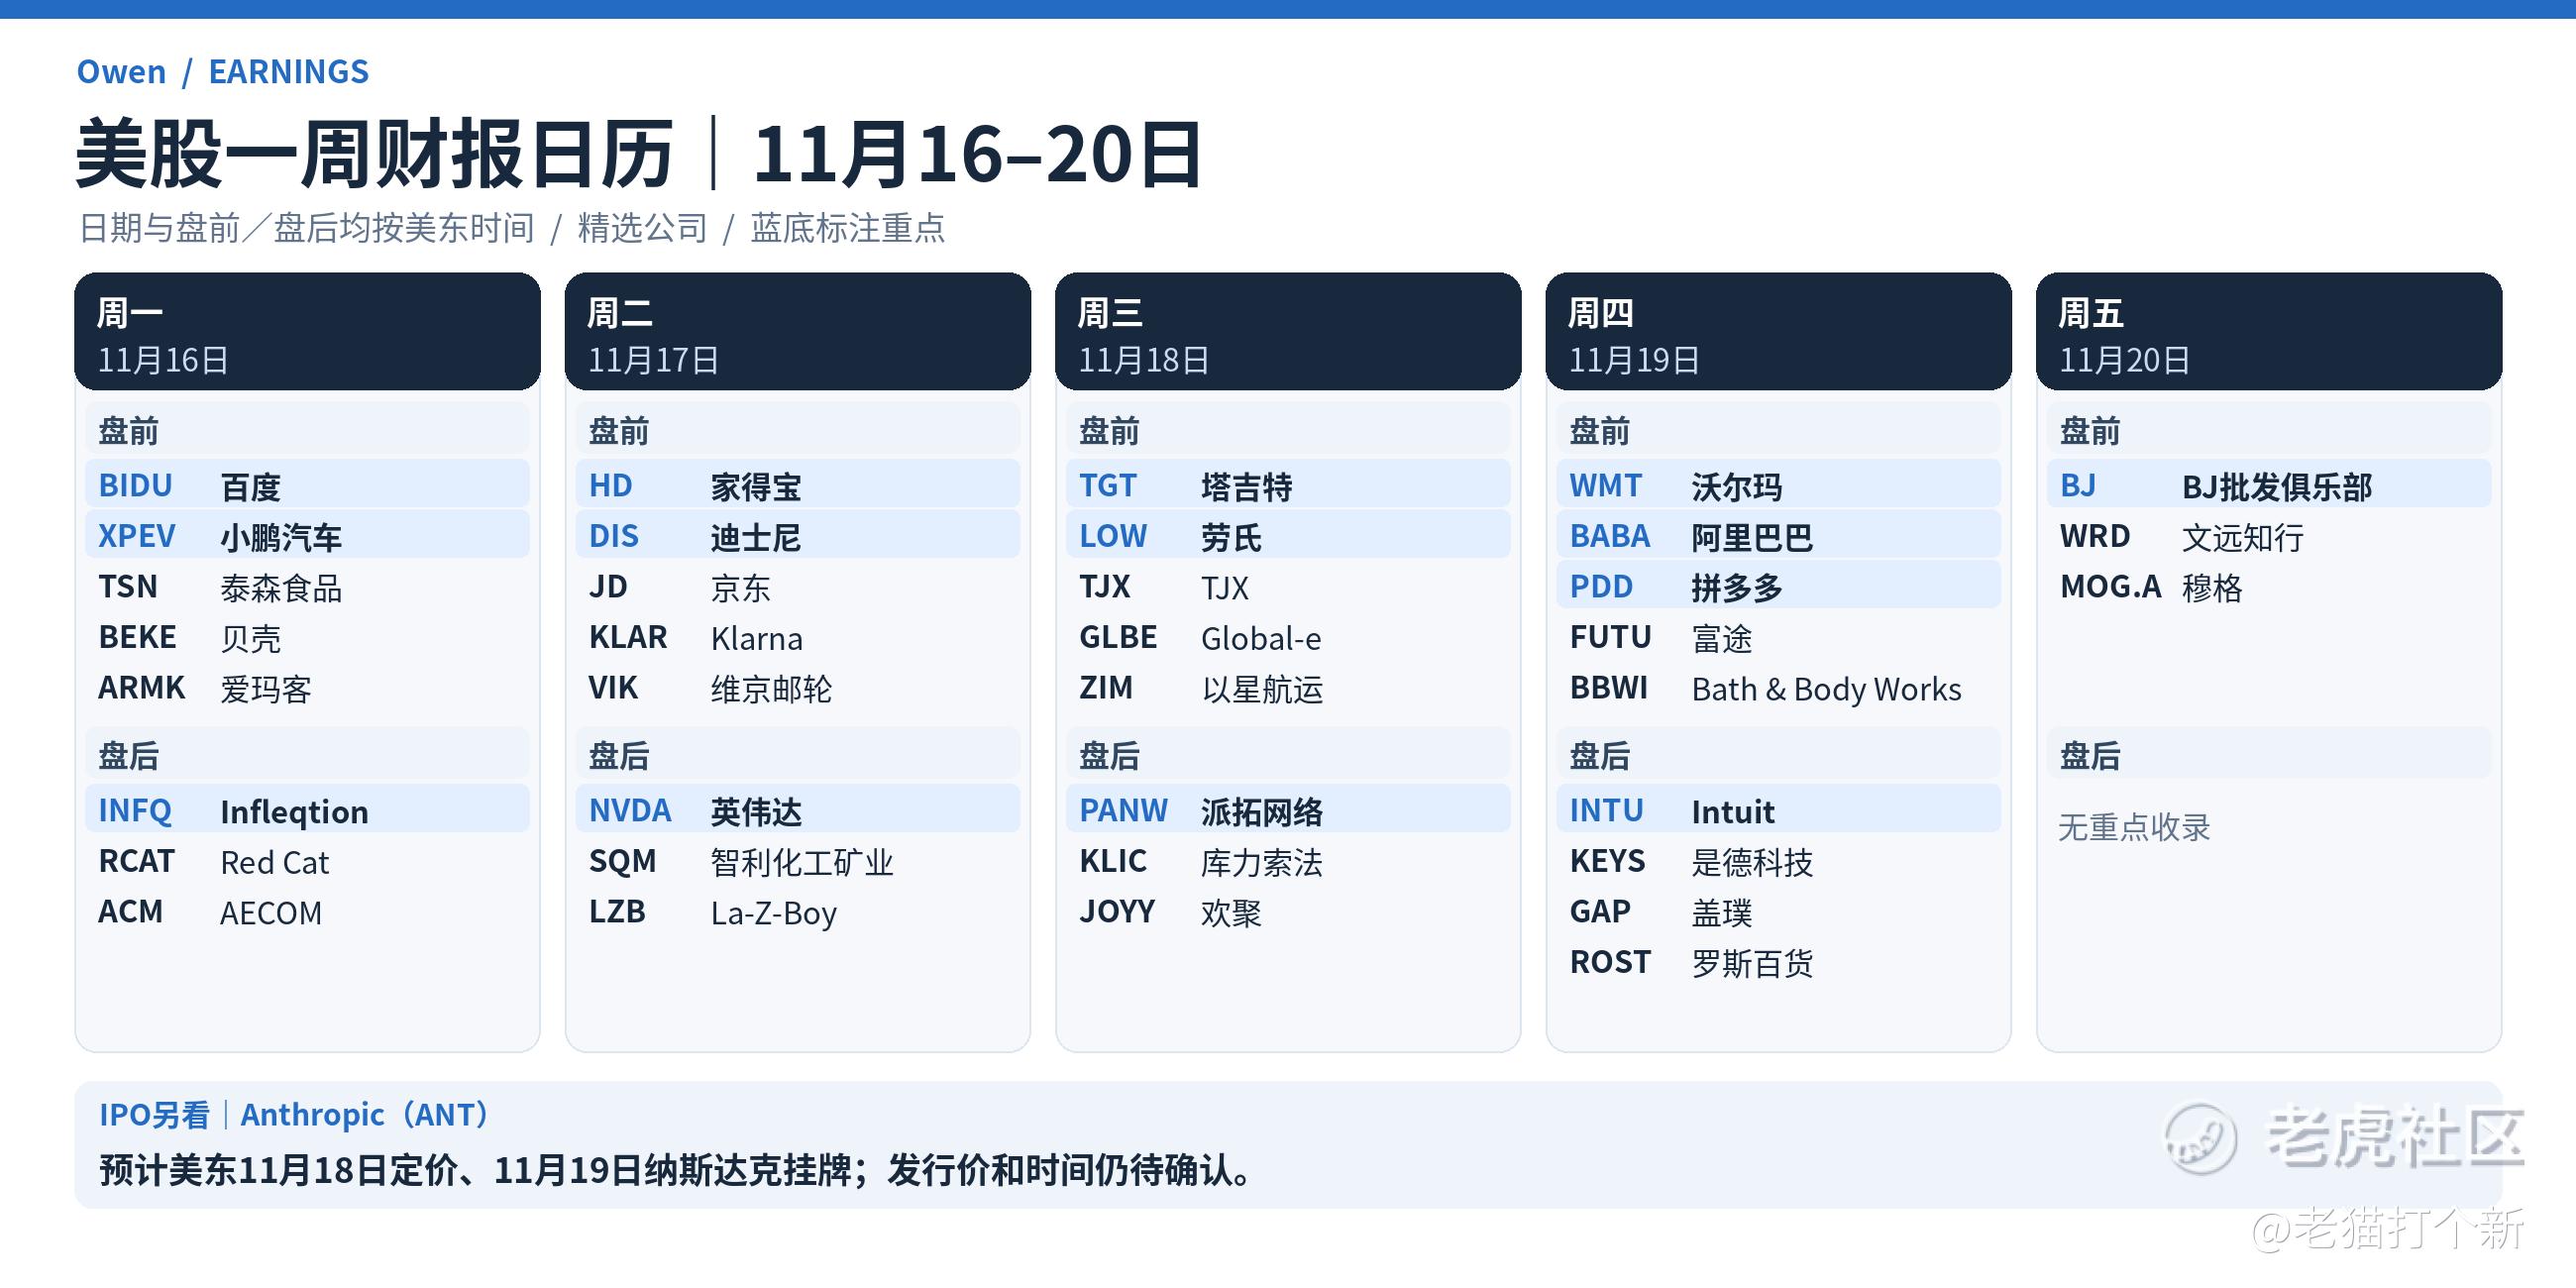
家得宝周二盘前打头阵,周三是塔吉特、劳氏和TJX,沃尔玛周四盘前压轴。沃尔玛上一季美国同店销售(不含燃油)增2.6%,主要由交易量推动,第三财季调整后EPS指引为0.62–0.64美元。本次重点看客流能否继续撑住同店增长,以及假日季促销会不会吃掉利润。塔吉特此前全年EPS指引为9.90–10.90美元,含上季约1.65美元的关税退款收益;看这次有没有上修时,先把退款与核心利润分开。家得宝和劳氏则更能反映高利率环境中大额装修需求的变化。
中概只看两个时间点:周一盘前百度、小鹏,周四盘前阿里、拼多多。 阿里重点看云业务增长能否覆盖投入,拼多多重点看收入增速与补贴对利润的影响。APEC领导人会议18–19日在深圳举行,跟已确认的安排和会后信息。
本周宏观日历|11月16日–20日
本周财报日历|11月16日–20日
$特斯拉(TSLA)$ $ROUNDHILL GENERATIVE AI & TECHNOLOGY ETF(CHAT)$ $通用人工智能 ETF-AGIX(AGIX)$
精彩评论