最近,不少城市的蜜雪冰城点单小程序上,悄悄上线了加2元就可以将普通牛奶更换为悦鲜活牛奶的选项。一杯黑糖珍珠鲜牛乳标价8元,按产品说明,里面加了约200ml悦鲜活冷链鲜奶。而在超市冷柜,一瓶260ml的悦鲜活售价超过7元。
一杯8元的奶茶,仅鲜奶的零售价折算就占了大半杯售价,这是个有点反常识的配比。
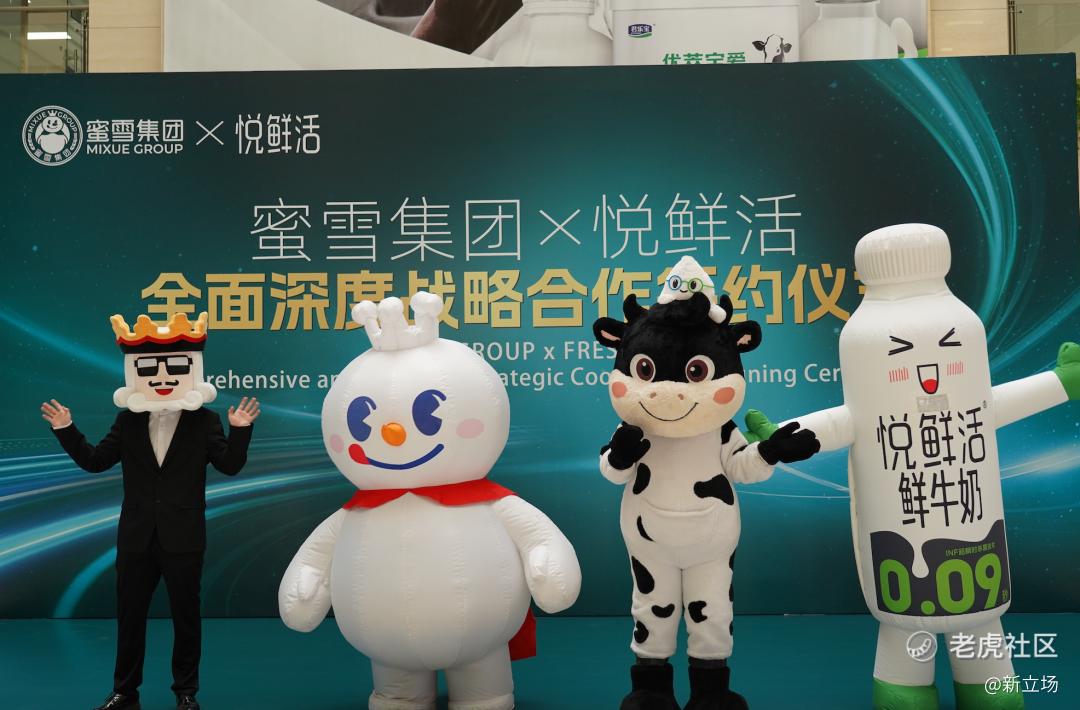
10月27日,蜜雪集团宣布,与君乐宝旗下的高端鲜奶品牌悦鲜活签署战略合作协议。悦鲜活将成为蜜雪集团鲜奶品类的核心供应方,双方还会在研发、品牌联动和海外业务上展开合作。
这不是一次突发的联名。早在2024年12月,双方就已在河南新乡合资建设“雪王牧场”。这次的签约,是双方从奶源合作走向供应链深度协同的又一次升级。
目前已有1.5万家蜜雪冰城和幸运咖门店引入低温鲜奶,按照蜜雪冰城的计划,预计2028年覆盖全国门店。
一家急需新增长故事的乳企,一家正试图用更好的原料打开增长局面的平价茶饮巨头,为何选择在此时达成合作?悦鲜活拿到规模和渠道的同时,又付出了什么?这门生意里,谁能真正拿到增量?

增长承压的乳企,撞上规模扩张换挡的蜜雪
短短三年内,悦鲜活与蜜雪达成两次深度合作,从上游牧场一路铺到产品研发和出海,层层加码。这背后,是双方都到了需要调整增长方式的阶段。
先看君乐宝。
今年8月君乐宝向港交所递交的招股书显示,君乐宝总收入从2023年的175.5亿元增至2024年的198.3亿元,同比增长13.0%;但到2025年,总收入仅为203.8亿元,增速骤降至2.8%。2026上半年恢复至6.6%。
一家年营收两百亿的乳企,增长曾明显踩下了刹车。
压力主要来自传统业务。奶粉收入占君乐宝总收入的比重,从2023年的30.9%降至2025年的21.9%,2026年上半年进一步降至19.0%。常温液奶2025年也出现下滑。
低温液奶是君乐宝少有的高速增长的板块,2026年上半年低温液奶收入为49.3亿元,同比增长25.2%,增速显著高于行业平均水平。其中鲜奶收入20.4亿元,同比增长55.4%,悦鲜活品牌收入17.72亿元,同比增长67.1%,占鲜奶品类八成以上。
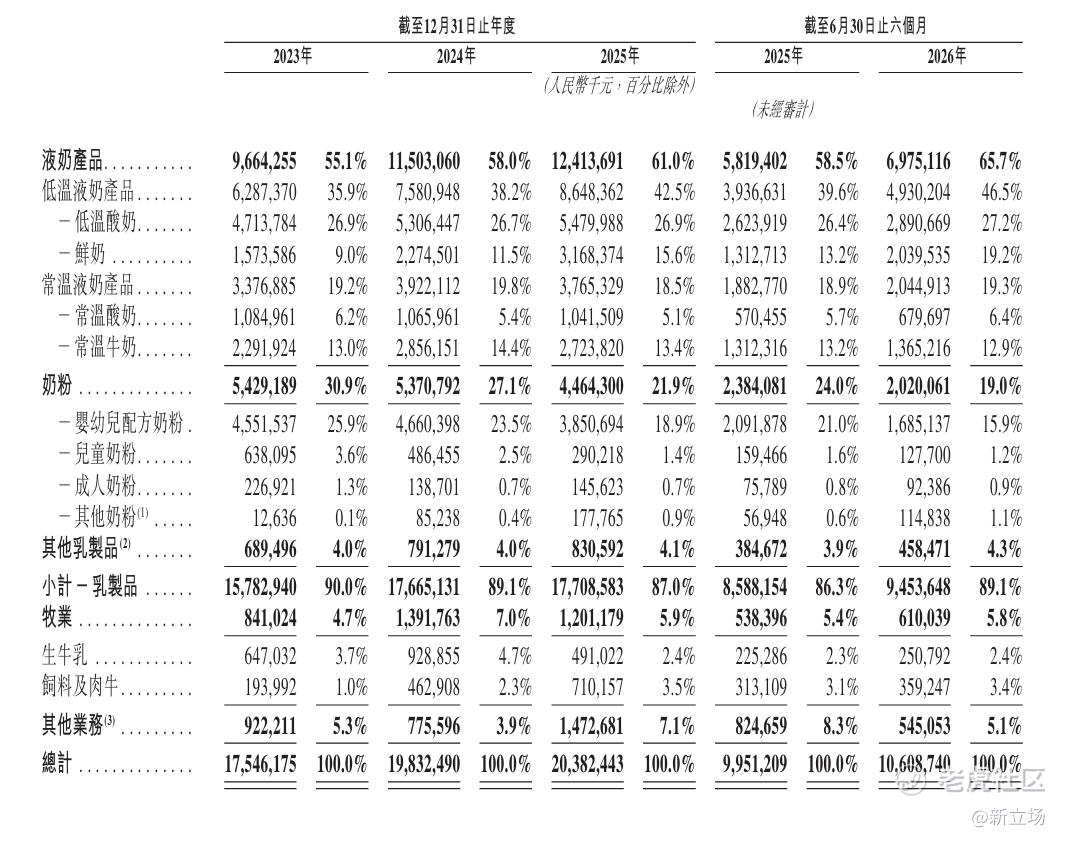
君乐宝的增长重心正在发生变化:奶粉仍是毛利率较高的业务,但收入占比持续下降;鲜奶增长迅速,却需要更大的销售规模才能贡献更多利润。2026年上半年,奶粉业务毛利率为57.8%,鲜奶业务只有36.9%。
这也意味着,鲜奶即便保持高速增长,也未必能够轻松填补传统高毛利业务收缩留下的利润空间。
而对于蜜雪来说,这是一场原料升级的品牌叙事。
2025年,蜜雪集团营收335.6亿元,同比增长35.2%;归母净利润58.8亿元,同比增长32.7%。成绩相当亮眼,但进入2026年,增长开始明显放缓。
上半年,蜜雪集团营收152.16亿元,同比增长2.3%;期内利润23.19亿元,同比下降14.7%,毛利率也从上年同期的31.6%降至30.4%。
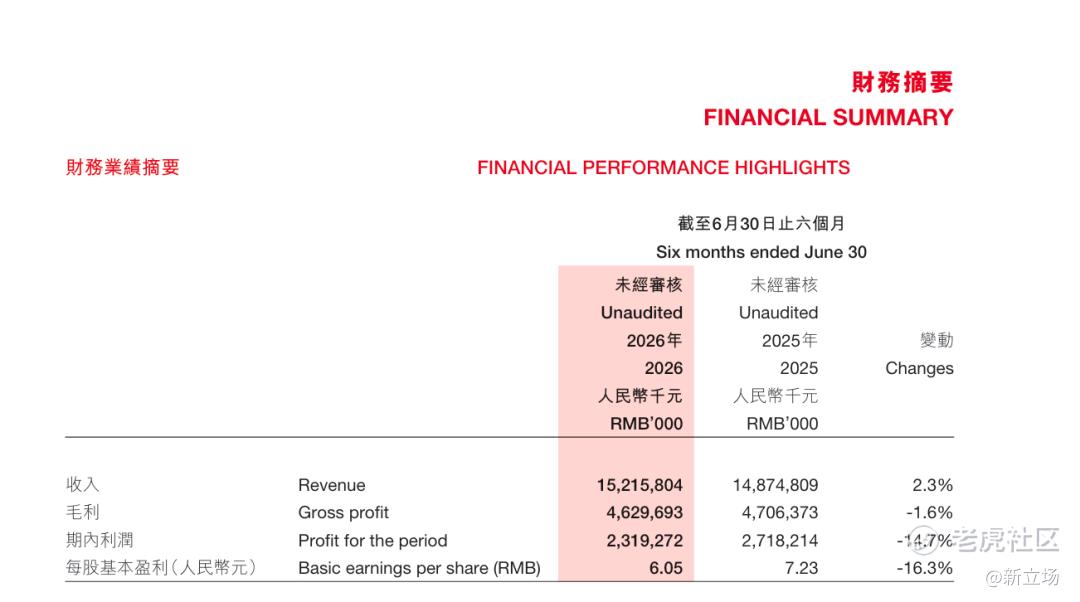
这其中有外卖补贴高基数、新店爬坡以及门店加密等因素,但也说明,过去依赖门店扩张带动总部收入的增长方式,正在面临新的考验。
截至2026年6月底,蜜雪旗下三大品牌全球门店已达到约6.4万家,其中三线及以下城市门店占国内门店的58%。
在一个几乎覆盖全国县级城市的网络里,开出更多门店越来越容易与存量门店争夺同一批消费者。下一轮增长,蜜雪需要从已有的门店里挖掘出更多生意。
今年8月的半年业绩说明会上,蜜雪冰城CEO张渊给出的方向,是主动放缓国内开店节奏,通过产品与体验品质升级改善门店经营质量。
为此,从2020年开始,蜜雪用一轮系统性的原料升级来兑现这个承诺。咖啡从鲜萃升级现磨,已铺设1万余家门店;棒打鲜橙将常温果酱升级为冷冻复合果汁;百香果改为双果复配;茉莉绿茶增加窨制次数并冷藏储存;椰乳升级为冷链;幸运咖全国门店7月完成短保鲜烘焙豆切换。
鲜奶,也是原料升级的其中一环。
两家企业的处境由此有了交集:君乐宝需要为鲜奶寻找更大的市场,蜜雪需要为庞大的门店网络寻找新的消费理由。

悦鲜活拿订单与渠道,蜜雪拿品牌与效率
选择与蜜雪合作,君乐宝看中的是什么?
首当其冲的是确定性的产能出口。
招股书显示,君乐宝液奶产能利用率在55.1%至62.3%之间,奶粉及其他乳制品在44.1%至49.6%之间,相当一部分产能处于闲置。同时,悦鲜活要持续高增长,光靠商超冷柜不够,需要更多能够稳定消化产能的销售渠道。
2026年上半年,君乐宝企事业客户及其他渠道收入12.8亿元,同比增长31.7%,占总收入比重由去年同期的9.8%升至12.1%。该渠道包括餐饮、现制茶饮和咖啡连锁,也包括其他企事业客户。
B端需求已经成为君乐宝渠道扩张的一股重要力量。与面向零散消费者的零售渠道相比,大型连锁客户能够集中采购、批量消化产能,对于保质期只有19天、需要全程冷链的悦鲜活而言,这种规模化需求尤其有吸引力。
目前蜜雪冰城和幸运咖已有约1.5万家门店引入低温鲜奶,计划2028年实现全国门店覆盖。
但规模生意也有自己的代价。
连锁客户看重的是采购成本、稳定交付和品质一致性。悦鲜活在商超冷柜里能够凭借品牌获得的溢价,到了蜜雪的采购体系中,并不会天然得到同等认可。
消费者愿意为一瓶悦鲜活付多少钱,与蜜雪愿意为200ml鲜奶支付多少采购成本,是两套不同的定价逻辑。
君乐宝想用规模换增长,就必须接受这种商业现实。
而蜜雪方面,自2020年前后持续推进的原料升级,无不在强化“让好产品保持平价”的品牌定位。门店把部分传统原料升级为鲜奶、冷链果汁等,消费者能够在菜单和小程序上看到变化。
对于蜜雪而言,悦鲜活的价值比一份鲜奶更大。它原本就是一个有高端认知的成熟品牌,蜜雪无需从头向消费者解释为什么这种牛奶值得多花钱,便能够把原料本身变成产品卖点。
尤其是“加2元升级悦鲜活”的选项,实际上让蜜雪在原有的低价体系里增加了一个更高的消费层级。
基础产品继续守住平价,愿意为品质多花钱的消费者则可以主动升级。这套做法既维护了蜜雪的价格定位,又给门店增加了新的销售机会。
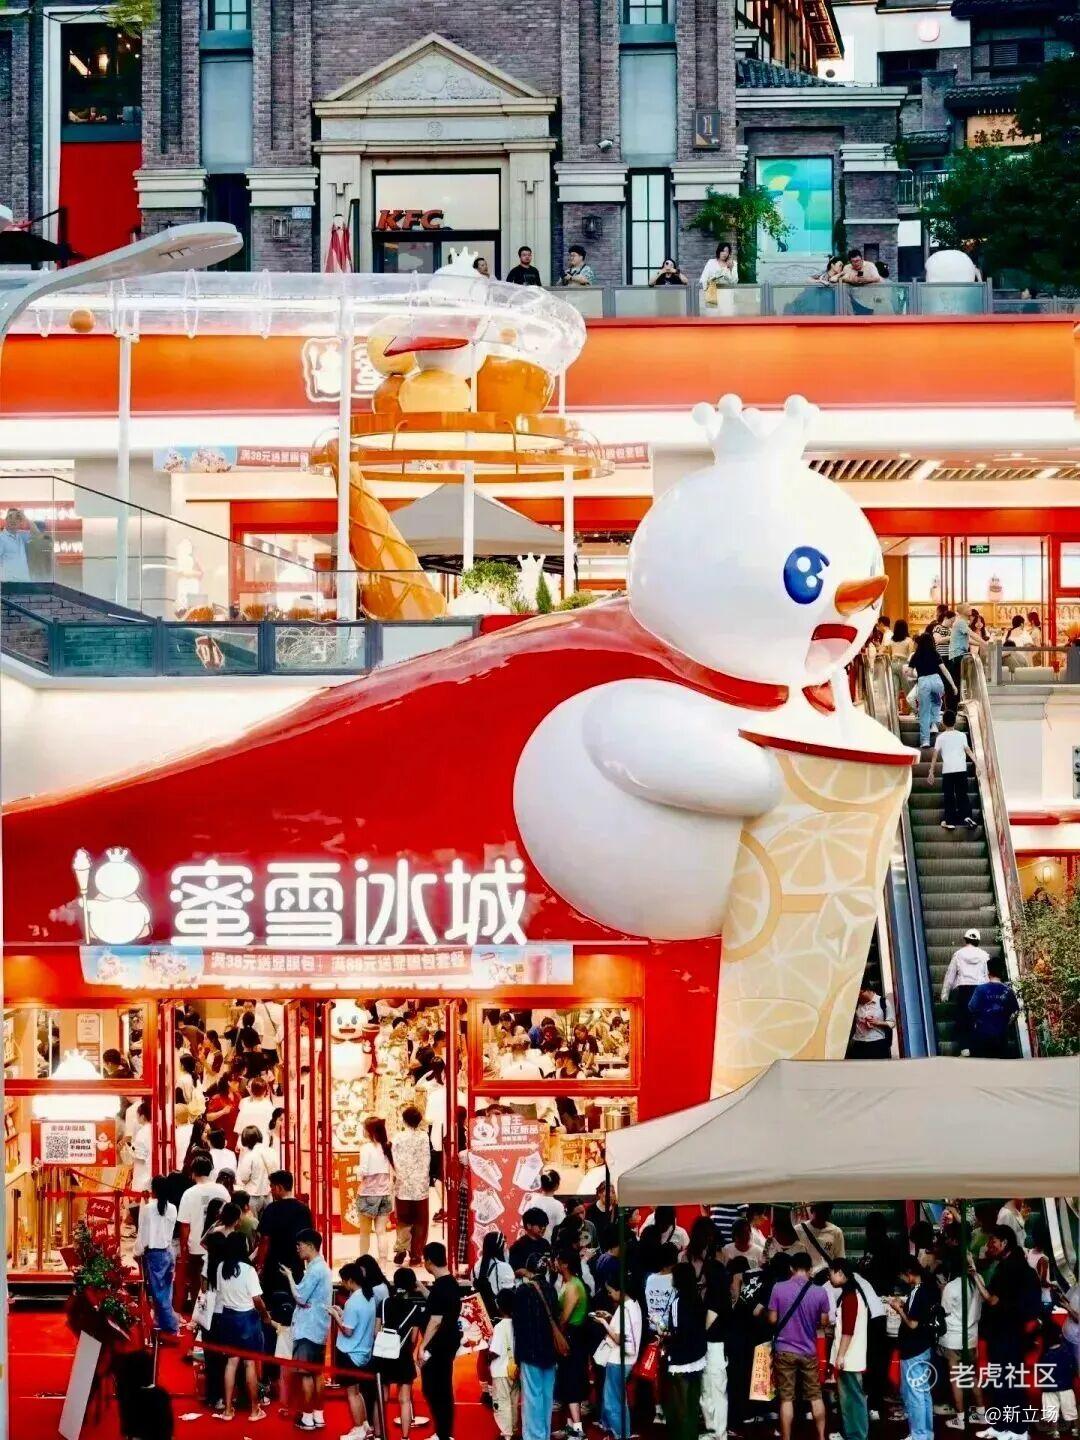
当然,蜜雪并非只拿收益、不承担成本。
2026年上半年,集团销售成本同比增长4.1%,高于收入2.3%的增速。原料品质升级、品牌投入与门店支持都在增加经营成本。
供应链也需要继续投资。蜜雪规划约16亿元相关建设投入,其中约14亿元用于国内供应链深度改造,约2亿元用于海外生产基地建设,鲜奶加工产线正是其中一环。
当然这笔钱的意义,也不止于让门店用上更好的牛奶。
蜜雪过去的成本优势,建立在标准化原料、大规模采购和高效配送之上。如今原料向短保鲜奶、冷链果汁和鲜烘咖啡豆升级,对仓储、运输和门店周转提出了更高要求。
19天短保的鲜奶需要控制库存和临期损耗,部分新产品也需要设备和操作流程配合。对于加盟商来说,产品升级带来的不仅是新的销售机会,还有新的管理要求。
蜜雪正在通过三温同车、送货入店、降低部分短保物料起订量等方式减轻门店负担。
但这些措施解决的是履约效率,不能代替最终的经营结果。如果一杯升级后的奶茶没有卖出足够多的新增销量,或者额外收入抵不过物料与损耗成本,加盟商仍然难以从原料升级中获益。
所以张渊强调供应链升级的投入要尽量由总部通过规模效应和效率改善消化,这实际上也是蜜雪整个加盟模式需要守住的底线。
对蜜雪来说,原料升级既要让消费者满意,也要让加盟商继续有钱赚。否则总部获得了品质升级的品牌收益,门店却没有获得相应的经营回报,这套模式很难长期维持。
把双方的收益放在一起看,差别就更明显了。
蜜雪借悦鲜活提升了产品品质和品牌形象,君乐宝则借蜜雪扩大了产品的销售半径。前者更接近消费者,后者更接近生产端。
蜜雪得到的是消费者看得见的产品升级,君乐宝得到的是消费者未必关心的原料订单。一笔看似互利的合作,双方积累的资产却并不相同。

悦鲜活的规模红利,正在遭遇溢价考验
把君乐宝和蜜雪的账放在一起,有几个问题值得追问。
首先,悦鲜活能否借蜜雪扩大品牌影响力?
短期看,悦鲜活出现在了更多蜜雪门店中,获得了过去难以触及的消费场景。
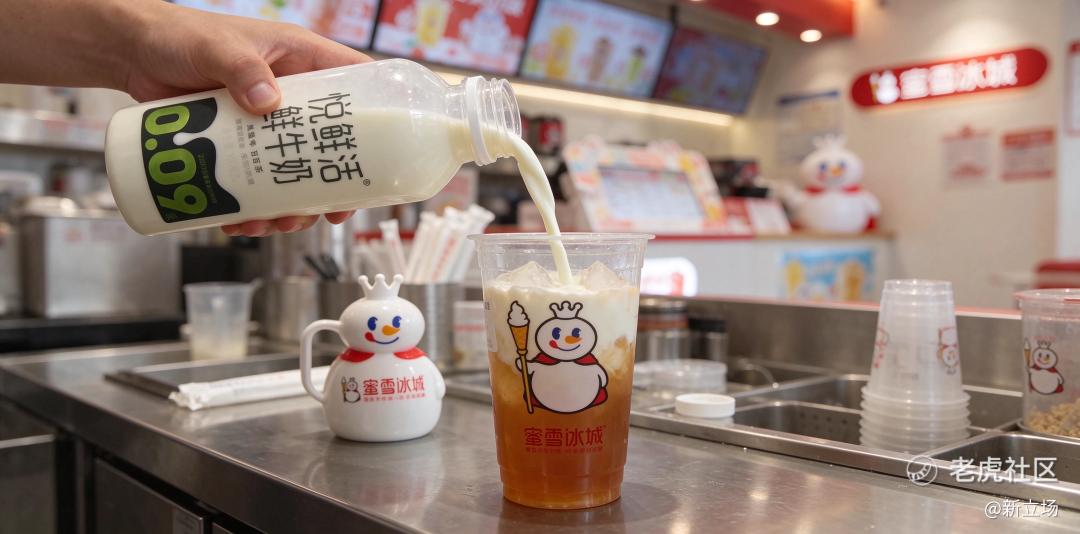
茶饮店用奶,通常会根据采购规模和门店操作需要选择B端专用规格,与零售包装有所区分。悦鲜活此次合作的一个特点,是部分门店直接使用带有其品牌标识的瓶装产品,消费者能够看到牛奶来自哪里。
对君乐宝来说,这当然是一笔不错的品牌曝光。问题在于,品牌被看见,并不等于消费者愿意在其他场景中继续为它支付溢价。
在商超冷柜,悦鲜活以独立品牌面对消费者,产品品质、营养指标和价格都由它自己表达。
到了蜜雪,消费者购买的主体变成一杯奶茶。鲜奶品质可以提高这杯产品的吸引力,但消费者最终记住的,很可能首先是蜜雪提供了一杯更好的奶茶。
这也使双方后续的品牌联动变得重要。菜单是否持续突出悦鲜活、包装和门店物料能否保留其标识、联合营销能否带来独立品牌的认知增长,都会影响君乐宝最终得到多少品牌价值。
但相比消费者记住谁,另一个问题可能更加现实。悦鲜活越卖越多,高端品牌的利润优势还能守住多少?
君乐宝招股书里已经出现了值得关注的变化。
2023年到2025年,君乐宝鲜奶产品平均售价从每公斤10.8元降至9.4元。期间鲜奶业务销量持续增长,规模扩大并没有伴随平均售价持续上行。
具体到悦鲜活,2026年上半年收入同比增长67.1%,毛利率却从去年同期的40.7%下降至39.4%。
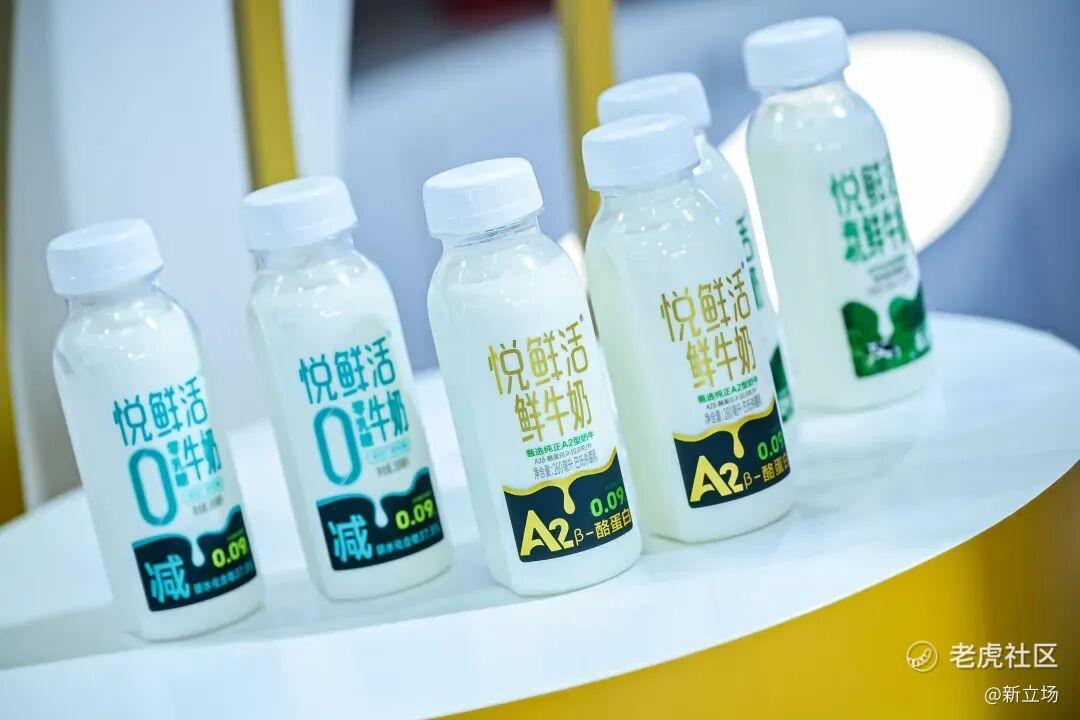
更值得注意的是,同期君乐宝鲜奶品类整体毛利率从36.7%升至36.9%。也就是说,悦鲜活比鲜奶业务整体高出的毛利率,从去年同期的4个百分点缩小到了2.5个百分点。品牌越卖越好,盈利优势反而有所收窄。
虽然这组数据无法证明蜜雪已经压低了悦鲜活的供货价格,但它也反映了一个更值得君乐宝重视的趋势:悦鲜活正处于销量高速增长、品牌毛利率下降的阶段。未来如果B端业务进一步放量,君乐宝需要警惕规模增长继续稀释高端品牌的盈利优势。
对于君乐宝来说,蜜雪的规模越大,订单越有吸引力;但当一个客户拥有数万家门店时,其采购价格、产品规格和配送要求,也会对供应商产生越来越大的影响。
目前这种依赖还谈不上严重。招股书显示,2025年君乐宝前五大客户合计仅占总收入的7.3%,最大客户占比2.3%。
此时再回头看2024年双方合资建设的雪王牧场,就会发现这段合作关系还有一层意味。
共同建设牧场,意味着双方的合作已经从简单采购延伸到生产源头。这会增加双方合作的稳定性,也会让奶源标准、加工成本和供应安排更加透明。
但蜜雪同时也在建设自己的鲜奶加工能力,持续完善仓配体系。
这意味着君乐宝未来面对的,可能不再只是一个购买鲜奶的茶饮客户,而是一家越来越懂奶源、懂生产、懂冷链成本的食品饮料企业。
外部竞争同样在加剧。今年5月,伊利推出独立鲜奶品牌“秒鲜”,采用与悦鲜活类似的INF0.09秒瞬时杀菌技术。两款产品保质期均为19天,每100ml均含有3.6g蛋白质和120mg钙。
据《21世纪经济报道》走访,北京部分商超内,两款产品按单位容量折算的零售价已经相当接近。
悦鲜活当年凭借工艺创新建立的产品差异化,正在被头部乳企迅速追赶。当杀菌技术、保质期和营养指标逐渐趋同,高端鲜奶竞争就会从技术卖点重新回到品牌、渠道与成本。
这些问题叠加之后,悦鲜活的处境已然清晰。
一方面,伊利、蒙牛等企业正在追赶其产品技术和市场份额;另一方面,蜜雪这样的超级渠道正在为它打开更大的销售空间,也可能逐渐提高对供应商成本和效率的要求。
前一场竞争,考验悦鲜活能否守住高端品牌溢价;后一场竞争,则关乎君乐宝能否在大客户面前守住合理利润。

写在最后
跳出这桩合作看,原料升级已是现制饮品行业的集体动作。古茗、茶百道等茶饮品牌都在都在不同程度上升级鲜奶、果汁和其他原料。
原料确实在变好,但客单价也在同步上移。
过去,消费者愿意为好原料支付多少溢价,更多由原料品牌自己决定。如今,随着大型连锁茶饮品牌不断向上游延伸,越来越多优质原料进入规模化采购体系,原料品牌需要同时接受消费者和大客户两套定价逻辑的检验。
燕麦奶品牌OATLY提供了一个值得参考的案例。
它曾借助精品咖啡和连锁咖啡渠道建立植物基饮品认知,后来又逐步拓展零售市场。但当咖啡渠道竞争加剧,客户对采购成本越来越敏感时,依靠B端渠道建立的市场规模,也开始面临价格和利润压力。
这说明,大客户既可以成为原料品牌的增长助推器,也可能成为重新考验其品牌溢价能力的力量。
悦鲜活和蜜雪的合作,也正在经历类似的商业关系。
*题图及文中配图来源于网络。
精彩评论