本资料仅供参考,面向香港投资公众及相关境外(包括中国境外)投资者及中国内地合格投资者提供,并不构成亦不应被视为在中国内地向非中国内地合格投资者的任何个人或实体进行任何形式的要约、招揽、推广或销售。


现金长流,价值长青
首只聚焦港股与日股双市场的现金流ETF
被纳入ETF通啦!
南方东英野村富时香港日本股票现金流聚焦指数ETF
(股份代码:03535)
于11月9日正式开放南向通交易!
无需QDII、投资港股及日股
一键配置“高现金流+高股息”优质企业
2026年下半年,AI叙事正在经历一轮重新定价,部分美股科技巨头现金流承压,放大了市场对盈利质量的审视。
与此同时,日本股市近年因治理改革迎来结构性重估。随着企业资本效率的改善,账上长期沉淀的现金正通过回购与分红回流股东,推升了日股整体的回报预期。
南方东英野村富时香港日本股票现金流聚焦指数ETF(03535)的底层指数通过“自由现金流+股息率”双重筛选,以65%港股及35%日股的配置,聚焦兼具现金生成能力与回报意愿的优质企业。
自2026年11月9日起,03535正式纳入ETF南向通,为内地投资者提供直投港日“现金牛”资产的新通道。

PART 01
为什么“现金流”
能成为当下的核心资产?
2026年下半年,由AI驱动的全球资本开支扩张引发了市场对盈利质量的审视。随着部分科技巨头面临自由现金流转负的压力,市场的定价逻辑正从单纯关注资本开支的“增长叙事”,转向考量投资回报的“现金流叙事”。
在这一背景下,那些无需过度依赖外部融资、自身经营可产生充裕现金流的企业,其财务韧性受到了更多关注。
巴菲特有一个被反复引用的概念——“股东盈余”:即净利润加上折旧和摊销等非现金支出,再减去企业为了维持竞争地位所需的资本开支。在他看来,这种扣除必要投入之后,真正可由股东支配的现金,是企业价值的重要衡量尺度。
这套逻辑也贯穿了巴菲特的日股投资。其主要持仓——日本五大商社拥有广泛的业务基础,能够持续创造现金流,同时具备审慎的资本配置、持续分红、合理回购和相对克制的高管薪酬制度。从2019年首次建仓至今,伯克希尔·哈撒韦对五大商社的持仓市值已从约65亿美元升至近400亿美元ⅰ。
在评估企业股东回报的可持续性时,充沛的自由现金流是一项重要的指标。它不仅是企业实施分红与回购的底层资金来源,也意味着企业在面对外部融资环境变化时,具备相对更强的资金自给能力与财务缓冲空间。
这一逻辑也在日本股市的长期表现中得到了印证。在2007年5月至2026年6月的近20年长周期中,东证500成分股的年化总回报率为2.6%;而同样基于东证500成分股、采用“筛选近3年自由现金流收益率最高”的策略构建的自由现金流指数,其年化总回报率则达到了8.6%ⅱ。
PART 02
重估日本:
股东回报、宏观与资金面的三重共振
如果要在全球主要市场中寻找“现金流逻辑”具代表性的样本,日本是一个突出的案例。当前日股的结构性重估,建立在三个相互支撑的维度之上。
01
企业治理改革显著推升股东回报
日本企业长期保持着较为稳健的资产负债表,充沛的现金储备为其提供了较强的投资和股东回报空间。截至2026年6月,日本东证指数成分股现金及等价物占总资产的比例约10%,远高于美国标普500指数和欧洲斯托克600指数ⅲ。
各地区主要股指成分股现金及等价物占总资产的比例
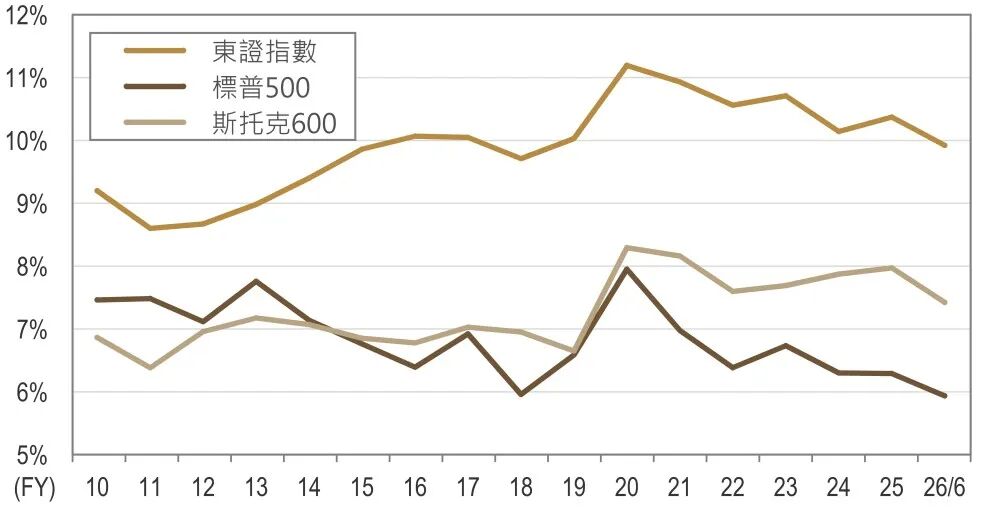
资料来源:彭博,摩根大通,截至2026/6/30,不包括金融板块。
日本监管近年来的企业治理改革,正促使这些财务资源向股东回报倾斜,提振了投资者对日本股市的信心。
机构投资者敦促:自 2014 年《受托责任守则》与 2015 年《公司治理守则》相继推出以来,日本机构投资者正更积极地行使股东权利,主动要求企业提升资本效率。
东京证券交易所改革:交易所更是自2023年起要求市帐率(PB ratio)长期低于1倍的企业必须交代如何改善资本效率,并提交提高派息率与回购的具体方案。
在制度推进下,日本企业的资本分配发生了显著转变。摩根大通的资料显示,日本企业宣布的回购金额从2024年的18万亿日圆增至2025年的22万亿日圆,总股东回报率从2018年的不到50%升至2025年的超60%ⅳ。
东证指数公司派息及回购趋势
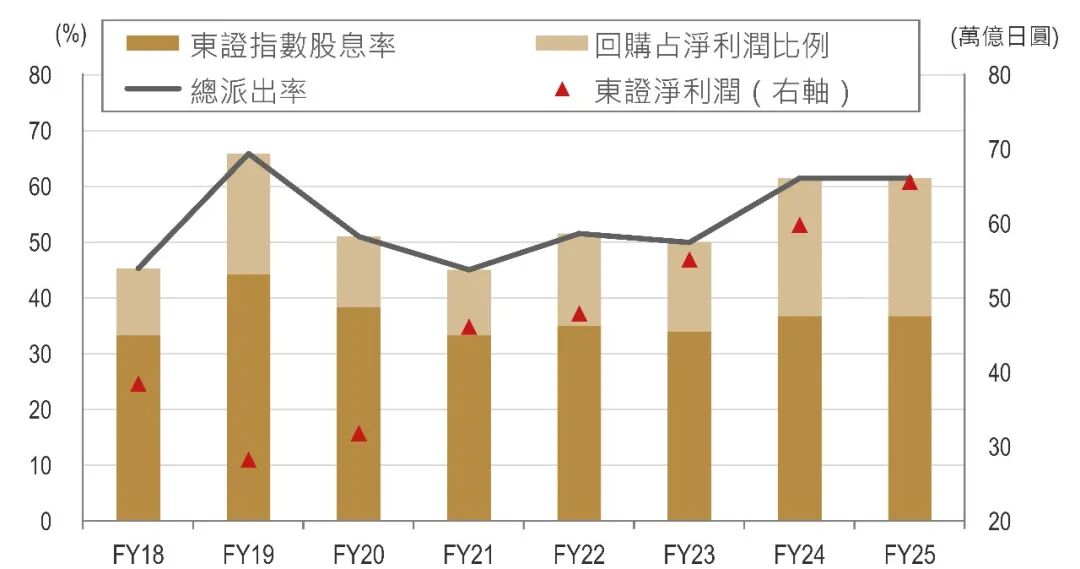
资料来源:摩根大通,QUICK,截至2025年底,东证指数成分股总数据截至2026年8月底,基于已执行的股票回购。
02
告别通缩,日本经济呈现正向循环
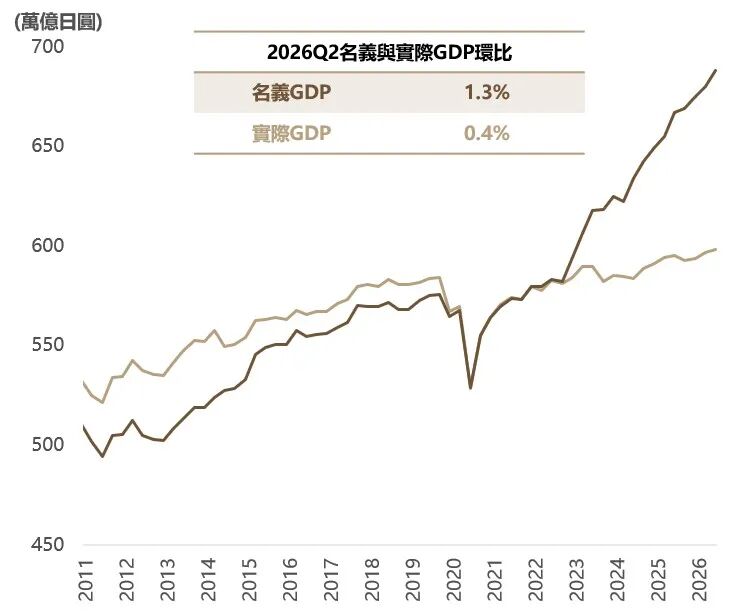
近年来,日本经济正逐步走出“失去的三十年”,名义GDP持续高于实际GDP,温和的通胀环境为日股的利润修复与价值重估提供了宏观层面的支撑。
名义GDP持续高于实际GDP ⇒ 告别通缩
资料来源:日本内阁府、万得、南方东英,截至2026年6月。
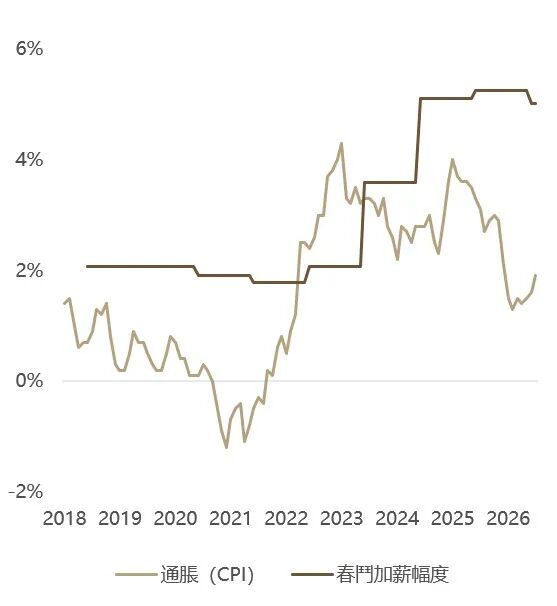
薪资与物价之间呈现出温和的正向循环。在薪资端,2026年春斗最终加薪率达到5.01%,连续第三年超过5%ⅴ。薪资增长带动消费回暖,进而支撑企业营收与利润,而企业盈利的改善又为进一步的加薪与资本开支提供了基础。
春斗加薪幅度 vs. CPI通胀
资料来源:日本联合会、日本总务省、万得、南方东英,截至2026年7月,春斗结果为年度数据;CPI为月度数据。
03
全球资本再配置,外资流入趋势明显
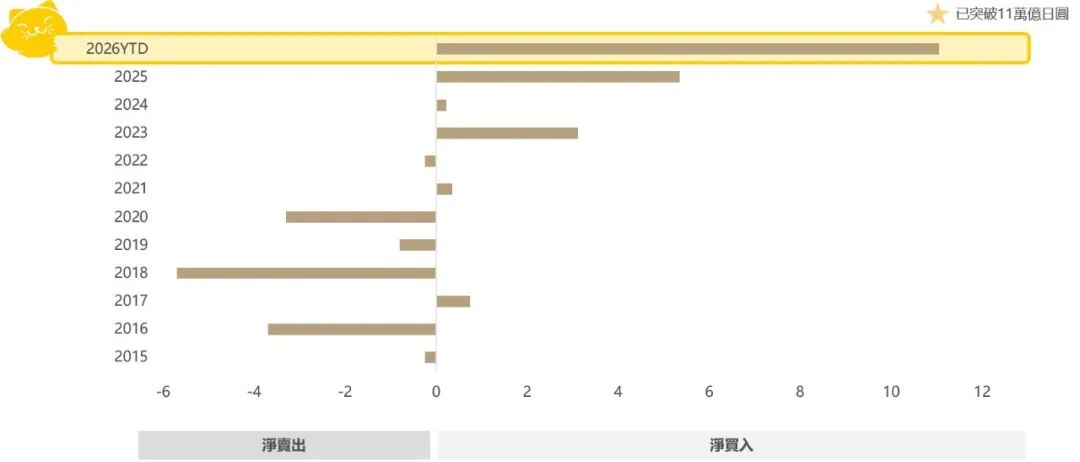
在上述企业治理改革与宏观经济向好的共同作用下,日本股市获得了显著的外资流入,外资自2023年起持续回流日股。资料显示, 2026年以来,外资净流入已突破11万亿日圆,创近13年新高(2025年全年为5.4万亿日圆)ⅵ。外资的持续流入,有望帮助日本股市维持增长动能。
海外投资者历年对日股的净买入额(万亿日圆)
资料来源:彭博,日本交易所集团,截至2026/10/28。
PART 03
03535:一键布局港日双市场,捕捉高现金流优质资产
南方东英野村富时香港日本股票现金流聚焦指数ETF(03535)追踪富时ETF通香港日本现金流聚焦指数,采用约65%港股 + 35%日股的配置结构,底层资产聚焦于中国香港及日本市场上具备充沛自由现金流、且有意愿回馈股东的优质企业。该指数由两个子指数构成:
约65%配置于富时港股通现金流聚焦净税指数(港股子指数)
约35%配置于富时日本除REITs高收益现金流50 100%港元对冲净税指数(日股子指数)
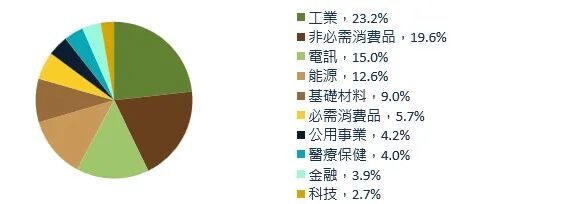
在组合设计上,指数兼顾了两地市场的优势:港股部分主要覆盖电讯、能源、工业等传统高现金流行业,日股部分则囊括了日本烟草、佳能、普利司通、本田等代表性企业,捕捉日本企业治理改革带来的股东回报提升红利。此外,日股部分采用100%港元对冲,旨在降低汇率波动对底层资产回报的干扰。
富时ETF通香港日本现金流聚焦指数行业分布
资料来源:富时罗素,截至 2026/9/30。
从实际数据来看,两个子指数在现金生成能力上均具备优势。截至2026年9月,港股子指数的自由现金流收益率为14.1%,高于恒生指数的10.5%;日股子指数的自由现金流收益率为5.0%,高于东证指数的2.6%ⅶ。
综合表现看,两个子指数均跑赢大盘。自2021年以来,日股子指数累计涨幅超过370%,同期东证指数约128%;港股子指数累计涨幅约86%,同期恒生指数为负回报ⅷ。
03535港股/日股子指数均跑赢本地市场旗舰指数
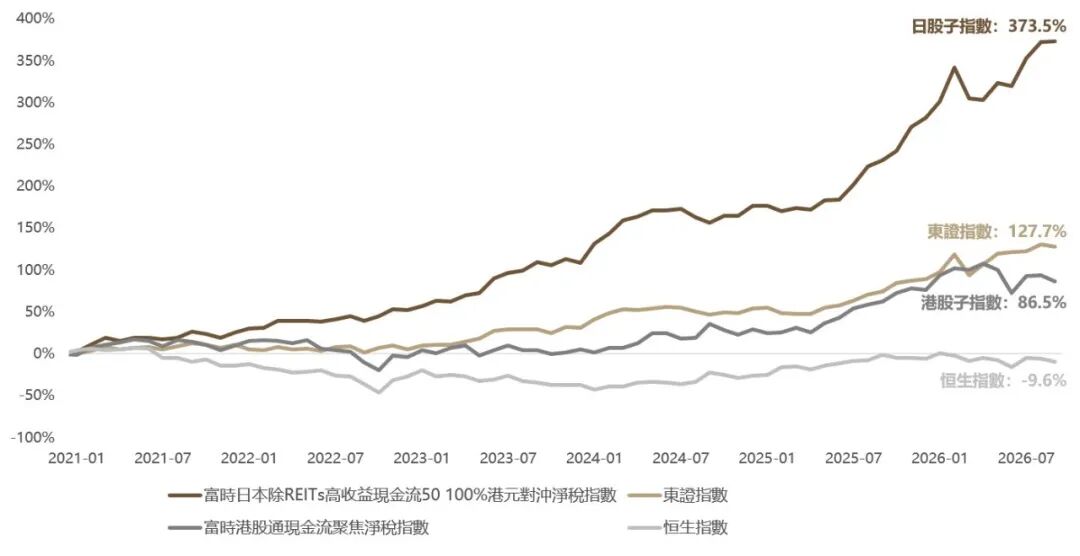
资料来源:彭博,2021/1/1至2026/9/30,回报数据为价格回报。相关结果基于历史回测,仅用于说明目的,并不构成对未来表现的任何指示、承诺或保证。所采用的数据仅供示意参考,并不代表亦不保证实际可能实现的回报。
自基准日(2020年3月20日)起至2026年9月30日,富时ETF通香港日本现金流聚焦指数累计上涨近193%。
富时ETF通香港日本现金流聚焦指数历史表现
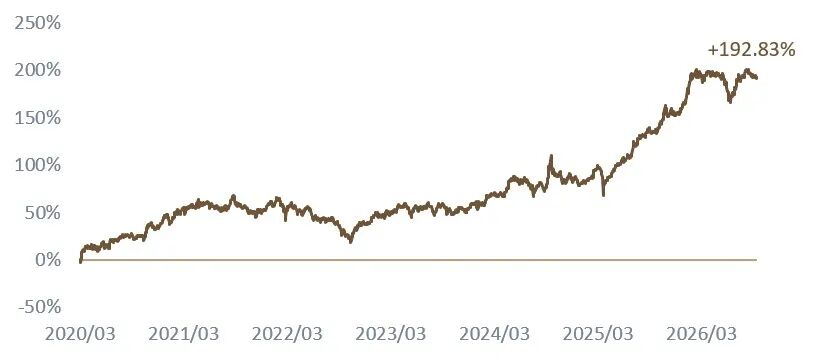
资料来源:富时罗素,彭博,2020/3/20-2026/9/30。相关结果基于历史回测,仅用于说明目的,并不构成对未来表现的任何指示、承诺或保证。所采用的数据仅供示意参考,并不代表亦不保证实际可能实现的回报。
随着03535正式纳入ETF南向通,内地投资者无需占用QDII额度,即可通过港股通直接配置这一篮子横跨港股与日股的“现金牛”资产,一键参与日本市场的结构性重估。
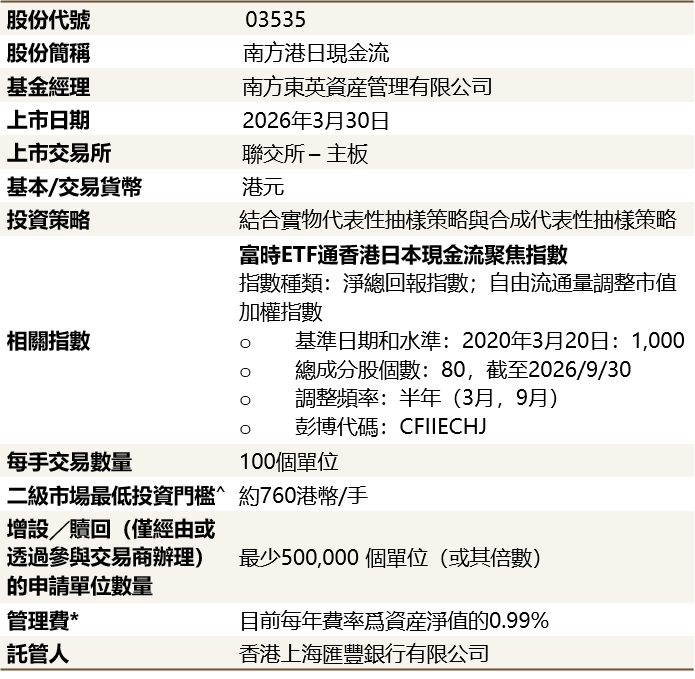
资料来源:南方东英。^估计资料仅供参考,截至2026年10月30日。*务请注意,某些费用可藉向单位持有人发出一个月的事先通知而增加至允许上限的金额。详情请参阅章程第一部分“费用及收费”一节。
ⅰForbes,截至2026/1/21。
ⅱ晨星公司,纳斯达克指数研究与开发部,截至2026/6/30。
ⅲ彭博,摩根大通,截至2026/6/30,不包括金融板块。
ⅳ摩根大通,QUICK,截至2025年底,东证指数成分股总数据截至2026年8月底,基于已执行的股票回购。
ⅴ彭博,截至2026年7月。
ⅵ彭博,日本交易所集团,截至2026/10/28。
ⅶ彭博,截至2026/9/30。
ⅷ彭博,2021/1/1至2026/9/30,回报数据为价格回报。相关结果基于历史回测,仅用于说明目的,并不构成对未来表现的任何指示、承诺或保证。所采用的数据仅供示意参考,并不代表亦不保证实际可能实现的回报。

免责声明及重要提示:
本资料仅供参考之用,并面向香港投资公众、相关境外(包括中国境外)投资者及中国内地合格投资者提供,并不构成亦不应被视为在中华人民共和国境内(就本声明而言,不包括香港特别行政区、澳门特别行政区及台湾地区)向非中国内地合格投资者的任何个人或实体进行任何形式的要约、招揽、推广或销售。
南方东英所提供之相关境外基金资料仅供香港投资公众、境外投资者及中国内地合格投资者参考,不构成公开发售、投资建议或任何形式的投资推介,亦无意面向或针对非中国内地合格投资者的任何中国内地投资者或潜在投资者。南方东英不就任何人士依赖本资料而作出之行为承担责任。
本资料仅供指定接收方使用,未经南方东英事先书面同意,不得在任何司法管辖区内全部或部分复制、转发、分发或作其他用途,惟在该等行为于相关司法管辖区属违法之情况下,任何该等复制、转发、分发或使用均被严格禁止。
本资料所述产品(若有)得到香港证券及期货事务监察委员会(“证监会”)认可。有关认可并不意味着获得证监会官方推介。如欲获取投资之意见,请咨询阁下的专业法律,税务和财务顾问。
投资涉及风险。过往的业绩数据并不预示未来的业绩表现。投资者应仔细阅读有关基金的销售文件及产品资料概要,以获取进一步资料,包括当中所载之产品特色及所有风险因素。投资者不应仅凭本资料作出投资决定。本资料不适用于禁止其分发或发送的司法管辖区。
本资料并不具法律约束力。南方东英在编制本文件时合理地相信本文件所载资料是准确及完整的,不会就因任何人士不当使用本文件全部或任何部分内容而产生或因依赖该等内容而引致的任何损失承担任何责任。本资料并不授予收件人任何使用所载资讯的版权或知识产权(不论是直接,或非直接,或暗示)。 在未经南方东英书面同意下,不得复印,分发或复制本资料内之任何资料或任何部分。
本资料所述产品(若有)或面临地域、市场、行业或投资工具集中风险。相比具有更多元化投资组合的基金,本资料所述产品的价值波动可能更大。
有关指数提供者免责声明,请参阅相关基金的发售文件。本资料由南方东英编制,并未经证监会审阅。
发行人:南方东英资产管理有限公司
文章原文

精彩评论