财华社讯,11月12日,半导体靶材龙头江丰电子<$300666.SZ(300666.SZ)$>向港交所主板递交上市申请,招商证券国际担任独家保荐人。
公司A股已于2017年在深交所创业板上市,若H股发行完成,将形成A+H双融资平台。
站上AI风口的江丰电子,过去一年以来获得资金的热捧,A股股价累计涨幅超130%,总市值超580亿元。
靶材守擂、零部件爬坡:10.3%全球份额与1.4%国内排位的两面
江丰电子核心业务包括超高纯金属溅射靶材与半导体精密零部件。靶材用于PVD工艺,形成芯片导电层、阻挡层及接触层薄膜,产品覆盖铝、钛、钼、铜、钨五大金属体系;公司已进入7纳米、5纳米乃至3纳米节点。
精密零部件包括showerhead、硅电极、加热器、金属腔体、静电吸盘、高真空精密阀门等,覆盖PVD、CVD、蚀刻等八大核心工艺。
市场份额呈现明显的“两头”:根据弗若斯特沙利文,2025年全球超高纯金属溅射靶材市场277亿元,江丰电子以29亿元、10.3%排名全球第二;中国市场以23.3%排名第一;若只看半导体芯片用靶材,公司全球份额14.9%、中国份额37.8%,均居前列。
但在中国半导体精密零部件市场,公司在国内供应商中仅排名第三,份额1.4%,尽管在showerhead细分市场排名国内第一。份额低、市场大,说明零部件业务仍处爬坡早期。
递表港股:满产靶材+在建韩国基地,江丰电子等钱“下锅”
江丰电子并不缺故事,其客户已覆盖全球前十大晶圆代工厂、全球前十大IDM及中国前五大半导体设备商。
公司的靶材产品已进入3纳米供应链,半导体精密零部件则被定位为公司的第二增长曲线。但现实约束也很明确:靶材产能接近饱和,零部件仍在爬坡。
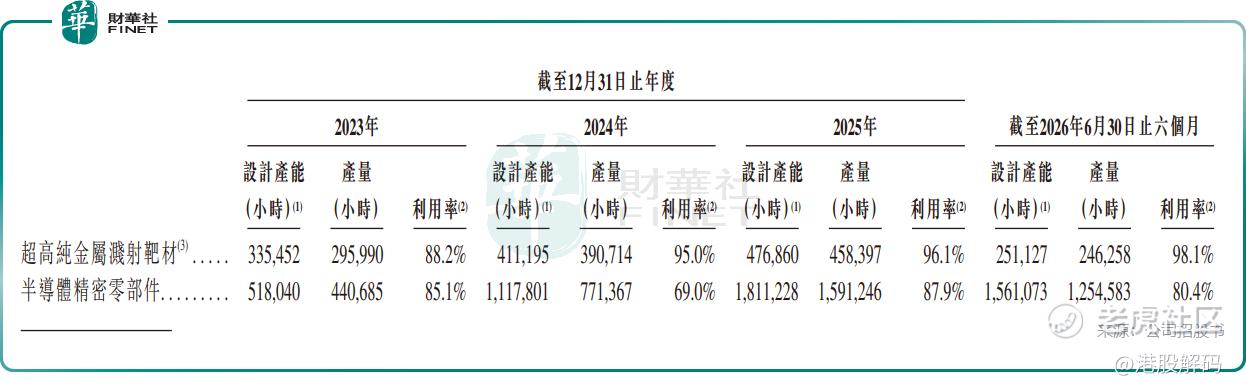
截至2026年6月30日,公司在国内运营17个生产基地,靶材集中于宁波余姚,并正在韩国建设溅射靶材基地。2023年至2025年,主要靶材产能利用率分别为88.2%、95.0%、96.1%,2026年上半年升至98.1%;零部件产能利用率则为85.1%、69.0%、87.9%和80.4%。靶材满产、零部件爬坡,募资自然指向扩产能、补产品、建海外基地。
对于H股上市募资用途,包括:产能扩张及新产品商业化、持续研发、战略投资及/或收购、营运资金等。具体覆盖精密零部件产线扩建、以磷化铟(InP)为代表的化合物半导体材料商业化,以及余姚(黄湖)基地新增钽靶、钨靶等先进制程靶材产线。
H股承载的并不只是“国际化融资”,更现实的诉求是“就地融资、就近扩产”。
收入涨三成,毛利却向下
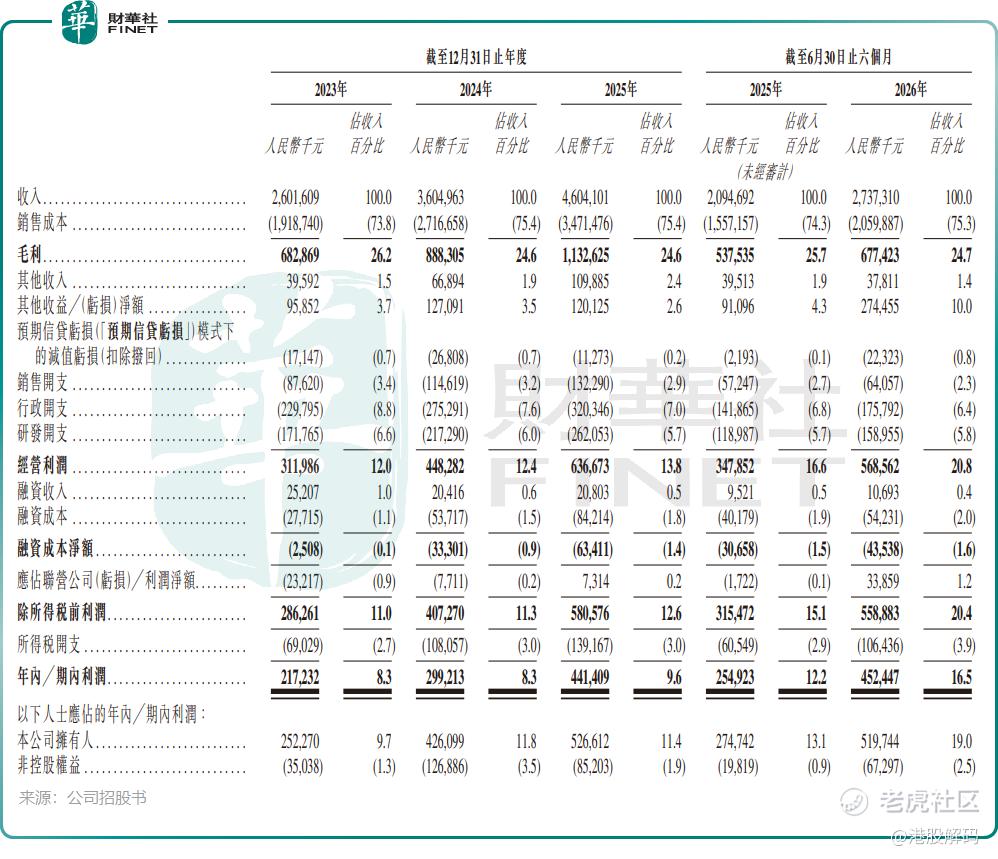
招股书显示,公司收入由2023年的26.02亿元(人民币,下同)增至2025年的46.04亿元;期内利润由2.17亿元增至4.41亿元。2026年上半年,收入27.37亿元,同比增长30.7%;期内利润4.52亿元,同比增长77.5%,半年利润已超2025年全年。
但收入猛增的同时,整体毛利率由2023年的26.2%降至2026年上半年的24.7%,半导体精密零部件毛利率更从23.3%降至11.9%。利润跳升的成色,值得拆开看。
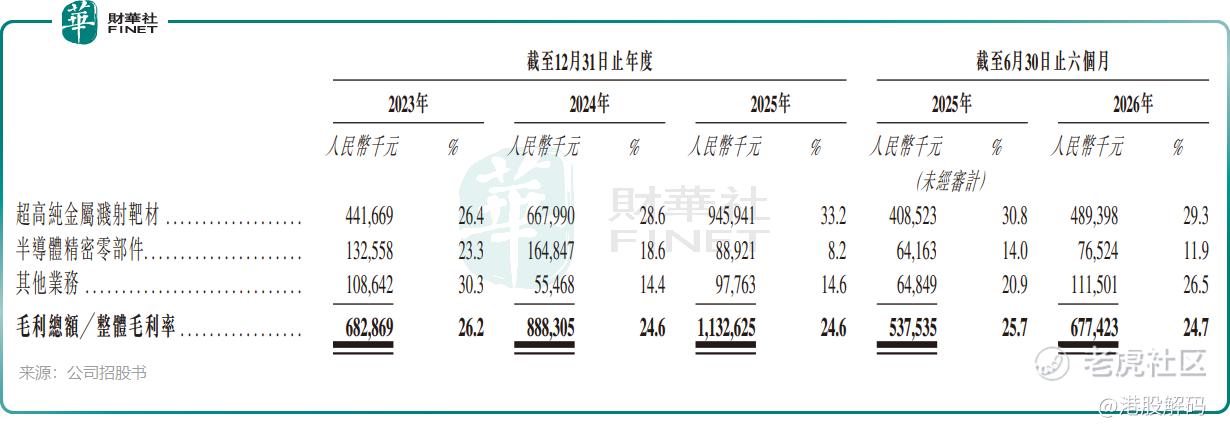
收入结构上,增速最快的恰是毛利率最低的零部件业务。靶材收入由2023年的16.73亿元增至2025年的28.50亿元,2026年上半年16.71亿元,同比增长26.1%;零部件由5.70亿元增至10.84亿元,2026年上半年6.45亿元,同比增长40.6%;其他业务2026年上半年4.22亿元,同比增长35.6%。零部件收入占比由21.9%升至23.6%,在算术上拉低整体毛利率。
毛利率走势更直接:靶材毛利率由2023年的26.4%升至2025年的33.2%,2026年上半年回落至29.3%;零部件由23.3%降至2025年的8.2%,2026年上半年回升至11.9%,仍低于上年同期14.0%。公司解释,靶材毛利率下滑因超高纯金属采购价上升;零部件则因新产品商业化初期、规模经济未形成,以及竞争压力延续。
现金流与债务同样关键。2024年经营活动所用现金流净额0.96亿元,2025年回升至4.70亿元,2026年上半年3.29亿元;但2023年至2025年资本开支分别为8.49亿元、13.79亿元、12.91亿元,2026年上半年7.14亿元,经营现金流始终未能覆盖资本开支。借款总额由2023年末的10.04亿元升至2026年9月末的49.18亿元,负债权益比率由25.7%升至2025年末的77.3%,2026年6月末回落至66.9%,流动比率由2.2降至1.5。公司仍处“扩产—借款—再扩产”的资本开支周期。
别只看“全球第二”:供应商集中、债务抬升、海外收入占比下降
风险不止毛利率。其一,行业周期与需求波动可能影响产能利用率和价格。
其二,客户认证周期长达两至三年,新产品导入不及预期会拖慢零部件爬坡。
其三,供应商集中且关联采购突出:2023年至2025年及2026年上半年,最大供应商采购占比分别为18.1%、29.8%、33.5%和38.8%,前五大供应商合计占比由48.6%升至54.9%。
其四,韩国基地建设、海外认证与本地化运营存在执行不确定性。
其五,债务与资本开支压力上升,若经营现金流改善不及预期,财务灵活性将受约束。
其六,海外收入占比由2023年的44.0%降至2026年上半年的29.4%,地缘、制裁与贸易政策变化仍需跟踪。
其七,A/H股价差异、流动性与单一最大股东集团(姚力军控制23.71%投票权)的治理影响也需纳入观察。
A+H之后:江丰电子要证明的不是份额,是利润
若成功实现“A+H”两地上市,江丰电子要证明的并不是份额,一面是全球第二的份额、98.1%的靶材产能利用率、仍在扩张的市场空间,以及从靶材延伸到零部件的平台化路径;另一面是降至24.7%的整体毛利率、仅1.4%份额的零部件业务、显著放大的借款。
对投资者而言,江丰电子的H股故事,核心不是“全球第二”本身,而是“全球第二”能否转化为可持续的经营利润和现金流。若产能爬坡顺利、高价值靶材占比提升、零部件规模效应显现,平台化逻辑有望兑现;反之,若毛利率继续承压而利润依赖非经营收益,估值就需要为“利润质量”打折。
精彩评论