英伟达(NASDAQ: NVDA)的领导层危机已经升级:从一桩难堪的个人丑闻,演变为可能造成重大影响的公司治理难题。
核心要点
-
英伟达领导层危机已经升级,从一桩难堪的个人丑闻,演变为具备潜在重大后果的公司治理问题。
-
缺乏清晰的继任计划,为这家已然成为全球 AI 投资周期核心的企业,带来了一项全新且棘手的风险。
-
相关涉案指控,令本就在中美之间业务布局敏感的英伟达,又多了一层不确定性。
-
季报财报即将来临,投资者或将发现:就算业绩数据无比亮眼,也难以轻易化解高层层面的乱局。
从皮夹克到董事会出局?
事态发展快得超乎想象。
华尔街才刚刚在庆祝周三AI板块回暖——CoreWeave(NASDAQ: CORW)暴涨25%,英伟达反弹,整个半导体板块重拾强势,一则令人不快的头条新闻便骤然袭来,搅乱盘后行情。
据媒体报道,在爆出两段婚外情相关报道后,英伟达董事会正考虑罢免创始人兼CEO黄仁勋;其中一段关系的女方任职于新加坡Megaspeed公司,相关报道提及芯片流转方面的争议,另一段则牵扯英伟达一名资深高管。
英伟达董事会于周三召开内部会议以决定黄仁勋的去留,并已与外部机构合作遴选新任CEO候选人,其中包括考虑任命一位过渡时期首席执行官。
消息一出,英伟达盘后股价随即大跌约8%,美股盘前跌幅收窄至7.02%。
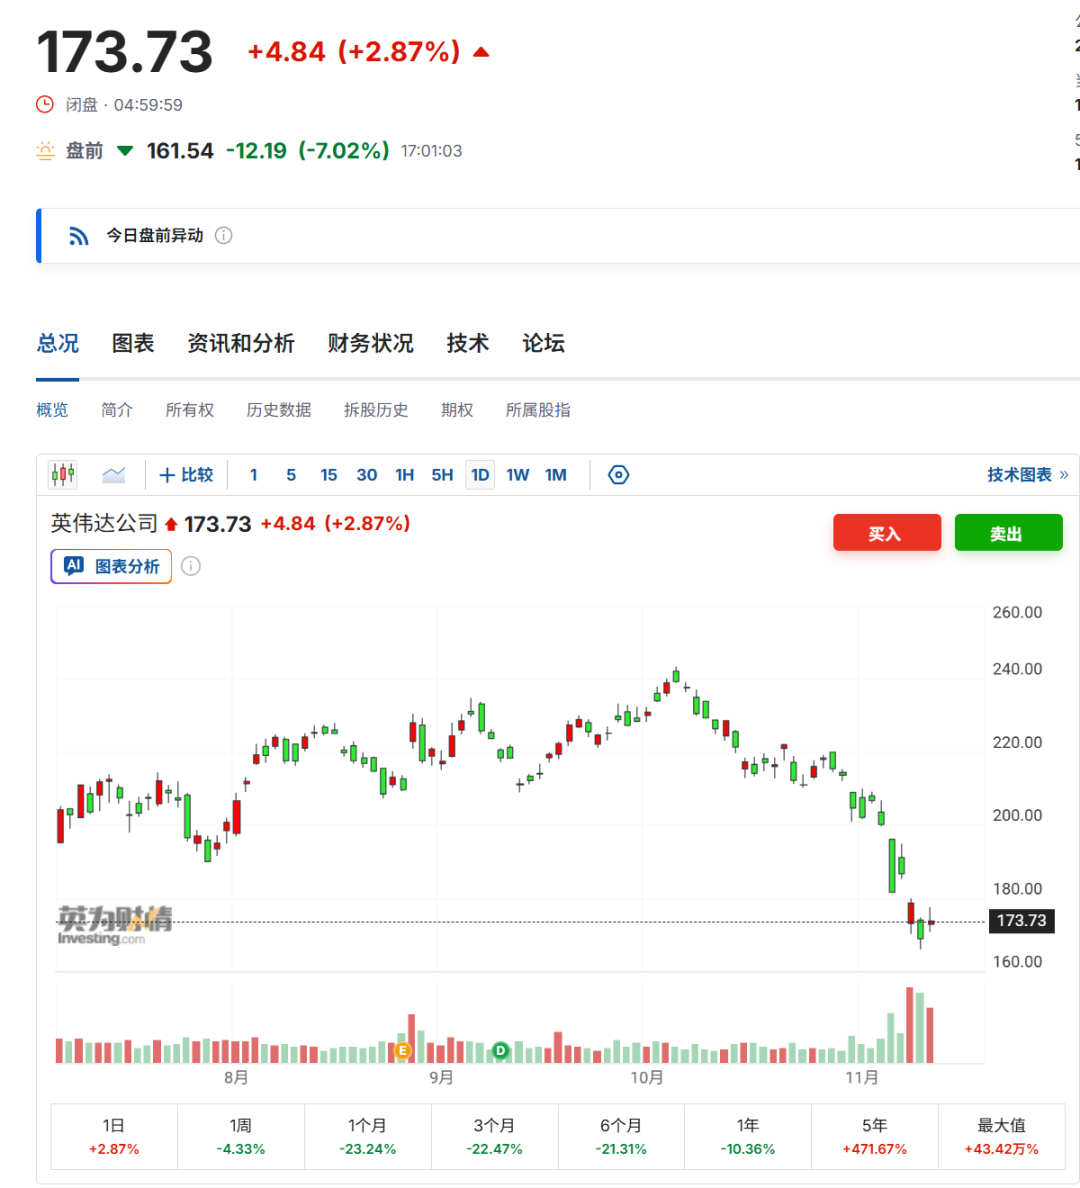
对于在常规交易时段引领AI板块复苏的英伟达而言,这是一次相当剧烈的行情反转。
但更大的问题并非个人丑闻本身。企业史上有大量高管私生活被公之于众,却并未实质性改变公司盈利前景的先例。
真正的麻烦在于:个人行为引发市场对公司治理、利益冲突、合规风险的质疑,同时让人怀疑董事会能否有效管控企业掌舵人。
英伟达的领导层危机,已经从难堪的私人风波,升级为影响深远的治理危机。
而在上述最后一点上,英伟达面临的局面格外特殊。
黄仁勋不只是首席执行官,他还是联合创始人、技术布道者、头号业务推销员,也可以说是全球AI 投资热潮中辨识度最高的人物。
多年以来,投资者实际上是同时押注两件事:英伟达的技术,以及黄仁勋的战略远见。
如今华尔街不得不直面一种可能性:这位一手缔造AI帝国的人,下个季度或许就不再执掌这家公司。
停留在纸面的继任计划
比起私生活相关爆料,更令市场担忧的是,公司显然没有一套可靠的继任方案。
黄仁勋此前曾对传统继任规划持怀疑态度,更偏好依靠直接沟通、信息充分共享搭建起来的组织模式。
在创始人牢牢掌控大局、产品卖得热火朝天、投资者把每一场AI行业大会都视作他个人加冕仪式的阶段,这套模式固然可行。
可一旦董事会需要仓促替换CEO,这套模式就会暴露出巨大问题。
英伟达自身的监管申报文件就警示过:公司高度依赖现有核心管理团队,继任机制不完善,会损害战略规划与执行落地。
而且我们现在讨论的,并不是一家节奏平缓的传统工业集团的CEO更替。
英伟达身处多重矛盾的交汇点:半导体技术、超大规模云厂商资本开支、美国出口管制政策,还有中美之间愈发敏感的双边经贸关系。黄仁勋一直在斡旋处理这四大领域的复杂博弈。
无论谁接替他,接手的都将是一门盈利能力极强的生意,但同时也要承接盘根错节的合作关系、各类承诺以及跨境业务敏感问题 —— 这些东西无法随CEO职位一同简单交接。
公司拥有约42000名员工,储备了极为雄厚的技术人才。这构成强大的组织实力,却不代表能一夜之间诞生一位可以复刻黄仁勋影响力的接班人。
多年来市场愿意给英伟达估值溢价,很大一部分来源于其超强的执行能力。现在市场不得不重新评估:这份溢价当中,究竟有多大比重绑定在黄仁勋个人身上。
合规争议改变博弈逻辑
新加坡Megaspeed公司高管Alice Huang相关的争议格外受关注,市场焦点集中在英伟达高端芯片是否存在违规流转的问题。
美方相关调查关注Megaspeed是否存在英伟达高端芯片流向受限客户的情况。
上述相关指控尚未坐实,也没有确凿证据证明黄仁勋在知情情况下泄露敏感信息,或是参与违规技术转移。
事实上,英伟达独立董事曾在11月8日表态:没有理由相信公司机密或相关合规事项受到损害。
这一区分至关重要。
但本次调查带来了机构投资者最反感的一类不确定性 —— 这类风险,无法被简单折算进季度盈利预测。
第二段被曝光的恋情对象是英伟达医疗健康业务副总裁金伯利・鲍威尔(Kimberly Powell),这件事引出另一重风险:涉及资深高管的潜在利益冲突与企业合规问题。报道刊发时,英伟达与鲍威尔均未公开证实相关细节。
分开来看,两起事件性质各不相同。但叠加在一起,就形成了董事会越来越难压制的治理难题。
与此同时美国国会层面的审查不断加码,英伟达要同时应对领导层危机,以及中美两地客户、监管方带来的多重质询。
Polymarket数据显示,市场对英伟达CEO黄仁勋离职或被罢免的押注概率飙升。目前,黄仁勋在2026年11月30日前离职的概率已升至86%;到2026年12月31日升至91%,2027年3月31日进一步升至92%,2027年12月31日则达到93%。
芯片价值好定价,但黄仁勋的价值很难定价
眼前的财务冲击已经不容小觑。
受近期一系列风波影响,英伟达股价已经出现显著回撤;盘后再跌8%,说明投资者已经给黄仁勋离职的可能性计入一笔可观的风险溢价。
但事件的影响不止局限于英伟达股东。
这家企业已经是 AI 投资叙事的核心支柱之一。它的盈利、在手订单、业绩指引,会左右市场对半导体厂商、数据中心设备供应商、超大规模云厂商,还有负债高企的新一代云运营商的整体情绪。
英伟达一旦受挫,冲击往往不会只停留在这一只股票身上。
而发生这一切的时间点也格外尴尬。
公司将于11月17日发布季度财报。就在市场试图判断,经历一轮抛售之后AI投资周期能否重回正轨的节点,这场危机突然爆发。
正常情况下,交易员会聚焦GPU需求、毛利率、产品供货情况、云厂商资本开支承诺。
而现在,他们可能会发问:站出来宣读这份业绩展望的人,届时是否还掌管这家公司。
CFO可以把财报数字解释清楚,但这并不等同于安抚市场对公司领导层的焦虑 —— 英伟达的战略方向,长期和创始人深度绑定。
对于英伟达董事会,局面同样左右为难。如果保留黄仁勋,但不充分解决治理层面的隐患,不确定性会持续延续;如果在没有可靠继任计划的前提下将他罢免,又会带来另一整套经营执行层面的风险。
而市场,往往会为这两种结局同时索取风险补偿。
AI交易遇上了表格模型从未覆盖的全新风险
市场不会直接断定黄仁勋离开,就会彻底摧毁英伟达的商业前景。
公司的技术壁垒、软件生态、客户资源、已建成的业务体系,都是巨大的宝贵资产,价值并不完全依附于CEO个人。
投资者也不该把领导层风波,等同于AI算力需求骤然消失。
但在市场历练已久就会明白:估值倍数变动速度,远快于实体业务基本面的变化。
英伟达此前一轮反弹,证明投资者依然愿意相信AI盈利故事。而今日行情反转,说明市场对这家AI核心企业突然出现领导层真空,接受度极低。
和不及预期的毛利率预测、芯片延期发布不一样,分析师没法把这次事件简单套入折现现金流模型做测算。
华尔街懂得如何给下一代英伟达GPU估值,却还不知道该如何给 “没有黄仁勋的英伟达” 定价。
这就是摆在投资者面前的难题。在董事会给出明确说法之前,即便是一份再亮眼的财报,恐怕也难以平息这份疑虑。
精彩评论