国证成长100指数又调仓了,成分公司的业绩很多都是三位数的增长。2026年三季报拿出来,每一家都足够“封神”。
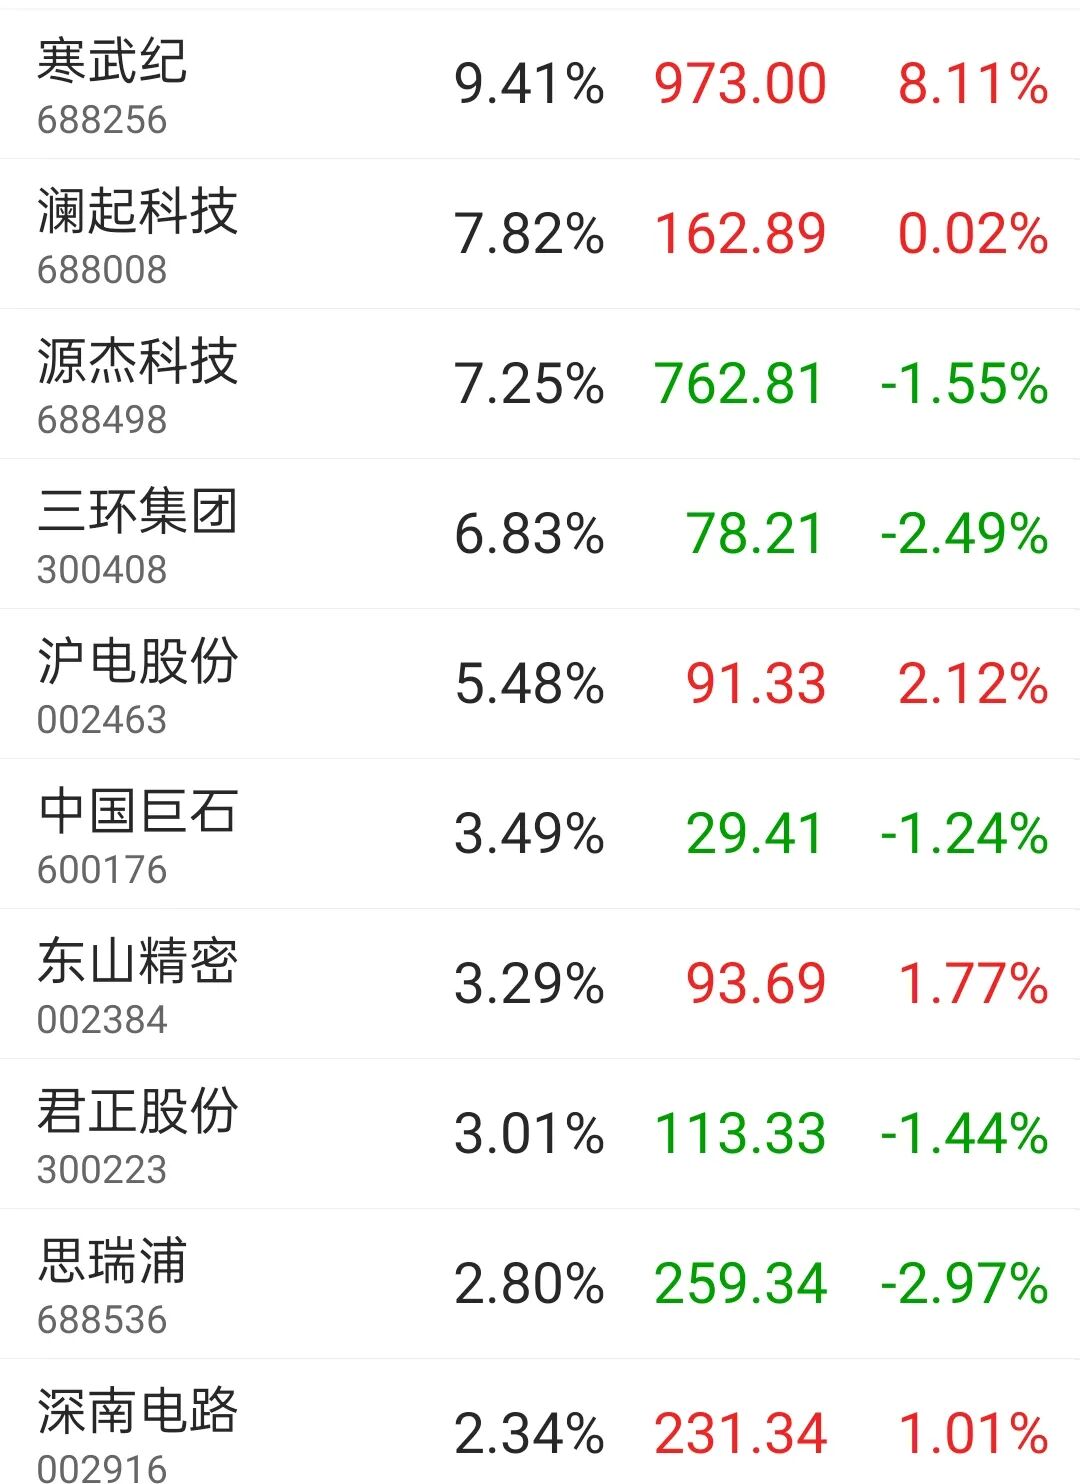
寒武纪前三季度营收95.26亿,同比增长106.76%;归母净利润37.15亿,同比增长131.49%。源杰科技营收16.09亿,同比增长319.83%;归母净利润10.24亿,同比暴增866.88%。沪电股份营收232.25亿,同比增长71.88%;净利润56.22亿,同比增长106.87%,其中三季度单季利润增速进一步拉到了160.77%。澜起科技净利润增长98.32%,三季度单季利润增速更是达到了161.98%。
三位数的增速,铺满屏幕。但“造神”的故事如果只讲到这里,就只讲了一半。
一、业绩是真的,但“便宜”是假的
单看PEG,这批公司看起来并不贵。寒武纪PE(TTM)大约140—175倍,对应131%的利润增速,PEG不到1.3。沪电股份PE约33倍,对应106%的增速,PEG只有0.3出头。澜起科技PE约53倍,PEG约0.5。源杰科技PE约114倍,对应866%的增速,PEG低到几乎可以忽略。
问题恰恰藏在这个“不贵”里。
PEG的分母,是当下的增速。而当下这批公司的增速,正处在各自产业周期中最陡峭的那一段。寒武纪的131%建立在国产AI芯片从几乎零收入到规模化交付的跳跃之上;源杰科技的866%建立在光芯片CW产品放量的初期爆发之上;沪电股份的106%建立在AI服务器PCB订单从“有”到“爆满”的斜率之上。增速越高,它回落的幅度和速度就越难预测,PEG的“便宜”也就越脆弱。一个866%的增速,明年变成200%,在绝对意义上依然是极高的增长,但相对于那个曾经按866%定价的估值,它就是一次剧烈的预期下修。
二、调仓在做什么:从“单点封神”到“整条链打包”
2026年11月的调样,把国证成长100指数的底色写得更清楚了。调样后,电子权重从57.1%升至64.2%,通信从6.4%升至11.6%,两者合计75.9%;前十大权重从54.6%降至45.8%。
这意味着两件事同时发生:行业更集中了,个股反而更分散了。
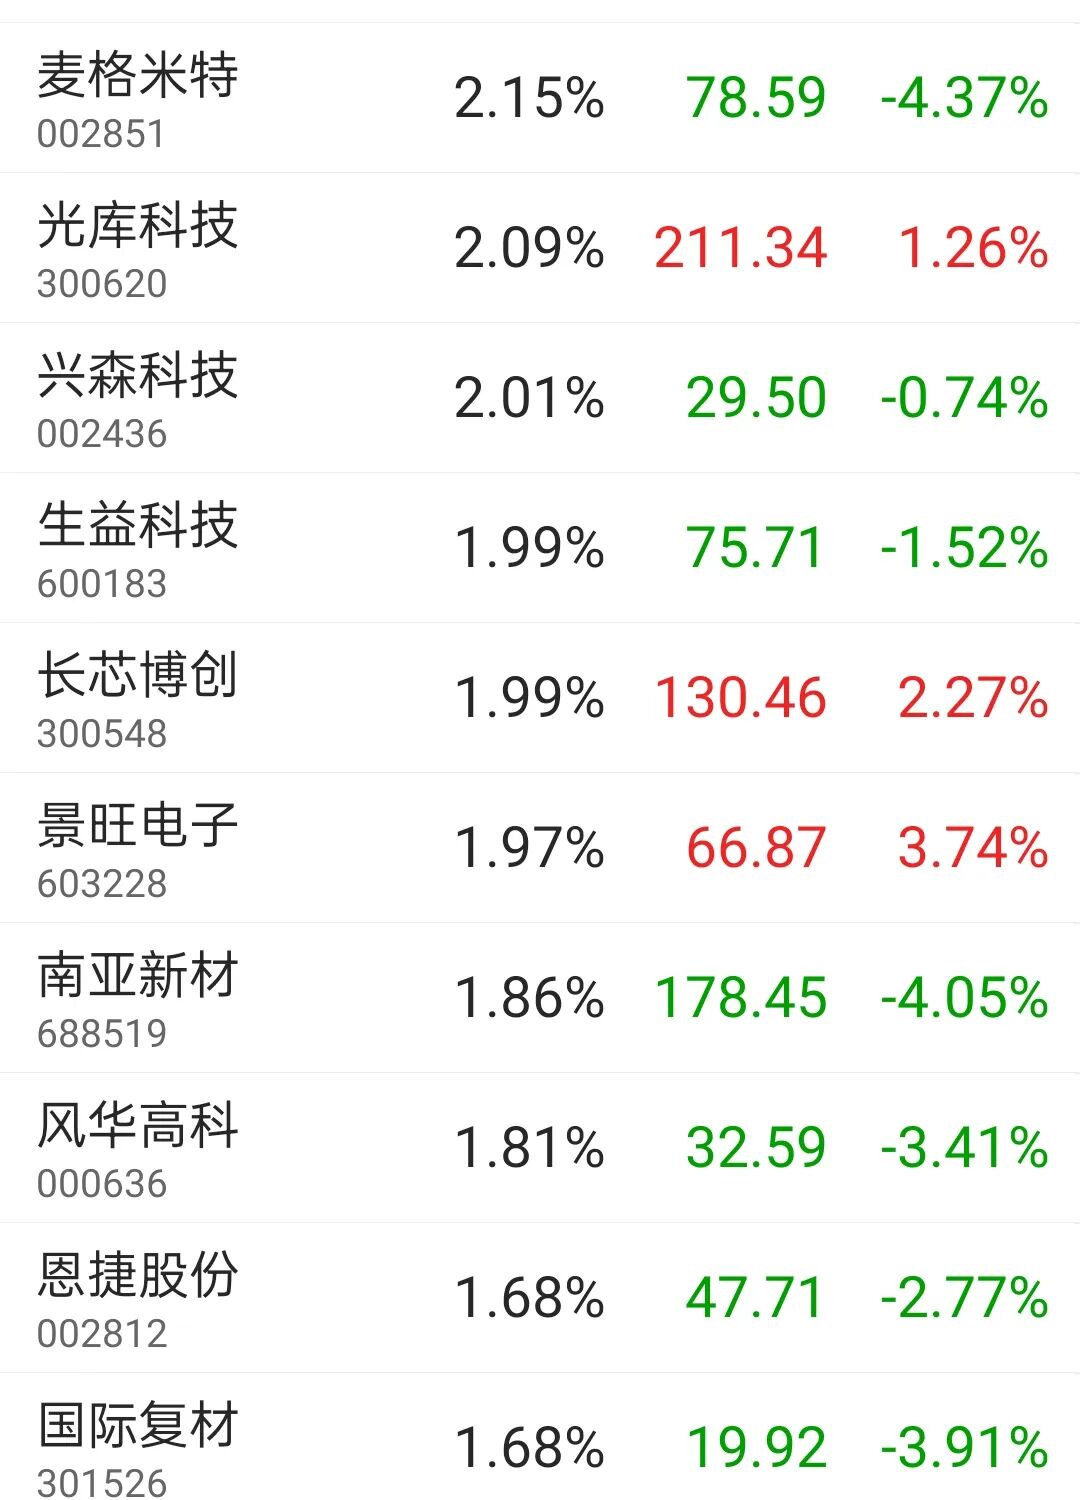
新纳入的澜起科技、三环集团、中国巨石、深南电路,以及补充的长芯博创、光库科技、兴森科技、景旺电子,覆盖的是内存接口、电子元件、PCB上游材料、光通信和电源管理。寒武纪、沪电股份等原有权重股虽然还在,但权重有所下调。
这个变化的方向是清晰的:指数在从“押注几个最耀眼的增速明星”,转向“沿着算力产业链,把从芯片到接口、从PCB到光通信的各个环节各放一些进来”。前十大权重压到46%以下,避免了单一公司的成败过度主导指数,但代价是,整条产业链的景气波动,会以更高的相关性同时作用在组合上。算力链好的时候,它们一起好;算力链的预期一旦转向,它们也很难各走各的路。
三、造神之后,“跟不上”的真正含义
这二十家公司面临的结构性问题,可以用一句话概括:市场给它们的定价,锚定的不是“增长会不会发生”,而是“增长会不会比已经被定价的那个版本更快” 。
寒武纪三季度单季利润增长148%,放在任何标准下都是顶级成绩。但如果股价中已经隐含了“国产算力芯片持续翻倍以上增长、且毛利率不降”的预期,那么当增速从三位数回落到两位数的那一个季度,利润表依然是增长的,估值表却会先行收缩。源杰科技的866%同理——它不是“业绩不好所以跌”,而是增速一旦从四位数掉到三位数,相对于那个按866%推上去的定价,它就变成了一份“不及预期”的成绩单。
这不是公司的问题,是“预期定价”这件事本身的力学。国证成长100指数帮你完成的是沿着最强产业趋势、分散持有一批预期增速最高的公司这件事。但它不负责判断市场此刻对这条链的预期是否已经过满,也不负责在预期转向时保护你。
四、跳出A股:全球视野下,“价值跑赢成长”从来不是一句空话
价值指数天然带有更高的股息率,如果把分红再投资算进去,长期收益的对比会发生实质性变化。把视线放到全球市场,过去几年发生的故事,其实把“成长与价值”的关系讲得更透彻。
全球成长在过去十年确实交出了惊人的成绩单。截至2026年3月,MSCI全球成长指数十年总回报约273.9%,而价值指数同期只有160.9%。但这份成绩单有一个极少被公开讨论的前提:它高度依赖美国超大盘科技股的集中贡献。如果剥离掉这批美国巨型科技股,成长的优势几乎就瓦解了——在拉美、欧洲、亚太以及多数发达市场,过去五年价值其实是领先的。
更能说明问题的是全周期的风险调整后收益。截至2025年底的五年里,MSCI世界成长指数对价值指数的超额收益只剩下了大约100个基点。差距是怎么被抹平的?答案藏在2022年:那一年成长指数下跌超过29%,而价值指数跌幅不到7%。成长在好年份里积累的领先,被一次深度回撤吃掉了一大半。 伯克希尔与ARKK的十年对照是同一逻辑的另一个版本:ARKK的年化收益确实比伯克希尔高出约1.82个百分点,但代价是接近81%的最大回撤,而伯克希尔的回撤控制在30%左右。每年多赚不到2个百分点,需要以接近三倍的账户缩水幅度来交换。
五、造神是“小概率”,拿得住才是“大概率”
一次幸运不足以改变命运,长期幸运又不可能,所以靠运气赚的钱,往往又会靠实力亏回去。
这句话放在成长股“造神”的语境里,几乎是量身定做的。寒武纪的三位数增速、源杰科技的多少倍爆发,有多少是产业趋势的必然,又有多少是恰好踩中了那一轮算力周期的“幸运”?
小概率的事情发生反而容易被人关注,但实际上背后是更多结果相反、不被关注的大概率事件。对于长期做的事情,我们必须要押注大概率才可能成功。成长股的故事之所以迷人,恰恰因为它把“小概率的爆发”放大成了屏幕上的三位数增速;而价值投资之所以看起来“慢”,是因为它押注的是大概率能持续发生的东西——稳定的现金流、持续的股息、可理解的生意。
所以除非能够有着充分的洞察力,有踏准成长节奏的能力,成长好的阶段,要能及时撤出。原因如文章所写。《造神之后》|2026年第三季度业绩选取十只公司,从中选取五只构建公司组合否则持仓以红利股为主,保留一部分成长方向,分散行业,核心筛选标准是业绩、毛利、ROE和现金流。“买公司就是买未来现金流。” 这句话不区分成长还是价值,但它天然过滤掉了那些“增长很快、但现金流跟不上估值”的公司。
成长100指数是做轮动的,即使轮动追成长也不如追价值。指数长期收益和弹性或许确实比价值高,但那多出来的几个百分点,是用非常的深度回撤换来的。能不能等到它涨回来,不取决于数学,取决于你在腰斩的时候有没有可能持有得住。投资成功大概率是因为,首先选择了符合自己性格的方法,其次理解了任何选择都会有弱势的时期。成长股在“造神”之后的那段弱势期,恰恰是最考验“性格”的时候。
六、投资欲望与神坛:为什么我们总是忍不住去追这些三位数增速的“神”?
最近在读《菜根谭》,在书里面有些投资哲学。因为人性里的欲望,看到满屏的红字,看到别人在寒武纪、源杰科技上赚了十倍,心里那种“我也要”的焦躁,往往比理性的计算跑得快得多。这时候,不妨读读《菜根谭》里的这句话:“钟鼓体虚,为声闻而招击撞;麋鹿性逸,因豢养而受羁縻。可见名为招祸之本,欲乃散志之媒,学者不可不力为扫除也。”
钟鼓肚子里空,因为能发出响亮的声音,所以招来敲打;麋鹿因为性情温顺跑得快,所以被人抓去圈养,失去了自由。名声是招致祸患的根源,欲望是涣散心志的媒介。
放到投资里,那些飙升的股价、三位数的业绩、媒体铺天盖地的造神报道,不就是“声闻”吗? 它们响彻市场,招来了无数资金的“击撞”(追高与爆炒)。而我们散户,就像那头“性逸”的麋鹿,本想在这个市场里赚点快钱,享受自由,结果呢?因为贪恋那些高估值的“豢养”(短期的暴利幻觉),最后被死死套牢,受制于高估值的“羁縻”(深套其中,动弹不得)。
《菜根谭》给的解药是“力为扫除”。扫除什么?扫除想要赚尽每一个铜板的贪欲,扫除想要抓住每一个风口的妄念。 投资之所以难,不是因为看不懂财报,而是因为按不住心魔。当你被高增速的“造神”故事挠得心痒难耐,想要全仓押注、一把梭哈的时候,欲望就已经开始散发你的心志了。
读懂哲理:“造神”靠的是把最陡峭的那一段增速提前定价;而长期复利靠的,是在增速回落、估值收缩、所有人开始怀疑神坛的时候,周期底部你依然在场。
《菜根谭》讲:“欲乃散志之媒”。在市场里,最大的敌人往往不是那些业绩变脸的公司,而是我们自己那颗渴望一夜暴富的心。三位数的业绩是真实的,但“好公司”和“在任何价格买入都能让你拿得住的好股票”之间,隔着一整个周期的预期波动。能涨的股票很多,能让你拿住的股票很少。 成长100指数帮你把增速最快的公司装进了同一个篮子,但它不负责告诉你,这个篮子此刻被市场定价到了哪一步——而这一步,往往决定了你最后是带着收益离开,还是在回撤中把故事还给市场。
成长一跌再跌,读懂成长周期可以读下全面深入分析影响全球科技指数的涨跌因素,懂了巴菲特看不看宏观的问题。
最近的反弹也只能当反弹,当流动性被验证还可以的时候,当流动性被认可还能持续的时候,或许能有支撑突破压力继续向上。
长期组合,分散品种配置,穿越市场牛熊,慢慢复利。只有学会扫除心中的“欲”,才能稳坐钓鱼台。毕竟投资这一生,我们赚的不仅是认知的变现,更是心性的修行。
精彩评论