11月11日,四川新荷花中药饮片股份有限公司(02206.HK,下称“新荷花”)在港交所主板挂牌。据中新经纬报道,该股开盘上涨27.6%报51.3港元,投资者认购一手(50股)浮盈约555港元。截至收盘,股价报69港元/股,上涨71.64%。 $新荷花(02206)$
数字本身并不复杂,但把它放回这家公司与所在行业的坐标系里,涨跌的含义会清晰很多。
71.64%的涨幅里,有多少是“定价信号”
先看发行结构。新荷花全球发售651.73万股H股,约占发行后总股本的10%,发售价定在40.20港元——恰为招股价区间(40.20至50.55港元)的下限,募资总额约2.62亿港元。认购热度与定价意愿明显背离:香港公开发售录得2190.99倍超额认购,一手中签率仅2.01%;国际发售认购倍数仅1.25倍,且未引入基石投资者。
筹码结构同样值得排列:据环球网报道,暗盘交易中新荷花曾一度高见122港元、较发行价高出203.5%,其后涨幅收窄、收升逾两成;据公司11月10日配发结果公告(港交所披露易),由内资股转换而来的5865.54万股H股,现有股东按境内企业境外上市监管要求设12个月锁定期(至2027年11月10日),上市首日实际自由流通的股份仅约一成。
几组数字对照下来,指向的并不是价值共识。散户端情绪极热,机构端对40.20港元以上的价格态度谨慎,小流通盘叠加高热度放大了波动。首日的71.64%乃至盘中一度超过100%的涨幅,更多是“筹码稀缺+打新情绪”的结构性现象,而非对公司价值的定价共识。这是观察港股新股博弈机制的一个典型样本——首日涨幅丈量的是筹码与情绪,不是基本面。
招股书里呈现的公司质地
新荷花资本之路一句话可以概括:自2011年首次申报深交所创业板起,14年间历经A股两度申报与一次辅导备案、港股三次递表,前后五次冲击上市,直至本次挂牌才成行;其间曾遭“虚增收入”举报,2012年过会后撤回申请,据新京报报道,该事项经保荐机构与会计师核查,监管机构未对公司处罚。上市足够曲折,但更值得细看的是招股书里的公司质地。
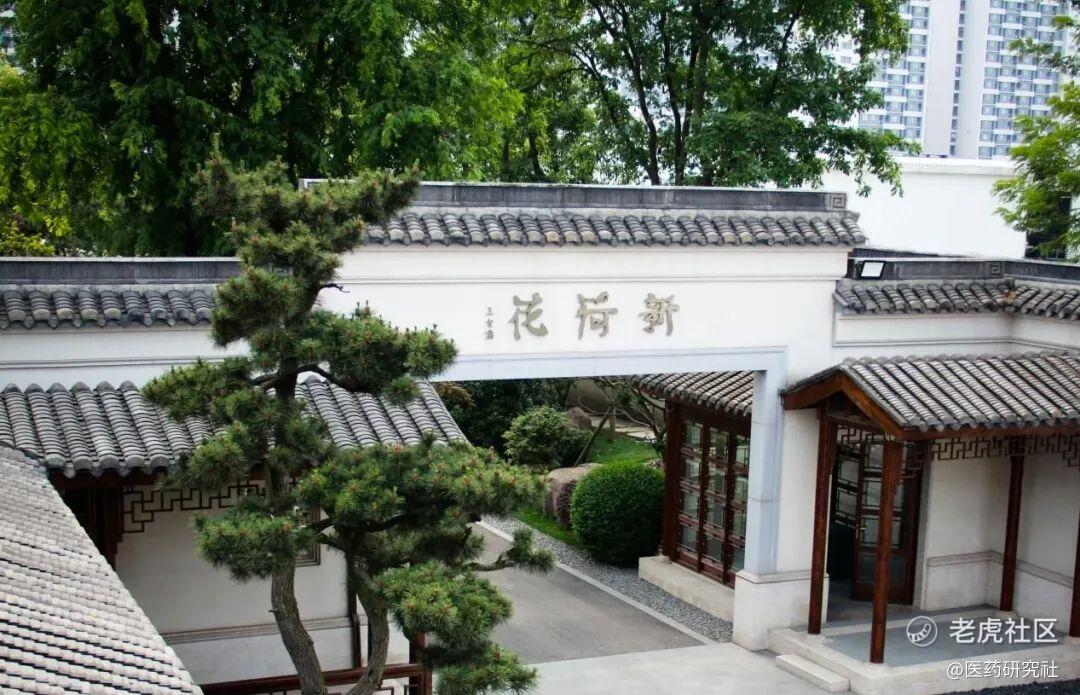
公司2001年成立于成都,是国内首家通过中药饮片GMP认证的企业,现为国家级高新技术企业,参与多项国家标准和行业标准制定,参与完成的“中药炮制古法技术传承保护与创新转化”项目获2025年度国家科技进步奖二等奖。生意以B端机构客户为主:服务1000多家医院及医疗机构,销售网络覆盖全国超30个省份,并延伸至越南、马来西亚等海外市场;2025年普通饮片收入11.97亿元(占总收入89.7%)、毒性饮片1.38亿元(占总收入10.3%)。从业务逻辑看,毒性饮片占比不高,但中医处方往往包含多味饮片,能稳定供应毒性饮片的厂商更容易拿下整张处方的采购——它是渠道端的黏合剂。
财务上,2023年至2025年公司收入从11.46亿元增至13.35亿元,年内利润分别为1.04亿元、0.89亿元和1.06亿元,2024年曾因原材料成本及费用拖累“增收不增利”;2026年前四个月改善明显,收入4.32亿元(同比增长12.9%)、期内利润3387.8万元(同比增长63.3%),毛利率升至21.8%。行业坐标方面,按弗若斯特沙利文口径(按2025年中药饮片产品收入计),新荷花在中国排名第二、非国有企业中排名第一,但市场份额仅约0.4%,全国持证的中药饮片生产企业超过2300家。
把这些放回行业坐标里,判断会更克制:新荷花是分散行业的头部玩家,但0.4%的份额意味着“排名第二”并不构成护城河,它仍是一家可以被同行替代的公司。2024年的利润回落说明盈利对中药材价格高度敏感;前四个月的改善目前只有一个报告期窗口,尚不足以确认趋势反转;实控人江云父子合计控制公司超65%投票权,是治理层面需长期留意的变量。
真正决定估值的,是集采时代的行业洗牌
弗若斯特沙利文数据显示,中国中药饮片市场规模2025年约3205亿元,当年行业收入增长4.5%,是中药领域增长最快的细分行业,在中药行业中的份额从2020年的51.0%升至2025年的75.1%;但预测2026年至2030年饮片市场的复合年增长率仅0.8%,行业整体进入低增长阶段。
变量来自集采。据招股书披露,2025年2月首轮全国中药饮片集采(45个品种、84种规格)开标,新荷花中标29个品种、55种规格,1302家公立医院勾选其产品,其中1217家为此前未覆盖的新客户;2026年第二轮集采中,公司投标41个品种、中标40个(79种规格)。招股书同时提示风险:中药材价格波动及供应短缺可能挤压毛利率,中标产品或面临降价。
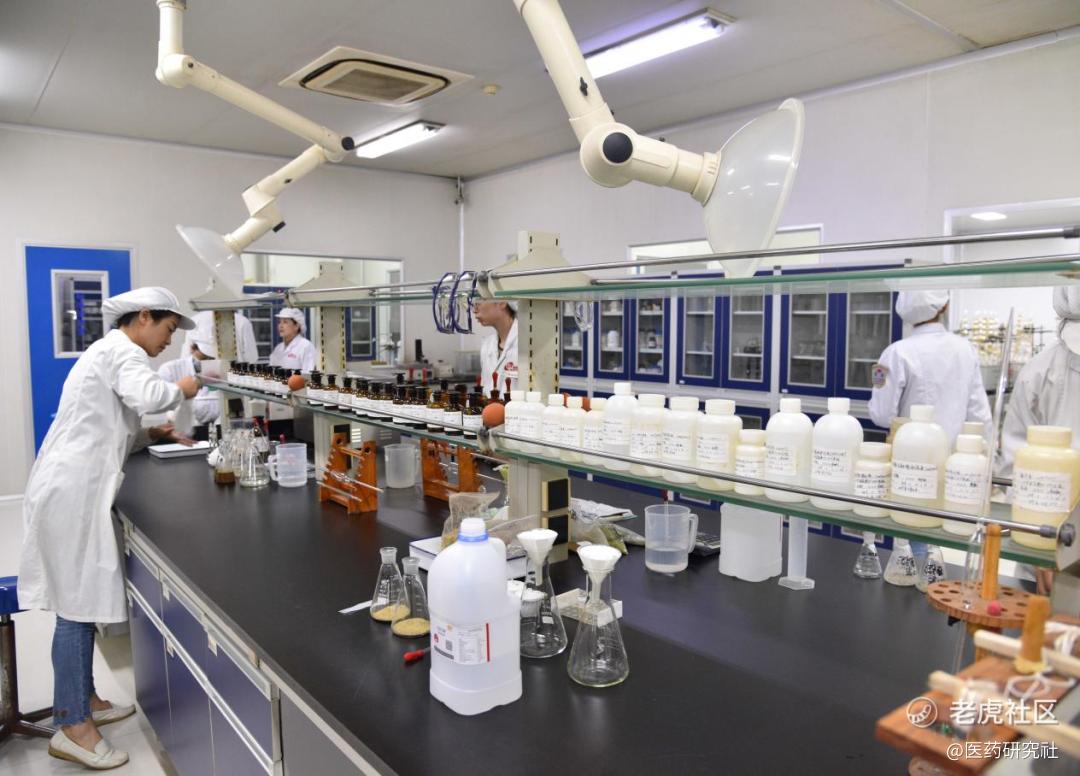
市场的流行叙事是“集采压价利空”,对新荷花这类企业则有两面性:饮片价格主要由原料成本决定,大幅压价空间有限,而集采强调GAP基地、可追溯体系与供应能力,天然利好质量与产能达标的头部企业——首轮集采就带入了1217家新医院,相当于让利换来的渠道下沉。但需要区分的是,集采抬高质量门槛,利好的是“一批”合规企业,而非某一家企业。仅0.4%的市场份额,意味着新荷花分享的是行业性红利,并不具备排他性壁垒。真正的压力在于:行业增速降至1%以下后,集采带来的量增能否对冲价格与原料波动带来的利差。
综合来看,新荷花上市首日的71.64%,是情绪与筹码共同给出的价格;公司的长期价值锚,是它在标准化、产能与集采响应上的确定性,能否把0.4%的份额真正做大。对从业者和投资者而言,值得跟踪的三个指标是:中药材价格对毛利率的传导情况、集采中标品种的医院放量速度、2026年全年利润增速能否延续前四个月的改善态势。71.64%的首日涨幅只是开场,最终价值判断仍要由后续这些数据来印证。
来源:医药研究社
精彩评论