【美股估值日报第23期11.10周二】
最近,打开各大财经社区和社交平台,铺天盖地全是“美股崩盘”、“牛市终结”的恐慌言论。
说实话,面对上周四那一根凌厉的大阴线,连我看盘时心头都难免一紧。账户浮盈缩水、持仓由红转绿的视觉冲击,往往最考验人性。对于习惯了追涨杀跌的投资者来说,此时大概率已经按捺不住内心的恐惧,在恐慌盘涌出时割肉清仓了。
但这真的算“崩盘”吗?跳出情绪的噪音,把周期拉长来看,当前的局面更像是一场被情绪放大的高位健康回撤。
一、从“疯抢限额”到“夺路而逃”:散户的人性轮回
资本市场最耐人寻味的一幕,永远是周而复始的情绪钟摆。
还记得几个月前指数连创新高时的狂热吗?彼时纳指、标普500相关的跨境ETF溢价高企,场外基金纷纷降门槛,甚至开启单日限购10元、100元的严苛防线。即便如此,依然有大量投资者争相开通定投,唯恐被时代的列车抛下,留言区里满是“限额太少”、“买不够”的焦虑。彼时,无数投资者恨不得每天打卡定投,哪怕只有10元额度也要挤破头买入,高呼“相信国运买标普”。
然而,当市场真正交出筹码、给出折价的时候,那些曾经连10块钱都要“抢着上车”的人,现在还在坚持吗?
恐惧是具有传染性的。很多人所谓的“信仰”,往往只建立在上涨的K线之上——涨的时候坚信国运与科技革命,跌的时候立刻怀疑底层逻辑与商业模式。在暴跌中仓皇交出低位筹码,正是大多数散户在震荡市中亏损的根本原因。
一年里,美股这类深度回调并砸出“黄金坑”的机会通常也就1到3次。如果每一次都因市场高喊“崩盘”而落荒而逃,那么之前所有的定投都不过是一场叶公好龙的情绪消费。
二、宏观尘埃落定:不确定性的出清
从宏观维度观察,市场的最大敌人从来不是利空,而是“不确定性”。
随着美国中期选举正式靴子落地,笼罩在资本市场上空的一大政治悬念已经出清。纵观美股近几十年的历史规律,中期选举前由于政策预期博弈、监管与税收走向未定,往往伴随着资金观望与剧烈波动;而一旦选举结果明朗,无论最终格局如何,政策预期的确定性都会促使避险资金重新回流风险资产。
三、技术与概率:大跌是宽基指数赠予的“值博率”
从技术与量化胜率的角度来看,伴随指数急跌,资产的值博率(Risk-Reward Ratio)正在快速飙升。
高位回撤是健康牛市的必要洗盘
任何单边暴涨的行情都不可持续,获利盘的过度堆积只会让下一次调整变得更加脆弱。急跌释放了高估值板块的杠杆与泡沫,促使浮筹出局,换手更为充分。
宽基指数的投资逻辑在于“均值回归与长期上行”
如果配置的是标普500、纳指这类代表核心生产力与优质企业利润池的宽基指数,底层逻辑并未发生任何质变。一年之中,美股健康的技术性大跌(5%-10%以上的回撤)通常只会出现1到3次。对于空仓或轻仓的人而言,这种急速下杀不是风险,反而是难得的黄金“上车窗口”。
分批布局的纪律
没有人能精准踩在最底部,但大跌大买、分批低吸,永远比在泡沫顶端排队加仓具有更高的安全边际。
四、狂风骤雨后,主趋势依然在
回看美股过去百年的走势,经历过衰退、加息、战争与地缘冲突,但每一次“崩盘”的鬼故事讲完后,标普指数最终依然沿着企业盈利增长的轨迹不断刷新历史高位。
当前的调整再怎么惨烈,本质上依旧是运行在历史高位区间的一次回撤。只要底层宏观经济韧性尚存、核心科技龙头的自由现金流引擎未熄,长周期的牛市逻辑就远远没有终结。
行情好的时候,定投靠的是欲望;
而在行情低迷、血流成河的时候,定投拼的才是真正的纪律与认知。当所有人都在谈论崩盘时,或许正是我们平静审视仓位、按计划执行策略的最佳时刻。
--------------以下为个人美股实盘及估值总结--------------
一 大盘估值
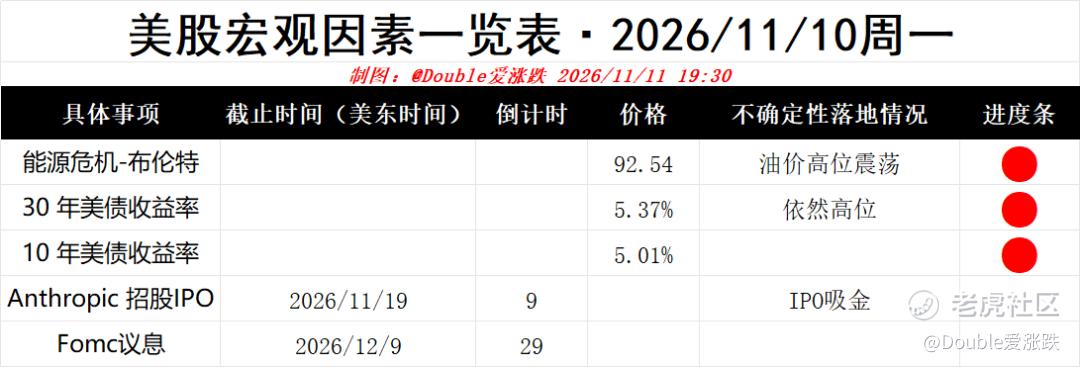
1、宏观因素
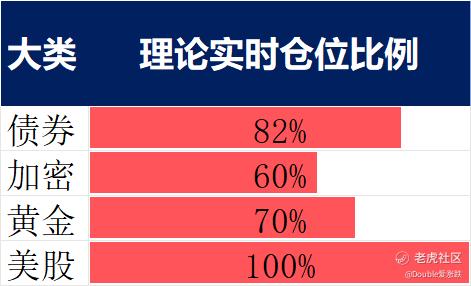
2、大类资产当下理论仓位
3、美联储
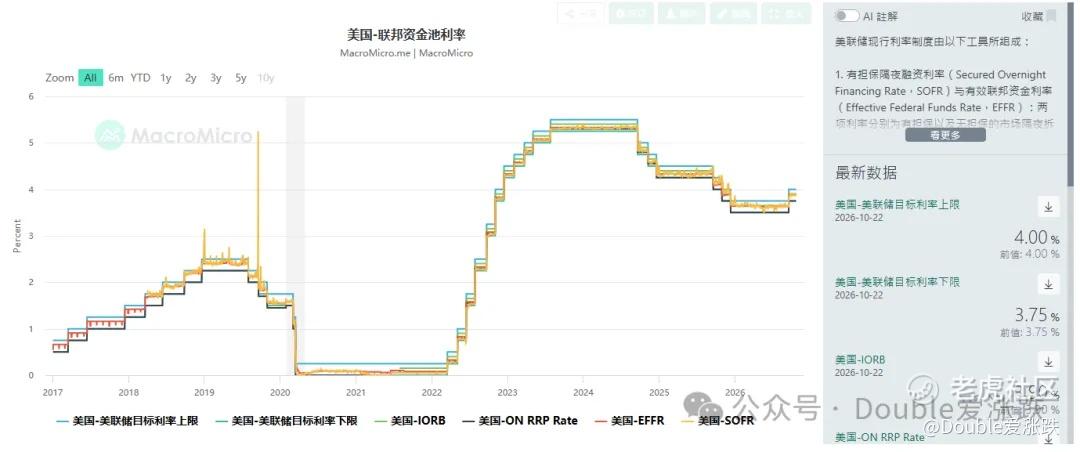
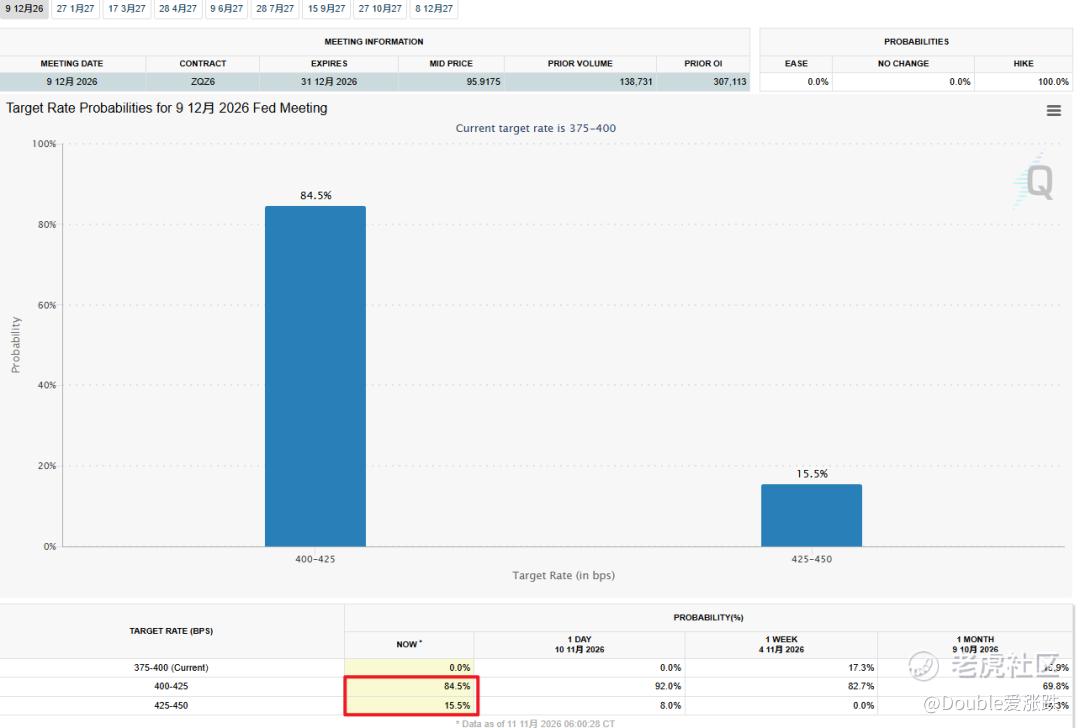
点评:12 月加息25bp概率为"84.5%",但是资本市场可能已经为"25bp 完全定价+约 10% 概率 50bp"
二 实盘
1、总仓位占比
行情差时轻仓防守,保住本金;大势明确向好时,果断重仓吃满利润。会收更要敢打,节奏才不会乱。
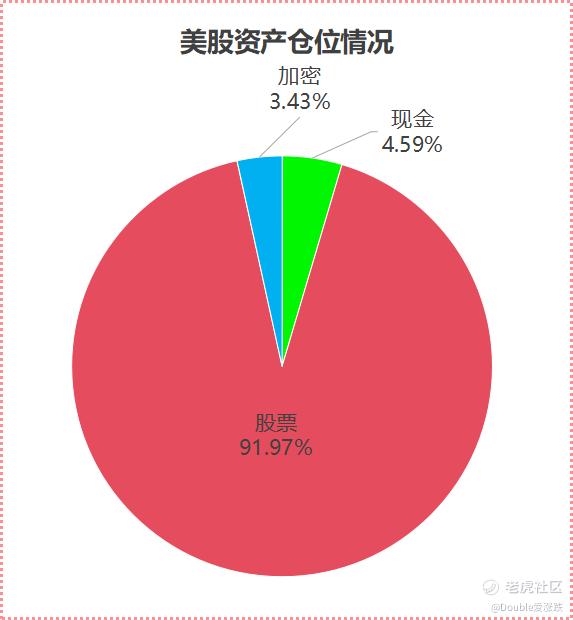
点评:加仓
2、分账户具体比例
“把钱分开放在不同的心理账户,什么账户图啥收益、花多少精力都定好,加仓调仓自然不慌,人也更轻松。”
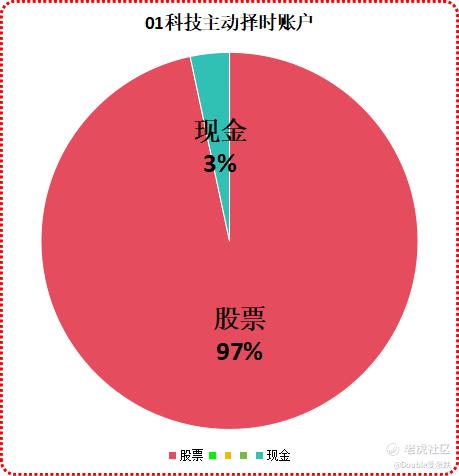
点评:加仓
3、市值占比和收益率百分比
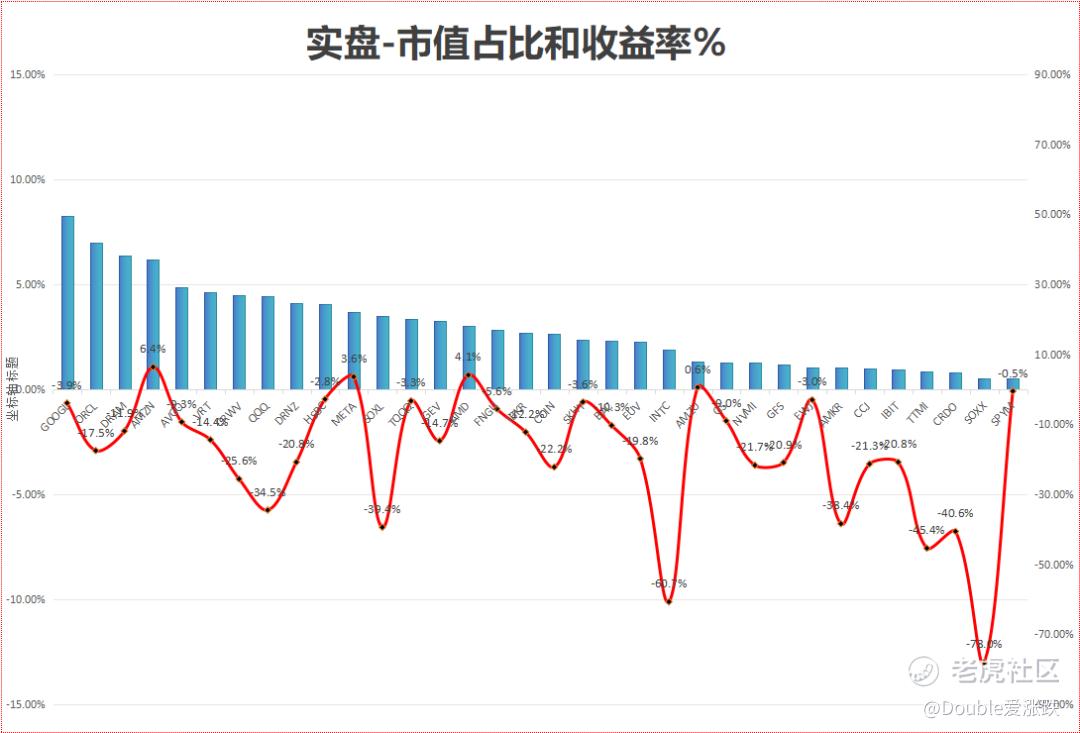
记录情绪:中期选举结束当天加仓过快,导致被后面的下跌拖累。
三 昨日美股估值
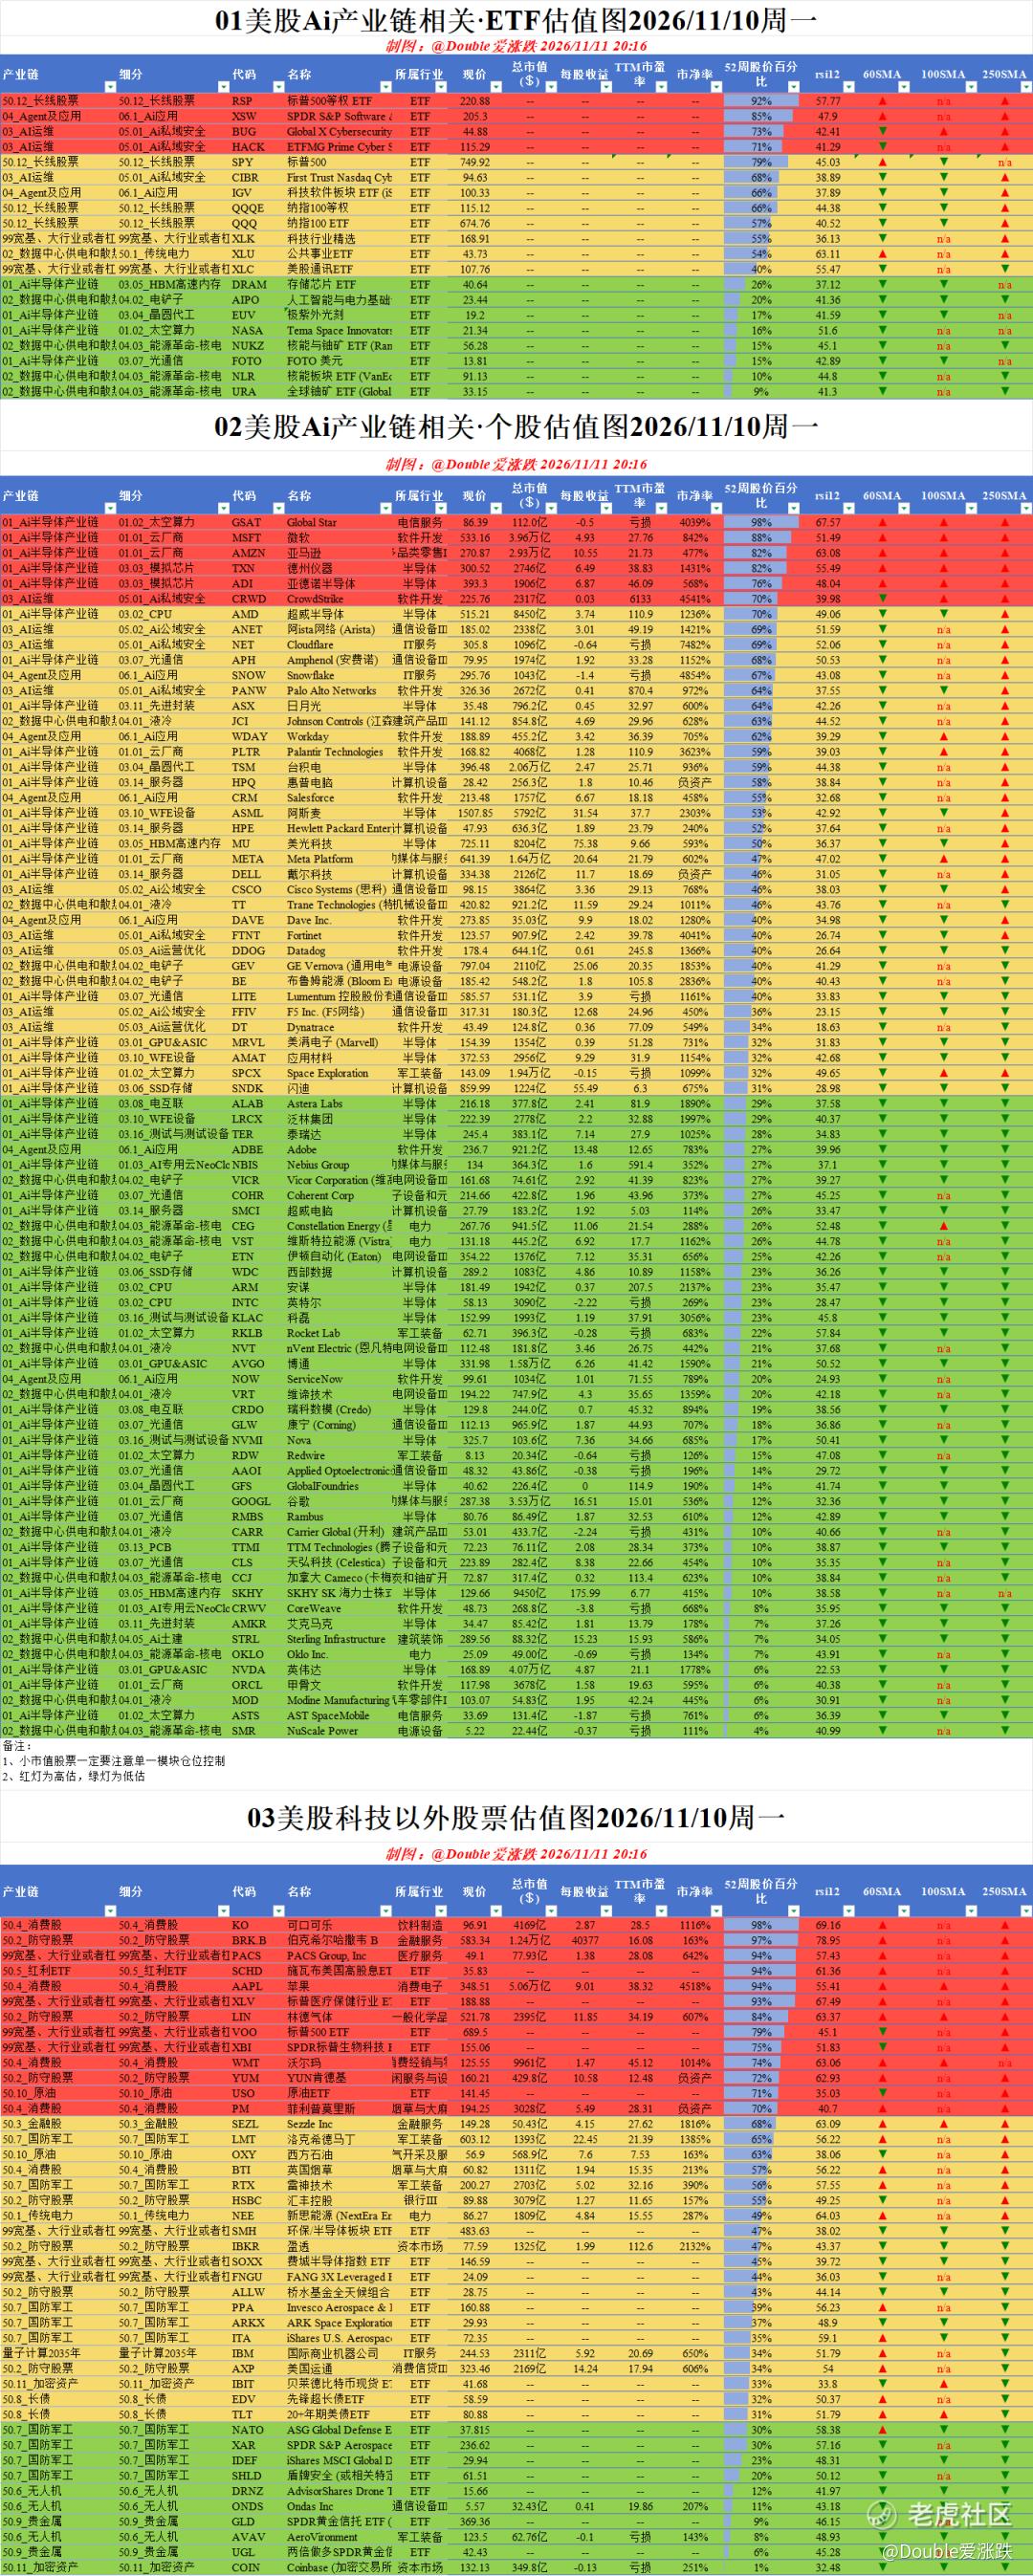
持仓高估:
无
不盲目追热点,更关注投资逻辑、行业趋势与长期价值。
目前我的个人投资组合以 A股红利 + 美股科技 为主,一边研究高股息资产的现金流与防御属性,一边跟踪美股AI产业链及科技巨头的成长机会。
如果你也关注这些方向,希望了解相关市场知识、行业逻辑或投资框架,欢迎添加好友交流。
$纳指100ETF(QQQ)$ $三倍做多半导体ETF-Direxion Daily(SOXL)$ $美光科技(MU)$
精彩评论