大盘:隔夜利率压住科技股,今日期货先修复。
周二美股收跌:标普500跌0.38%至7,520.93点,纳指综合跌0.74%至25,065.87点,道指跌0.30%至52,231.89点。纳指100跌0.60%,费城半导体指数跌0.35%,标普500等权ETF(RSP)仅跌0.03%。10年期美债收益率回到约4.99%,盘中重上5%;美元指数涨约0.6%。
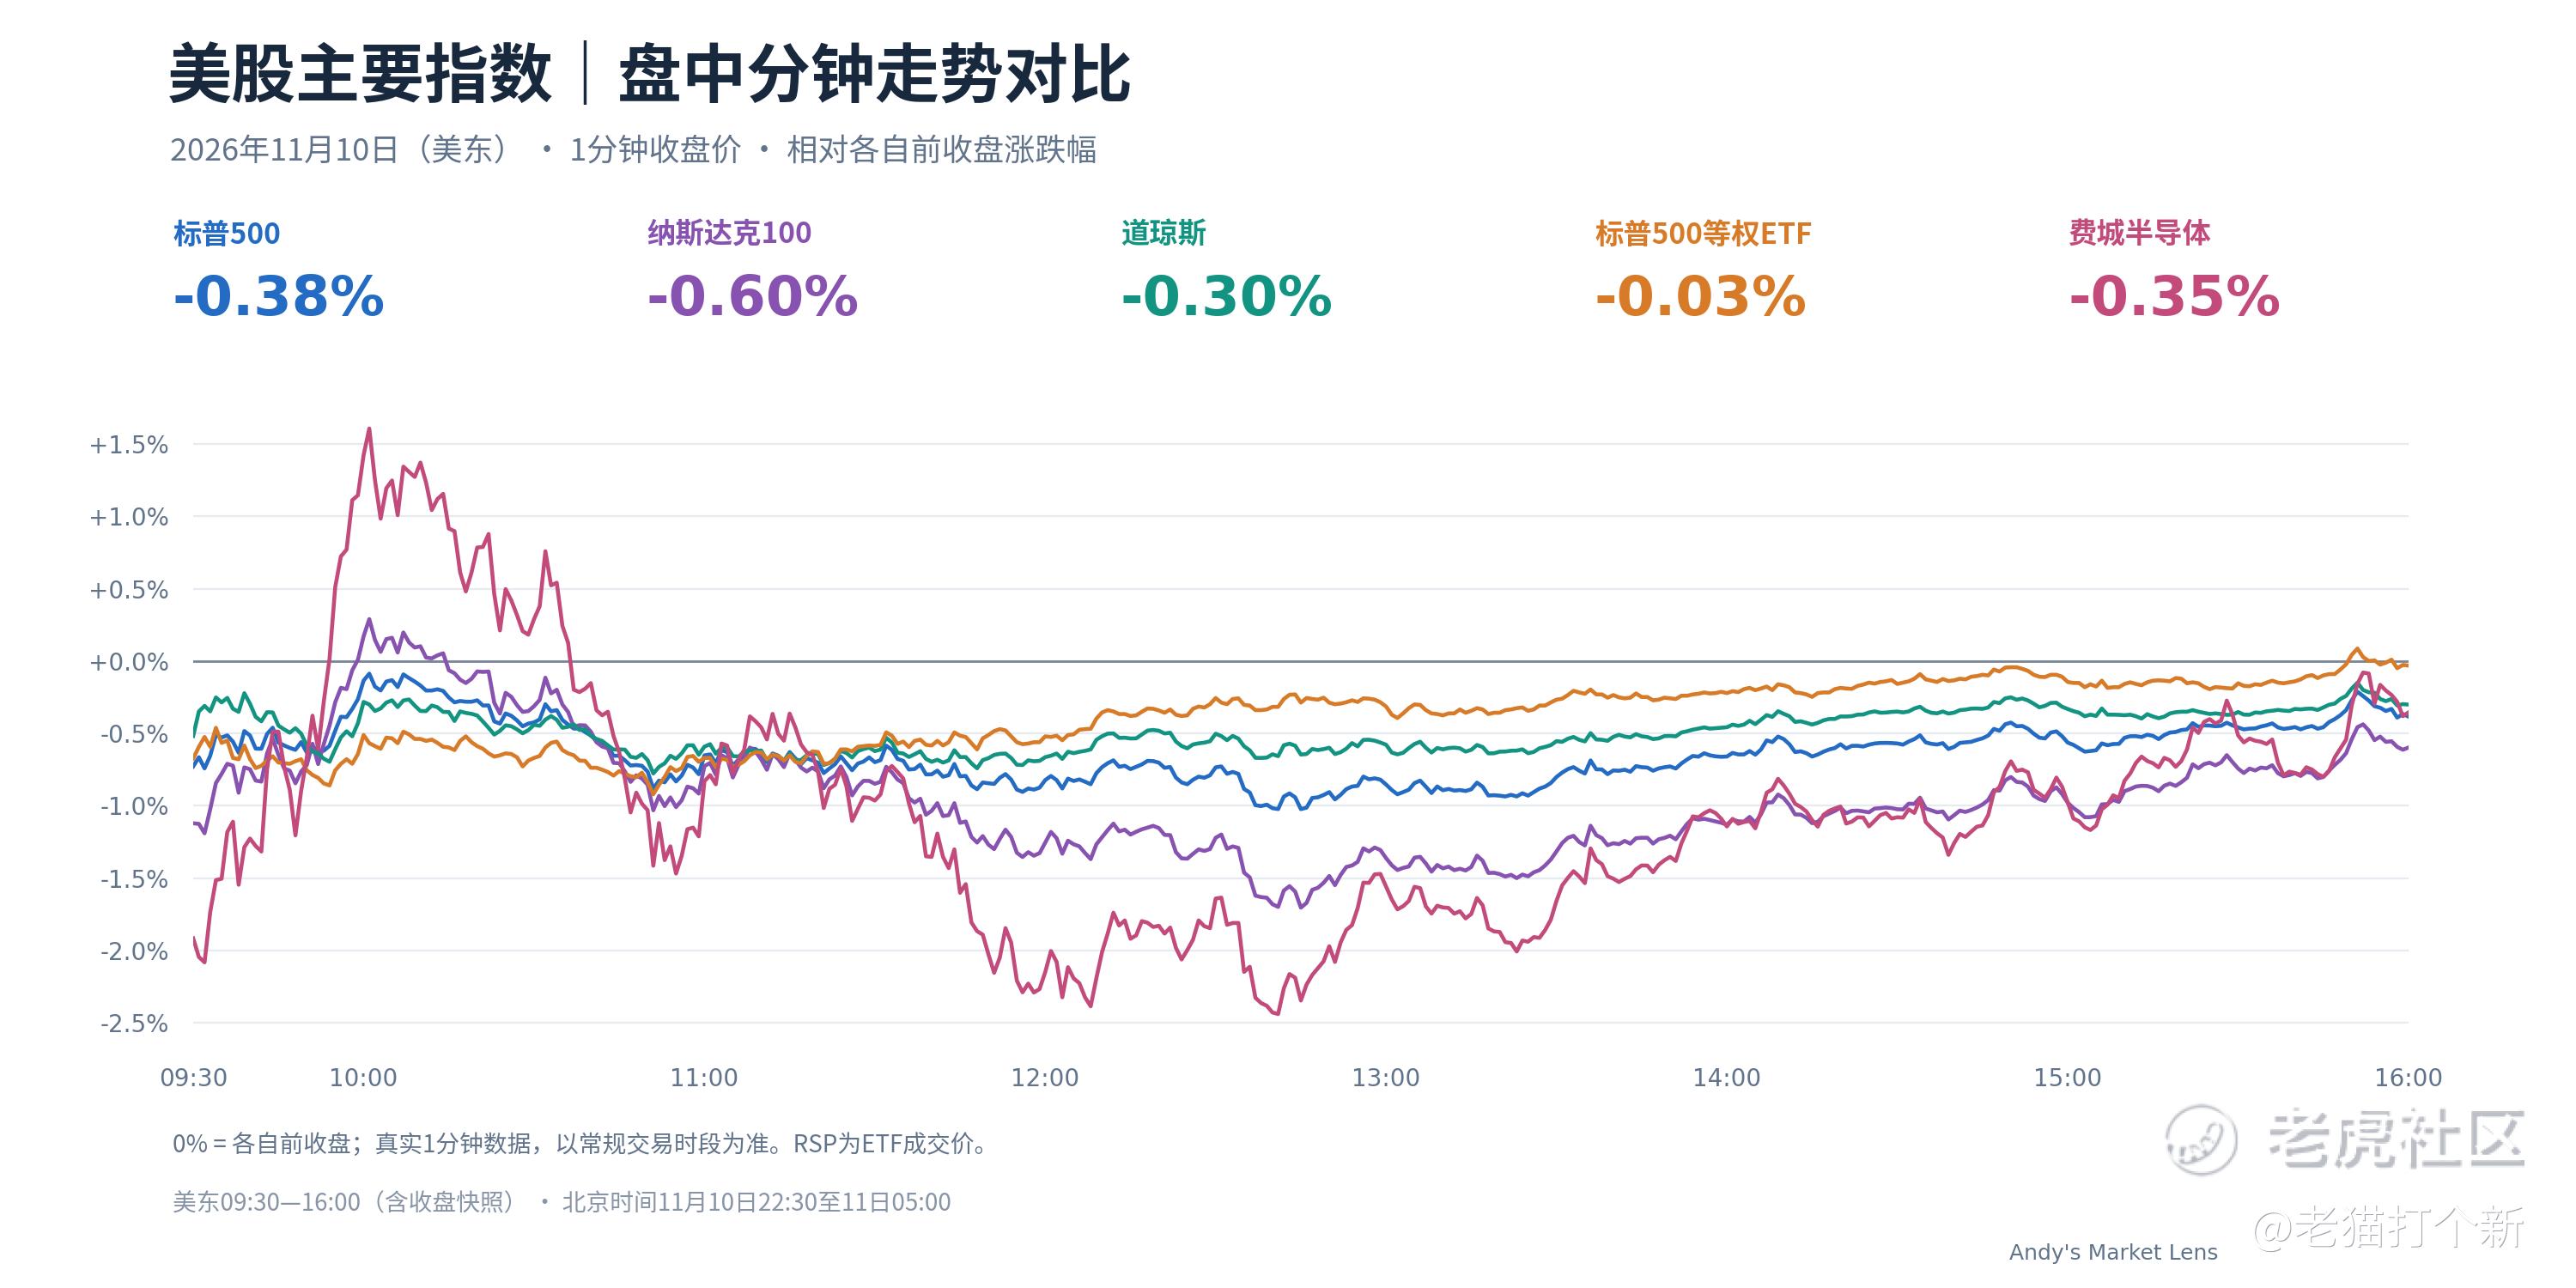
等权ETF比标普抗跌,费半的跌幅也明显小于英伟达。英伟达收跌5.47%,博通却涨3.91%,AMD涨约1.3%。这说明隔夜卖压在个股和板块间分布不均。到了今天北京时间15:37左右,标普500、纳指100和道指期货分别涨约0.6%、1.3%和0.2%。期货反弹仍主要由科技带动,开盘后看RSP和费半能否跟上,以及反弹能否延续到午后。
机构对修复空间的判断,取决于利率和盈利两条线。嘉信理财认为,核心CPI触及沃勒提到的门槛,周五PPI将为核心PCE提供下一组线索;潘森宏观仍倾向于多数联储委员会循序加息。高盛维持英伟达买入评级,预计未来两季EPS都比当时的市场预期高约6%;花旗维持CoreWeave“买入/高风险”,看重交付与定价,并指出融资及客户预付款仍是经营重点。两家投行的乐观各有前提:英伟达要守住盈利预期,CoreWeave要把交付转成现金。 今晚美债现券休市,股市的反弹可以先看广度,利率能否重新稳定,要等现券复市检验。
美国CPI:环比双双超预期,50个基点进入讨论。
美国10月整体CPI环比上涨0.4%,高于预期0.3%,低于9月的0.6%;核心环比上涨0.3%,高于预期0.2%,连续三个月维持0.3%。住房环比涨0.3%,贡献了整体月度涨幅的三成以上;食品涨0.5%,能源涨0.7%。由于2025年10月基期缺失,本次没有公布整体及核心CPI的通常同比读数。
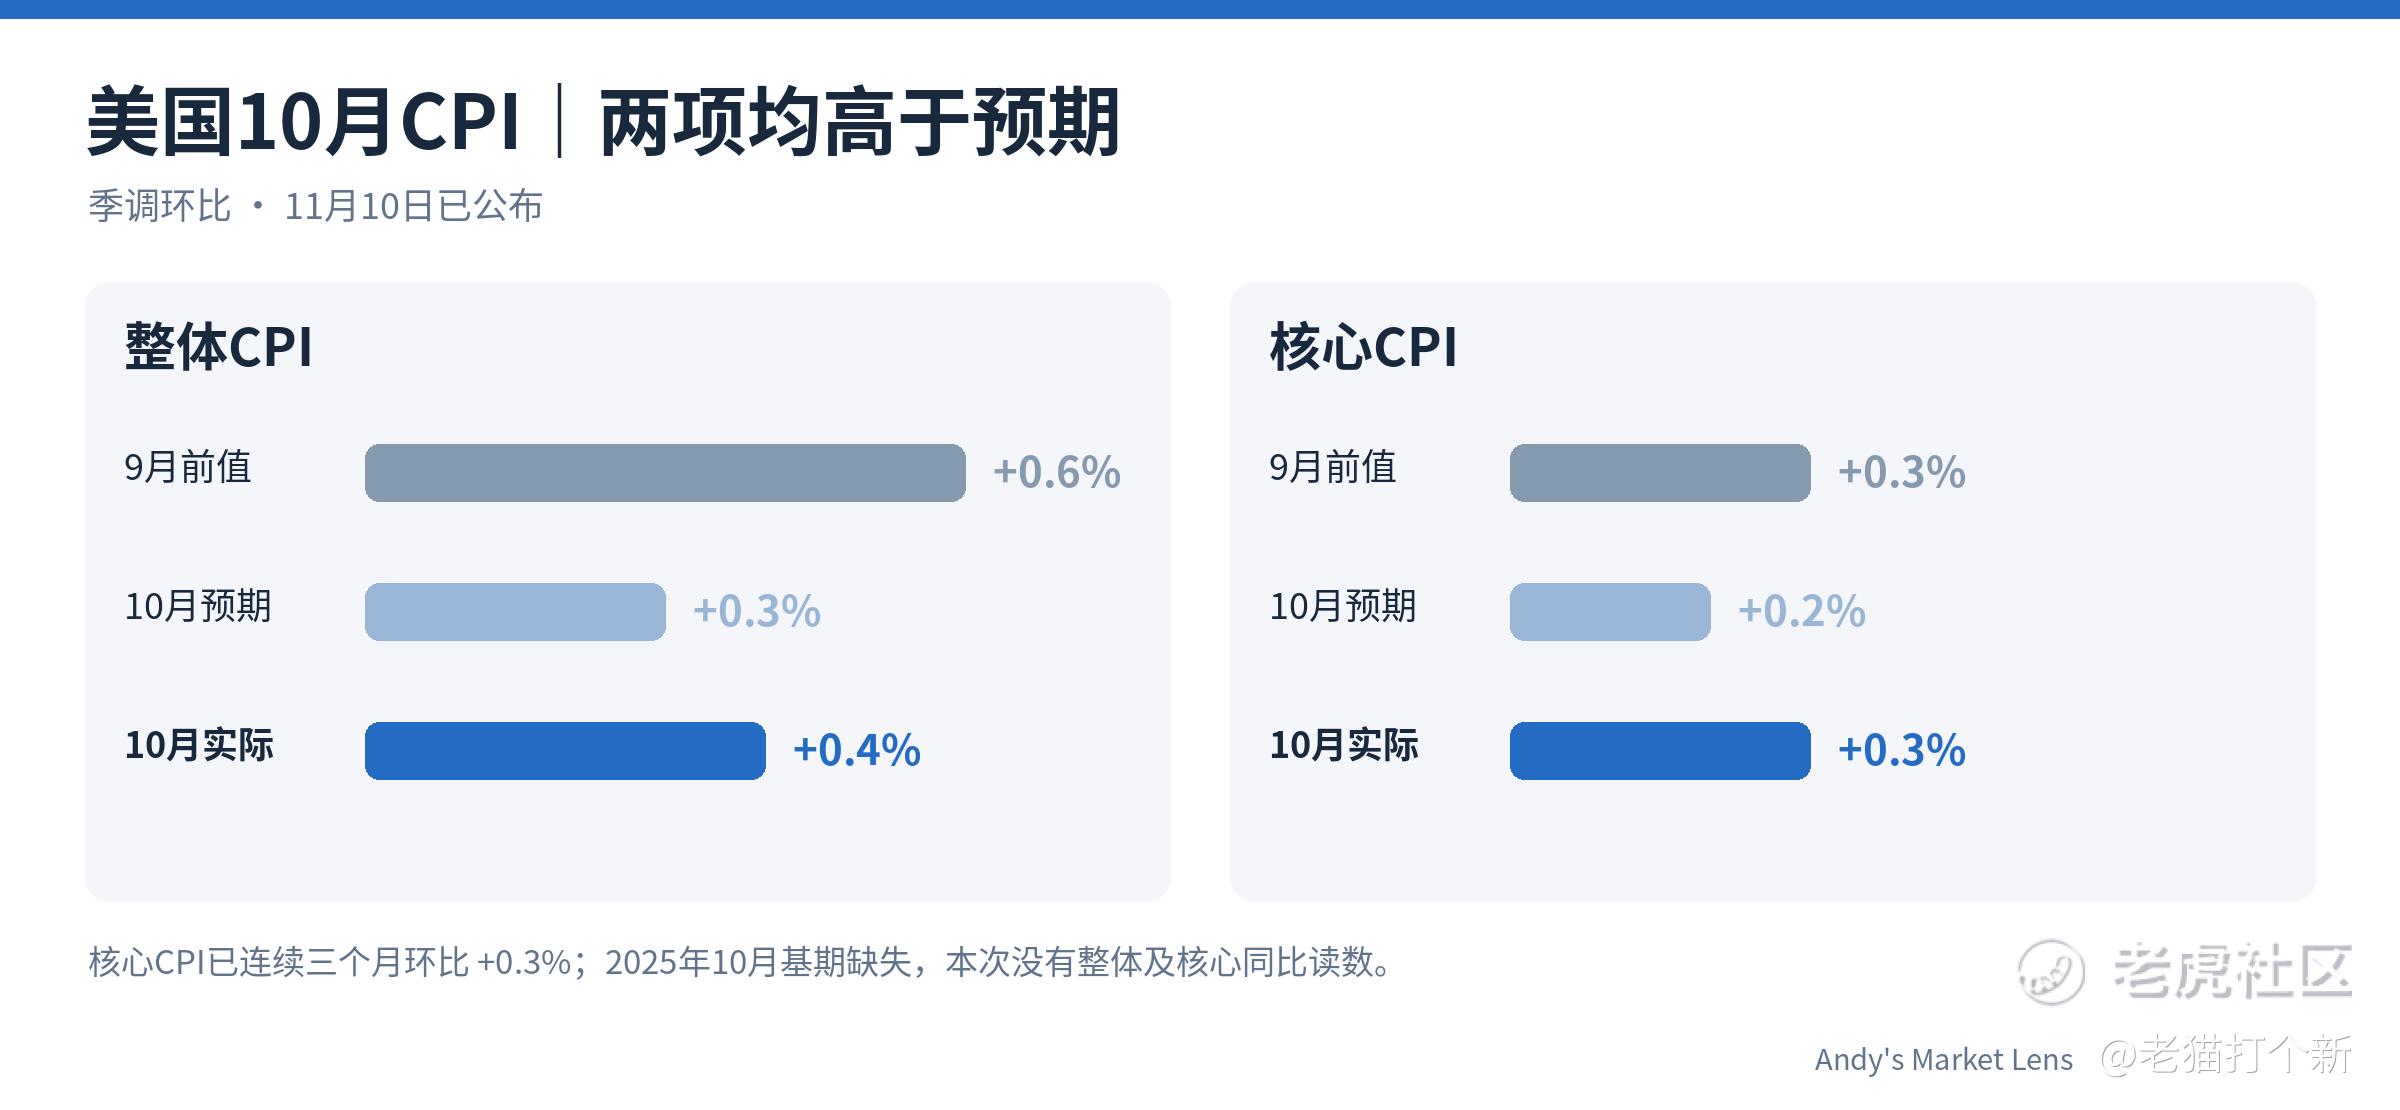
沃勒在数据公布前说,如果核心环比约为0.3%或更高,12月就应考虑加息50个基点。实际数据触及这个条件,利率市场已基本计入25个基点,并给50个基点留下约一成的概率,具体比例随报价变化。接下来先看周四的30年期美债拍卖,再看周五PPI。前者检验长端买盘,后者补充通胀信号。
CoreWeave:部分产能提前交付,真正的盈利节点在2028年。
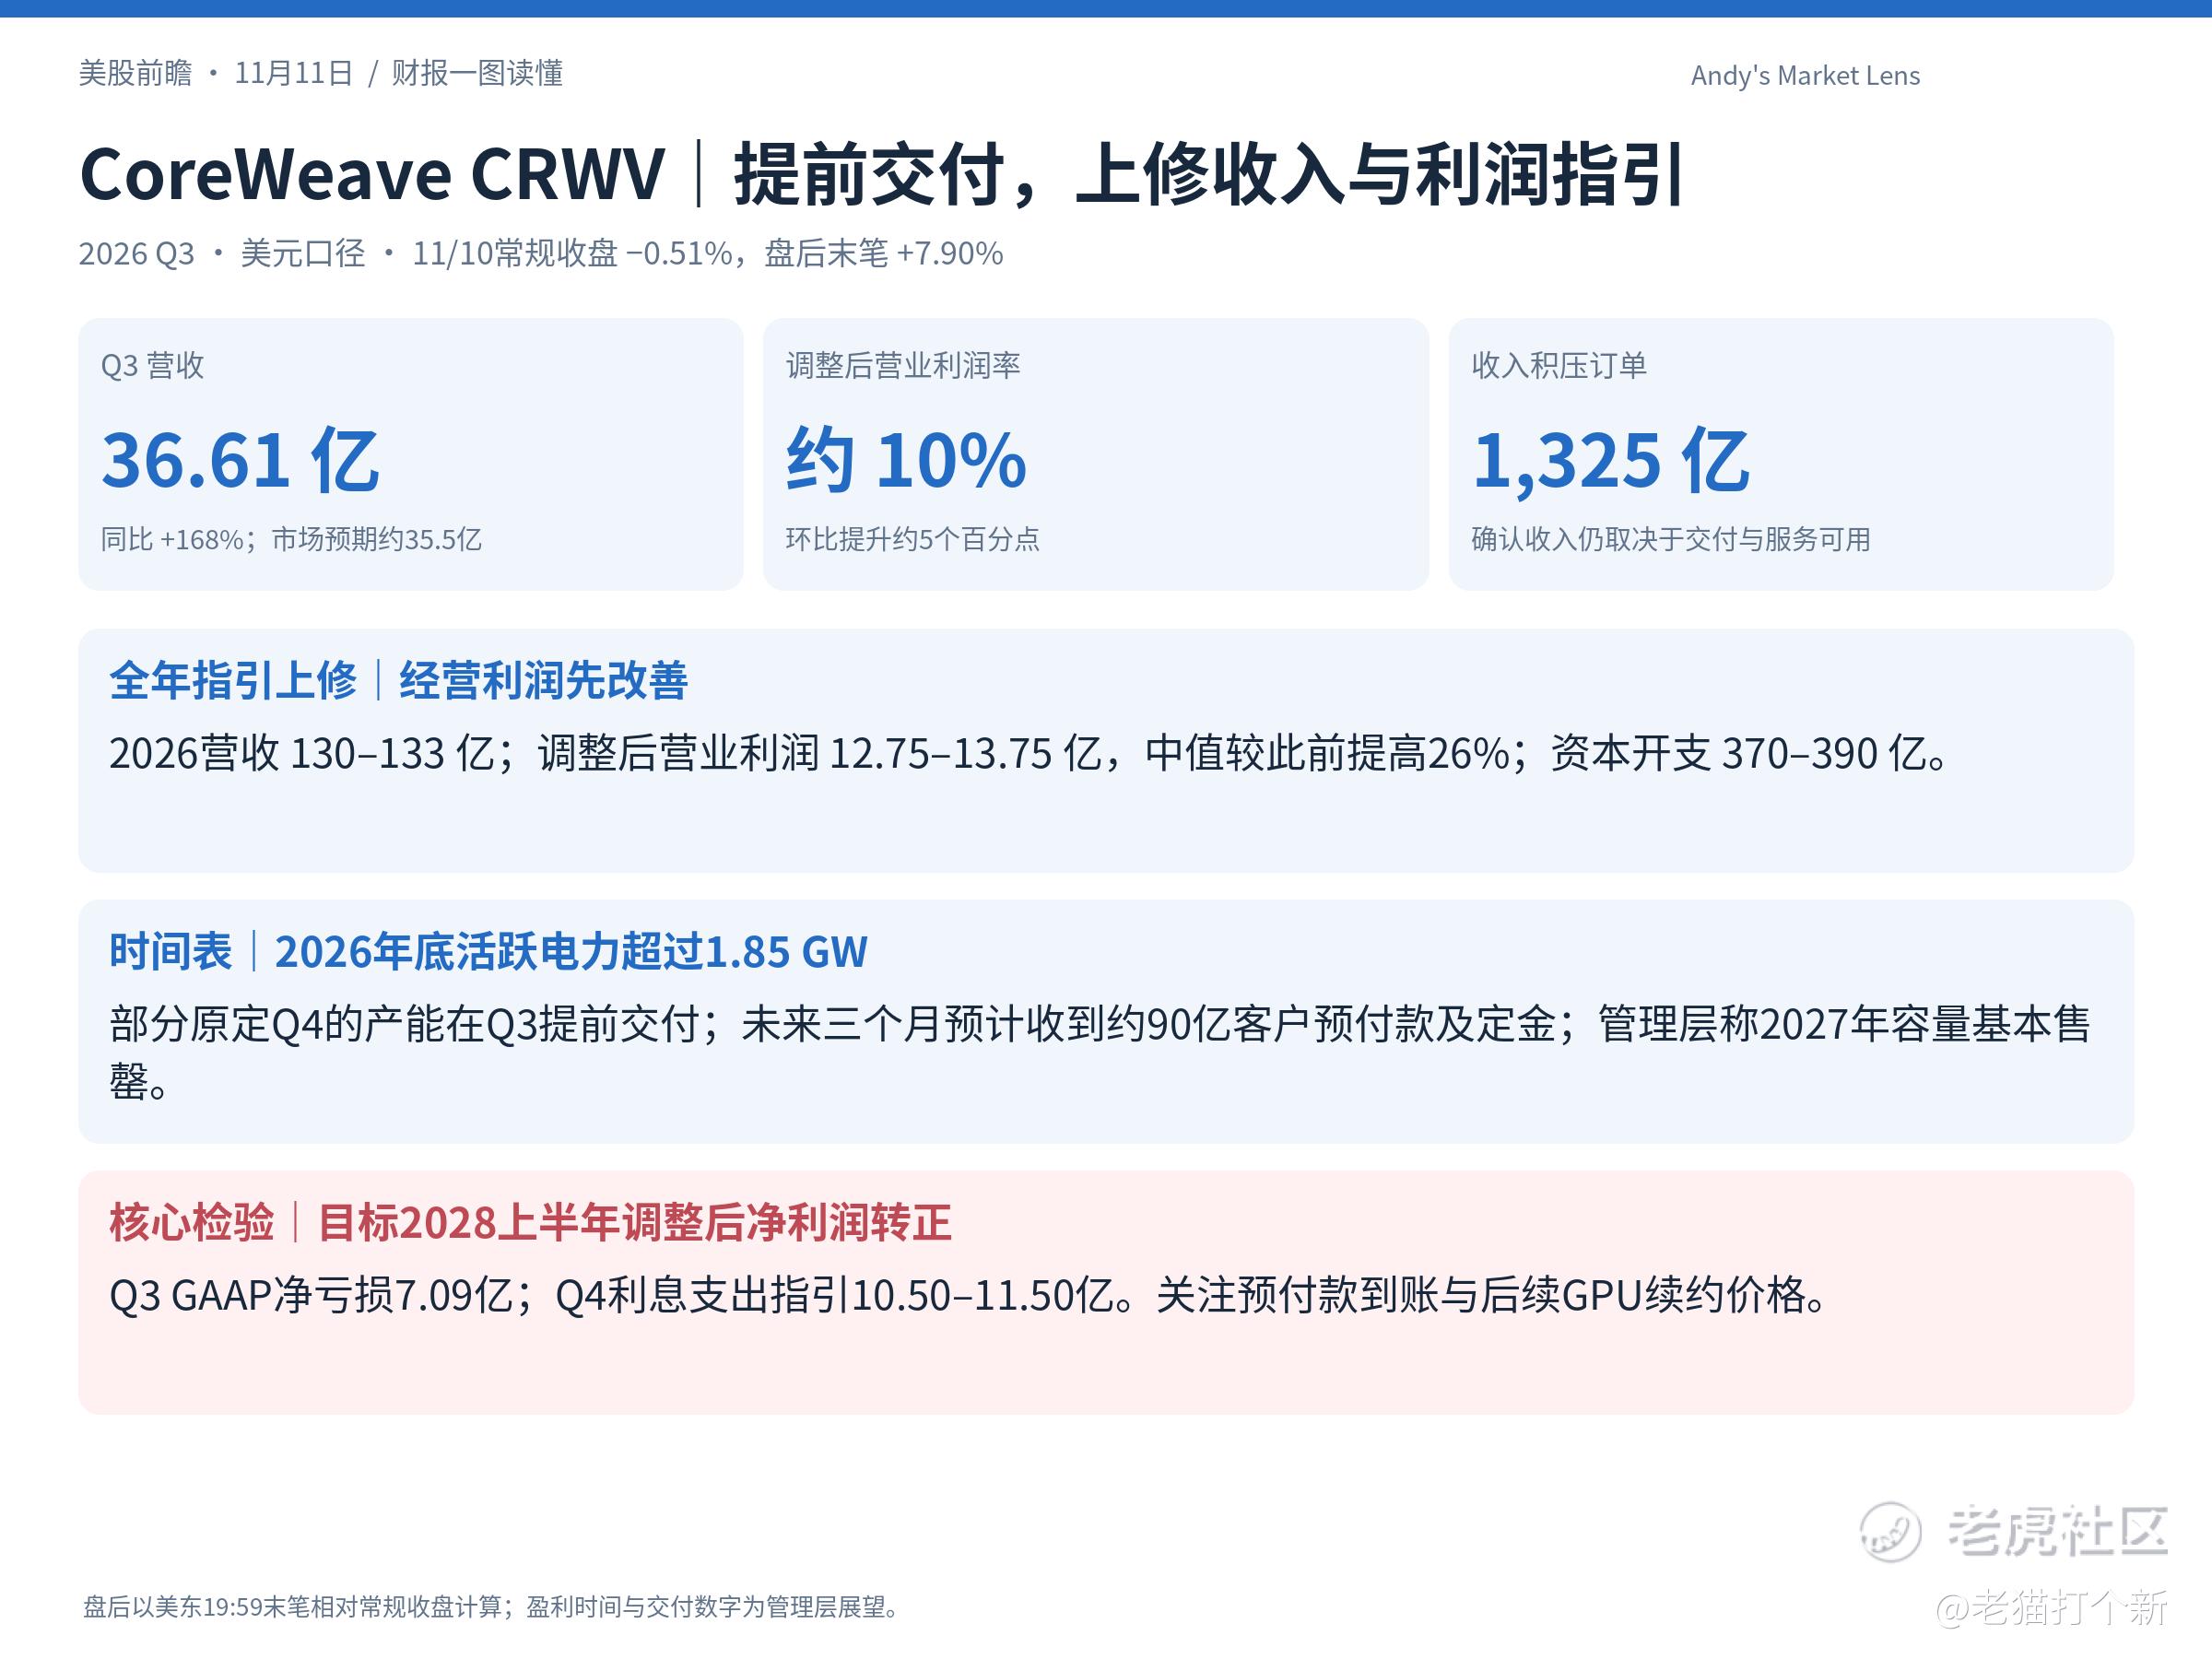
CoreWeave常规时段跌0.51%,公布财报后升至52.58美元,盘后末笔涨7.90%。Q3营收36.61亿美元、超出原指引上限,调整后营业利润率提前一季到约10%。部分原定Q4的产能在Q3提前交付;年底活跃电力预计超过1.85 GW,未来三个月预计收约90亿美元客户预付款和定金。 管理层称2027年可用容量基本售罄,预计2028年上半年实现调整后净利润转正。但Q3仍净亏7.09亿美元,Q4利息支出指引继续上升。2027年逾13万张GPU的原合同到期,按现价推算的近40亿美元年化续约增量尚未锁定。今晚看涨幅能否留住,后续看预付款到账和续约价格。
Nebius常规时段跌5.27%,随后盘后末笔反弹约8.4%;它自己的财报在美东周四盘前。届时重点看已签约电力有多少能按期上线、年化收入兑现到哪里,以及扩产的融资安排。CoreWeave提前交付的利好,不能直接当成Nebius也能如期交付的证据。
芯片、光通信和存储:芯片内部有承接,硬件链还没一起企稳。
英伟达独立董事已聘请外部律师开展调查,相关指控仍待查证。现阶段观察两件事:公司治理和出口规则是否出现正式变化,以及订单、交付和毛利率有没有实质调整。AMD则披露,搭载第六代EPYC的服务器已开始出货;Azure和甲骨文OCI实例将陆续推出,公司未给出具体开放日期。博通、AMD逆势收涨,表明部分资金仍愿意买其他芯片标的;能否扩散到供应链,看下面两组相对强弱。
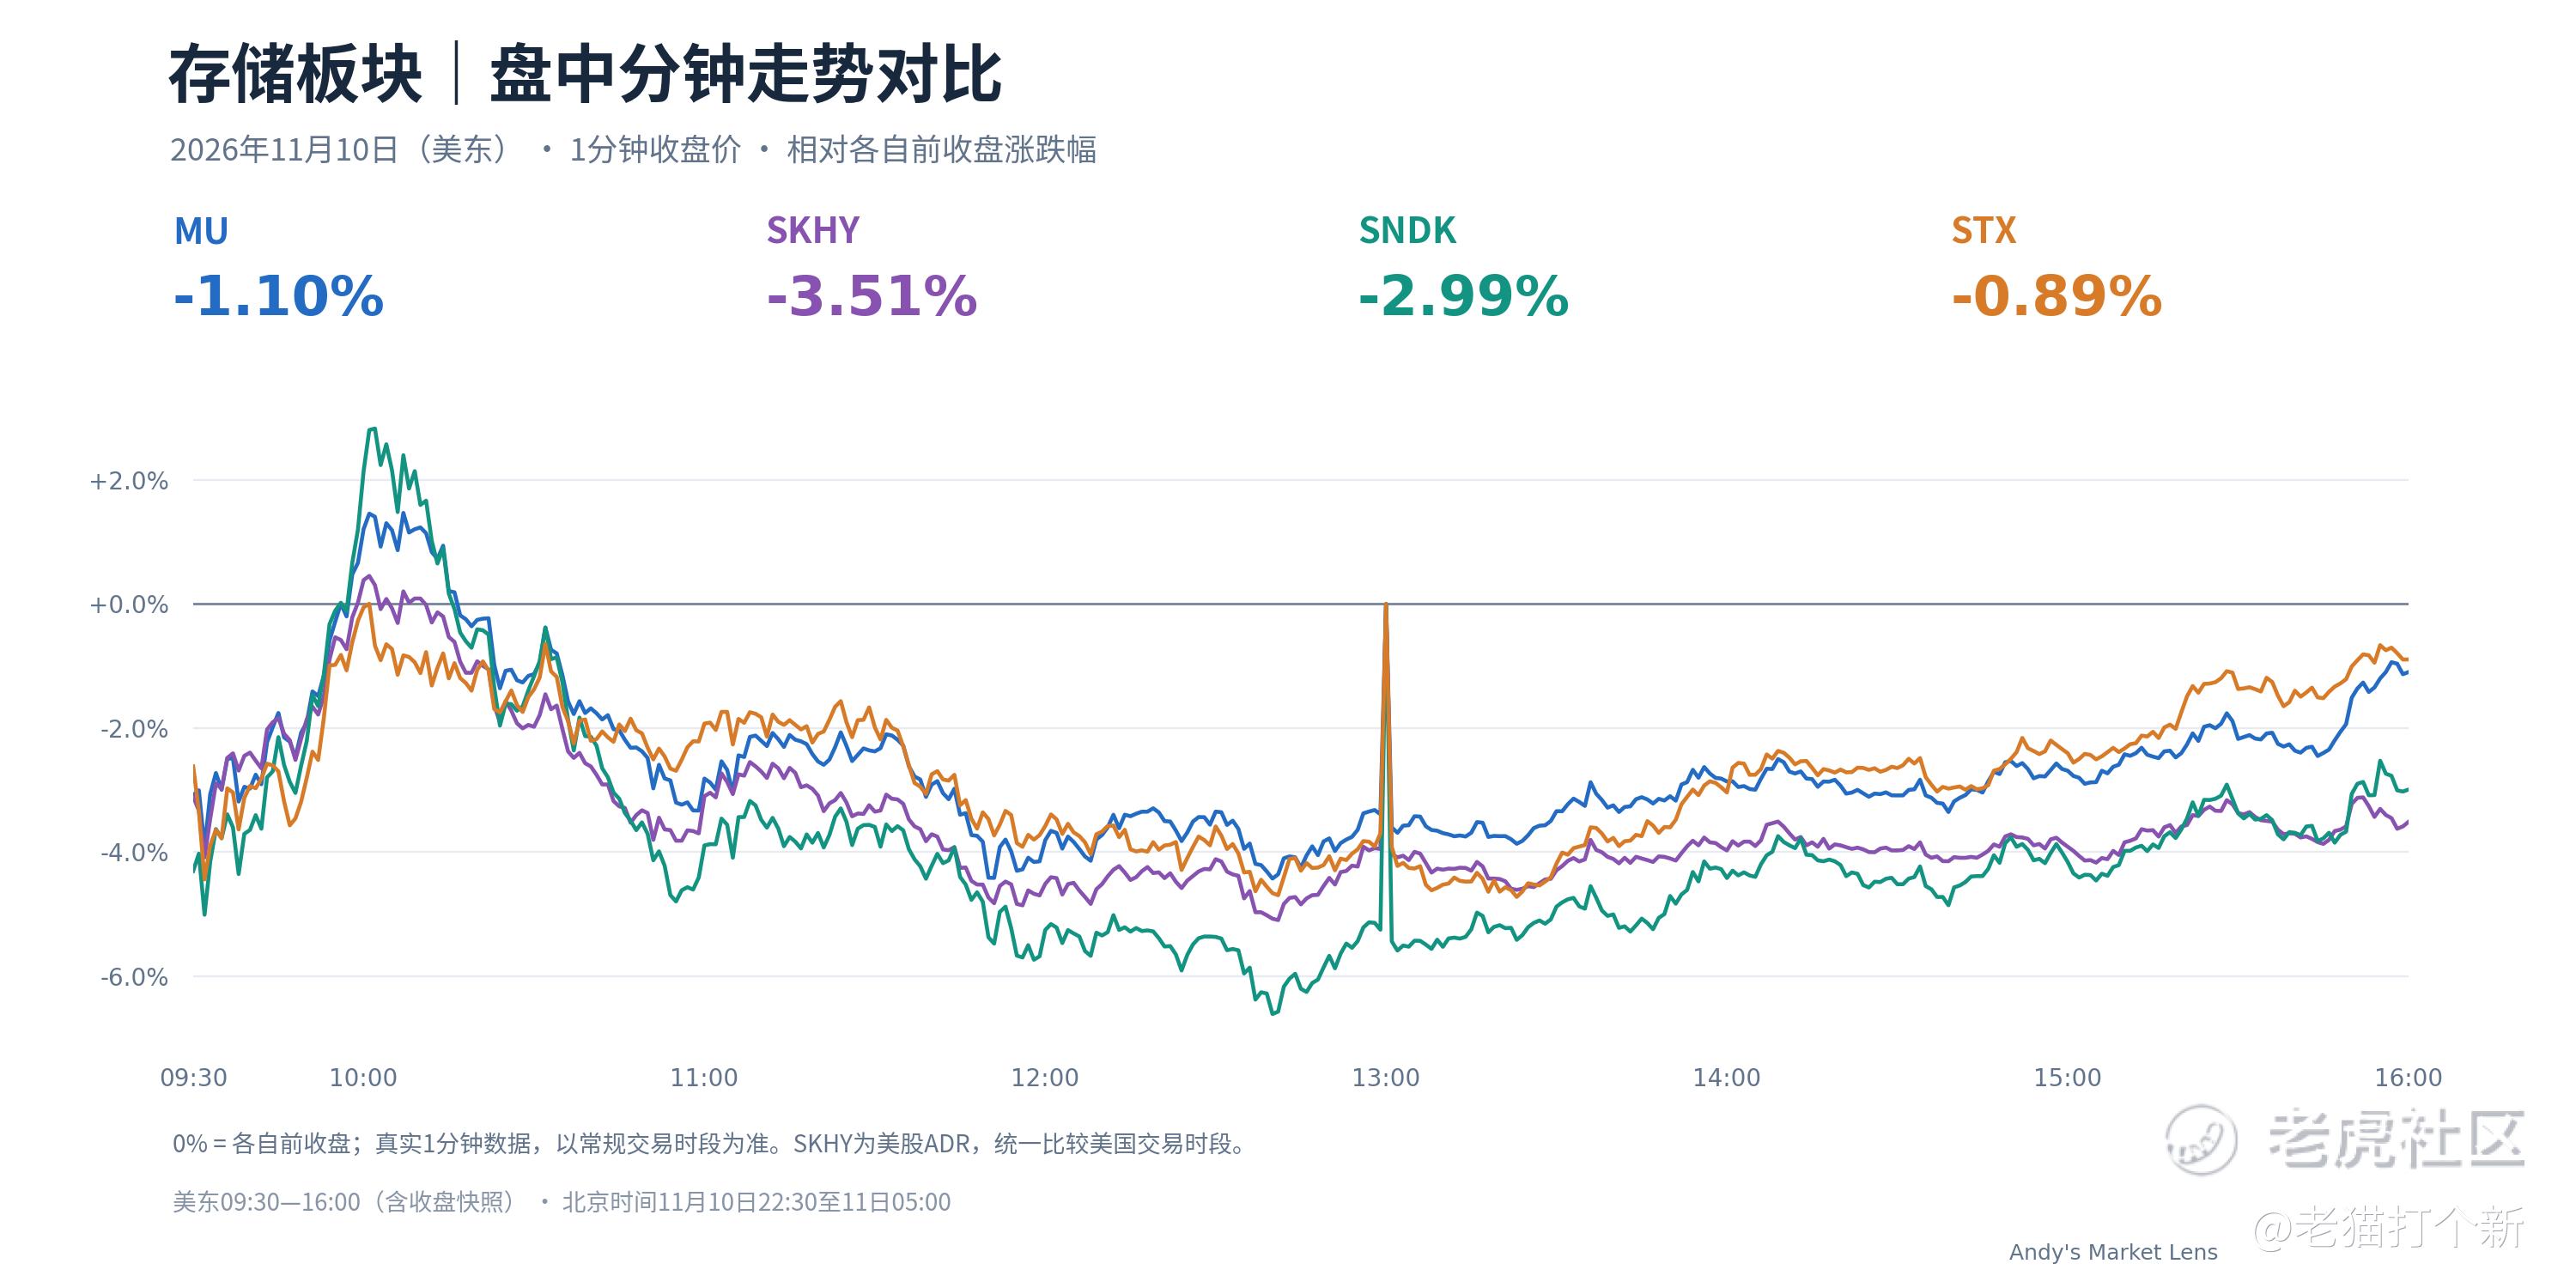
存储四只全跌,SK海力士ADR和闪迪最弱,希捷跌幅最小。
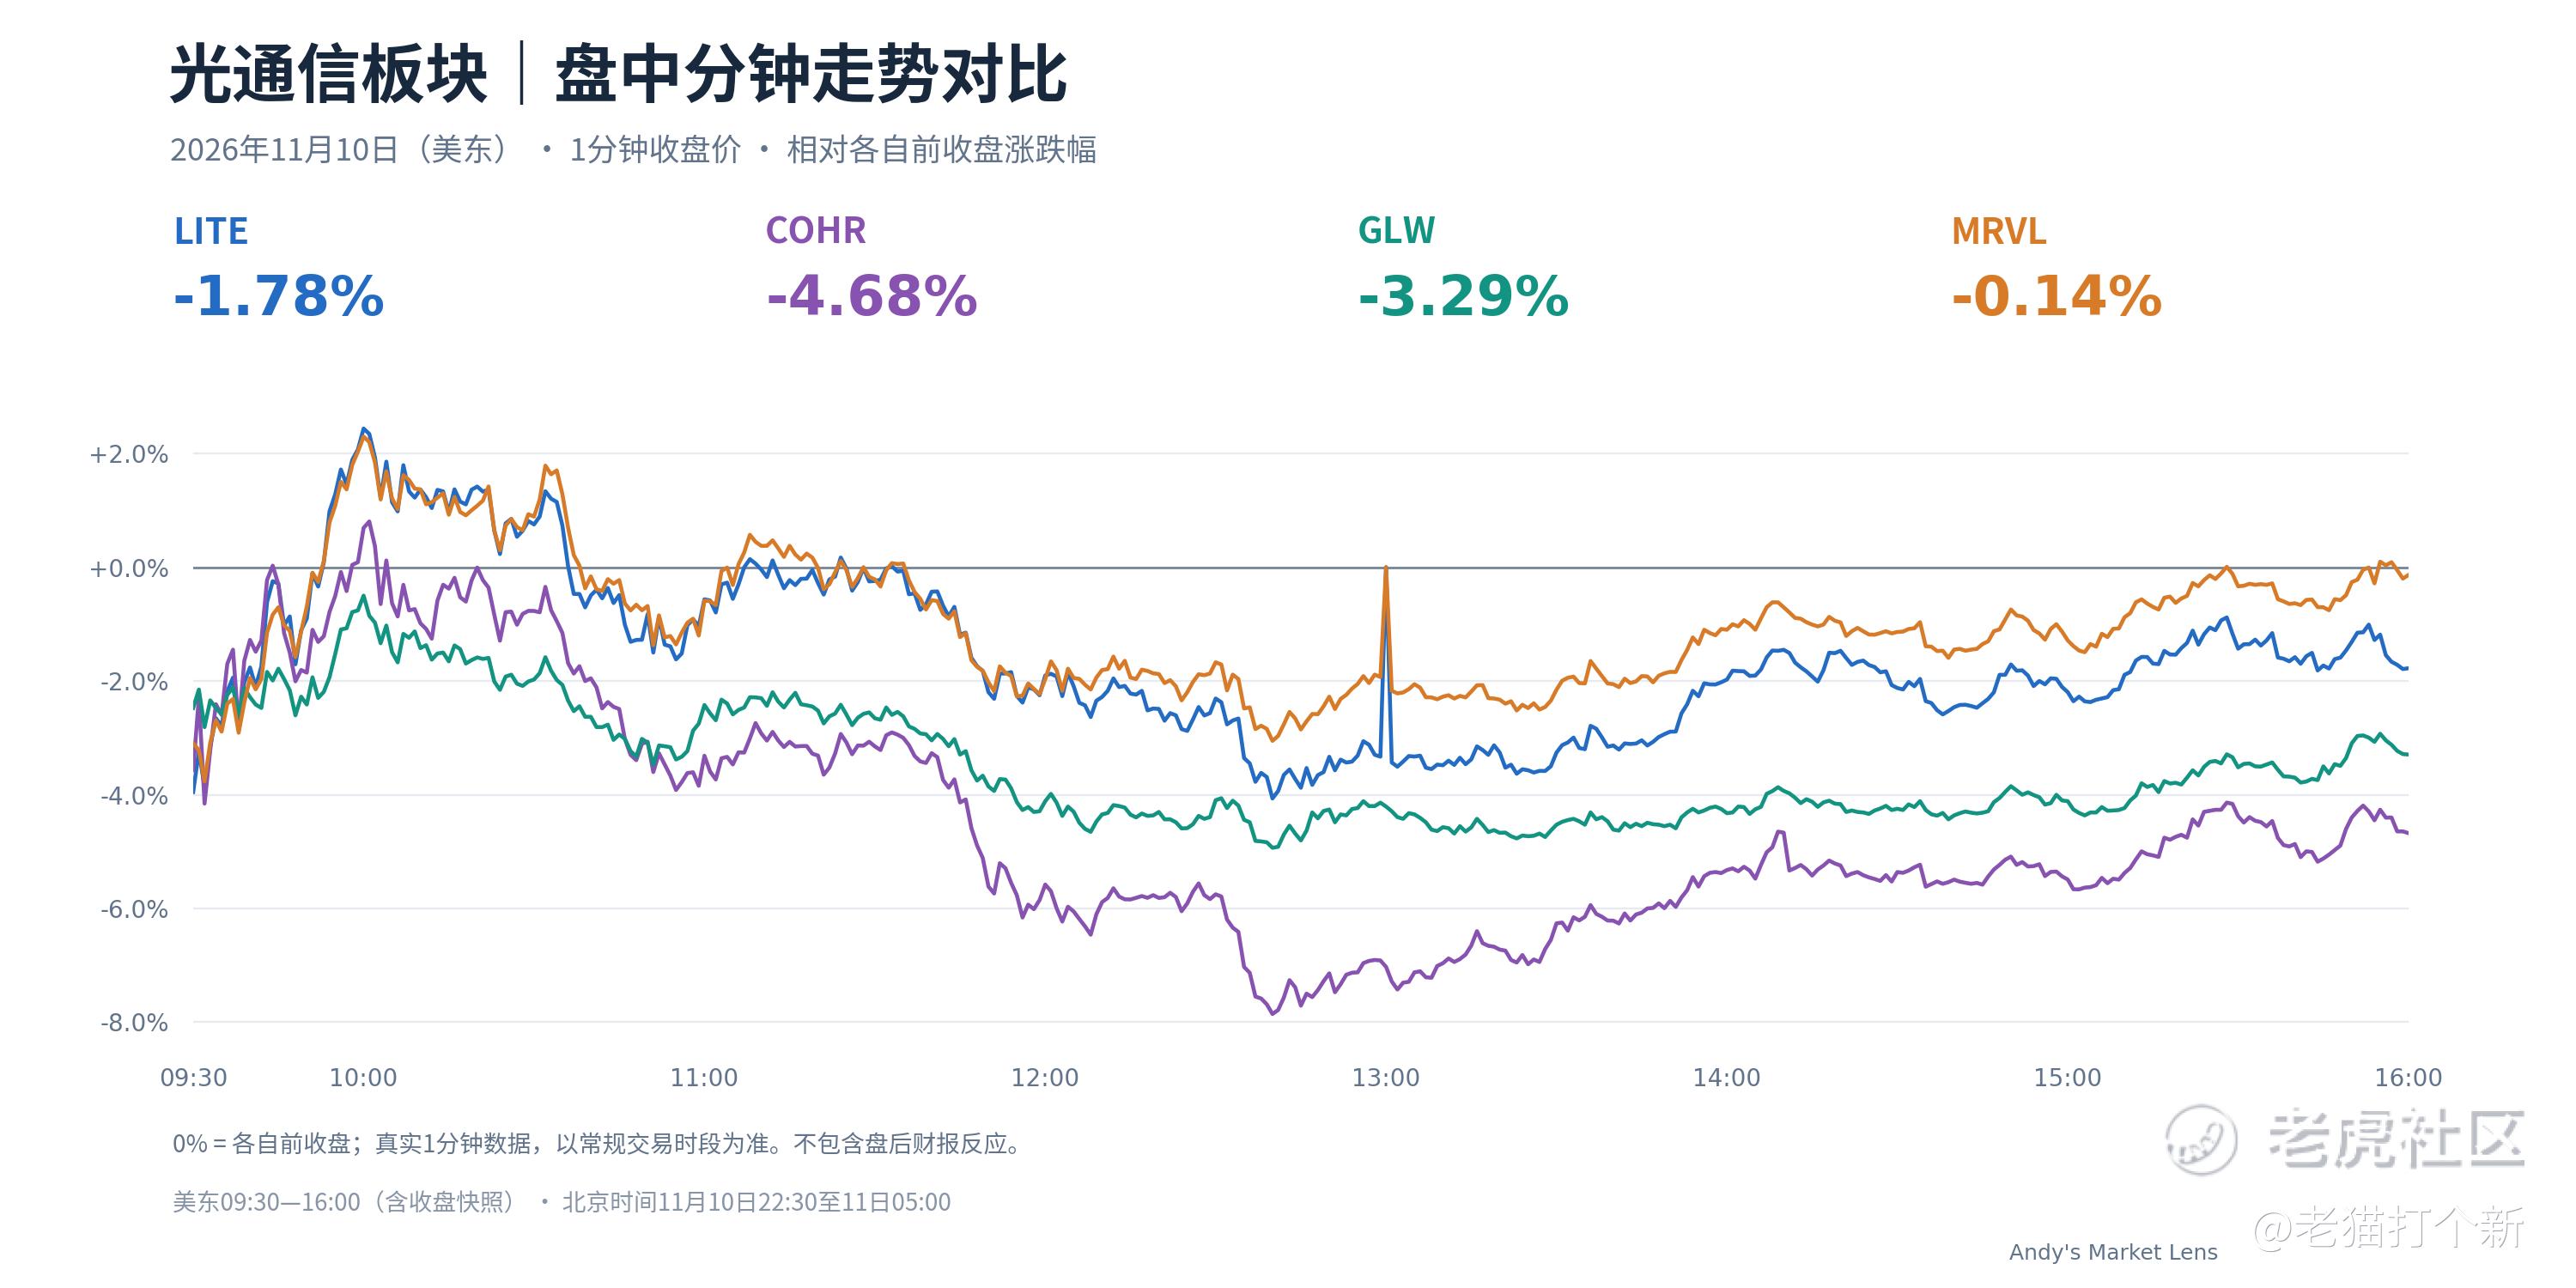
光通信四只也都收跌,Coherent领跌,Marvell接近平收。
伯恩斯坦看好Rubin Ultra增加光互连用量,但其测算依赖平台出货速度、光学方案配置和供应商的产能释放。短期跟踪重点是高速光器件何时通过客户验证、何时进入量产、订单何时确认收入;平台的潜在市场规模不能直接换算成单家供应商的盈利。
Anthropic:新版招股书更新发行条款,办公入口也开始竞争。
11月10日版初步招股书列出:拟公开发行8.25亿股,每股70—78美元。按区间上限计算,公开发行总额约643.5亿美元,包含老股出售、未计超额配售;另外七家产业投资者拟按IPO价格参与合计260亿美元的私募配售。发行区间已经披露,最终价格还没确定。
同日上线的Claude Sheets和Whiteboards仍为测试版,Claude Data正式开放。微软当日收跌2.20%,产品消息后盘中承压。接下来值得观察的是,企业会直接在Claude里完成更多工作,还是继续在Excel和现有企业套件中调用AI。这决定了竞争是停留在功能层面,还是开始改变订阅和企业采购。
禾赛:激光雷达出货跑在利润前面,执行器给出明年节点。
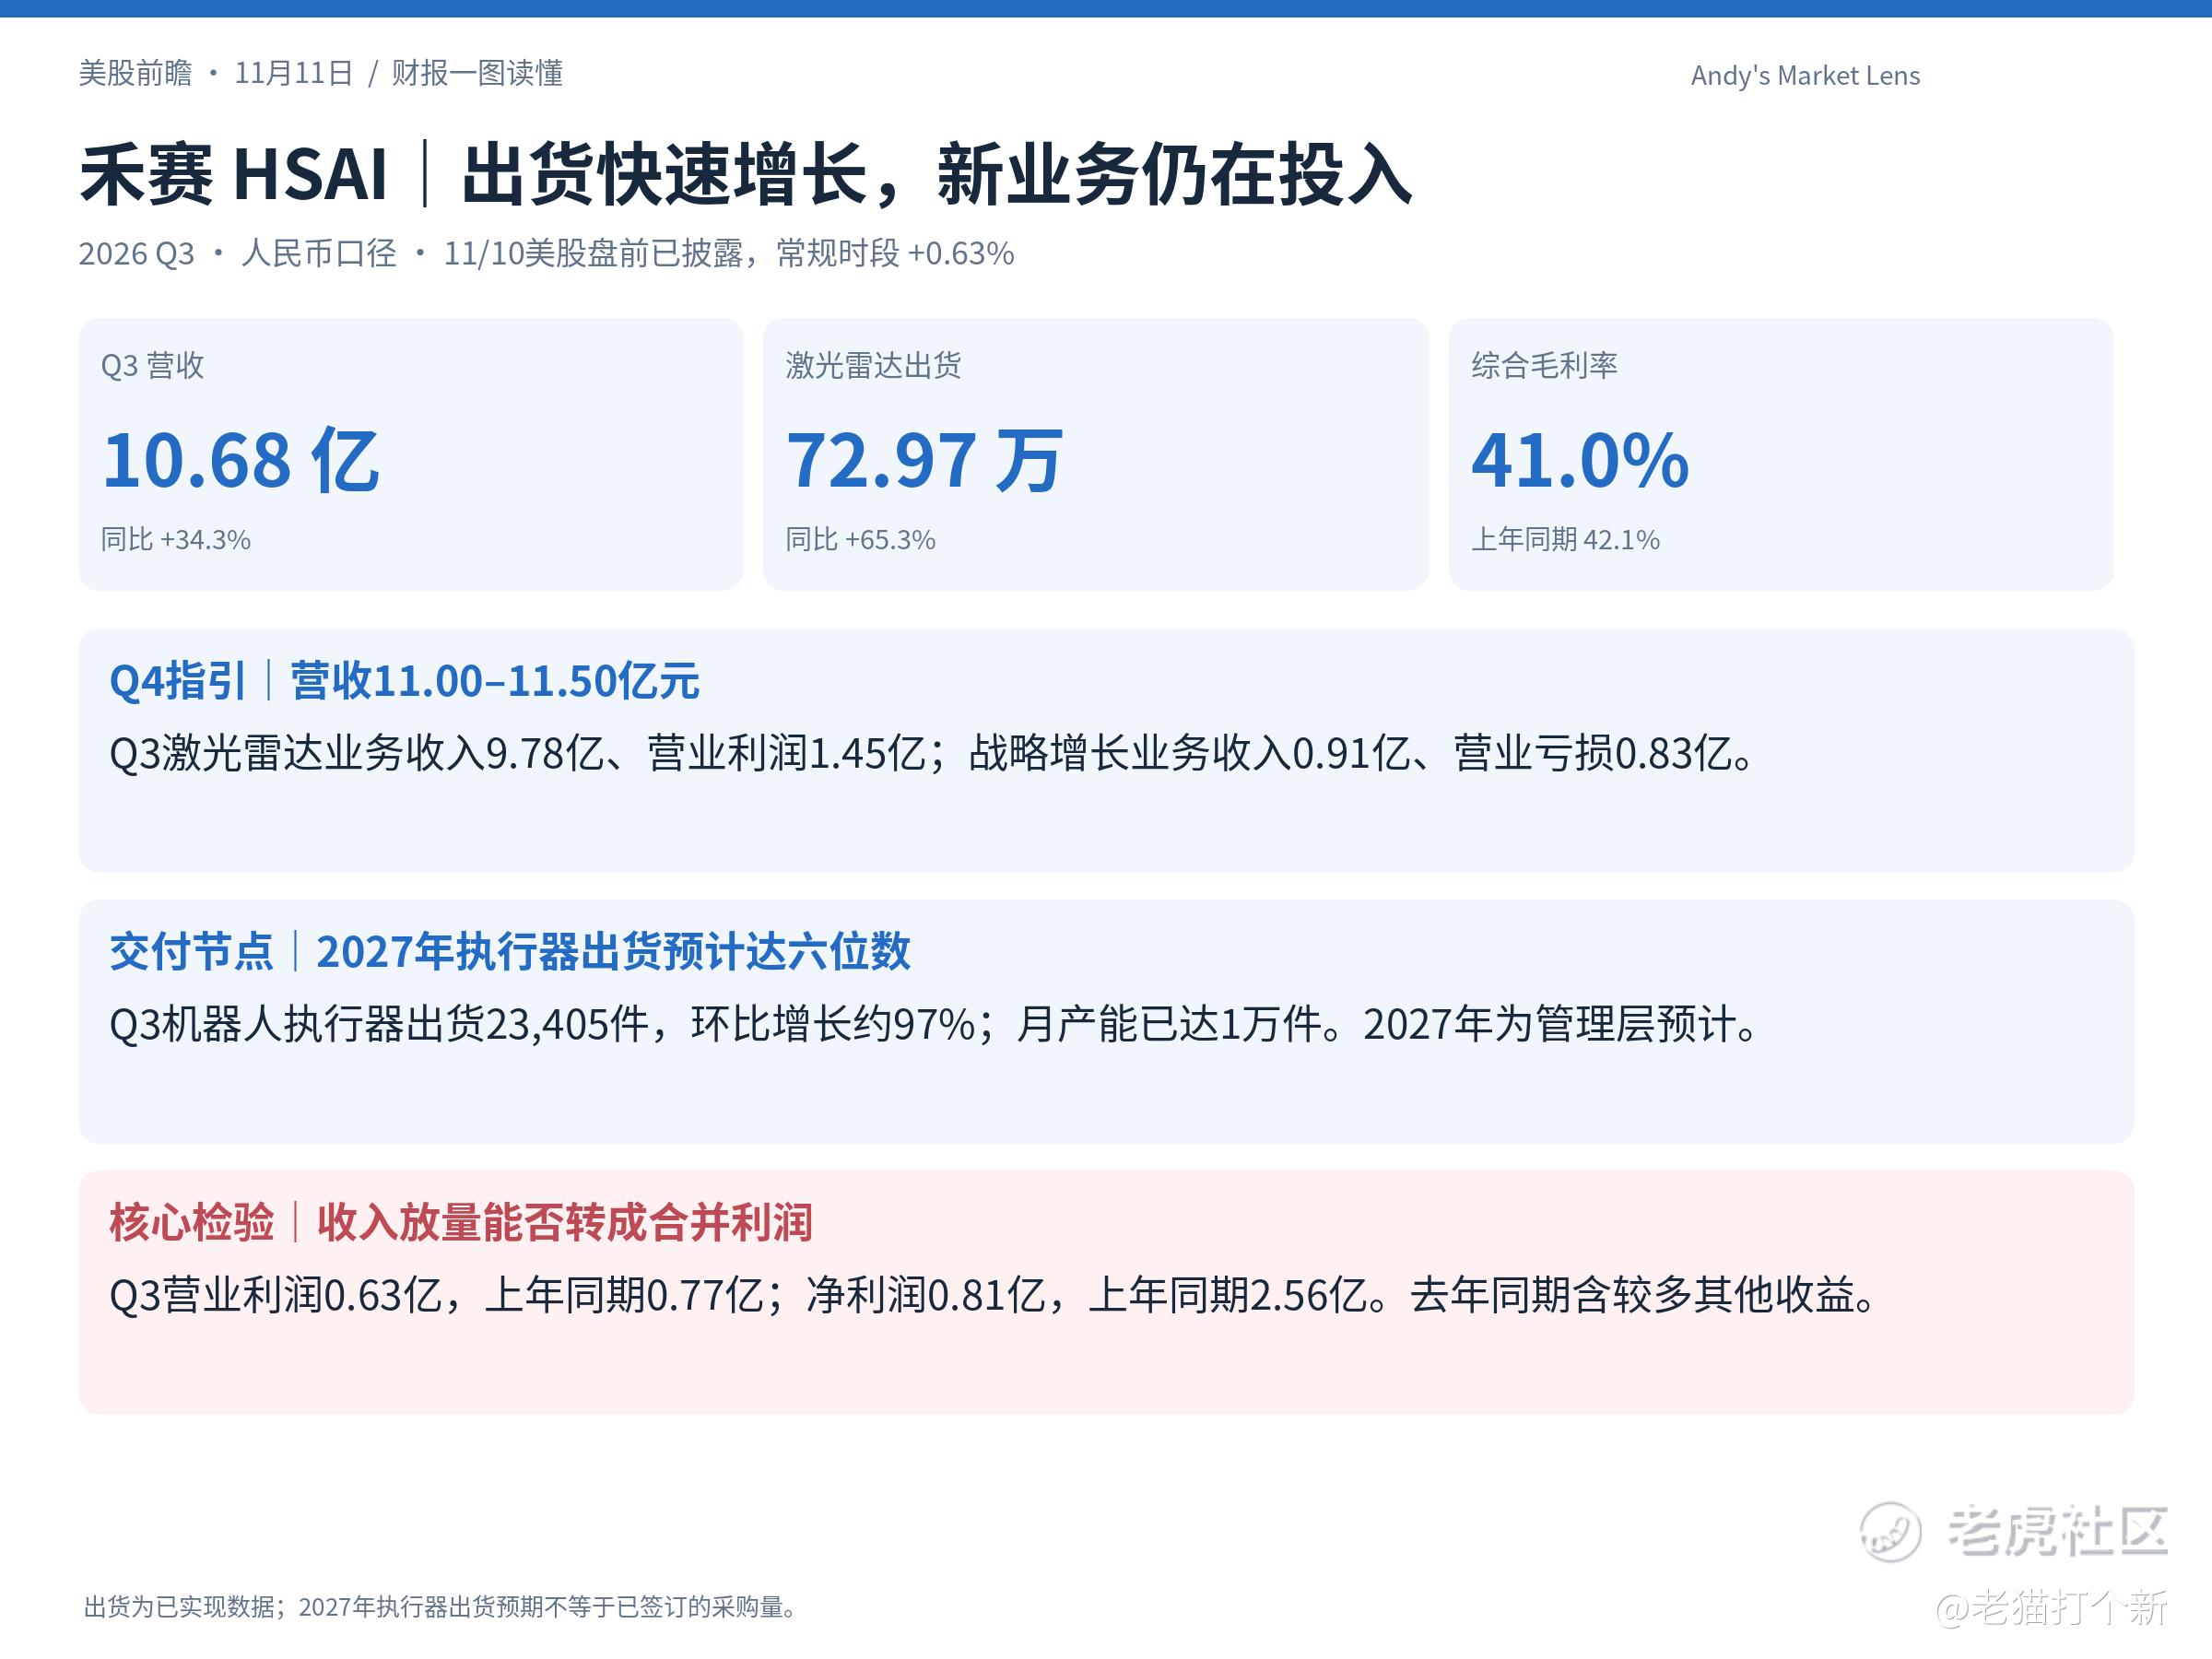
禾赛周二美股盘前披露,常规时段收涨0.63%。Q3营收同比增34.3%,激光雷达出货增65.3%,但综合毛利率由42.1%降到41.0%,营业利润也低于上年同期。机器人执行器季度出货2.34万件,公司预计2027年年出货达六位数。投资重点是主业出货放量能否转成营业利润,以及执行器增长能否缩小战略增长业务亏损。Q4营收指引11.00亿—11.50亿元人民币,先看这个区间兑现。
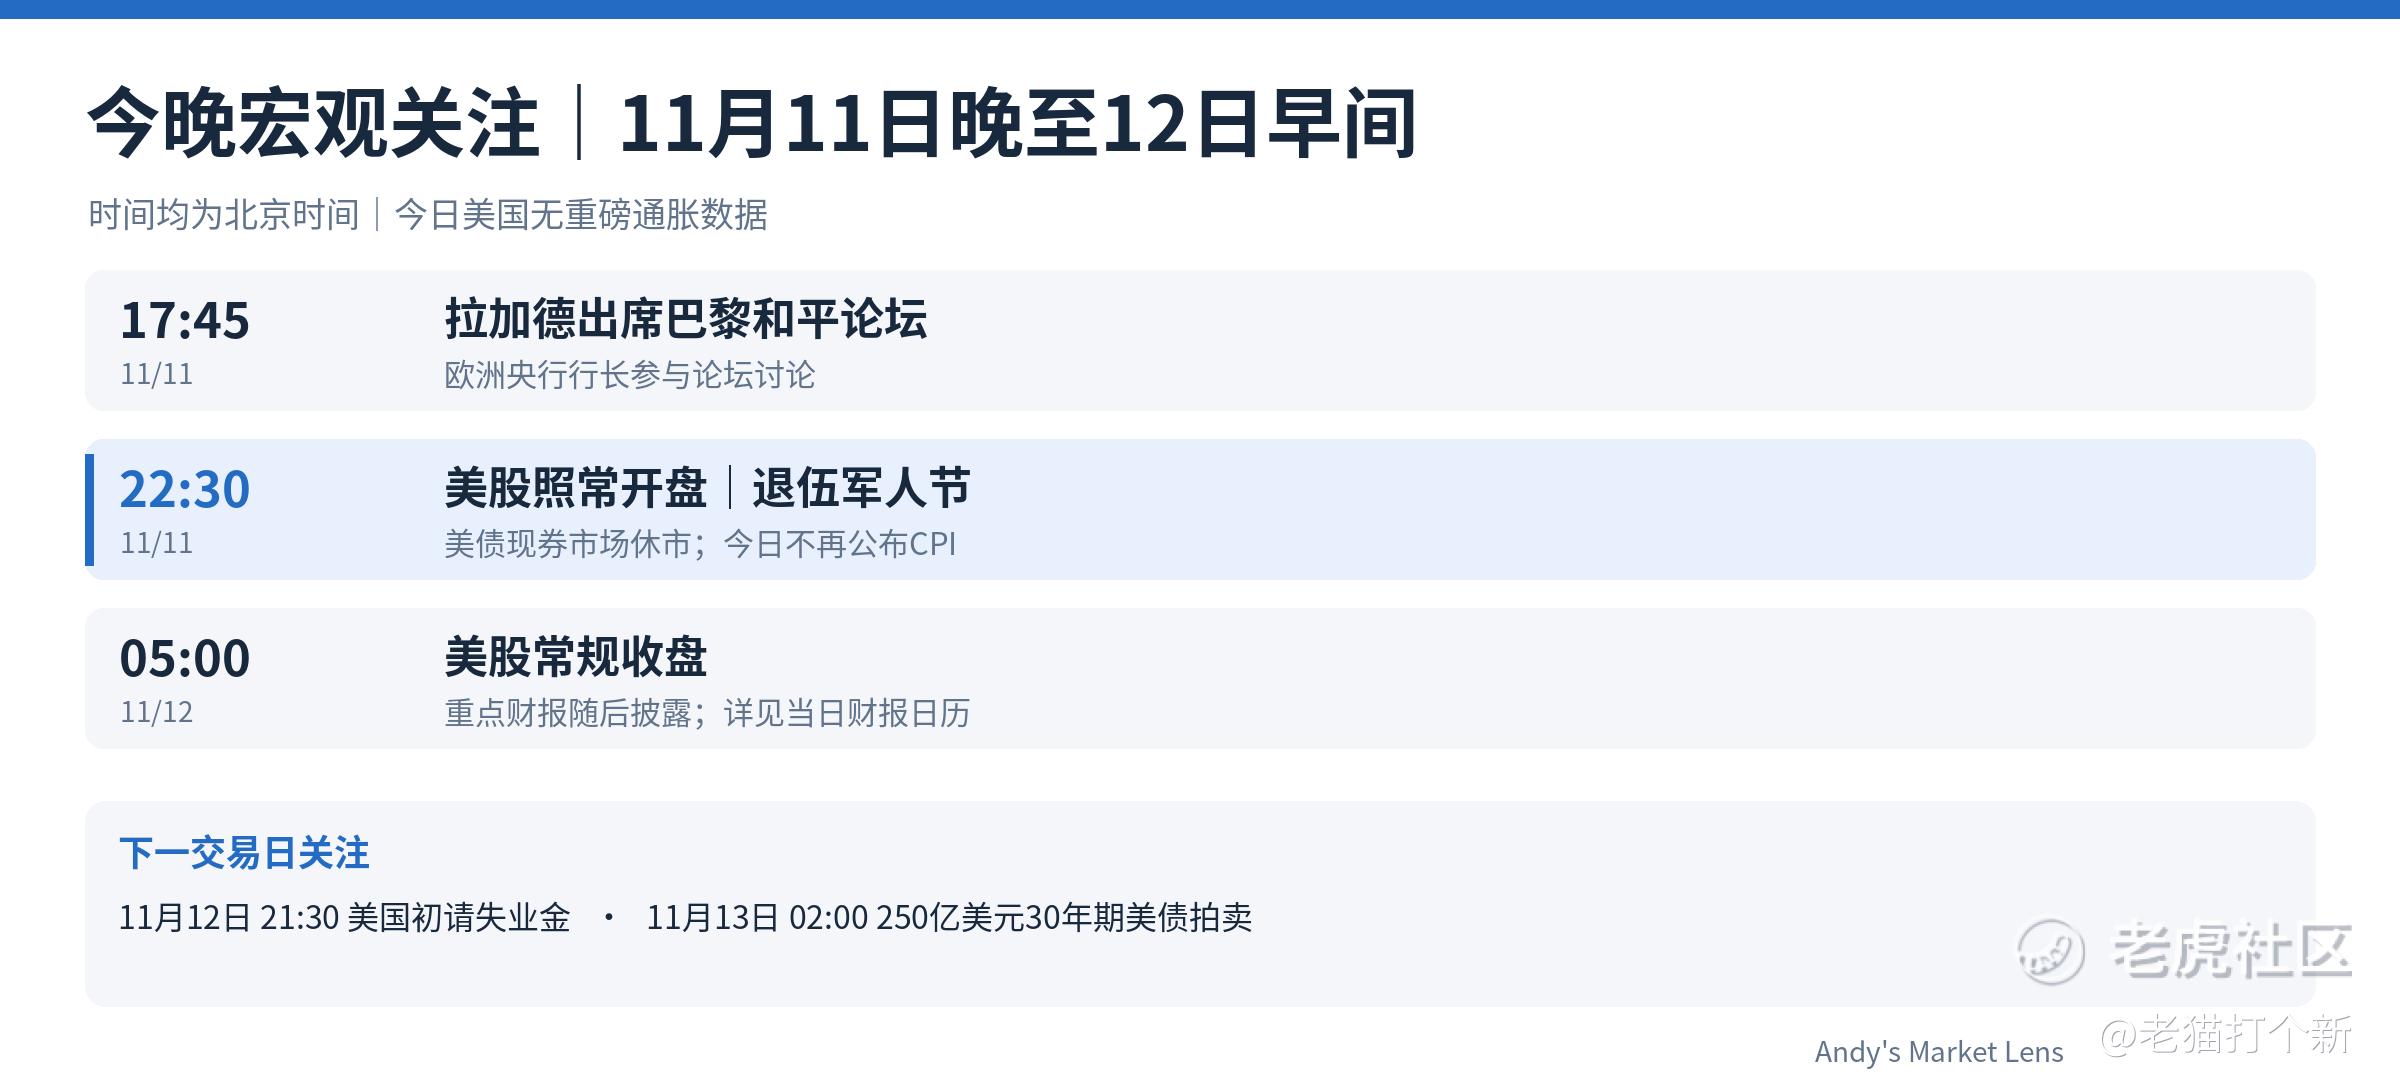
今晚宏观与财报日历。
今晚北京时间22:30美股照常开盘,退伍军人节美国现券市场休市。今天没有新的美国重磅通胀数据。下一交易日,周四21:30公布美国初请失业金,周五凌晨02:00拍卖250亿美元30年期国债。
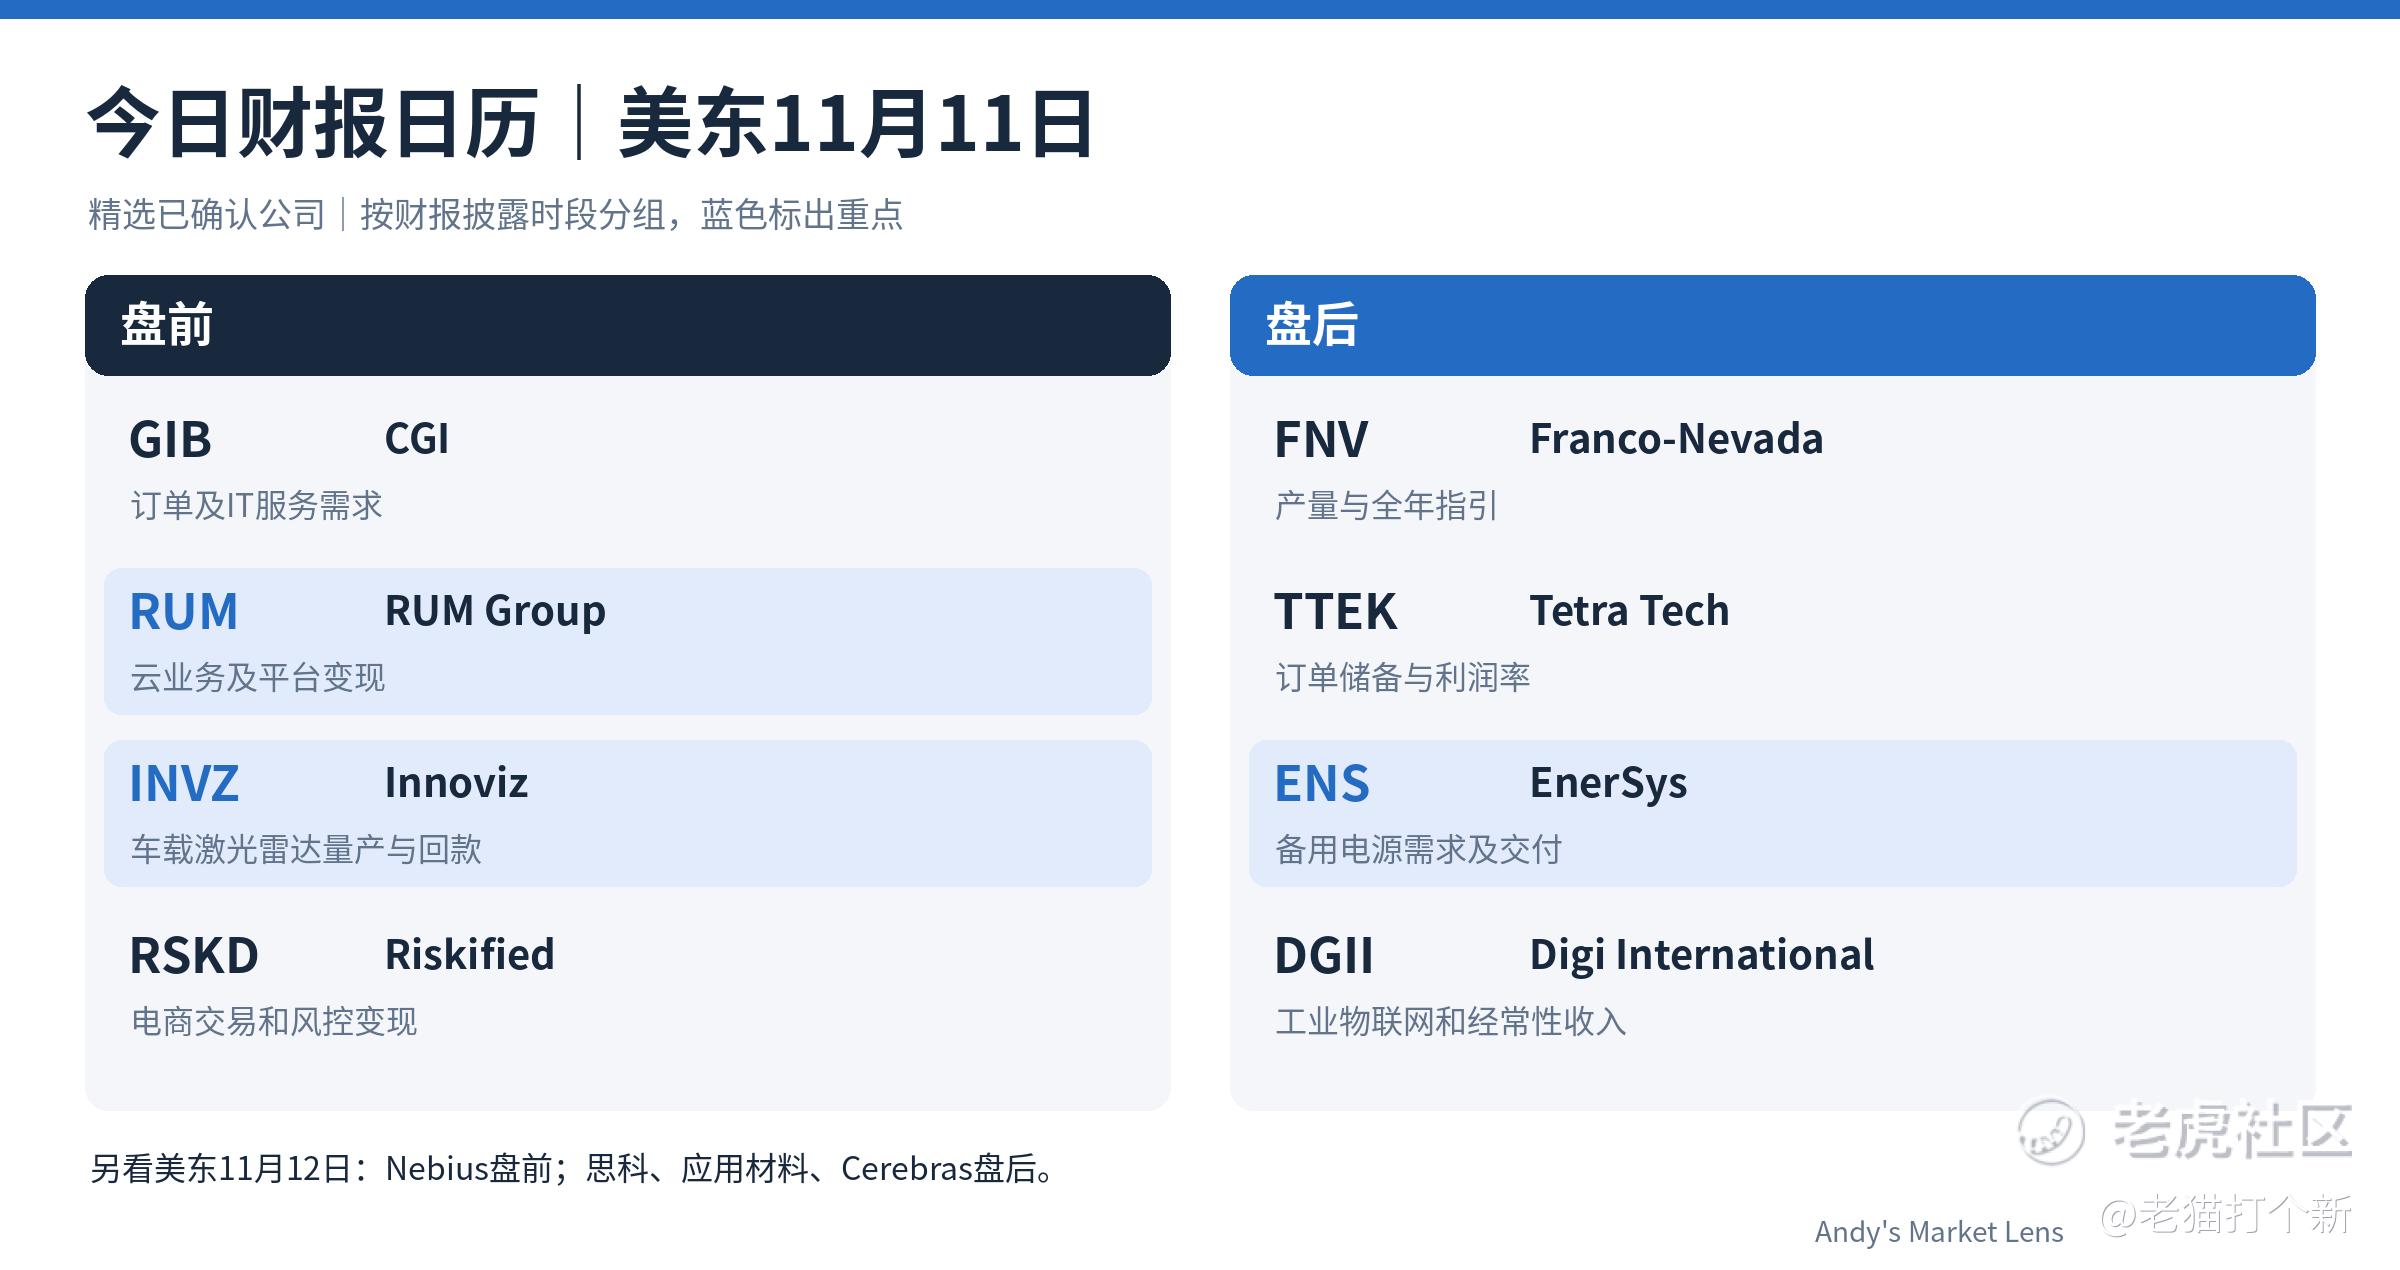
今天盘前重点看RUM Group的云业务进展和Innoviz的车载雷达量产;盘后关注EnerSys对备用电源需求和交付的表述。Nebius、思科、应用材料和Cerebras都在美东周四披露,其中Nebius在盘前,其余三家在盘后。
$特斯拉(TSLA)$ $ROUNDHILL GENERATIVE AI & TECHNOLOGY ETF(CHAT)$ $通用人工智能 ETF-AGIX(AGIX)$
精彩评论