美股正在发生一场罕见的板块逆转。
过去几年,科技股尤其是AI概念股一直是美股上涨的核心引擎。但如今,市场风向正在改变:科技股遭遇猛烈抛售,医疗保健、必需消费品和公用事业等防御性板块却逆势走强。
最值得警惕的是,医疗保健板块对科技板块的领先优势,已经达到25年来最高水平。这究竟只是一次普通的板块轮动,还是美股正在为下一轮熊市释放信号?
一、25年来最大分化!医疗股6个月跑赢科技股35.6%
过去6个月,医疗保健板块累计上涨31.7%,科技板块则下跌3.9%,两者相差35.6个百分点,创下过去25年来最大的滚动6个月相对表现差距。
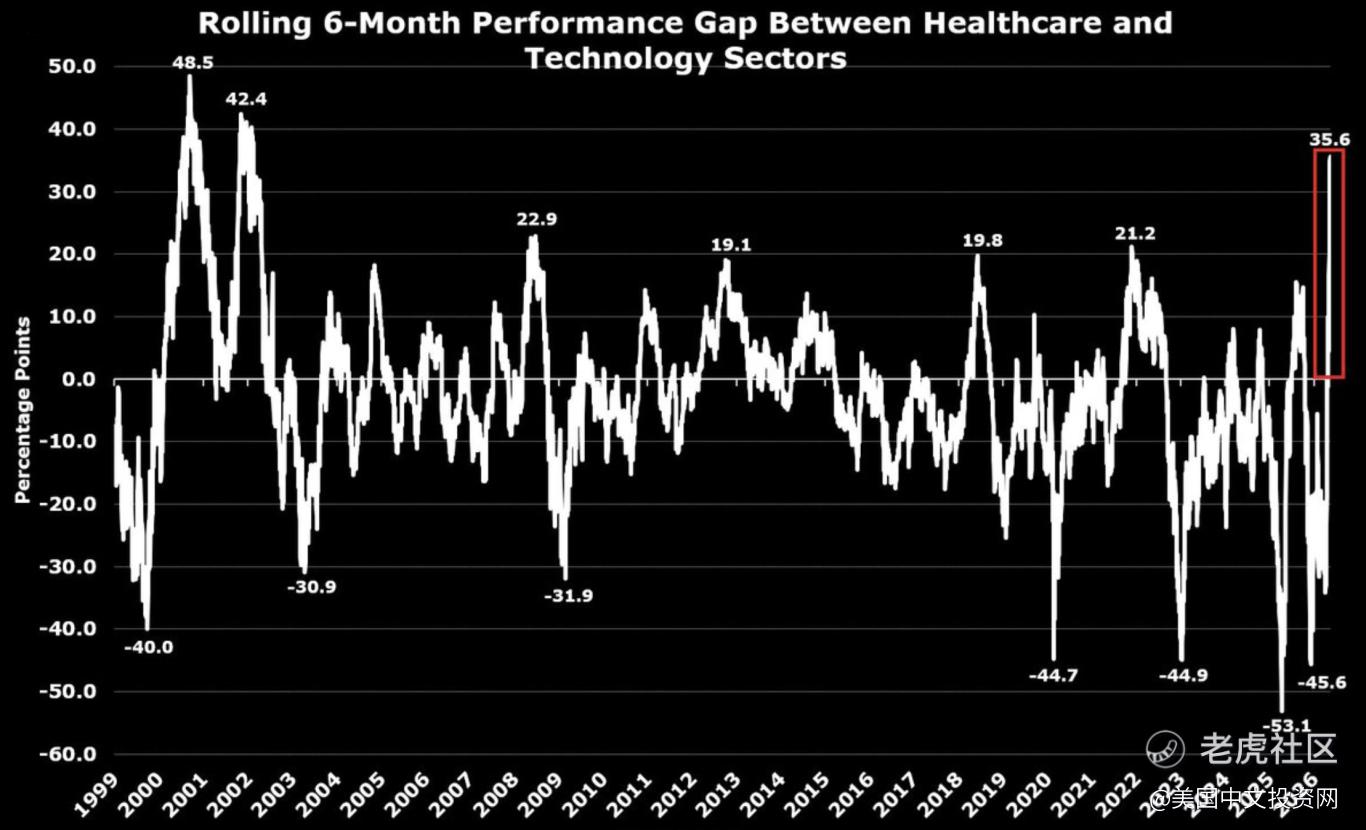
这一变化与今年6月初形成鲜明反差。当时,科技股还曾以45.6个百分点的优势大幅跑赢医疗保健板块。
短短几个月,市场主角已经彻底换位。
从历史来看,本世纪以来,只有2000年互联网泡沫破裂后的时期,医疗保健板块跑赢科技股的幅度更大。
2000年互联网泡沫破裂后:医疗保健板块曾大幅跑赢科技股。
2008年金融危机期间:领先幅度达到22.9%。
2022年熊市期间:领先幅度达到21.2%。
2026年过去6个月:领先幅度扩大至35.6%。
这意味着,当前的板块分化已经超过2008年金融危机和2022年熊市期间的水平。
二、科技股为何失宠?AI投资回报开始受到质疑
科技股的调整,核心在于市场对AI投资逻辑的重新审视。
过去,投资者愿意为AI增长前景支付高估值。如今,市场开始追问:巨额资本支出究竟何时能够转化为真实利润和现金流?
目前,投资者主要担忧四个问题:
资本支出过高: 科技巨头持续加码数据中心、芯片和算力基础设施,AI投资规模不断扩大,但回报周期仍存在不确定性。
现金流承压: 大规模投入可能侵蚀自由现金流,市场开始重新评估AI投资的盈利效率。
债务与融资风险: AI基础设施建设越来越依赖外部融资,相关企业的偿债能力受到关注。
循环融资隐忧: AI产业链上下游之间复杂的投资、采购和融资关系,引发市场对增长质量的担忧。
科技股的调整已经扩散至多个市场。
截至11月9日,纳指年内仍上涨约8.7%,但10月单月下跌5.3%,11月以来继续回落。
韩国KOSPI指数10月下跌16.2%;MSCI全球信息技术指数同期下跌7%,11月以来进一步下跌4.6%。
科技股正在经历一轮估值重估。AI不再是只要沾边就能获得估值溢价的万能标签,投资者开始更加关注投入与回报之间的差距。
三、资金转向防御性板块,但医疗股也可能涨得太贵了
科技股承压的另一面,是防御性板块的集体走强。
医疗保健、必需消费品和公用事业通常具有相对稳定的需求和现金流,在经济前景不明朗、市场波动加剧时,更容易受到避险资金青睐。
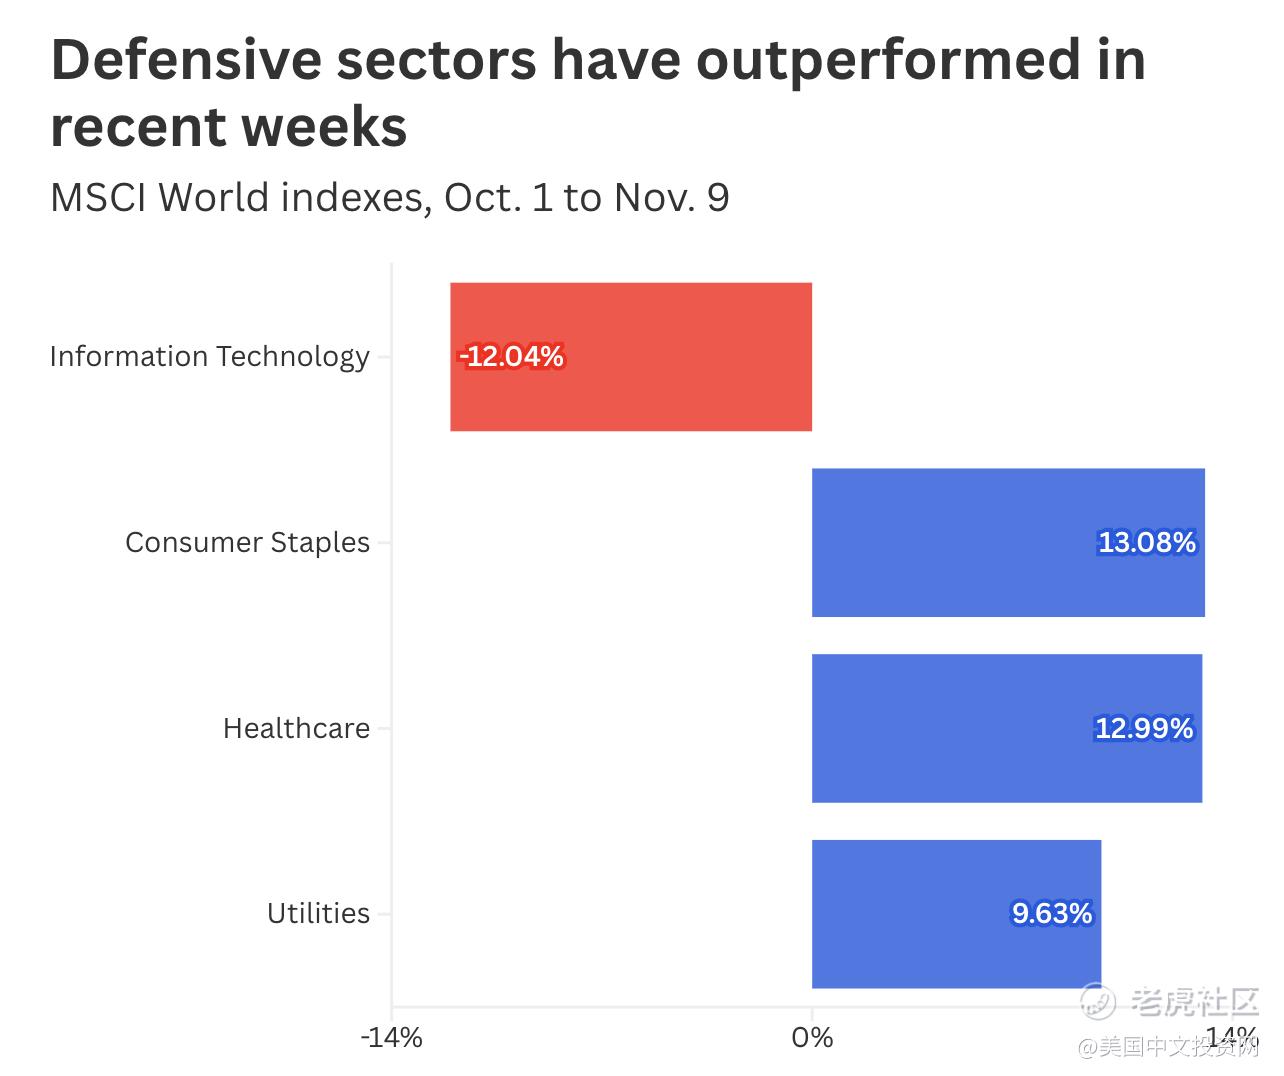
最新的板块表现也印证了这种分化。自10月以来,医疗保健板块上涨了近13%,必需品则上涨超13%,公共事业板块涨幅近10%,而信息技术板块则下跌12%。
不过,防御性板块的上涨也出现了值得警惕的估值现象。
汇丰全球股票策略主管Alastair Pinder指出,目前市场向防御性板块的轮动已经显得极端:沃尔玛的预期市盈率达到40倍,接近历史高位;英伟达的预期市盈率却只有13倍,接近历史低位。
美国半导体股的未来12个月预期市盈率也已降至13.5倍,自6月以来估值下调约45%。
Pinder认为,近期市场调整过于猛烈,部分科技股的估值已经大幅压缩,但整体企业基本面依然保持健康。
这意味着,当前行情不只是资金寻找避风港,也可能包含了市场对科技股过度悲观定价的修正。
防御性板块并非没有风险。当资金集中涌入、估值不断抬高时,原本用于避险的资产也可能变得拥挤。
四、医疗股领涨,是熊市前兆吗?
历史上,医疗保健等防御性板块相对科技股走强,确实多次出现在市场承压时期。
2000年互联网泡沫破裂、2008年金融危机以及2022年熊市,都出现过类似的板块分化。
但必须注意,板块轮动不等于熊市即将到来。
真正需要警惕的,是科技股的调整是否会从估值下修演变为企业盈利恶化,并进一步扩散到整个市场。
接下来,投资者需要重点观察三个信号:
市场广度是否持续恶化:如果越来越多的标普500成分股跌破关键均线,上涨股票数量持续减少,说明市场内部正在变弱。
企业盈利预期是否下修:如果AI资本支出放缓,进一步拖累半导体、数据中心和云计算产业链盈利,科技股调整就可能从估值问题演变为基本面问题。
信用风险与经济压力是否扩大:如果高收益债信用利差持续扩大,同时就业和经济活动走弱,市场风险就可能从科技行业扩散至整个经济。
医疗保健与科技股迎来25年来最大的相对表现差距。你认为,这是熊市的警钟,还是正常的板块轮动?评论区说说你的看法。
精彩评论