五地同签,对理想意味着什么
核心判断:五地同签不是“国内卖不动才被迫出海”,而是能力与需求同时就绪之后“该去的时候自然去”的动作。国内压力是加速器,不是根本原因。泰国和新加坡的选择,说明理想挑的不是“最容易卖车的地方”,而是“右舵首发曝光效率最高、品牌标杆效应最强、文化理解门槛最低的地方”。
理想在亚太五地同步签署合作协议后,一种解读很快流传:国内卖不动了,才被迫出海突围。更极端的版本,直接把这次出海定性为“被迫求生”。
问题不在于“压力”不存在。国内竞争激烈、销量承压是事实。问题在于,它把“压力与出海同时出现”直接读成了“压力导致出海”,跳过了两个更关键的变量:能力是否就绪、需求是否已经存在。
段永平2025年在浙江大学的一场交流中,被问到企业全球化时说过一段话:
“全球化其实都是局部的全球化,但是我觉得这个所谓全球化实际上是个谬论,像一个伪命题。其实你并不需要去追求它,你到了该去的时候,你自然就去了。你根本没有那个实力,也没有那个需求的时候,你走不出去的。”
这段话给出了两个前置条件:实力和需求。两者都到位,出海才是“该去的时候自然去”的动作,而不是“为了出海而出海”的应激反应。国内压力真实存在,但它扮演的是加速器,不是发动机,更不是根本原因。
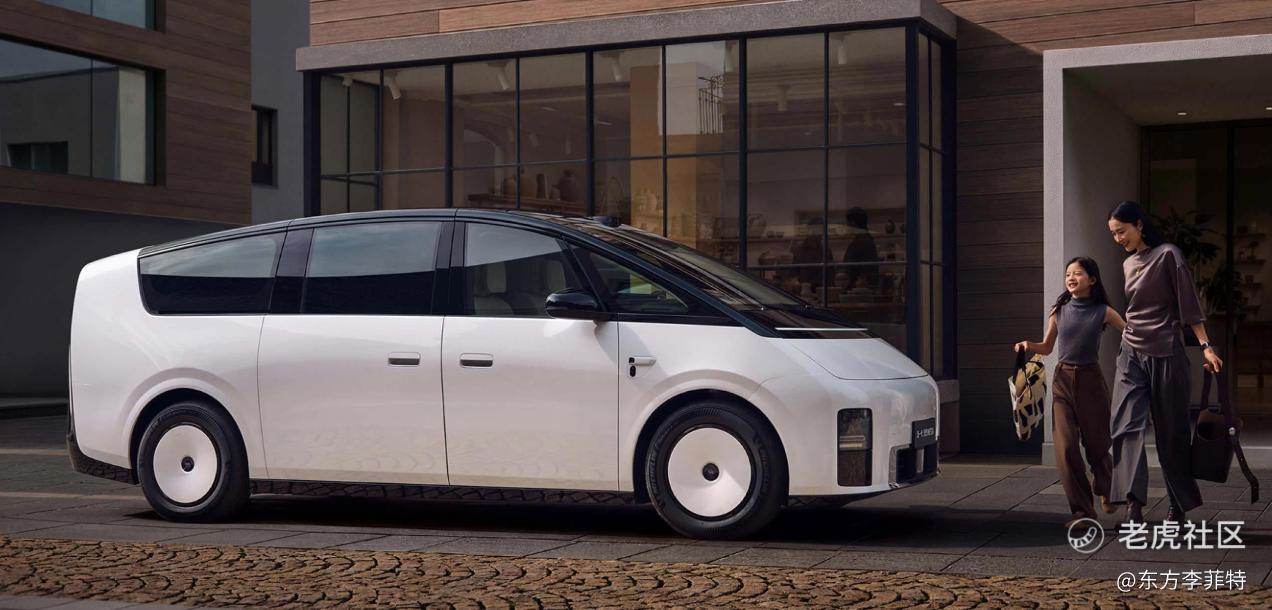
一、签的不是标准合同,而是五套差异化的授权结构
核心判断:五地同步签约,表面是“齐发”,骨子里是分层授权、按市场控制难度“定价”的权力分配。
-
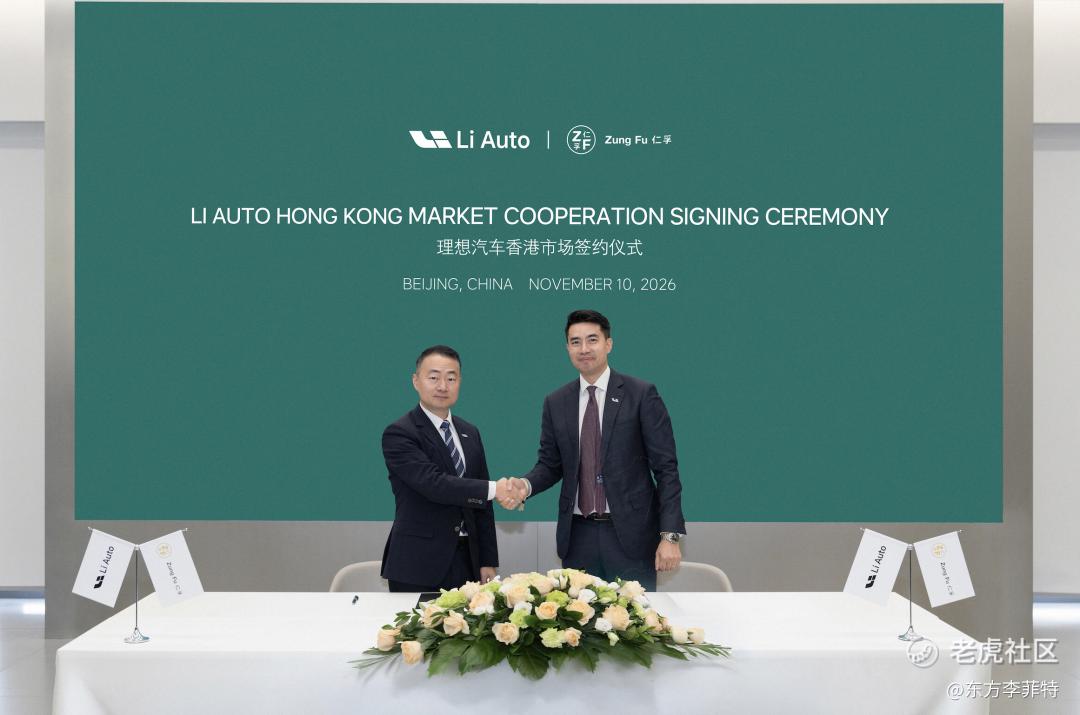
香港:仁孚集团做总经销商,拿到五地中最重的授权,负责右舵市场的高端客群触达。
-
泰国:理想子公司主导运营服务,Evante和Infinite两家本地经销商只做触角。
-
新加坡:Wearnes Automotive运营,展厅位于45 Leng Kee Road,首车预计2027年1至2月交付。
-
菲律宾:Dangdang New Energy。
-
越南:Neera Motors。
理想总裁马东辉此前已经定调:不会统一海外运营形式,而是根据不同区域的市场规模、竞争格局,自主选择设立海外子公司、发展本地经销商或签约独家总代理。
关键分工要分清:泰国拿到的是右舵MEGA的全球首发——理想首款右舵车型将在12月泰国国际车展完成右舵首秀;香港则是在泰国首发之后进行品牌发布及右舵版MEGA上市。****泰国负责“产品首发”,香港负责“品牌落地与正式开卖”。
菲律宾和越南现阶段更像“占位”,用本地伙伴的轻资产触角先建立存在。同步签约制造了“五地齐发”的声势,但底层逻辑是:先把旗帜插上,再根据每个市场的反馈决定往哪里押注。
二、为什么是泰国和新加坡:曝光、标杆与文化接近性
核心判断:理想在右舵亚太的第一步,挑的不是“哪里最容易卖车”,而是“哪里最能让人看见、哪里最能定义品牌高度、哪里的人最容易理解这台车是造给谁的”。
泰国:右舵首发的“曝光效率”
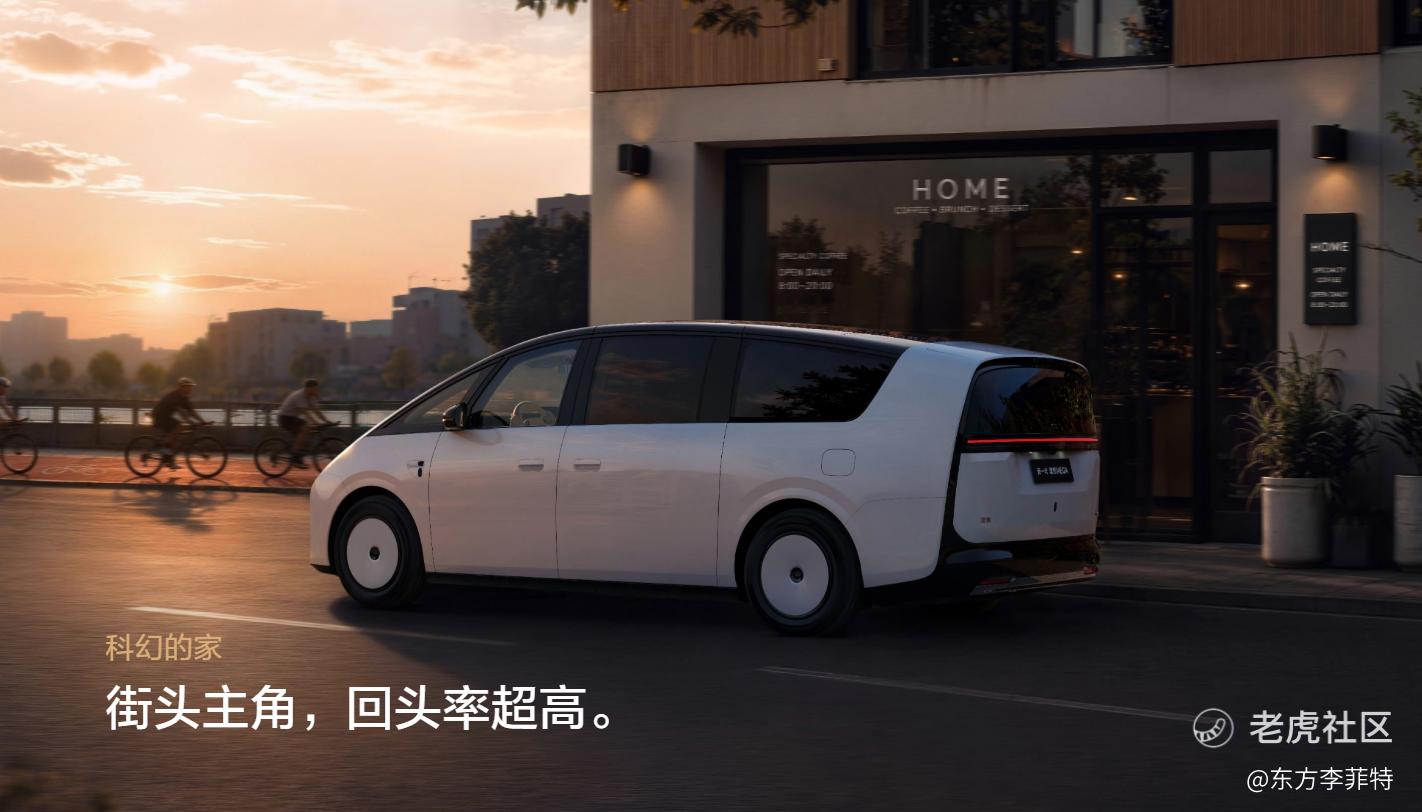
右舵MEGA的第一次公开亮相放在泰国国际车展,本身就是信号。车展首发解决产品层面的集中曝光;泰国作为东南亚最具国际化气质的城市市场之一,解决的是“车跑在路上之后会发生什么”。 一辆右舵MEGA行驶在曼谷街道上,和停在展台上,品牌触达性质完全不同:前者是日常场景里的活体广告,会自然引发“这是什么车”“多少钱”“什么时候能买”的问询;后者是静态的、集中的、有明确时间窗口的曝光。理想把右舵首发放在泰国,等于同时拿到了车展级的集中曝光和城市路跑级的持续曝光。
泰国本身已经是中国品牌电动车教育程度较高的市场。先行者铺好了渠道、建好了充电设施、完成了“中国品牌电动车可以买”的认知破冰。理想在泰国要做的,不是从零说服一个消费者第一次接受中国电动车,而是让一个已经被教育过的、正在考虑换购的家庭,看到一台此前这个市场没有提供过的产品选项。
新加坡:右舵市场的“标杆逻辑”
新加坡由Wearnes Automotive运营,展厅落在Leng Kee Road——新加坡成熟的汽车经销与豪华品牌聚集区域。首车预计2027年初交付,节奏不快,但落点很准。新加坡在理想右舵亚太布局里的角色,不是走量市场,而是品牌标杆市场。 它的市场容量有限,但消费者对高端产品的判断力、对品牌溢价的接受度、以及它在东南亚区域内的意见领袖效应,是其他右舵市场难以替代的。理想在新加坡站住“高端家庭纯电”的位置,等于为整个东南亚右舵市场提供了一个可被引用、可被对标的锚点。
文化接近性:产品定义的理解门槛更低
泰国和新加坡被选中的另一层逻辑,不写在授权协议里,但写在产品定义能不能被快速理解里。 新加坡华人占人口多数,泰国华人社群深厚,两地都属于亚洲家庭文化圈:多代同堂出行、对空间和舒适性的重视、把“家庭”作为购车决策核心变量,这些习惯跟中国市场高度相似。理想那套“冰箱彩电大沙发、六座七座、家庭出行场景”的产品定义,在中国市场成立,在文化相近的市场也更容易被理解,不需要从头教育用户“为什么家庭需要一台这样的车”。
这跟先行者完成的“中国品牌能不能买”的教育是互补的:先行者解决信任门槛,文化接近性解决理解门槛。 两道门槛都低了,理想进入右舵亚太的起步摩擦才会小。
泰国负责曝光,新加坡负责定调,文化接近性负责降低理解成本。 三个因素叠在一起,才构成“为什么是这两个市场”的完整答案。
三、能力就绪:产品矩阵、自研闭环、海外总部三条线同时到位
核心判断:理想出海带出去的不是一套靠外部供应商拼装的整车,而是一套自己定义、自己负责、自己可以迭代的核心技术栈和组织结构。香港海外总部不是销售办事处,而是体系出海的母港。
1. 产品矩阵已经完整
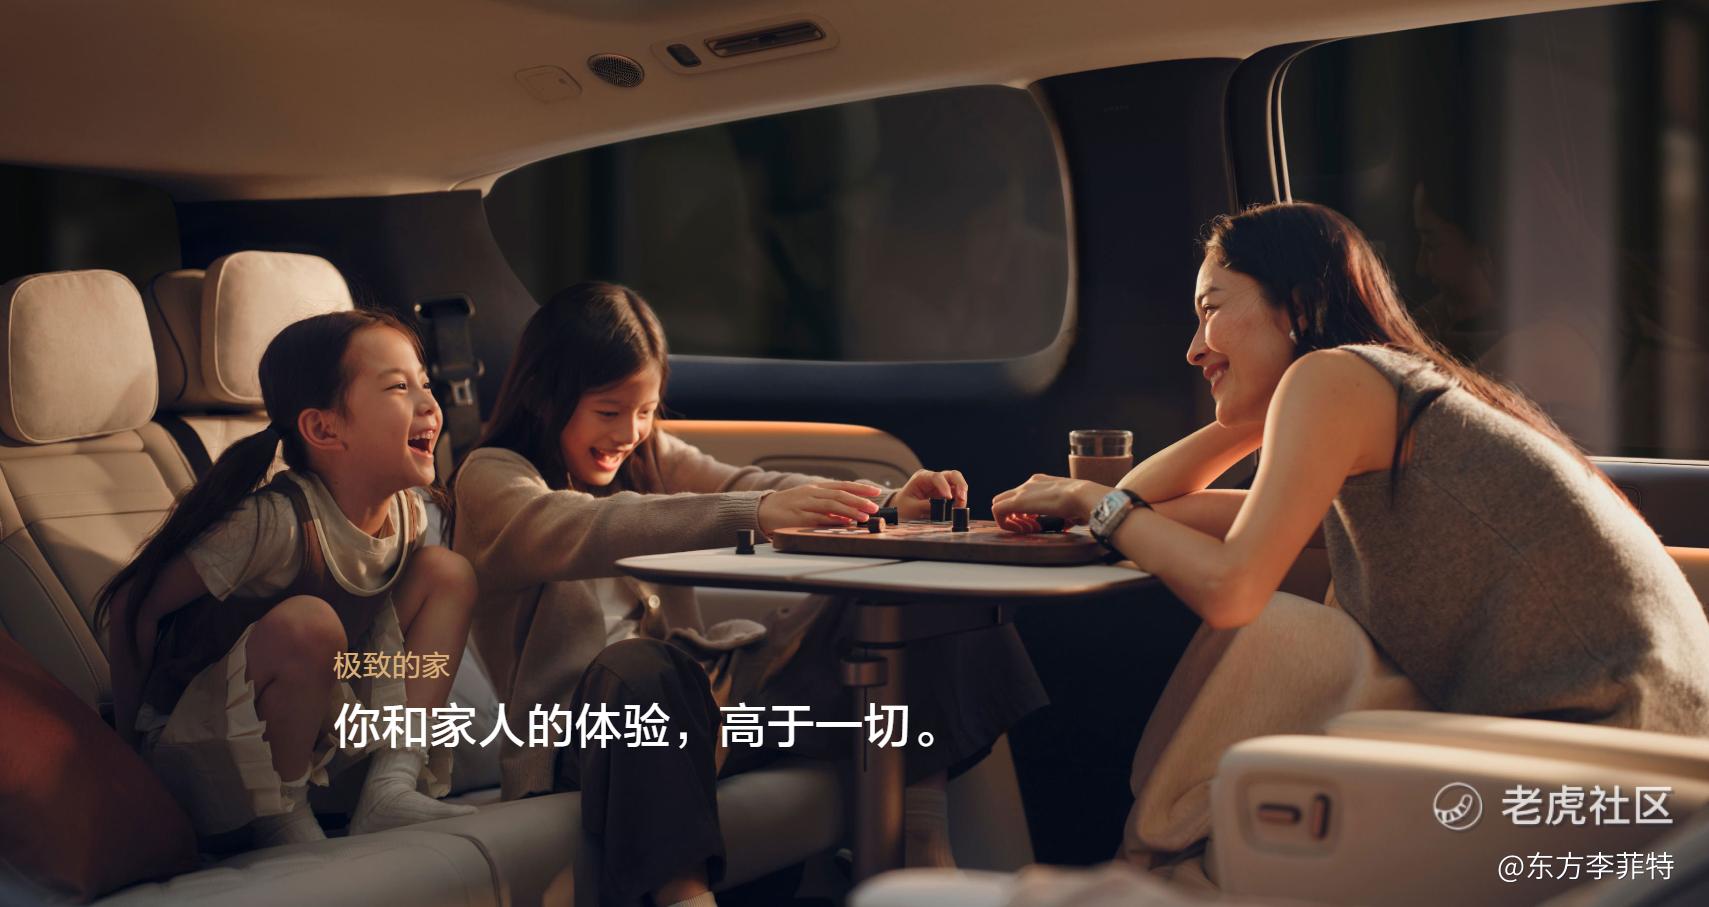
理想在售矩阵覆盖20万到50万元级市场,横跨增程与纯电、SUV与MPV:L系列L6到L9构成增程基本盘,i系列i6到i9承载纯电上行,MEGA占据高端MPV位置。每一款车在各自价格区间里都有明确的家庭用车定位。 i6在中国市场上市一年累计交付超过19万辆,连续8个月位居20万元以上纯电车型销量前三,说明这套产品定义已经被国内市场验证过一轮,不是实验室里的纸面能力。
2. 自研已经从“故事”变成“装车量”
电芯、BMS和Pack全栈自研,自研电池在L8、新一代L6和i8上正式上车,后续全系切换。马赫M100智驾芯片5nm工艺、单颗算力1280 TOPS,累计交付超过5万颗,随L9、L8、L6、MEGA、i9等车型量产上车。电驱和碳化硅功率模组已在苏州、常州基地生产,第三代增程器实现自研自制。
这意味着理想出海带出去的不是一套依赖外部供应商拼装出来的整车,而是一套自己定义、自己负责、自己可以迭代的核心技术栈。 右舵MEGA要去泰国首发,如果没有对三电和智能系统的深度掌控,右舵适配和后续OTA的节奏就会受制于人;自研闭环恰恰是“敢把右舵旗舰放到海外首发”的前提条件。
3. 组织先于销售落地:香港海外总部是体系出海的母港
2026年初理想已在香港设立海外总部,职能覆盖海外投融资、国际知识产权管理与技术标准输出、全球研发协作、全球化人才招聘与培训、国际供应链协调。这不是“先卖车、后建组织”的贸易式出海,而是组织先于销售落地。 一个被迫出海的品牌通常不会先把海外总部和分层授权结构搭好再签约;它更可能找一个总代理把车甩出去回款。理想选择的是更慢、更重的那条路。
把海外总部放在香港、把右舵MEGA的品牌发布及上市放在香港、把五地中最重的总经销授权交给仁孚,这三件事指向同一个意图:香港不是单独的右舵销售市场,而是“体系出海的母港”。 这解释了为什么五地签约不能被简单理解为“找五个经销商卖车”。它是在为一个更大的结构铺设前端触角:香港做中枢,泰国做右舵产品首发与区域曝光,新加坡做品牌标杆,菲律宾和越南做规模增量的储备。 这套结构的复杂度远高于整车贸易出口,短期财务回报也更慢,但它试图回答的问题是:当国内市场的技术路线红利不再独享时,理想有没有一套不依赖单一市场、单一动力形式来生存的组织能力。
4. 五地不是起点:中亚、中东、欧洲已经在运转,亚太是拼图的下一块
五地签约不能被读成“理想出海从零开始”。理想2025年启动全球化战略,2025年10月乌兹别克斯坦首家海外授权零售中心开业,随后进入哈萨克斯坦、埃及、阿塞拜疆等市场,并签约阿联酋和沙特头部经销商加速中东落地。2026年7月,L9在哈萨克斯坦上市,理想与当地汽车集团Allur合作启动本地化组装生产,哈萨克斯坦成为中国以外首个量产理想汽车的国家。欧洲方面,2025年1月慕尼黑海外研发中心成立,2026年10月巴黎车展正式发布欧洲战略,i6将于2027年第一季度在挪威、荷兰率先交付。截至2026年10月,理想海外业务已进入12个国家和地区,运营门店20家。
这条时间线的意义在于:亚太五地不是理想海外布局的“第一步”,而是一个已经在运转的海外体系向一个新区域的延伸。 中亚和中东以L系列增程车型切入,匹配当地长途出行和充电基础设施条件;欧洲以纯电i6切入,匹配成熟市场对纯电产品的需求;亚太右舵市场以MEGA右舵版和后续右舵产品切入,匹配高端家庭纯电的供给空白。不同区域用不同产品、不同动力形式、不同渠道深度去匹配,这套“因地制宜”的方法论在五地签约之前就已经在跑了,不是为亚太临时发明的。
一个从零开始、被压力推着走的出海,通常不会在已经覆盖12个国家和地区、20家门店的基础上,再以分层授权的方式去切一个右舵亚太。
5. 一个旁证:澳洲传闻背后的标准兼容逻辑
近期有传闻称理想正在考虑进入澳大利亚市场。2026年巴黎车展上,理想代表对当地媒体表示i6可能成为澳洲首款车型,时间指向“明年年中”。但需要先厘清性质:理想官方并未确认澳洲计划,GoAuto的报道明确说澳洲“尚未被点名”,入场“远未确定”。
这个传闻真正值得注意的,不是“去不去澳洲”,而是它背后的技术逻辑。澳大利亚的车辆准入标准与欧洲高度兼容。 ADR与UN/ECE法规“高度对齐,多数法规可直接接受UN ECE证书”;排放标准也已对标Euro 6d。与此同时,理想已经确认i6将进行右舵工程开发。
把这两件事放在一起,澳洲在技术上就变成了一个“低摩擦延伸”: 右舵i6已经在开发中,欧洲合规框架已经铺开,澳洲要解决的主要是渠道、售后和品牌认知,而不是重新回答“能不能合法上路”。澳洲传闻之所以出现,恰恰说明理想的技术和合规底座已经宽到可以自然延伸到新的右舵市场,而不需要为每一个市场重造一套准入体系。 当然,传闻不等于落地,这条线的意义在于佐证能力就绪的边界,而不是宣告澳洲已经被写进出海时间表。
四、需求存在:先行者教育了市场,理想承接的是换购升级
核心判断:泰国和新加坡不是“对中国品牌不友好”,而是“对走量品牌不友好”;理想切的是高端家庭纯电的换购升级,不是首购价格战。
1. 泰国:先行者完成了市场教育,理想承接换购窗口
泰国纯电市场中国品牌占比超过八成,比亚迪、长城、MG、埃安、长安都已建立本地产能或CKD组装,价格主攻B级到C级的大众区间。这些先行者替理想完成了一件理想自己做要花好几年的事:让泰国消费者习惯中国品牌、习惯充电、习惯电动车作为家庭用车。 当这批用户到了换购节点,需求会自然上移——从“买一台便宜够用的中国电动车”变成“买一台更好的家庭车”。
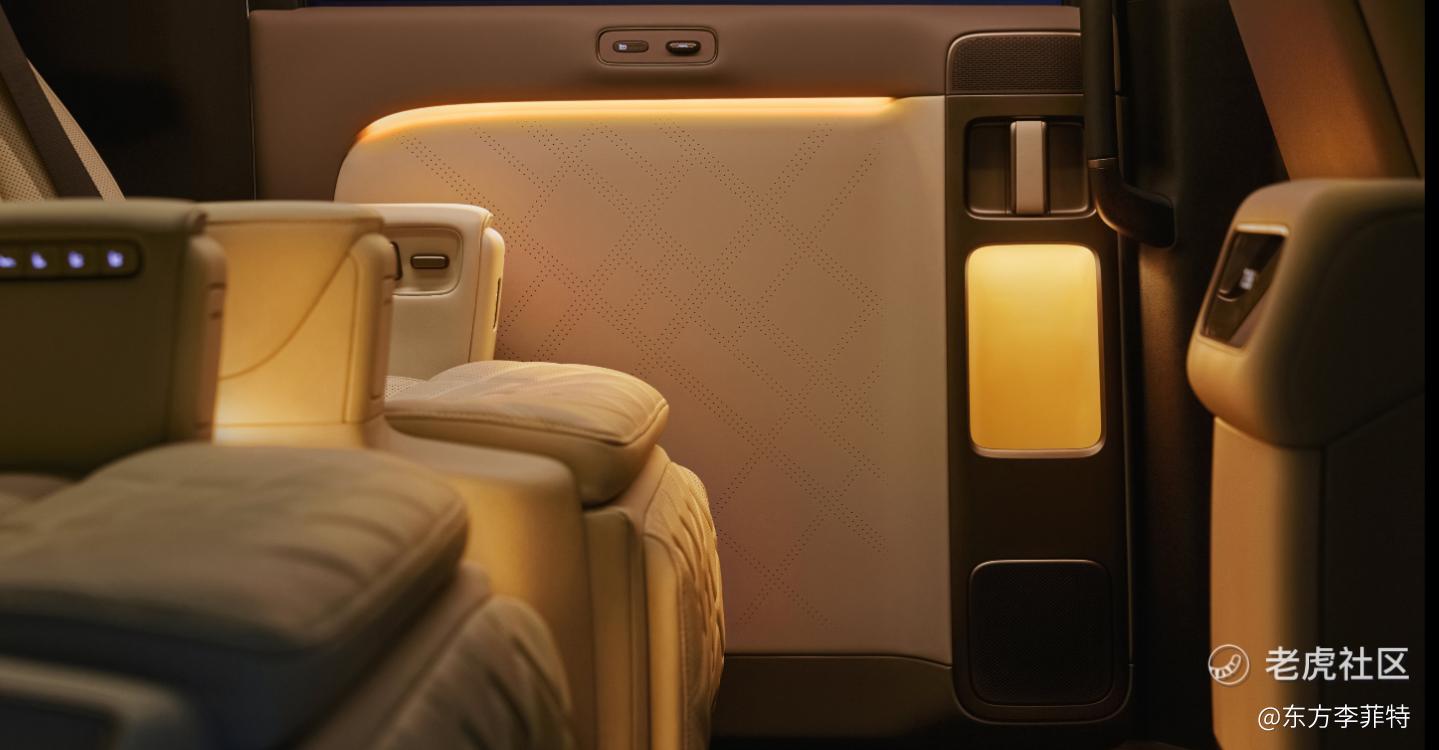
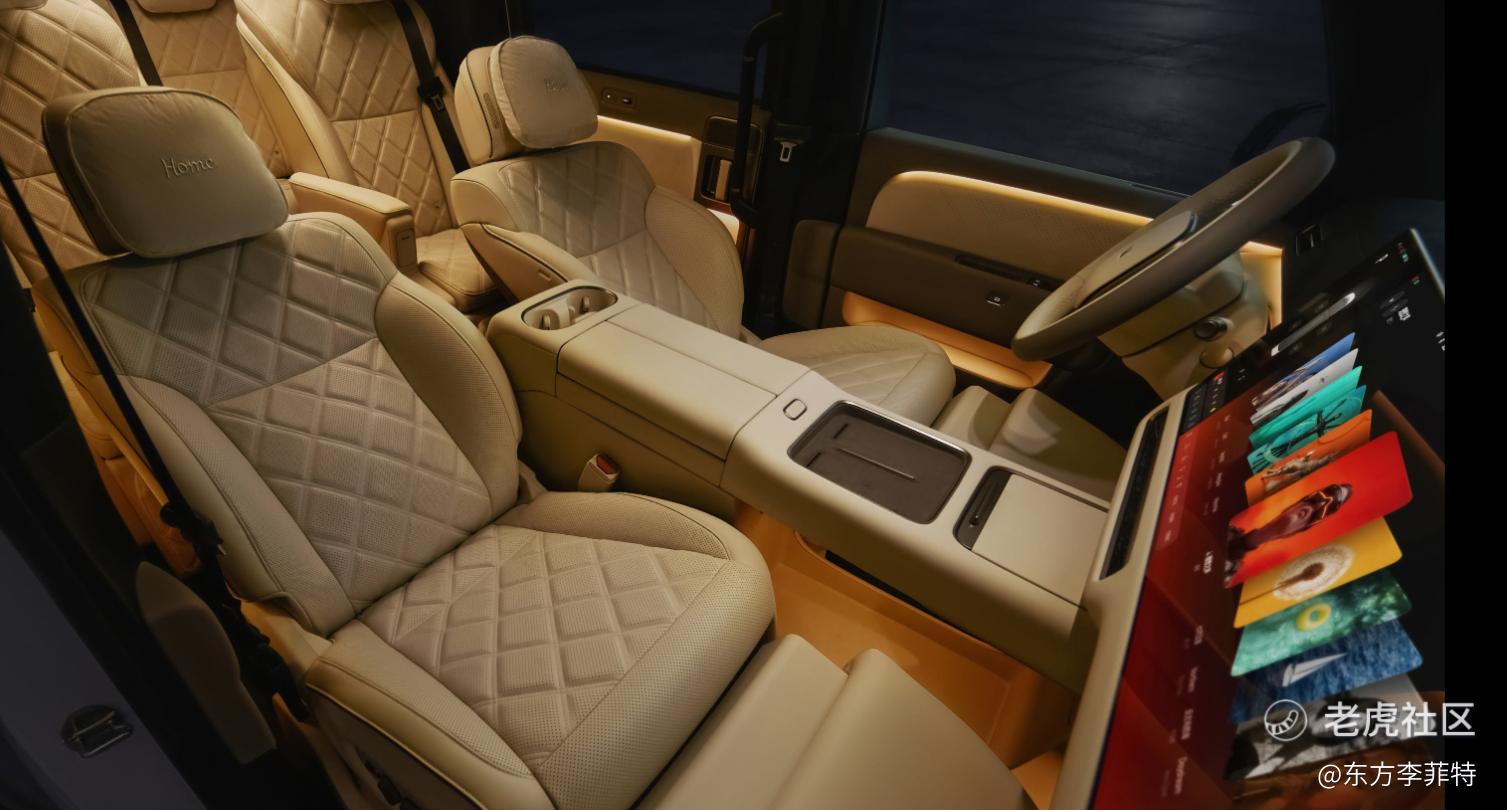
而高端纯电MPV这个品类在泰国几乎还没有人认真做。MEGA在泰国要卖的不是“又一台中国电动车”,而是一台比丰田埃尔法更大更宽、带后轮转向和大象迎宾、三排零重力座椅的纯电家庭旗舰——它对标的是日系豪华MPV的换代需求,而不是比亚迪海豹的价格带。 理想不需要和比亚迪抢首购用户,它接的是比亚迪们教育完、正在寻找升级选项的那批人。
2. 新加坡:高端纯电需求底盘还在,只是买家在换品牌
2026年Q1新加坡电动车注册量中比亚迪以3,239辆居首,宝马和奔驰份额几乎腰斩,但宝马在上半年仍占据当地豪华纯电市场52.7%的份额。这说明高端纯电的需求底盘还在,只是在从德系品牌向新玩家转移。 新加坡MPV占新车销量约20%,其中近一半已经是电动车。中国品牌先行进入,做的是另一层教育——让原本只认德系豪华的买家意识到,中国品牌也能做出有产品力的高端电动车。
理想在新加坡的位置不是“又一个中国品牌”,而是“中国品牌里定位最高、产品定义最家庭化的那个选项”。当新加坡用户从德系豪华换购时,理想提供的是一个他们已经被中国品牌教育过、但此前没有对应产品可选的方向。
先行者教育了市场,理想承接了教育成果。 理想不需要证明“中国品牌能造电动车”,它需要证明的是“中国品牌能造好一台高端家庭车”,而后一个命题的认知门槛,已经被前一个命题的普及大幅降低了。
五、国内压力是加速器,不是根本原因
核心判断:国内压力改变的是节奏,不是方向。它没有制造出“出海”这个选项,只是让一个已经在规划中的动作落地得更紧迫。
2026年1—9月,理想纯电车型累计18.24万辆,占比62.86%;增程车型10.78万辆,占比滑到37.14%。10月交付29,025辆,同比下滑8.63%;1—10月累计交付32.2万辆,全年48.7万辆的目标完成率仅约66%。这些数字说明理想在国内正处在增程红利消退、纯电造血能力尚未完全接替的过渡期。
但必须把压力的作用限定清楚:它改变的是节奏,不是方向。 一个能力没就绪的品牌,在过渡期能做的只有降价和收缩;理想在同一个时间窗口里做的是签约五地、把右舵旗舰送出去、让自研芯片和电池进入全系切换。压力没有制造出出海这个选项,它只是让一个已经在规划中的动作落地得更紧迫了一些。
这种“加速”体现在三个层面,但三个层面都不改变“根本原因在能力与需求”这个判断:
-
决策周期被压缩。 如果没有国内压力,理想完全可以用更从容的方式先选一个市场试水。但现在的做法是五地同步签约、香港海外总部前置、右舵MEGA直接放到泰国车展首发。这种节奏是被时间窗口推着走的节奏,不是“自然溢出”的节奏。
-
资源优先级被重新排。 一个品牌在销量承压时通常会把资源收回国内守基本盘;理想反过来把海外总部、右舵适配、分层渠道授权同时往前推。压力没有创造能力,但它改变了能力投入的先后顺序。
-
市场选择更务实、更讲结构。 五地不是平均用力,香港给最重的总经销授权,泰国用子公司主导运营,菲律宾和越南先以本地伙伴占位。这种分层本身就是加速状态下的理性选择——没有时间在每个市场都从头试一遍。
但“加速”不等于“仓促”。理想敢加速,恰恰是因为产品矩阵已经铺完、核心部件已经进入自研上车阶段、海外总部已经搭起来、中亚中东欧洲的体系已经在运转。没有这些,压力再大也只能降价收缩,不会变成五地签约。
说到底,压力是加速器,不是根本原因——它没有替理想创造做出海决定的能力基础,只是把这个决定的落地时间往前提了。
六、后续需要持续关注的信息
核心判断:五地签约之后,有几件事不是“风险警告”,而是值得持续观察的变量——它们决定这次签约最终被追认为转折点,还是停留在声势层面。
1. 高端右舵市场的容量能撑多大
MEGA切的是一个供给稀缺的位置,但稀缺也意味着这个位置本身不大。它短期内不足以对冲国内基本盘的下滑。值得观察的是:理想能否用MEGA在泰国和香港打出一个高端右舵的品牌锚点,再靠后续产品矩阵把这个锚点撑大,而不是让一款旗舰MPV独自承担海外销量的期待。
2. 曝光能否转化为销量,品牌锚点需要多长时间建立
泰国车展首发和城市路跑带来的问询,是品牌认知的起点,不是交付数字的保证。从“被看见”到“被选择”,中间隔着渠道体验、售后信心、定价策略和口碑积累。 新加坡的标杆效应同样需要时间验证——Leng Kee Road的展厅开起来是一回事,新加坡消费者是否真正把理想放进“高端家庭纯电”的候选清单,是另一回事。文化接近性降低了理解门槛,但不等于自动转化为购买决策。 值得观察的是这个转化周期的长短。
3. 组织复杂度会不会变成运营欠账
五地同步推进,意味着渠道管理、售后体系、数据合规、右舵供应链要同时跑起来。任何一环跟不上,签约速度就会变成运营欠账。 香港海外总部要从“职能规划”变成真实的运营中枢,泰国支点要跑出可复制的右舵运营能力,这些都不是签一份协议就能自动完成的。值得观察的是:签约之后的第一年,理想是把五地真正跑成运营节点,还是让多数市场停留在“上市准备阶段”。
4. 澳洲等延伸市场会不会从传闻变成时间表
澳洲传闻的意义在于佐证能力边界,而不是宣告既定计划。值得观察的是:右舵i6的工程进度、欧洲合规框架的复用效率,以及理想是否会在五地之外给出下一个右舵市场的明确时间点。 如果这些信号陆续出现,说明“能力就绪”的判断在被进一步验证;如果长期停留在传闻层面,则说明理想当前的资源仍然集中在五地本身。
结论:签约只是纸面上的开始,不是能力的证明
五地同签最容易被误读的地方,在于它看起来像一个“决定”,实际上它是一个“结果”。
段永平那句话的深意,不在于“该去的时候自然去”这半句,而在于它隐含的一个判断:出海从来不是一道可以靠决心回答的题。 没有实力和需求的时候,决心再大也走不出去;实力和需求都到位的时候,不出海反而需要解释。理想这次五地同签,真正值得读的不是“它终于出去了”,而是“它已经走到了一个不出去反而不自然的位置”——产品矩阵铺完、核心部件自研上车、海外总部前置、中亚中东欧洲的体系已经在转,这些是根;先行者完成的市场教育、文化接近性降低的理解门槛、高端家庭纯电的供给空白,这些是脉。根和脉都在,五地签约只是把已经长出来的东西落到纸面上。
但签约本身不证明任何事。五地协议签下的是一组合作关系,不是一个已经跑通的海外体系。 泰国车展的首发能不能转化为曼谷街头的问询,新加坡Leng Kee Road的展厅能不能让一个原本看宝马的家庭把理想放进候选清单,香港海外总部能不能从职能规划变成真实的运营中枢,菲律宾和越南的“占位”会不会一直停留在占位——这些才是签约之后真正要交付的东西。纸面上的签字可以在一场仪式里完成,体系能力只能在时间里长出来。
所以这次签约的真正分量,不在“理想出海了”这个事实,而在它把一个更难的命题摆到了台面上:一个在国内靠产品定义赢过一轮的新势力,能不能在海外靠体系能力再赢一轮。 产品定义考验的是对用户需求的理解力,体系能力考验的是组织在陌生市场里搭建渠道、管理售后、控制合规、协调供应链的耐力。前者理想已经证明过自己,后者它还从未真正跑通过。
压力加速了起跑,但起跑线不等于终点线。 如果2027年回头看,这五个名字里能有两到三个市场真正跑出可持续的销量和品牌认知,这次签约就会被追认为一个转折点——不是因为它标志着理想“走出去了”,而是因为它标志着理想“长出了第二套生存能力”。如果大多数停留在“上市准备阶段”,它就会成为又一个“声势先行、体系未至”的注脚。
段永平说的是“该去的时候自然去”。但“去了之后能不能留下来”,是另一个问题,也是这次签约真正开始回答的问题。 $理想汽车(LI)$ $理想汽车-W(02015)$
精彩评论