文/陆文
编辑/张晓
双十一大促已近尾声,受益于国补、以旧换新等补贴政策,家电品类规模持续领跑。但大促的热度,难掩扫地机器人行业三季度的寒意。
每年三季度处于618与双11大促的空档期,本就是扫地机器人的销售低谷,但2026年的行业寒意更甚往年。据怡森线上零售数据库统计,三季度国内扫地机器人线上市场销量60.2万台,同比下滑10.8%;销售额18.9亿元,同比下滑19.1%,量价齐跌。
头部玩家的三季报,也将这份压力具象化了。
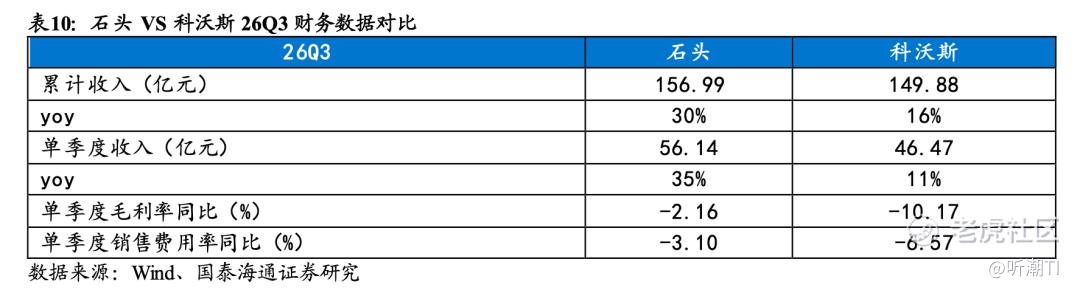
科沃斯10月31日披露的三季报显示,三季度公司实现营业收入46.47亿元,同比增长10.61%;归属于上市公司股东的净利润仅1.21亿元,同比大幅下滑72.43%;综合毛利率39.63%,较去年同期下降10.17个百分点,环比二季度下降7.9个百分点。
增收不增利的反差,在与同行的对照中更为刺眼。同日披露财报的石头科技,同期营收同比增长34.85%,归母净利润增长33.01%,毛利率仅下滑2.16个百分点。
同样面对存储芯片涨价与人民币升值的外部冲击,两家企业走出截然不同的盈利曲线,既源于国补退坡后价格策略与产品结构的主动取舍,也来自品类布局节奏、品牌架构选择的差异。
从更长的产业视角看,国内扫地机器人家庭渗透率5%—7%,即便成熟的美国市场也不过 20%左右,赛道空间仍在,但广阔市场并未转化为品牌共享的普惠红利。
新玩家持续涌入、存量用户争夺加剧,行业已提前进入全维度消耗战——价格战、渠道战、专利诉讼交织,利润与毛利成为不得不付出的竞争筹码。
01
营收向上,利润跳水
从前三季度累计数据来看,科沃斯的经营大盘仍保持扩张态势,但盈利端的压力已逐步显现。2026年前三季度,公司实现营业总收入149.88亿元,同比增长16.39%;扣非后归母净利润10.31亿元,同比下降19.71%。
压力集中释放在第三季度。单季度来看,公司营收46.47亿元,同比增长10.61%,环比二季度下降14.56%,符合淡季销售特征;但归母净利润同比下滑72.43%,环比下滑85.66%,跌幅远超营收波动幅度。
业务结构的分化,是盈利压力的底层来源之一。
尽管三季报未披露分部数据,但从中报数据可窥见两大主业的增长落差。
2026年上半年,科沃斯品牌服务机器人实现收入60.94亿元,同比增长26.82%,仍处于高速增长区间;添可品牌智能生活电器收入40.51亿元,同比增长10.66%,增速明显放缓。
洗地机赛道经过多年爆发式增长后,已进入充分竞争阶段,价格下行速度快、毛利空间收窄,曾经的第二增长曲线如今更多承担基本盘的作用。占总收入约四成的业务逼近个位数增长阶段,直接削弱了公司整体的盈利空间。
与此同时,增长引擎的迁移带来的业务投入也在影响短期盈利表现。
上半年公司海外收入占品牌收入比重提升8.2个百分点至49%,二季度首次超越国内市场;擦窗、割草、泳池等新品类海外收入同比增长75%,成为增长新动力。
随之而来的是,新市场渠道铺设、品牌推广与售后体系搭建,新品类产能爬坡与研发投入,均需在放量初期付出成本代价,进一步侵蚀了利润。
更值得警惕的是资产负债表的压力前置。
截至9月末,科沃斯存货规模达54.10亿元,较2025年末增长66%,较去年同期增长58.5%;应收账款27.38亿元,同比增长25.5%,两者增速均显著高于前三季度16.39%的营收增速。
截至9月末,科沃斯存货周转天数已达143.85天。同期经营活动现金流净额为-3.42亿元,较去年同期的19.63亿元大幅减少23.05亿元。
尽管四季度大促季提前备货、对冲供应链涨价属于合理经营动作,但存货的高速累积也意味着,若四季度动销不及预期,公司将面临降价促销与存货减值的双重挤压,盈利端或将承受进一步压力。
02
毛利率之困
科沃斯在单季度毛利率同比下滑超10个百分点,并非行业普遍现象。
与科沃斯同日披露财报的石头科技,其三季度单季营收56.14亿元,同比增长34.85%;归母净利润4.79亿元,同比增长33.01%;毛利率39.99%,同比仅下降2.16个百分点。
同样面临存储芯片涨价、人民币汇率走强的外部环境,两家头部企业却交出了截然不同的业绩表现:一个在增长中消化了成本压力,一个在增长中暴露了盈利短板。
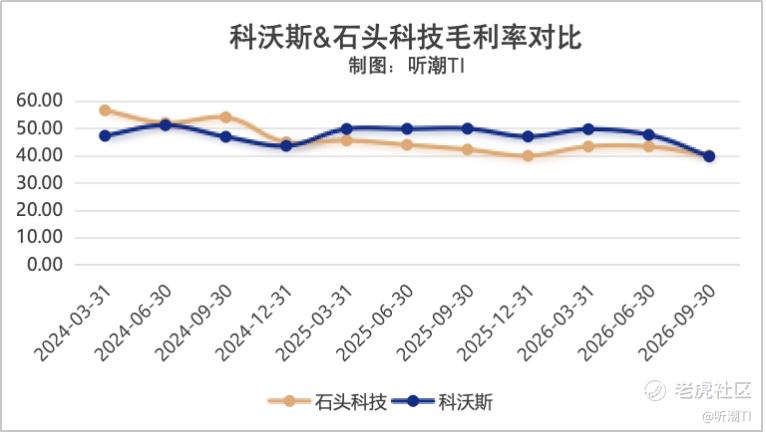
拉长时间维度,两家公司的毛利率走势经历反转后差距逐渐收窄。2024年科沃斯毛利率低于石头科技,2025年实现反超,领先优势最高到 7.65个百分点。但这份优势不断缩水,从2025年四季度的7.07个百分点,到2026年上半年的5.24个百分点,直至2026年三季度完成反超。
这一反转并非偶然,而是外部成本冲击、企业战略选择、业务结构差异与周期错位共同作用的结果。
成本端的刚性冲击是最直接的诱因。正如公司在财报中提及,存储芯片采购价格同比显著上涨与人民币汇率走强,是毛利下滑的两大外部因素。扫地机器人核心BOM中,存储芯片、主控芯片、激光雷达等电子元器件占比较高,2026年存储芯片价格上行对整机厂形成普遍成本压力。
汇率层面,前三季度公司财务费用1.41亿元,去年同期为-1.32亿元,同比增加2.73亿元;单三季度财务费用从去年同期的-0.31亿元转为0.28亿元,汇兑损失直接侵蚀利润。对于海外收入占比近半的科沃斯而言,人民币升值同时压缩出口产品毛利与汇兑收益,形成双重冲击。
但成本因素无法解释两家公司近8个百分点的毛利降幅差,价格策略与产品结构的选择是更核心的内因。
2026年上半年国补退坡后,科沃斯通过主动降价与产品自补承接需求,产品结构向中端倾斜,T90 PRO、T80S等中端系列成为走量主力,X12系列维持高端定位。
中端机型放量有效拉动了市场份额——公司披露扫地机器人国内线上零售额份额同比提升4.3个百分点,但也直接拉低了产品均价与整体毛利水平,本质是在市场调整期选择了“以毛利换份额”的策略。
业务结构的差异进一步放大了毛利波动。
科沃斯采用双品牌、多品类、多市场的布局,洗地机业务增速放缓、新品类处于投入期,在成本上行周期中成为毛利稀释项。反观石头科技,收入结构高度集中,智能清洁产品及配件占比达99.92%,单品聚焦的模式使其在成本传导与价格管控的效率更高。
面对毛利下滑,科沃斯也通过费用收缩进行对冲。三季度公司销售费用同比减少1.66亿元,销售费用率从31.1%降至24.6%;整体期间费用率同比下降5.9个百分点,只是费用收缩的幅度仍无法覆盖毛利下滑的缺口。
整体来看,科沃斯的毛利率在产业链与周期中完成了重新分配:一部分让渡给消费者以换取市场份额,一部分被上游元器件涨价与汇率波动吸收,还有一部分投入到新市场与新品类的长期布局中。
对科沃斯而言,真正的考验不在于短期毛利能否反弹,而在于当行业毛利中枢逼近40%成为新常态后,规模扩张与盈利质量之间能否形成可持续的平衡——份额优势能否最终转化为结构性的盈利改善,而非长期以利润换规模。
头图/科沃斯官网
精彩评论