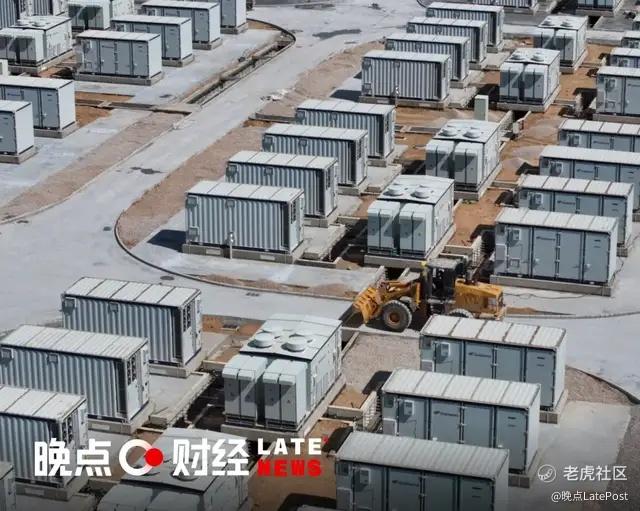
除了扩产与降价,储能参与者需要重新划分价值链。
文丨胡昊
全球储能市场正在经历一轮前所未有的扩张。
依托于新能源电力渗透率的提升、电网调节需求的增加,过去几年,全球储能电池出货量从百 GWh 级别迅速迈向 TWh 级别,储能系统装机量也在持续创出新高,而未来 AI 数据中心带来的新增电力需求,又为储能行业打开更大的市场空间。
从需求端看,这似乎是一门很难被证伪的生意。
但如果把视角从装机市场转向产业链内部,就会发现另一种截然不同的景象:储能电池价格持续下跌,部分电池厂商的业务毛利率开始承压,行业排名和市场份额频繁变化;与此同时,储能系统集成商之间的盈利能力却出现明显分化,有的仍然能够维持 30% 以上的毛利率,有的则只能在规模增长中不断让渡利润。
一个值得思考的问题是,储能需求的高速增长,究竟给产业链上各环节参与者带来了怎样的商业变化和真实价值?
理论上说,储能行业具有比较典型的订单驱动特征。终端项目开发商产生需求,EPC 承包商组织采购,系统集成商向电池厂商采购电芯,产业链各环节按照订单逐层传导。
但在一致性看多预期的推动下,这种由终端需求驱动的生产关系已经发生扭转,开发商开始提前锁定资源、系统集成商开始主动备货、电池厂商开始加速扩产,产业链各方都在试图通过更加积极的经营动作来争取下一阶段的市场份额。
于是,一个原本由终端需求驱动的产业,逐渐演变为各个环节主动争夺市场的竞争关系。
问题也由此产生,当供给扩张的速度超过终端需求的实际兑现速度,产业链各环节的竞争态势呈现分化,电芯端率先进入价格竞争,系统端则因为诸多因素,呈现出更加复杂的竞争状态。
这意味着储能行业的增长逻辑正在发生变化,市场仍在扩容,但参与者已经不能仅仅依靠行业规模增长获得自身商业效益。谁能获得订单、谁能控制成本、谁能把产品交付给最终客户、以及谁能承担更长的资金周转周期,正在成为决定企业经营结果的重要因素。
储能行业的下一阶段,或许不再只是比拼谁拥有更多产能,而是比拼谁能够在产业链的竞争与分工中,获得更佳的利益位置。
再看储能的动态演变:从供给紧张到过剩
对全球储能行业的展开,大致可以从供需两端入手。
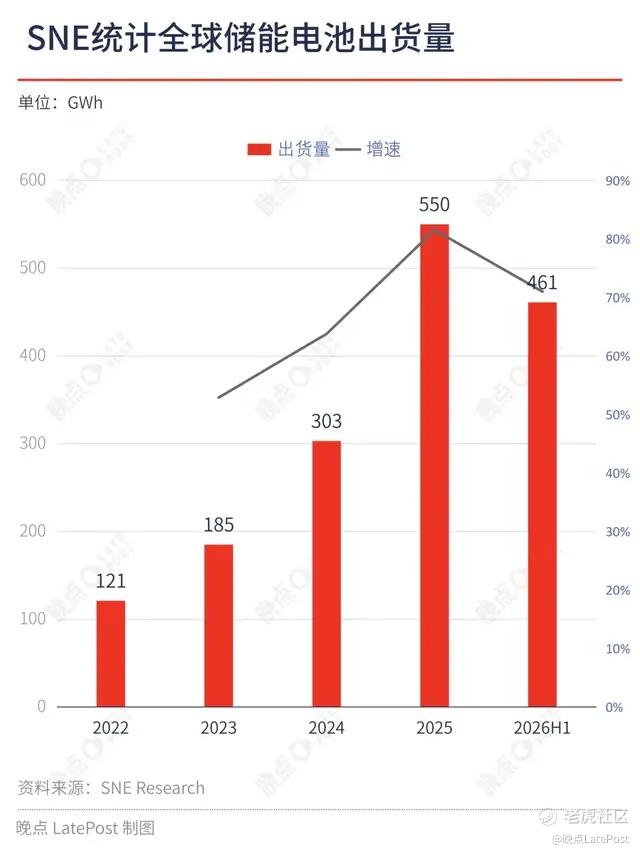
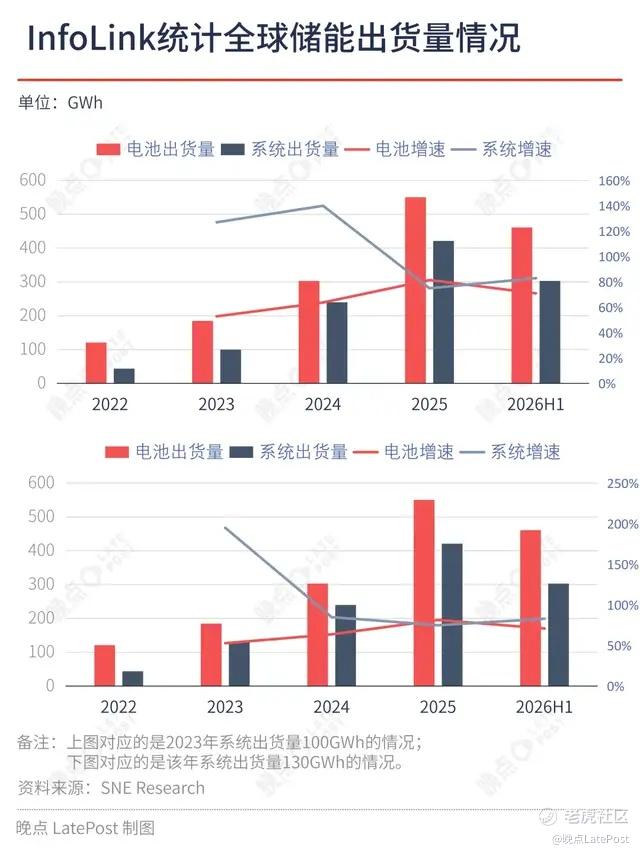
在供给端,无论是储能电芯/电池还是储能系统,近年来他们的出货量呈现直线增长的发展态势。结合 InfoLink 和 SNE 的数据,全球储能电池出货量从 2022 年的约 130GWh 增长至 2025 年的约 600GWh,增速逐年提升,预计 2026 年全球储能电池出货量将超过 1000GWh(即 1TWh),增长近乎翻倍。
另一端,InfoLink 数据显示,全球储能系统出货量也从 2022 年的 44GWh 增长至 2025 年的 421GWh,CAGR 超 110%,2026H1 进一步达到 303GWh,近期增速仍然维持在 80% 上下。
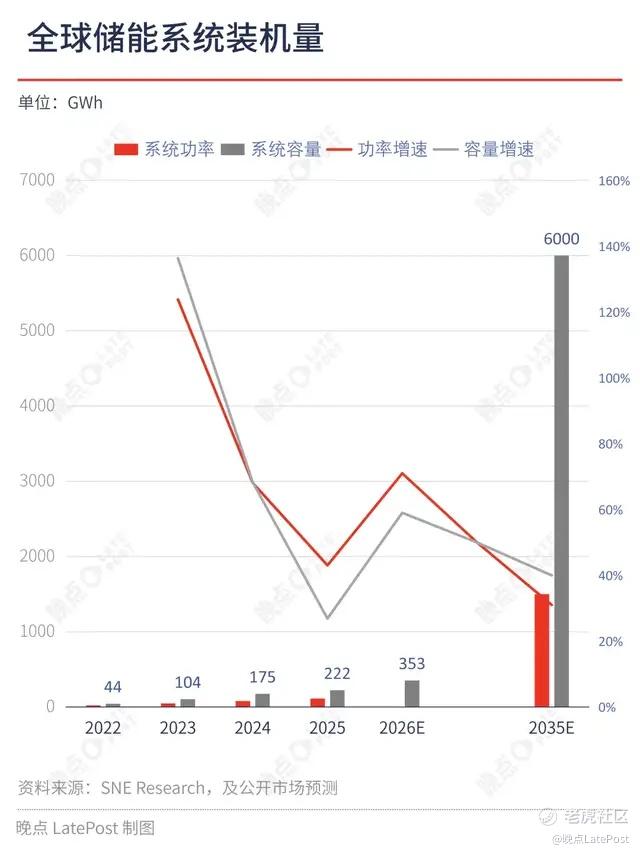
在这一背景下,全球储能的需求仍处在高速增长阶段。根据 InfoLink 和行业相关数据,全球新型储能系统(电化学储能或电池储能占比超 95%)装机量从 2022 年的 44GWh 增至 2025 年的 222GWh,预计 2026 年约 353GWh。
尽管 2025 年行业增速有所下滑——主要因为国内储能市场开始转向市场化带来的阶段性调整结果,但全球市场在新能源电力渗透持续提升的大背景下,仍在大规模配储,且随着未来 AIDC 需求的爆发,市场普遍预计全球储能将长期维持在中高速的增长区间。
因此现阶段,机构和舆论鲜有关于储能需求 “拐点” 的实质性讨论,总体呈现的是一致性看多预期。
一般而言,从一颗储能电芯的出厂开始计时,其大概需要经历数月时间(甚至半年)被嵌入至储能系统集成中;而从储能系统的发货开始到其所处的储能电站完成竣工,大概也需要 6 个月左右的周期;储能电站竣工后,可能还需要经过几周或数月的试运行期才能最终并网;相比国内,海外储能电站的这个周期普遍会更长。
因此,从电芯出厂到电站最终的并网作业,其可能需要大概一年的产业流转周期,这也就是一个时期里储能电芯出货量、储能系统出货量、以及储能系统装机量之间会存在明显差值的原因。
正常(或静态)情况下,储能电站项目的订单传导机制是由终端向上游逐层传导,例如,储能电站开发商中标某个项目之后会自行或交由 EPC 总承包商向上游供应链环节下采购订单,其中,储能系统集成商在得到采购订单后会继续向上游电池厂派发储能电池订单,电池厂则按照 “以销定产” 或 “柔性生产” 的方式进行排产,完成生产之后,再将电池按照上述的流转过程逐步集成为储能电站。
当然,这种 “订单流” 和 “物流” 的逻辑只能是在一个理想的市场环境中发生,现实情况远比此复杂,尤其是整个行业都处在一种强增长预期之中。
在 2022 年以前,新型储能电站只是全球整个电力储能项目的一个补充,截止 2021 年底,全球已投运电力储能项目的累计装机量为 209GWh,其中,抽水蓄能的装机规模为 184GWh,新型储能的规模仅为 25.4GWh。
2022 年开始,俄乌战争爆发、风光能源高比例并网、国内电池产业形成规模化效应并反哺储能系统产品、极端气候与全球 “碳中和” 倒逼新能源战略落地等,诸多因素共同推动电化学储能的大爆发。
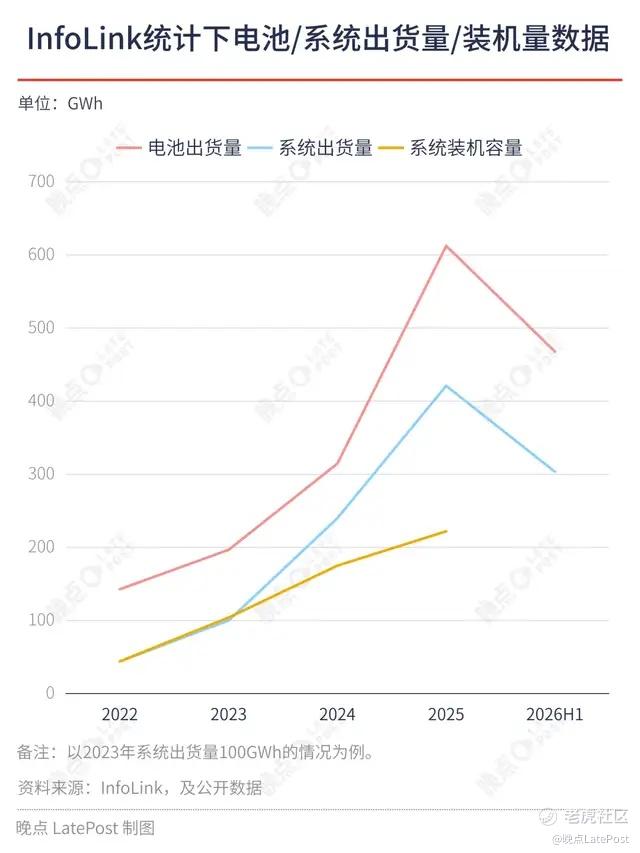
这里我们可以先剔除 2021 年行业 “在途产品” 对 2022 年的影响,用一个简化模型来切入 2022 年的储能市场,该年的储能电池出货量为 143GWh、储能系统出货量为 44GWh、储能系统装机量为 44GWh。
如果按照上述的 “订单流” 逻辑,尽管该年开发商实际装机量是 44GWh,但开发商对未来的市场预期(即投标和已中标项目)已经很高,这一年储能电池 143GWh 的出货量主要就是来自于开发商的采购订单,而储能系统集成商该年也只出货了 44GWh 的系统,对应的就是该年开发商的实际装机项目,整个链条呈现明显的供给紧缺状态,因为系统和装机环节之间没有 “在途产品”。
但是,2022 年电池和系统环节之间存在约 100GWh 的未出货系统产品,在 “物流” 周期的影响下,这 100GWh 将转化为 2023 年的系统出货量,也就意味着 2023 年的 100GWh~130GWh 系统出货量中,全部或有绝大部分是来自于 2022 年的未出货系统产品,剩余部分则来自 2023 年的电池出货量。
而 2023 年的装机量为 104GWh 则表明,要么该年的系统出货量全部转化为了系统装机量(对应的是 100GWh 的系统出货量情况),要么系统和装机环节之间开始形成一定规模的未装机系统(对应的是 130GWh 的系统出货量情况),其规模可能在 0~26GWh 之间。
按照这一逻辑推算,2022 年~2025 年的未出货系统量和未装机系统量分别为 100GWh 和 0、167GWh~193GWh 和 0~26GWh、242GWh~268GWh 和 65GWh~91GWh、433GWh~459GWh 和 264GWh~290GWh;如果把未出货系统量和未装机系统量合并为 “在途产品” 计算,那么 2022 年~2025 年行业的 “在途产品” 量分别为 100GWh、193GWh、333GWh、723GWh。
基于这些数据,就可以进一步判断 2022 年~2025 年行业的供需关系大致处于何种状态,
2022 年的 “在途产品” 量为 100GWh,这来自于开发商的采购订单,那么大概一年之后,这些采购订单将转变为一个个竣工并且并网的储能电站,2023 年的实际系统装机量为 104GWh,两者基本吻合,也就意味着 2022 年的储能行业是按照下游开发商的需求进行生产活动,属于供给紧张的状态;
2023 年的 “在途产品” 量为 193GWh,2024 年的系统装机量为 175GWh,两者仅相差 18GWh,属于是上游进行一种健康的备货状态,因此,2023 年的储能行业仍然可以认为是供给紧张(或紧平衡)的状态;
2024 年的 “在途产品” 量为 333GWh,2025 年的系统装机量仅为 222GWh,两者相差迅速放大至 111GWh,已经达到该年系统装机量的 1/2,所以 2024 年行业已经比较明显地处于行业供过于求的状态;
2025 年的 “在途产品” 量为 723GWh,市场预计 2026 年的系统装机量约为 353GWh,两者差值已经超过了 2026 的预计系统装机量,进而表明 2025 年行业已处于产能过剩状态;
从 2026H1 的储能电池和系统出货量增速看,大概率,2026 年行业的过剩状态还将进一步加剧。
可见,储能行业的供需转折发生在 2024 年。
储能产业链的分化:电池端竞争更剧烈,系统端复杂度更高
储能行业由于 “订单流” 逻辑的存在,理论上,其应该具备很强的 “以销定产” 的经营特征。但现实情况是,在一致性看多预期且装机市场持续保持高增长的情况下,产业链上各方的自主能动性都得到了激发,目标就是谋求各自更大的市场份额和利益。
一方面,这来自于需求信号的逐层放大。
在政策红利和市场预期的推动下,开发商有动力用更短的时间完成更多的储能电站项目,从而使自身利益最大化(这涉及到提前抢占供应链资源、锁价/锁成本、提高资金周转效率等)。因此,开发商会越来越不满足于中标后再进行项目的分包、采购、及建设等工作,而是在中标之前就开始推进相关工作。
开发商的前置需求信号会放大系统集成商对市场下一阶段的需求预期,进而后者也开始备货、采购、甚至扩产,那么,同样的放大信号也会作用于更上游的电池厂商,结果就容易造成终端实际装机需求尚未完全形成时,上游供应链环节已围绕层层放大的预期需求进行各自的生产活动。
另一方面,也来自于上游参与者的主动竞争。
随着接收的采购订单越来越多、储能市场的蛋糕就越来越大,上游供应链环节就会从被动接单的状态变为主动寻求备货/扩产/销售的积极扩张状态,这其实就是在各自领域抢市场,在一个高增量的市场中更容易实现自身的超额增长需要。
因此,产业链的主被动关系也就极易发生根本性的扭转,上游将开始主动推进行业扩张和市场扩容。
在上述因素的作用下,由于电池生产环节相较系统集成环节更加讲究规模效应,其市场竞争将更加剧烈且市场集约度会更高,也就意味着储能电芯端的产能扩张幅度会明显高于储能系统端的表现。
这里可以先通过 SNE 统计的历年储能电池出货量和排名来观察储能电芯端的竞争情况。
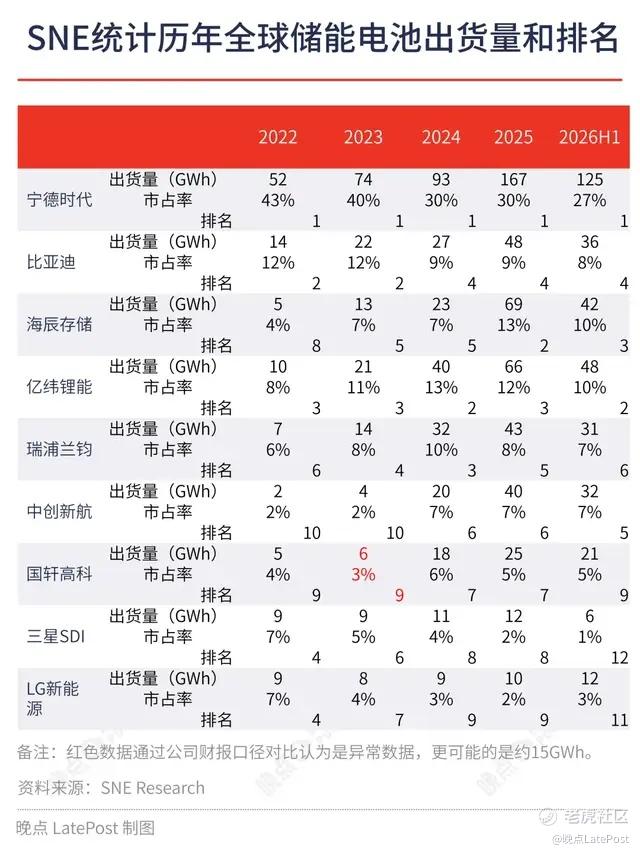
根据 SNE 的数据显示,
宁德时代的市占率在 2024 年断崖式下跌 10 个百分点;
比亚迪也从 2024 年开始,行业座次下降两位;
亿纬锂能则常年保持行业第二或第三名;
海辰储能从最初的行业第八迅速跻身行业前三;
中创新航也在 2024 年跨越式提升了自己的份额;
三星和 LG 已经跌出了行业 TOP10 阵营;
2022 年~2024 年全球储能电池厂商 CR10 分别为 98%、95%、96%,2026H1 的 CR10 则为 89%。
可见,近年来储能电池行业的最大变量就是海辰储能和中创新航,其主动扩市场的动作非常明显,两者的市占份额分别增长 6 个百分点和 5 个百分点;宁德时代和比亚迪在这一阶段并没有谋求超额增长的动作,他们的市占率下降明显,不及行业均值水平;并且行业的集约度在过去一年里也出现明显下降,中尾部电池厂可能正在以更快/更激进的速度挤进这一市场,这可能来自于电池行业技术已比较成熟,技术壁垒正在减弱,参与者可以依靠其他要素优势(如资本优势、综合成本优势等)重新拓展市场。
储能电池端参与者的数据表现情况也与前述内容相呼应,2024 年就是行业内部结构性变化的关键年份,此后的竞争态势不断加剧,CR10 随之下降。
在储能系统端,这一领域的出货量和排名的统计很难呈现一个连续的动态情况,原因在于统计口径的变化以及其局限性,因此,我们也只能通过零散的、不同口径的数据来得到一个大体的排位和市占率感知。
按照 WoodMackenzie 的数据,2022 年~2025 年,特斯拉和阳光电源是储能系统出货量最多的两家公司,排名三至五位的集中在比亚迪、中车株洲所、以及**数字能源;2022 年 CR5 为 62%,2023 年 CR5 降至 47%,2024 年 CR3 为 36%,2025 年 CR3 降至 30%。
根据 InfoLink 数据,2024 年其分别按照直流侧系统和交流侧系统公布排名,直流侧 TOP5 排名依次为宁德时代、比亚迪、PotisEdge、海辰储能、以及远信储能,交流侧 TOP5 则依次为特斯拉、阳光电源、中车株洲所、Fluence、以及海博思创;2025 年开始,InfoLink 只公布综合系统(覆盖大储、工商储、户储及通信基站储能的综合口径)出货排名,TOP5 依次为特斯拉、阳光电源、比亚迪、**数字能源、以及中车株洲所;2026H1 的 TOP5 则为比亚迪、阳光电源、**数字能源、特斯拉、以及海博思创。
再参照 BenchMark 的数据,2023 年和 2024 年行业 TOP3 是宁德时代、比亚迪、和特斯拉,2025 年的 TOP6 依次为比亚迪、特斯拉、阳光电源、以及并列第四的宁德时代、中车株洲所、和海博思创,2026H1 的 TOP5 则依次为比亚迪、阳光电源、宁德时代、特斯拉、以及海博思创;2023 年~2025 年以及 2026H1 的 CR10 分别为 82%、82%、68%、以及 61%。
储能系统端的复杂之处在于,
储能系统可以进一步分为直流侧系统和交流侧系统,不同机构有着不一样的系统认定边界,导致 Wood 口径中,宁德时代并没有位列前五,而在 InfoLink 和 BenchMark 中,宁德时代会出现在前列;
系统集成商也可能会同时涉及直流侧系统业务和交流侧系统业务,不同机构如果有着不一样的系统认定侧重,这也会进一步导致排名的差异。
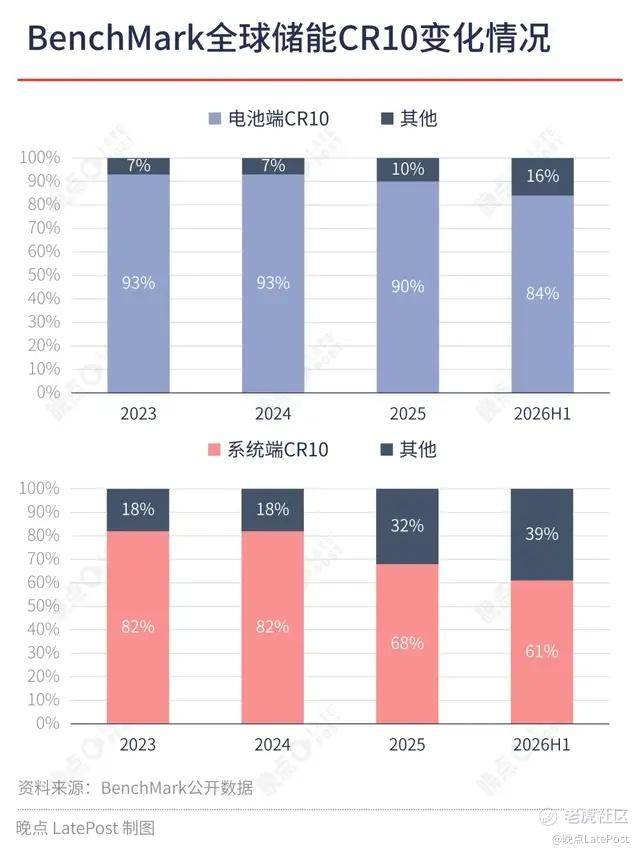
但从 BenchMark 的 CR10 变化看,储能集成行业有着更高的分散特征,并且从 2025 年开始,行业集中度已大幅下滑,背后的原因在于,全球储能市场是一个更加分散的存在,大储开发商来自不同国家/区域/省(州)/市,当然还有分布更广的工商储和户储市场,针对他们的渠道对接工作很难实现高度集中化。
这就意味着在高度集约化的储能电池厂和零碎分散的储能市场之间,需要众多的系统集成商来承接供需两端,同时,由于建设储能电站周期长的原因,以规模化竞争为主的电池厂也需要中间参与者来分担账期,从而保证自身更高效的资金流转效率及扩产需要。
所以,储能系统端看似呈现更加分散和激烈竞争的属性,但实际上,其相较于储能电池端的竞争烈度可能会温和不少,因为他们的渠道特性能够在一定程度上缓和同业之间的竞争强度,从而会弱化价格信号和滞后价格传导机制。
整体上,储能电池端已经从 2024 年开始步入强竞争关系中,而储能系统端虽然也在 2025 年出现行业集约度的大幅下滑,但由于产业层级结构和需求市场分布广的原因,其真实的行业竞争状态还需要进一步深入分析。
供需失衡的价格传导:从 1500 元/度到 550 元/度
按照第一章的测算结果,2025 年全球储能系统实际装机量为 222GWh,但该年的 “在途产品” 已经来到 723GWh(约 450GWh 的未出货系统和约 280GWh 的未装机系统),市场预期 2026 年全球储能电池出货量将超过 1TWh,系统出货量超 600GWh,装机量为 353GWh,那么预计 2026 年储能的 “在途产品” 将超过 1.3TWh(其中约 800GWh 来自未出货系统、500GWh 来自未装机系统),过剩压力进一步加剧。
要理解 2026 年 1.3TWh“在途产品” 究竟是一个怎样的规模体量,可以从 2023 年更新版本的 IEA 碳中和情境下的电池储能目标来做大致度量。
按照《巴黎协议》1.5℃的温控目标,2030 年的全球电池储能累计装机功率要达到约 0.6TW,按照 4 小时配储计算,其对应的就是 2.4TWh;2025 年全球累计电池储能累计装机功率及容量为 0.27TW/0.63TWh,表明 2026 年~2030 年期间,全球累计储能装机量要达到约 1.8TWh,而 2026 年的 “在途产品” 就已经来到了 1.3TWh。
当然,这是 IEA 在 2023 年的情境下做的情景目标,地缘局势的进一步动荡、AI 数据中心的崛起等因素还未有考虑,但哪怕把情景目标提高一倍至 3.6TWh,目前储能行业的产能依然过剩;而根据近年来 IEA 和 BloombergNEF 的预测,到 2035 年全球储能累计装机大概也只处于 1.4TW~2.9TW/4.2TWh~8.5TWh 区间。
基于这样的背景,今年 9 月据公开报道,国家监管部门暂停部分新的动力及储能电池项目建设,等待年底产能审查,报道还披露,今年前 7 月国内新增签约的 100 个电池扩产项目的合计规划年产能达到 2.6TWh。
事实上,近年来储能系统均价持续走低,市场对主要储能参与者的价值预期也正在发生某种转变。
公开数据显示,2022 年国内储能系统(2 小时配储系统)的市场均价约 1500 元/KWh,国内储能 EPC 报价约 1900 元/KWh,欧美储能系统价格至少为 1800 元/KWh 以上;到 2025 年国内市场均价降至约为 550 元/KWh,EPC 报价约 1000 元/KWh,而全球储能系统均价约为 830 元/KWh。
在过去的那三四年里,中国储能系统售价跌去近 2/3,中国 EPC 的系统报价跌近 1/2,全球储能系统的均价也跌了近 1/2,2026 年储能行业可能依然处在价格下行压力之中。
显然,产能过剩是导致这一结果的重要成因,这些年来供给端产能释放的速度要大幅高于需求端的实际增速,导致储能电池端很早就进入到价格竞争状态。
不过也需要注意到,储能系统售价的持续下跌也并非由单一的竞争因素驱动,降价的另一面是产业自身发展进入到快速规模化的市场进程中,降价所带来的负面因素能够被规模效应所对冲。
例如,在 2022H2 至 2023 年初电池级碳酸锂价格冲高至历史峰值近 60 万元/ 吨的高成本时期,储能系统的售价反而开始从 1500 元/KWh 的高点持续下降,成本上升加上价格下跌,行业参与者应该会面临商业负效应。但实际情况是,包括宁德时代、亿纬锂能、阳光电源等在内的公司在 2023 年均实现了储能相关收入高增长、业务毛利率提升的结果,这其实就是市场扩容带来了更大的正向效益。
但 2024 年,无论是储能行业供需关系的彻底扭转,还是行业座次及市占率的大幅调整,储能行业内部的负向效益开始显现,这需要从参与者的财务口径作进一步的具化,大致呈现的是结构分化特征,表现在各个参与者的规模增长与业务毛利率的复合变化上,这里依然从储能的电芯端和系统端两方面分别展开。
电芯端:价格竞争仍然焦灼,竞争正向系统端延伸
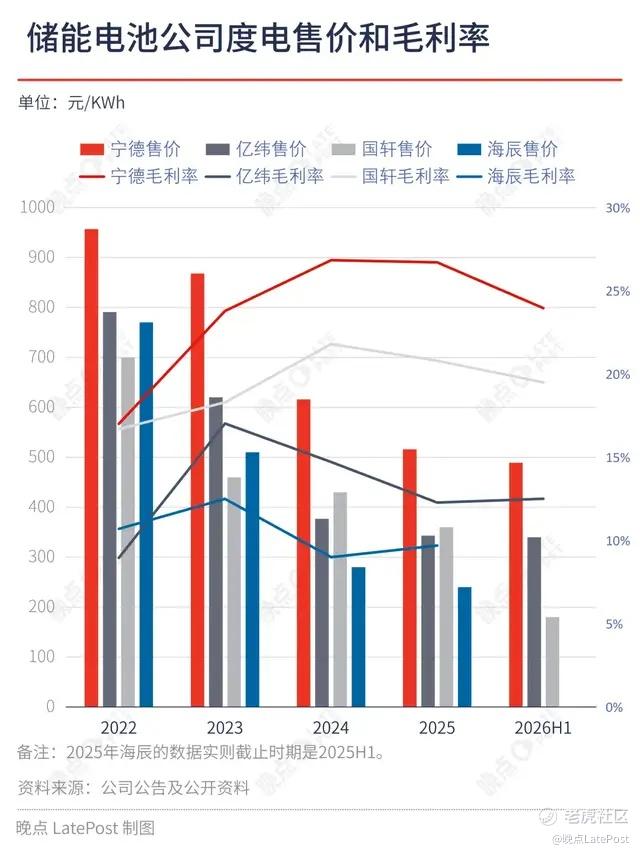
以储能行业电芯端的头部厂商宁德时代为例,2022 年~2025 年以及 2026H1 公司储能电池系统的出货量、对应储能电池业务的营收/ 毛利率分别为 47GWh/450 亿元/17.0%、69GWh/599 亿元/23.8%、93GWh/573 亿元/26.8%、121GWh/624 亿元/26.7%、以及 109GWh/533 亿元/24.0%,其储能电池系统的毛利率大体稳定在一个较高的水平。
以电芯端的另一个重要参与者亿纬锂能为例,同期公司储能电芯的数据分别为 11.9GWh/94 亿元/9.0%、26.3GWh/163 亿元/17.0%、50.5GWh/190 亿元/14.7%、71.1GWh/244 亿元/12.3%、以及 44.5GWh/151 亿元/12.5%,其储能出货量和业务收入在稳步增长,但业务毛利率在持续下降。
另一个参与者国轩高科,同期公司储能电芯的数据分别为约 5GWh/35 亿元/16.7%、约 15GWh/69 亿元/18.3%、约 18GWh/78 亿元/21.8%、约 25GWh/91 亿元/20.8%、以及约 21GWh/37 亿元/19.5%。相较而言,国轩从 2024 年起出货量和收入的增速开始出现明显掉档,但业务毛利率的表现情况却要明显优于亿纬锂能。
这里需要指出的是,上述三家公司的储能电池业务基本都包含着电芯、电池箱、集成式电池柜、以及系统解决方案,业务已经从电芯端延展至系统端,因此,他们之间毛利率的差异很可能来自于储能电池业务内部结构的差异。
例如,宁德与亿纬的储能电池业务毛利率相差一倍,一方面有宁德拥有更高品牌溢价的原因,另一方面也与宁德内部的电池系统业务占据更高比例有关。也就是说,相比于宁德,亿纬有着更高的储能电池业务占比,他更贴近我们一般理解上的储能电池厂。
而国轩的储能电池毛利率也要显著高于亿纬,尤其是在 2026H1,亿纬的储能电池业务的平均度电售价为 340 元/度,但同期国轩的储能业务度电售价只有 180 元/度,后者更低的售价但却拥有更高的毛利率(约 21%),这很反常。
国轩 2024 年和 2025 年的储能业务售价分别为 430 元/度和 360 元/度,这一时期的售价其实与同期的亿纬 377 元/度和 343 元/度的价格具备行业可比性,但 2026H1 售价的断崖式下跌非常异常。
这要么表明,国轩储能电池业务的内部结构相较于亿纬会更加侧重于电池/电芯本身,从而显著拉低了平均售价;要么则是,国轩的储能系统业务出现了 “先发货,后确认收入” 的周期错位,其发出商品在增加、存货在增长、应收账款也在提升,业务收入需要客户最终验收后才能确认,其自身承担了更多的账期及资金周转成本。
考虑到今年以来国轩正在加大系统解决方案和项目交付业务的投入,因此,后者的可能性会更高(但需要在后续年报中进行验证),其度电售价的变化可能反映出国轩储能业务正处于由电芯供应向系统产品交付延伸的过程中。
再聚焦到近些年来在储能电芯出货量上迅猛增长的海辰储能,其业务结构清晰区分了电池业务和系统业务,因此,其业务数据能更直接反映电池端和系统端的大致情况。
2022 年~2024 年以及 2025H1 公司储能电池出货量、储能电池业务的收入/毛利率分别为 3.3GWh/25 亿元/10.7%、15.6GWh/80 亿元/12.5%、28.3GWh/80 亿元/9.0%、以及 22.9GWh/55 亿元/9.7%。显然,海辰的规模和收入增长之所以会更加迅猛,核心驱动还是低毛利,使其能够在短短三四年里快速从二三线储能电芯厂商迈入全球一线阵营。
2024 年和 2025H1 海辰的储能电池售价分别为 280 元/度和 240 元/度,这使其从第五大储能电池出货商升至行业 TOP3 阵列,基本与亿纬交替位列行业第二和第三座次,很可能表明两者的电池售价也基本相当。
而 2025 年和 2026H1 亿纬的售价和毛利率大致均为 340 元/度和 12%~12.5%,基本上没有发生变化,也就表明这段时间里,亿纬很可能没有进一步参与电池端的价格竞争,但这一动作的代价是,其市占率从 2025 年的 12% 下降至 2026H1 的 10%。同理,海辰也很可能因为没有继续降价,其市占率也从 2025 年的 13% 下降至 2026H1 的 10%。
事实上,随着储能电池端 CR10 的下降(从 2024 年的 96% 降至 2026H1 的 89%),两者丢掉的份额被腰部厂商瓜分,像楚能新能源、远景、鹏辉能源等在 2026H1 里迅速跻身 TOP10 阵列(参考 SNE 口径),这大体就是由于电池技术趋于平台期后,后发者能够通过非技术要素优势迅速规模化挤入市场,从而进一步压低储能电池市场均价。
同时这也反映出,储能电池端的价格竞争并没有停止,现在的储能电池/电芯的市场均价很可能已经来到 2025H1 海辰 240 元/度的水平,甚至更低。
进而,头部储能厂商如果要守住自身份额,唯有跟进降价这一条路;如果要保毛利,那结果只能是缩量;如果两者都要兼顾,那么电池厂商必须一边跟进行业降价,一边将电池业务延展至拥有更高价值段的系统端。
大部分电池厂商选择的就是最后这一条 “既要又要” 的路径。
系统端:复杂的交易结构,改变了产业链的竞争逻辑
题图来源:视觉中国
精彩评论