大兴机场8月一次性开放19个具身智能场景,仁川机场9月宣布AI行李异常检测系统开发完成并推进上线,羽田机场在测试人形机器人做地勤补位。这几个动作放在一起看,机场对机器人的评价标准已经翻了个面。
两年前展台上翻跟头、跳舞能换流量,现在运控中心的人只问一句:这东西能不能在一个完整的航班波次里连续扛住,不出岔子。行业尺子从像不像人,悄悄换成了能不能干活。
尺子一换,反应最快的往往是钱。瑞为这两天的盘面就很典型:11月6日收盘还趴在8.62港元,11月9日放量拉回9.45港元,单日涨了近一成;11月10日盘中继续往上走,报11港元附近,涨幅18%上下,两个交易日累计反弹超过26%。
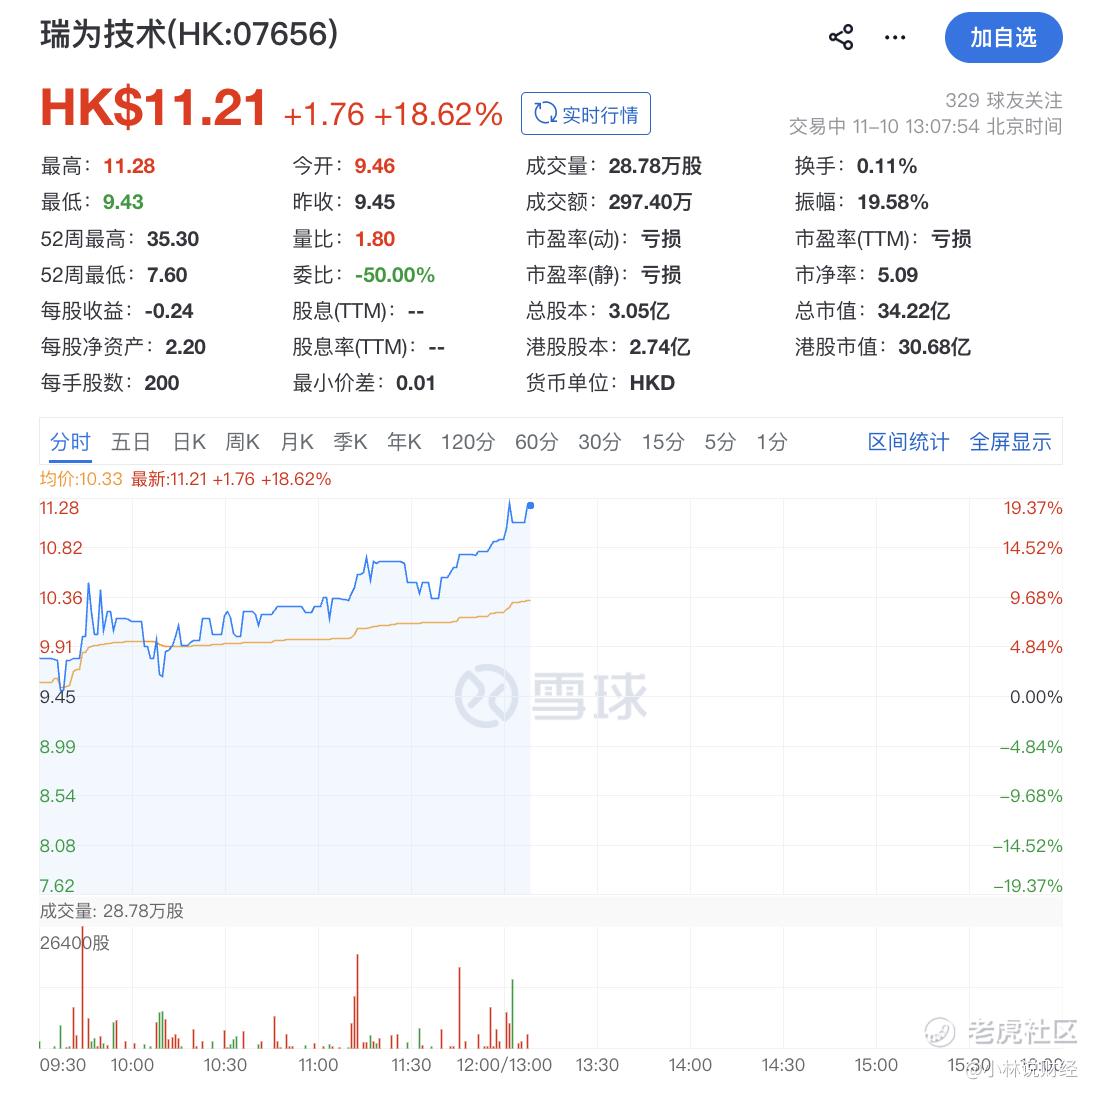
涨幅摆在这儿,问题也跟着来了:资金到底在看什么?顺着这条线往下拆,答案还是落在那把新尺子上。
在这个换尺子的节点上,有一家公司恰好站在一条很实在的延长线上。瑞为技术,07656.HK。我重新翻它的资料,起点就在这里。
尺子换了,机场只认航班波次
具身智能的风吹到民航,落地方式跟消费级机器人完全两样。
机场不关心机器人会不会后空翻,关心的是行李转盘旁边的节拍、拖车围挡里的装车准确率、凌晨红眼航班时段能不能稳定输出。这套考核逻辑很笨,也很残酷,它把很多演示阶段看起来热闹的方案挡在了门外。
瑞为的晓蚁机器人从今年年初就进了华东一座千万级枢纽机场的真实航班保障环境。它没有停在展台上供人拍照,而是按航班时刻表常态化作业。单件行李处理节拍18秒,装车准确率99.9%,三边围挡拖车最大装39件,跟熟练人工的40件贴着走。更值得看的是那套80-20协同逻辑:八成标准行李箱交给机器人,剩下两成软包异形件人工兜底。这个边界划得清楚,背后是对技术能力的诚实认知。
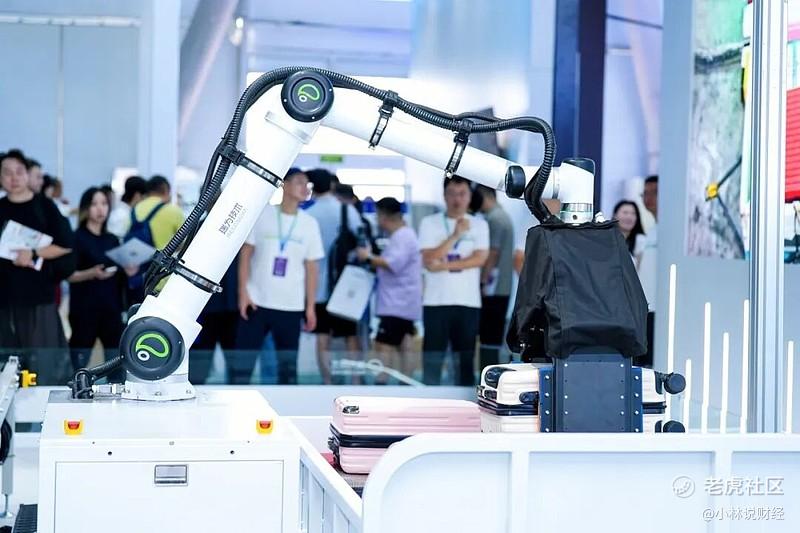
支撑这套作业的是VTFLA架构。瑞为在视觉-语言-动作的常规框架上叠了力觉和触觉反馈,让机器人在抓软包时能感觉到滑移和受力变化,自己调整抓法。这项能力来自十四年视觉智能收费场景的工程积累,一层层垒上来,跟通用大模型那套叙事不在一个坐标系里。董事长詹东晖在WRC现场说过一句话,最终衡量瑞为的,是机器人到底为企业创造了多少生产力。在一个充斥着泛化叙事的行业里,愿意把尺子交给客户的生产指标,这件事本身就带着纪律性。
底仓和期权长在同一套能力上
看懂晓蚁的价值之后,再回头看瑞为的财务底盘,会发现市场习惯性贴上的那层民航视觉AI标签,遮住了不少东西。2026年上半年总收入1.02亿元,同比增长58.7%;智慧民航板块收入增长319.1%,智慧商业增长95.5%,智慧安全驾驶增长41.2%。三条线同时在动,毛利率从21.9%修复到26.2%,研发开支同比涨了超过五成,净亏损反而收窄了6.7%。增长没有靠烧钱硬撑,效率在规模扩大的同时跟着往回收。
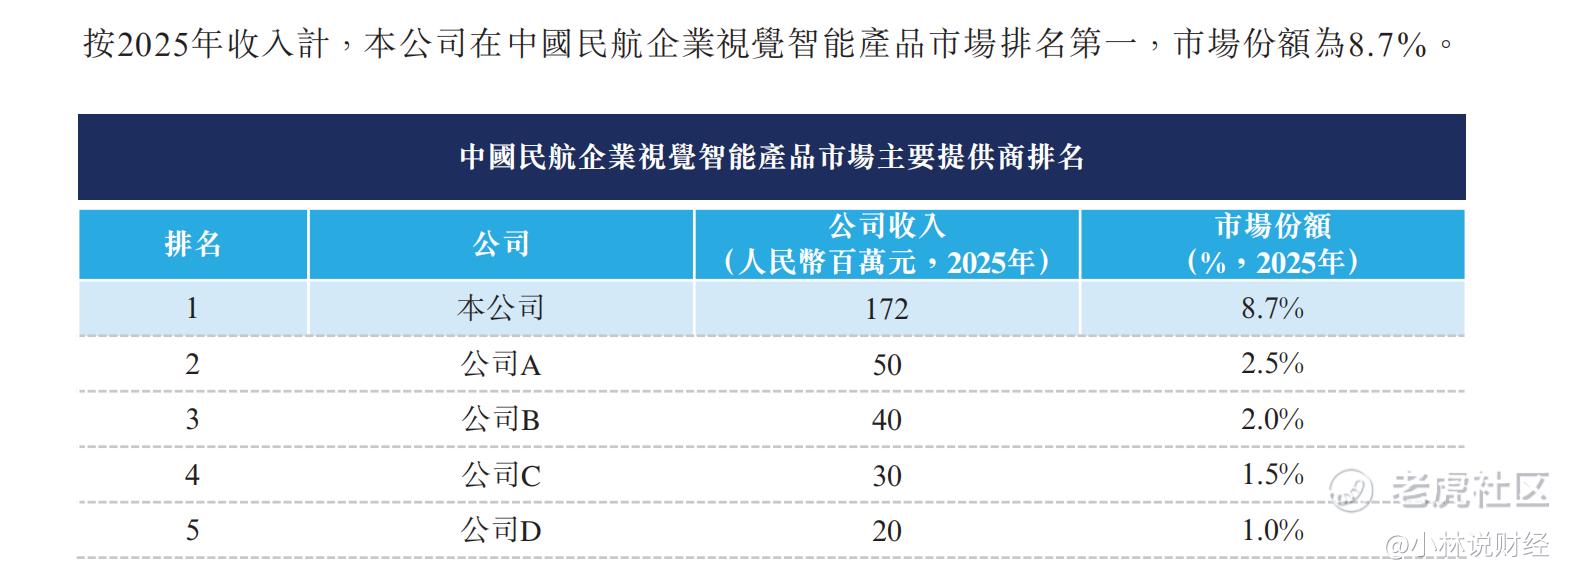
民航基本盘的壁垒比表面数字厚得多。按2025年收入计,瑞为在中国民航企业视觉智能产品市场的份额是8.7%,排第一,覆盖全国三分之二的千万级枢纽机场。机场的资质认证周期长、门槛高,这个份额差距很难靠降价或者堆人短周期抹平。更重要的是,这些机场里跑着的视觉通行设备、安检辅助系统,和晓蚁机器人共享同一套场景理解和数据闭环。民航基本盘提供被验证过的现金流底仓,具身智能提供正在从POC走向常态化复制的期权。两块业务长在同一套能力上,连接处很自然。
海外那边也在动。乌兹别克斯坦塔什干机场已经在做POC试点,策略是先近后远,把国内枢纽机场积累的经验往中东和中亚的头部机场复制。这件事短期收入贡献有限,意义在于验证一套在华东千万级机场行李区磨出来的系统,换一个国家的机场还能不能站住。
估值坐标系还停在上一站
二级市场给瑞为的定价逻辑,很大程度上还挂在民航视觉AI的旧坐标系里。国投证券在上市前后的判断是,公司所处赛道2026到2030年复合增速约33%,当前PS估值低于同业。一个在垂直场景里有统治级份额、具身智能开始产生真实收入、三条业务线同时在增长且亏损在往回收的标的,市场还在用民航项目制的节奏感来框它,这中间的偏差不难看出来。
短期股价有它自己的波动逻辑,但具身智能的定价锚迟早会从谁的故事更大,滑向谁在真实场景里持续输出确定性。一个已经在千万级机场的分拣区里把单件节拍压到18秒以内、把装车准确率做到99.9%、同时三条业务线都在往外走的公司,跟一群还在为首个付费客户发愁的同行,不该被放在同一把尺子下面讨论。这个判断谈不上激进,常识追上事实需要一点时间。瑞为技术被低估的那部分,就藏在航班波次和行李节拍里,只是旧尺子还没换过来。
精彩评论