“小长电”在港上市
《星岛》记者 屈慧 广州报道
11月10日,江苏芯德半导体科技股份有限公司(下称“芯德半导体”)在港交所主板挂牌,华泰国际为独家保荐人。
芯德半导体此次全球发售1.065亿股H股,发行定价8.88港元,接近此前定价区间(8.60-9.60港元)下限,此次募资总额约9.46亿港元。
昨日的认购结果显示,芯德半导体香港公开发售部分认购倍数9.84倍,国际发售部分认购1.13倍。前一晚的暗盘交易数据显示,芯德半导体收涨13.29%。
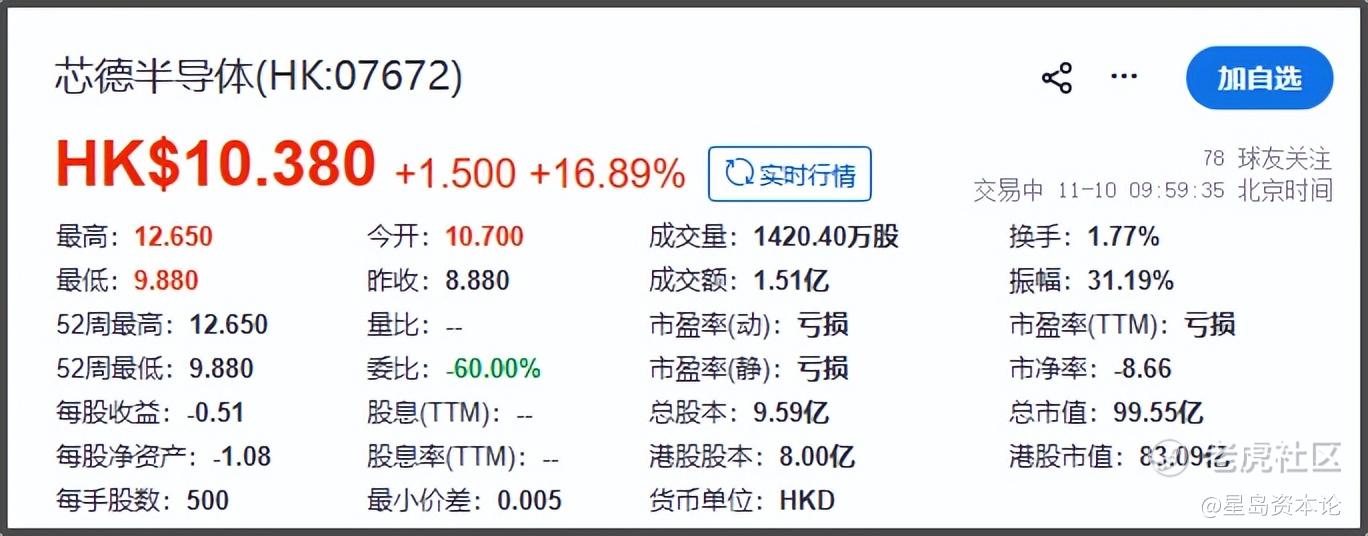
11月10日,芯德半导体开盘即上涨,最高涨幅逼近40%,截至上午10时左右,芯德半导体报10.38港元/股,涨16.89%,市值99.55亿港元。

南京“小长电”,一年内估值升八成
芯德半导体成立于2020年9月,总部位于南京,主要聚焦半导体的封测赛道。
芯德半导体堪称翻版的“小长电”,其诞生于美国对中国半导体升级制裁最紧张的时期,以张国栋为首的一批长电科技“旧部”出走,联手创办了这家全新的高端封测企业。
其发展过程中得到了诸多产业资本和机构支持,包括小米长江产业基金、巡星投资(OPPO兄弟公司)、联发科、龙旗科技、深创投等等。
2025年9月,芯德半导体最后一轮融资期,股东间股权转让对价为5.73元/股,估值53亿元;时隔一年,其估值已提升了78%。
此次IPO,芯德半导体引入了三名基石投资者,合计认购3.13亿港元,禁售期9个月;基石投资者分别为广发基金、国惠香港以及迈为股份。
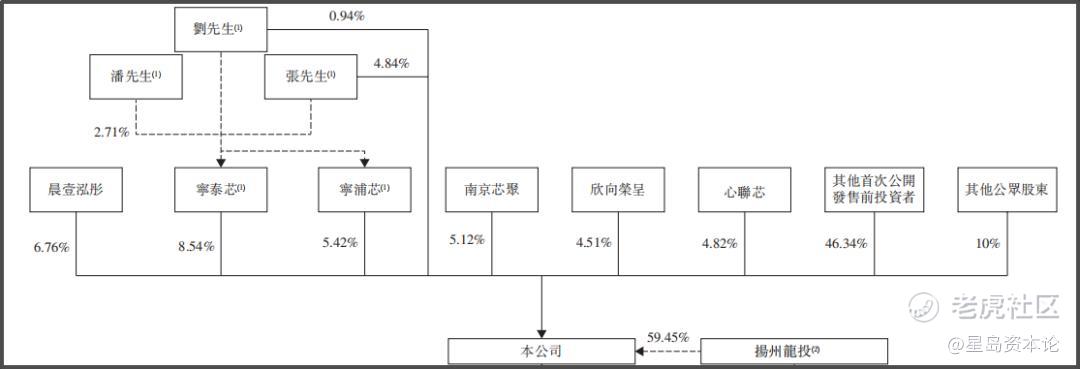
发行完成后,张国栋、潘明东、刘怡及员工持股平台作为一致行动人,合计持股22.45%。
芯德半导体此次募资净额约8.8亿港元。其中七成资金用于扩充扬州和南京基地产能,包括建设生产基地与产线、采购设备等;约17.6%提升封装研发能力;余下资金则用于提升商业化能力、拓展客户生态,以及补充营运资金。
累亏11亿元,2.5D/3D产线2年无贡献
芯德半导体成立伊始,便马不停蹄地购买设备搭建产线,首个项目落地南京,2021年就已实现批量生产,后又于2023年与扬州国资合作搭建扬州生产基地。
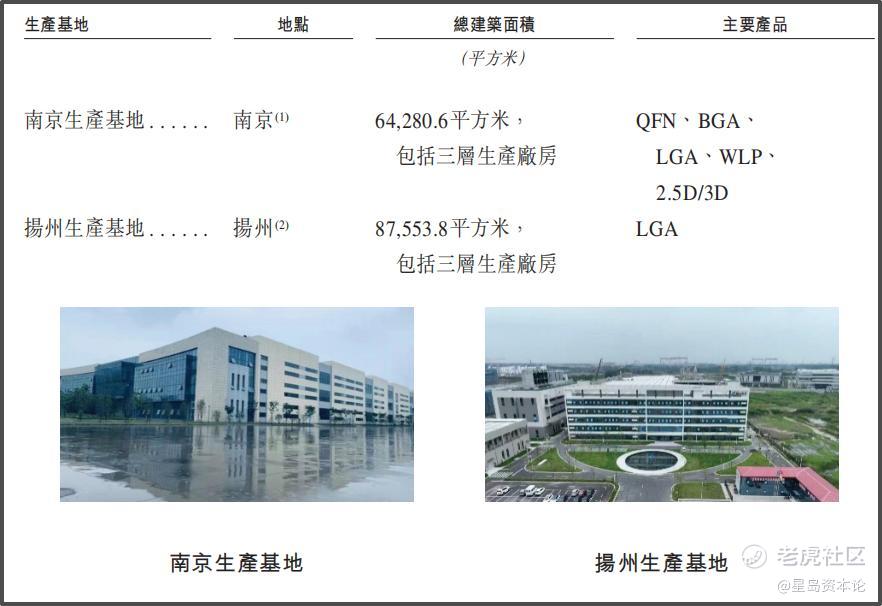
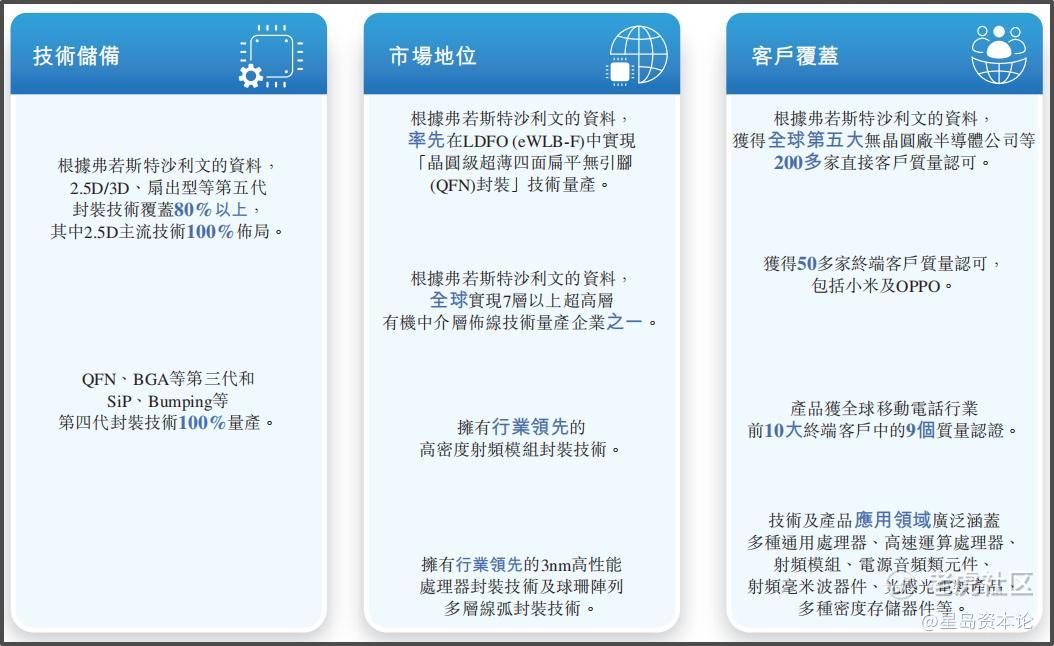
目前,芯德半导体具备先进封装的量产能力,技术涵盖QFN、BGA、LGA、WLP及2.5D/3D等,并在GPU、光模块、高端AI电源管理芯片三大领域进行布局,客户包括联发科、联咏科技、晶晨半导体、中科蓝讯等公司。
据弗若斯特沙利文数据,以2025年半导体先进封装测试收入计算,芯德半导体在中国通用型OSAT(委托半导体封装与测试)企业中排名第7位,市场份额0.6%,与头部企业差距仍然较大。
据《星岛》了解,在中国市场上,日月光、长电科技、通富微电等巨头虽然包揽了大部分的委外封测市场,但高端封测仍然是稀缺资源,国产化率提升还有很大空间。
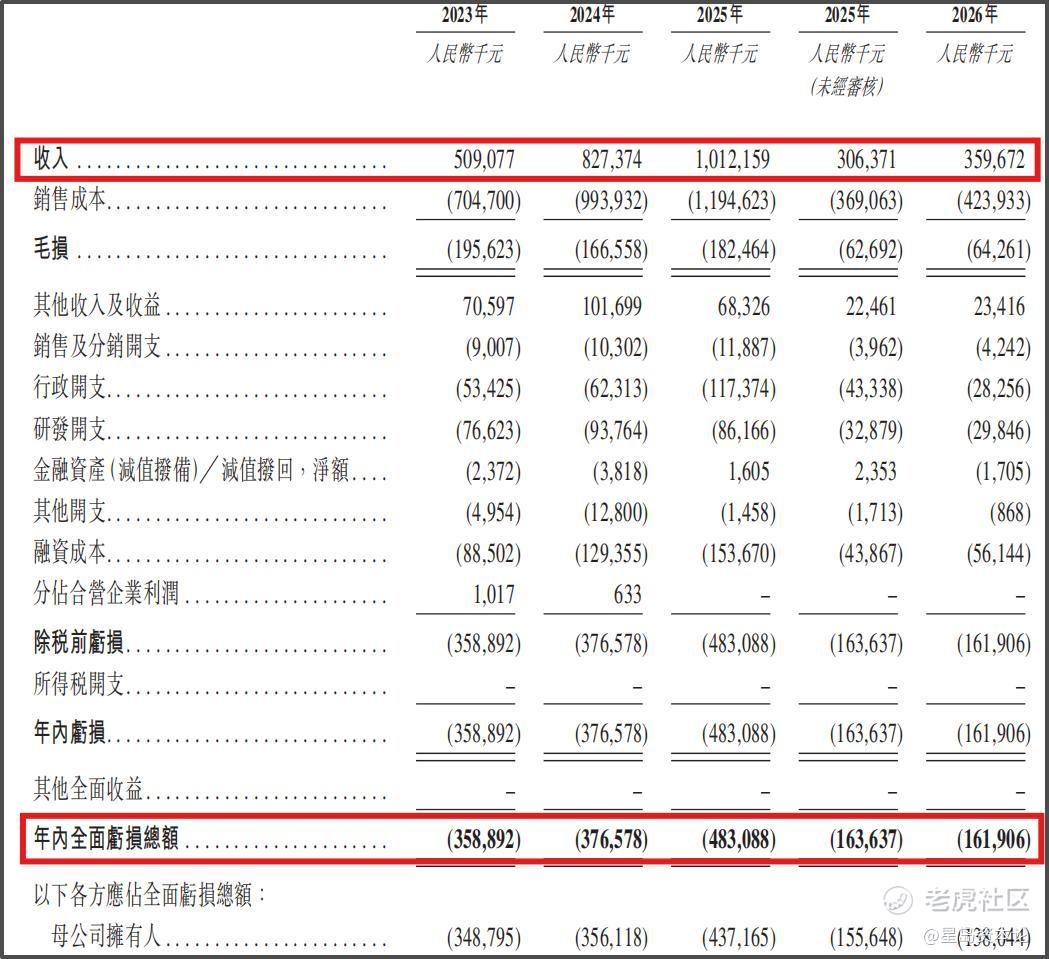
截至目前,芯德半导体累计资本开支40.63亿元,仍处于产能持续爬坡、业绩逐步释放的阶段,因此虽然收入持续增长,但常年处于毛损状态。
2026年1—4月,芯德半导体收入3.60亿元,同比增长17.65%;亏损1.62亿元,同比减少1.22%;毛损率收窄至17.90%。成立至今年4月底的累计亏损共计11.19亿元。
其中,公司南京基地的产能利用率已经爬升到了80%;扬州基地投产仅一年,产能利用率69%。
值得注意的是,代表芯德半导体最先进封装技术的2.5D/3D业务,在2024年底就已实现技术突破,具备量产能力。但业务端并未能起量,2025年仅贡献收入24万元。这也意味着这一技术尚未获得客户的规模订单。
此外,由于亏损和大量融资期间积累的赎回负债,芯德半导体长期处于资不抵债的情况,截至2026年4月底的资产负债率达到130%。
精彩评论