11月初的乌镇,强脑科技的展台前围了一圈人。体验者戴上脑电帽,想着抬手,机械臂就把水果递了过来。这顶帽子没开颅,全靠头皮上的电极。
10月底,全国首个脑机接口高质量数据集项目在武汉启动,1.22亿元,2027年建成;往前推,还有一幕更像分水岭:2026年3月,博睿康的侵入式产品拿到全球首款获批上市的侵入式脑机接口三类医疗器械注册证;再往前,国家医保局第一次给脑机接口单独立项,如今已有超过20个省份排出价格”。
产业侧,博睿康的脑电图机进了500多家医疗机构和300多家科研机构,2025年国内市占率超过进口品牌;海外那头,Neuralink已经完成多例人体植入,市场传闻估值一度至420亿美元。
钱比产品先到这条赛道,2024年全年融资10.6亿元,2025年27.23亿元,2026年上半年64起、72.53亿元,半年超过前两年之和。但把账本翻开,热闹要打折。博睿康2026年上半年营收4634万元,64.56%来自脑电采集系统;多家媒体估算,强脑科技2025年营收突破8亿元,脑电产品只是其中一块,另一大块是肌电的智能仿生手。最赚钱的环节不是读心,是医院里那台脑电图机和床头那只助眠头环。
这两年,资本和媒体把脑电波包装成“意念控制”的前奏,但热闹和生意是两回事。脑电波真正的产业化,发生在病房、睡眠中心和康复科,发生在收费目录和注册证里。
一、脑电波从实验室走进了收费目录
脑电波能做成生意,先因为信号链成熟了。头皮脑电的电压只有几十微伏,约为一节五号电池电压的三万分之一,要在充满电磁干扰的环境里把它采出来,电极、放大器、模数转换、无线传输,每一环都不能掉链子。过去实验室用湿电极和导电膏,贴一次半小时,受试者洗完头才能走。现在干电极、凝胶电极、柔性电极陆续量产,设备从脑电帽变成头环、额贴、耳塞。
柔灵把采集设备做成额贴,回车做成头环,脑韵做进了TWS耳机。形态变了,使用场景才跟着变:从实验室的一小时,变成卧室的一整夜。信号链的成熟,不只是形态变化,还有成本变化。十年前一套科研级系统要几十万元,只有高校和顶级医院买得起;现在国产多导联脑电图机的价格只有进口的一半,消费级头环的物料成本大幅下滑。成本下来,医院才愿意多科室采购,创业公司才敢把脑电做成耗材化的产品。
信号之外,还有一道绕不过的关卡:收费。2025年3月,国家医保局在神经系统类价格项目立项指南里,第一次给脑机接口单独立项,非侵入式适配费有了科目。湖北同月给出全国第一套价格:适配966元一次,置入6552元、取出3139元。
器械注册分类也收紧了。侵入式一律按第三类,非侵入式用于治疗、代偿和多数康复场景同样是第三类,只有脑卒中康复且不用AI算法的那一小类能走第二类。路径清楚,企业才知道该做什么样的临床,资本才知道退出要等多久。对脑电采集来说,解决了一个根本问题:医院做脑电检查、装康复设备,终于可以正式记账,不用再靠科研经费兜底。
场景反而在收窄。脑电波最有价值的场景,不是“想什么就做什么”,而是“状态可以被测量”。癫痫要在脑电图上找异常放电,睡眠要分期,麻醉要监测深度,脑卒中后要评估运动意图,ADHD和抑郁要做辅助筛查。
天眼查数据显示,强脑科技今年1月完成约20亿元Pre-IPO融资,估值超过13亿美元,并以保密形式向港交所递表;博睿康6月科创板IPO获受理,拟募25亿元;柔灵、脑陆、回车这些做脑电或睡眠的标的公司,也都在融资。
二、卖设备的赚钱,卖“读心”的还早
脑电波通常指头皮脑电,隔着颅骨读信号;侵入式把电极送进颅内、甚至刺入脑组织,信号最干净,代价是开颅和长期随访。博睿康走的是中间那条:电极贴在硬脑膜外,不碰脑组织,监管上仍按侵入式三类管理。2026年3月博睿康NEO-ONE SCI拿到全球首张侵入式注册证,47.5万元一套,到9月底卖出13套,完成8套终端植入、在手及意向订单超70套。它证明的是重度残障场景的价值,不是脑电波消费化的路径。
脑电波的版图,可以按“谁付钱”分成三层。最稳的是医疗级采集设备。博睿康2025年脑电图机国内市占率超越进口品牌,位列第一,产品进了500多家医疗机构和300多家科研机构;2025年脑电采集系统贡献72.32%的营收,2026年上半年仍有64.56%。这家公司冲刺IPO,靠的不是侵入式手术,是卖脑电图机。
高端医院脑电设备市场长期由NeuroScan、BIOSEMI等进口品牌把持。国产替代的逻辑很简单:同样的导联数和采样率,价格更低,售后更快。但医院换一台脑电图机,要重新做科室培训、重新验证导联位置、重新对接信息系统,切换成本很高。国产厂商只能从中小医院和科研机构切进去,再往三甲的核心科室渗透。
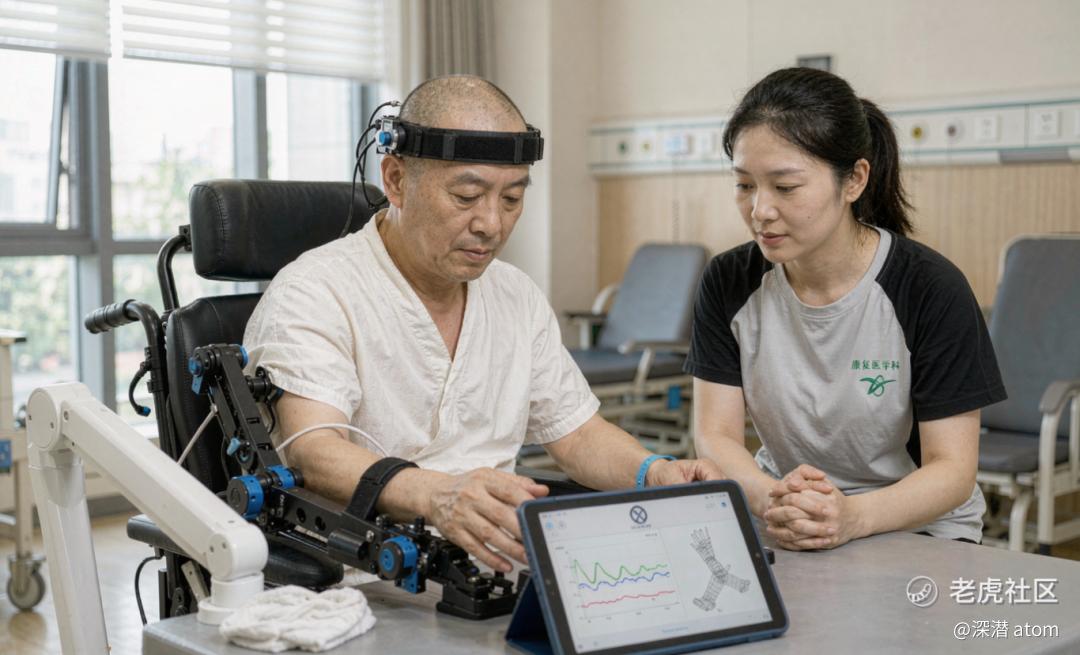
往医院里再走一步,是康复和调控。翔宇医疗的脑机接口产品进了500多家医疗机构,但相关产品在2025年末尚未规模化销售;伟思医疗的导航经颅磁刺激仪已经上市;麦澜德把脑机接口经颅磁刺激仪排进了2026年一季度的拿证计划;术理创新把脑电采集和外骨骼结合,在长海医院落地,9月启动科创板辅导。
康复这一层的商业逻辑,是把脑电波当成康复设备的“传感器”,而不是核心。脑卒中患者做康复,真正卖钱的是外骨骼、功能性电刺激、康复训练方案,脑电模块负责判断运动意图,让训练更主动。挂的是“脑机接口”的招牌,做的是康复设备的生意。
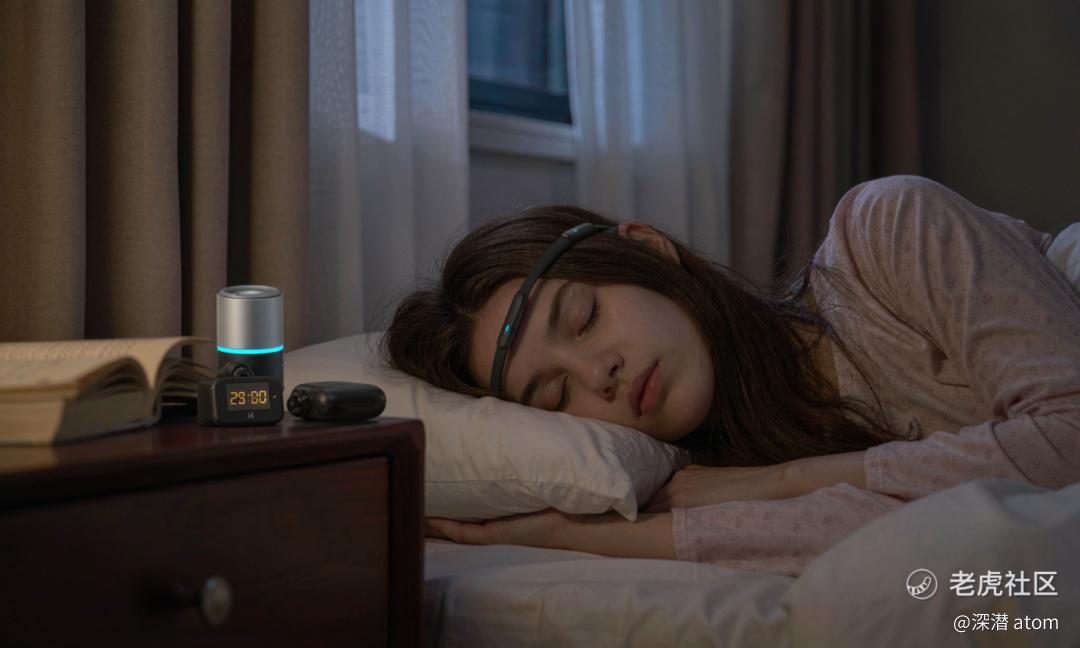
收费市场的天花板,取决于医院预算,不取决于患者的支付意愿。离消费者最近的一层,是睡眠和消费级。强脑的Easleep安睡仪在脑电监测之外加了经颅微电流刺激;脑陆的SleepUp做成38克的前额贴片;柔灵的Airdream不到5克;回车的FlowTime把双通道脑电和心率装进29克的头环。
但睡眠产品的逻辑更接近家电。用户不为“脑电”买单,为“睡得好”买单。监测只能生成一份报告,干预才能带来复购。所以产品都在往“闭环”上走:采到信号之后,用声音、微电流、光或温度做反馈,让用户在夜里被轻轻拉回睡眠。监测是入口,干预才是生意。
海外走得更早。Muse累计服务超过50万用户,Muse 2卖249.99美元,Muse S Athena卖474.99美元,靠“硬件+内容会员”赚钱;Neurable把12通道织物电极塞进MW75 Neuro耳机,2025年底完成3500万美元A轮,2026年转向给耳机厂商授权脑电模组;Emotiv的EPOC X卖849美元,官网现价已到1199美元;入门款Insight 499美元。没有一家靠“读心”活着。
上游是另一门生意。格林泰克总经理李明哲说,行业里九成非侵入式公司用的都是他们的电极方案;宁矩科技把高带宽采集系统和专用芯片平台放到光谷;博睿康自己做了1024导联的采集系统。电极和芯片不出现在发布会上,但决定了头环能做多小、信号能做多干净。
三、从能测到可信,每一级都踩得实
头皮脑电要先穿过颅骨、头皮和头发,剩下的带宽只有侵入式的十分之一到百分之一。这是物理决定的,但工程上有解法。干电极的阻抗这几年一直在往下走,柔性电极做到几十个通道还能贴合发际线。头环从单通道走到多通道,判得出“放松还是紧张”,也慢慢判得出“想抬左手还是右手”。传感器这一层的进步是线性的。
大模型能在强噪声里找规律,把不同个体的信号迁到同一个模型,校准从半小时压到几分钟。算法变不出信号里没有的信息,但能把信号里的信息榨干。博睿康的侵入式产品准确率约87%,靠的是硬膜外电极;同一套模型搬到头皮上会掉,掉多少、怎么补,也有了路径。算法在把已有信号用尽。
同一批受试者、同一个动作,算法能做到90%以上;换一批人,这一数字可能就会变化。实验室和真实世界之间,隔着这道落差。这个差距正在被公开数据集和迁移学习填上。中国有别人没有的条件:全球数量最多的三甲医院。泛化很可能先在这里跑通,样本在这里。
脑电图检查、康复训练都有收费项目,大多省份支付通道已经打开。接下来是覆盖:医保能报多少、商业保险怎么接、设备能不能开起来。科目在了,剩下的可以谈。侵入式47.5万元一套,眼下普惠险里,沪惠保先开了口子,但新东西进支付,通常从补充险开口子。
艾瑞2025年的调查里,62%的受访者有睡眠困扰,其中91%买过助眠产品,66%认为现有产品没解决问题。这个66%不是坏消息,是空间:需求被验证了,供给没跟上。助眠头环要证明能缩短入睡时间,专注力头环要证明能提神,谁先拿出大样本、随机对照的证据,谁就定义这个品类。需求比供给好看。
2026年1月1日,脑机接口医疗器械术语标准实施;1月9日,药监局公示两项推荐性行业标准立项。术语解决“叫什么”,评价标准解决“怎么评”:用哪个量表、随访多久、什么算有效。标准在往前走,这一步比技术慢,却是定价和放行的前提。
所以,脑电波这一轮到底是什么?国产替代已经发生,康复和睡眠已经跑通,消费级“意念控制”排在后面。这个次序不是遗憾,是幸运。未来3到5年,跑出来的公司大概率是两种,一种把设备做到医院离不开,一种把模块装进康复、睡眠、耳机。它们都不用证明“能读懂思想”,只要证明能稳定测到一个状态。
精彩评论