环球视野,深度视角
各位亲爱的股东,大家早上好中午好晚上好!

作为液体活检领域的龙头,Natera过于优秀了。
每次看他们家的财报我都是很无奈的...这特么也太不可思议了。
不过,2026Q3的财报除了优秀的让人无奈,还有更让人值得注意的。
一边是业绩持续高歌猛进,一边是CEO急流勇退。
一边是业绩预计2029年翻倍,一边是股价崩盘。
不是哥们,你这玩反差呢?
Anyway,该走的流程咱们都得走一遍,看看到底怎么回事吧。
PART 01

“高歌猛进”

Natera有多强呢?放一张图大家感受下。
2026Q3一个季度,干了109.3万例样本!
所以,本季度营收7.94亿美元,同比增长34%这个数字你应该跟我一样感觉是麻木的。
2026Q3亏损5991.2万美元,同比收窄32%。
看这张图就会发现,特么这货营收就没有萎缩过啊!
然而,更震惊的还在后面。
2022Q1,Natera的MRD检测业务只有一个季度“可怜巴巴”的2.8万例(国内的别碰瓷,大家都懂)。
然而,仅仅过去4年,这个数字就增长了差不多10倍,达到恐怖的31.6万例!
MRD,一个月10万例,多么小众的词...
后续还有两个催化剂:
第一,Medicare 批准 Signatera 用于早期 HCC 患者的连续监测(surveillance)。
美国每年近 40,000 新发患者,约四分之三确诊为早期。
第二,Signatera(MRD)检测在日本获批,并即将纳入医保报销。
预计在年底会确认报销的比例,且管理层认为日本支付水平与Medicare相当,应该会增厚其ASP(average selling price)。
Natera还持续加大在MRD领域的投入,比如我们在2025Q4提到其收购Foresight获得的MRD技术。
现在我们知道了,这个产品的名字叫Signatera Genome。
管理层称之为“上市以来最大的Signatera升级”,大哥你明明是从Foresight买的好吗...
大家都学着点,别不好意思。
CFO 表示该新产品单位成本较高、短期对毛利率有稀释,但 18–24 个月内已有降本项目。
后面还有一堆MRD相关临床,Natera在MRD上已经具有事实上的统治地位了,我们已经讲腻了...
咱们还是来看看让人震惊的事吧。
PART 02
“反差”
与Q3业绩一起公布的,还有Natera CEO离职的消息。
这很让人意外,毕竟现任CEO Steve Chapman干的怎么样大家有目共睹。
而且,他年仅53岁,正是奋斗事业的年纪,更不可能退休。
Steve 2010年加入Natera,一干就是将近17年。
说走就走,why?
分析师也懵逼啊,追问管理层到底特么是为什么?
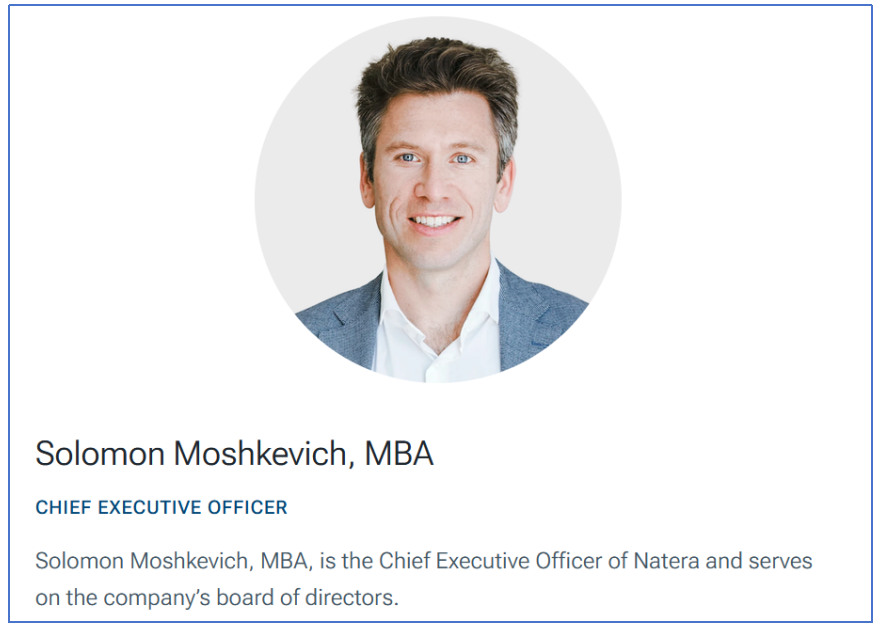
新CEO表示:“因公司当前定位良好,Steve 与董事会共同认为"是时候在强势位置上完成领导层交接”。
这怎么都听起来像是借口啊...欢迎知道内情的朋友们爆料...
没等我消化完这个消息,又被Natera 2029年营收翻倍计划给震了一下。
朋友们,2026年全年Natera最新调整后的营收预估为30.05亿~30.35亿美元。
3年翻倍,这是有什么魔法吗?
新CEO Solomon表示,达成60 亿美元营收“不需要想象任何奇迹”,只需持续执行商业计划,加上若干研究读出的催化。
ASP也不用太夸张,不会超过1450美元太多。
2026Q2 1271美元,Q3 1290美元。
我们按照2025年为基数,就算2026年达到预估的上限30.35亿美元,线性测算2029年营收也就在52亿美元左右。
CFO 说了实话,这是一个“用来凝聚公司的进取目标”。
行吧...看不懂,要没点别的什么事我是很难相信。
PART 03
“暴跌”
然而投资人管你这那的,直接在盘后拉了个接近14%的暴跌(次日也确实暴跌了14%,证明了我们的判断)。
一方面,可能是由于昨天整体下杀造成的。
就还没跌够,再踩一脚。
另一方面,很可能是对高层突然变动的一种避险情绪。
毕竟,从财报本身几乎挑不出毛病(除了亏损略微差点)。
谁家好人财务指引仅仅过了一个季度就直接提高1.4亿啊...
这里面,可能有药企合作业务的贡献。
2026前三季度,归属药企合作业务的营收已经达到6300万,超过去年全年总营收的70%。
预计 2027 年及以后药企与数据授权合作"显著增加",其数据资产已经积累超50万名患者的多个时间点、全部关联临床数据,并具备肿瘤 genome/exome 与正常 DNA 测序数据。
PART 04
“最后”
尽管Natera财报公布后股价表现异常,但是只要没有什么台面下的大问题,依然是非常稳的。
这货给人一种感觉,指不定哪天就掏出来个重磅炸弹告诉你嘿嘿,我早就干了。
比如MCED(多癌早筛)就突然拿了个FDA突破性医疗器械认定,跟谁说理去。
肠癌早筛项目PMA队列已经完成3万例入组,预计2027年读出数据。
短期扩张,长期“挖矿”,策略上还是挑不出问题。
那咱们就边走边看呗。
好了,今天的瓜就先吃到这里,明天的瓜我们明天再吃,散会!
END
精彩评论