这两周的市场,跌得让人有些措手不及,偏偏又赶上一大波科技股三季报发布。
俗话说行情越乱,越容易把好坏一起卷进去。与其跟着盘面猜来猜去,我更愿意翻一翻财报,看看哪些公司只是被情绪带下来,哪些公司的经营确实发生了变化。
恰好,猎手最近也在翻这一批科技股,准备从长期关注的PC产业链入手。正好雷神科技发布三季报,这一轮就先从它说起吧。
段永平反复强调过一个观点——投资的核心在于差异化。市场调整就像淘沙,热闹退去之后,利润从哪里来、新业务有没有长出来,反而看得更清楚。
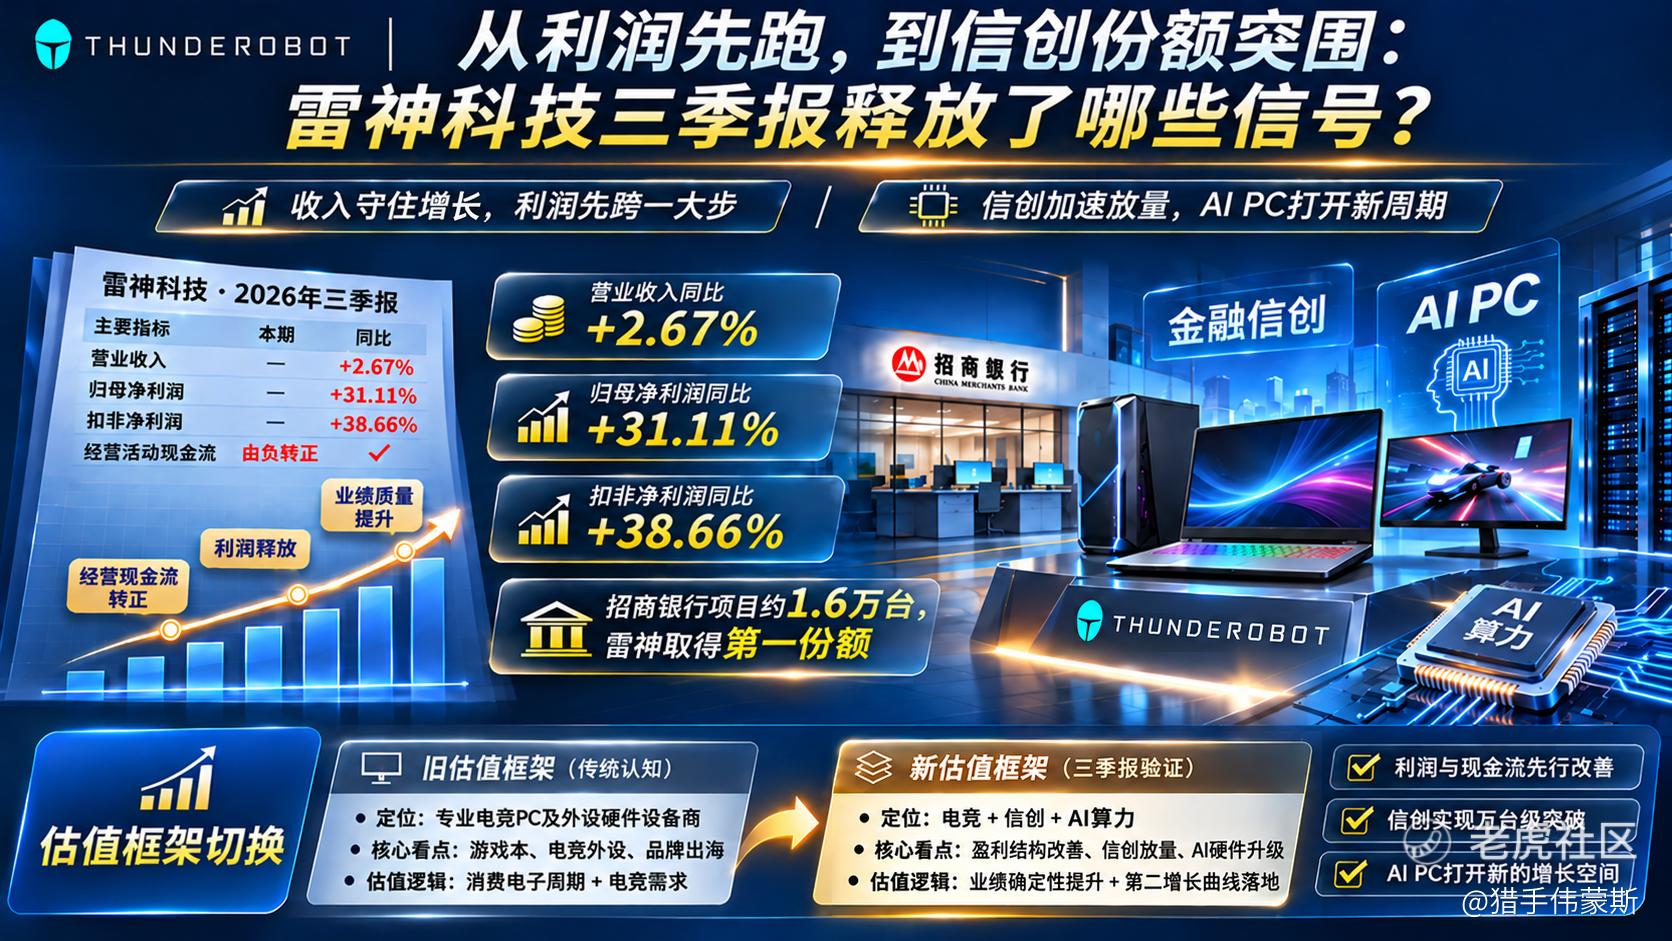
多数人对雷神的印象还停留在"电竞装备公司"。这个印象不算错,但翻开这份三季报,第一眼看到的是前三季度营收同比增长2.67%——不算亮眼,但消费电子经历了需求调整和成本波动,大家心里都有预期。
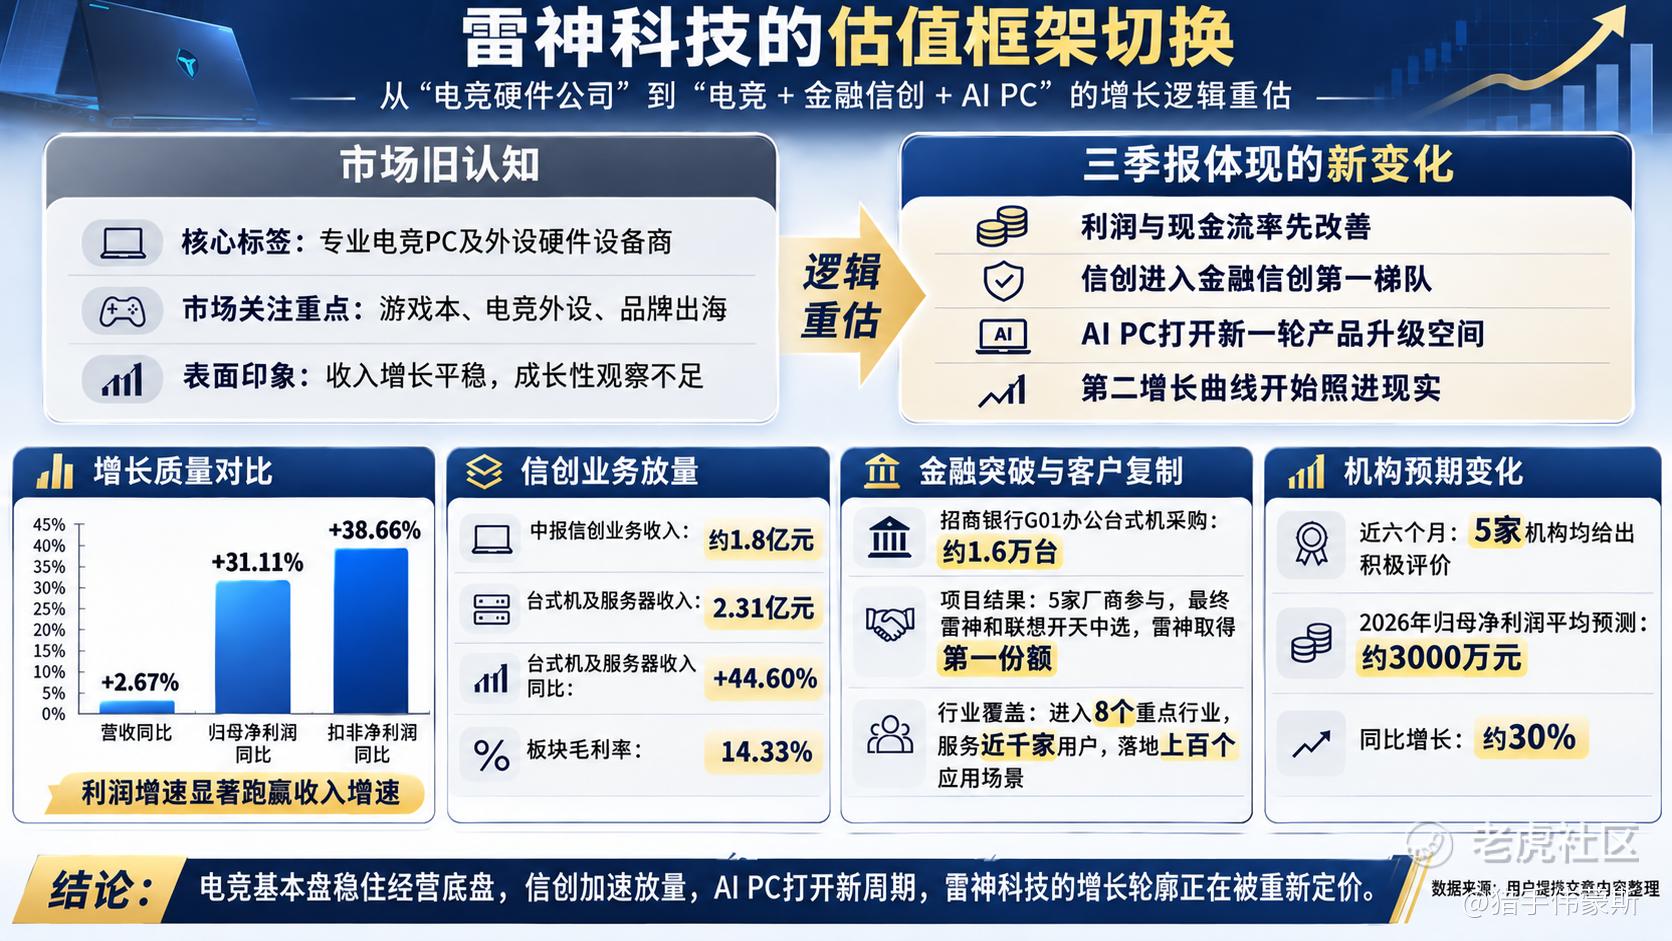
可继续往下翻,两个藏在报表里的最明显的转变很快冒了出来:一是利润含金量,收入只增2.67%,归母净利润和扣非净利润却分别增长31.11%和38.66%;二是信创份额,一家电竞硬件公司,拿下了招商银行的万台级订单。
今天就围绕这两笔账,把雷神的三季报好好翻一翻。至于更远处的AI算力,方向都在,但不是今天的重点。
01|营收只增2.67%,利润怎么跑出38.66%?
前面提到,雷神这份三季报第一眼看着平稳,可以真正往下翻,一个看似反常的地方很快冒了出来:收入只增长2.67%,归母净利润和扣非净利润却分别增长31.11%和38.66%。
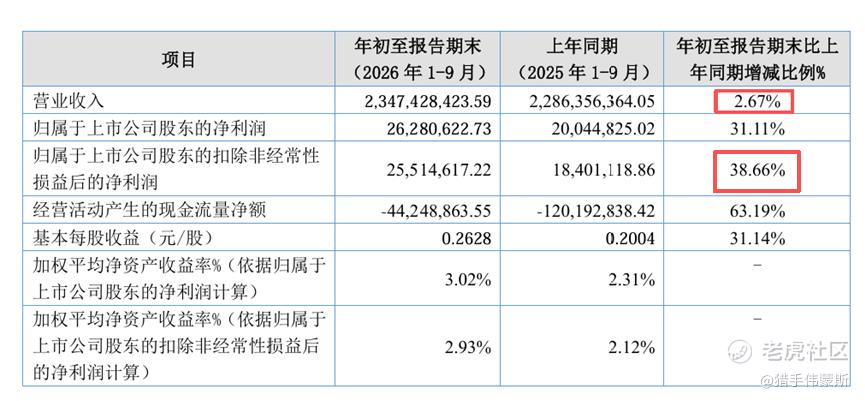
收入走得不快,利润为什么能先跑起来?
这是我翻开这份财报后,最想弄清楚的一笔账。具体来看,有几个细节不能忽视:
第一,利润改善的经营支撑。前三季度非经常性损益约77万元,扣非净利润增速高于归母净利润。虽然第三季度毛利率受到存储等核心材料涨价影响,但费用率下降、汇兑损失减少,进一步释放了利润弹性。
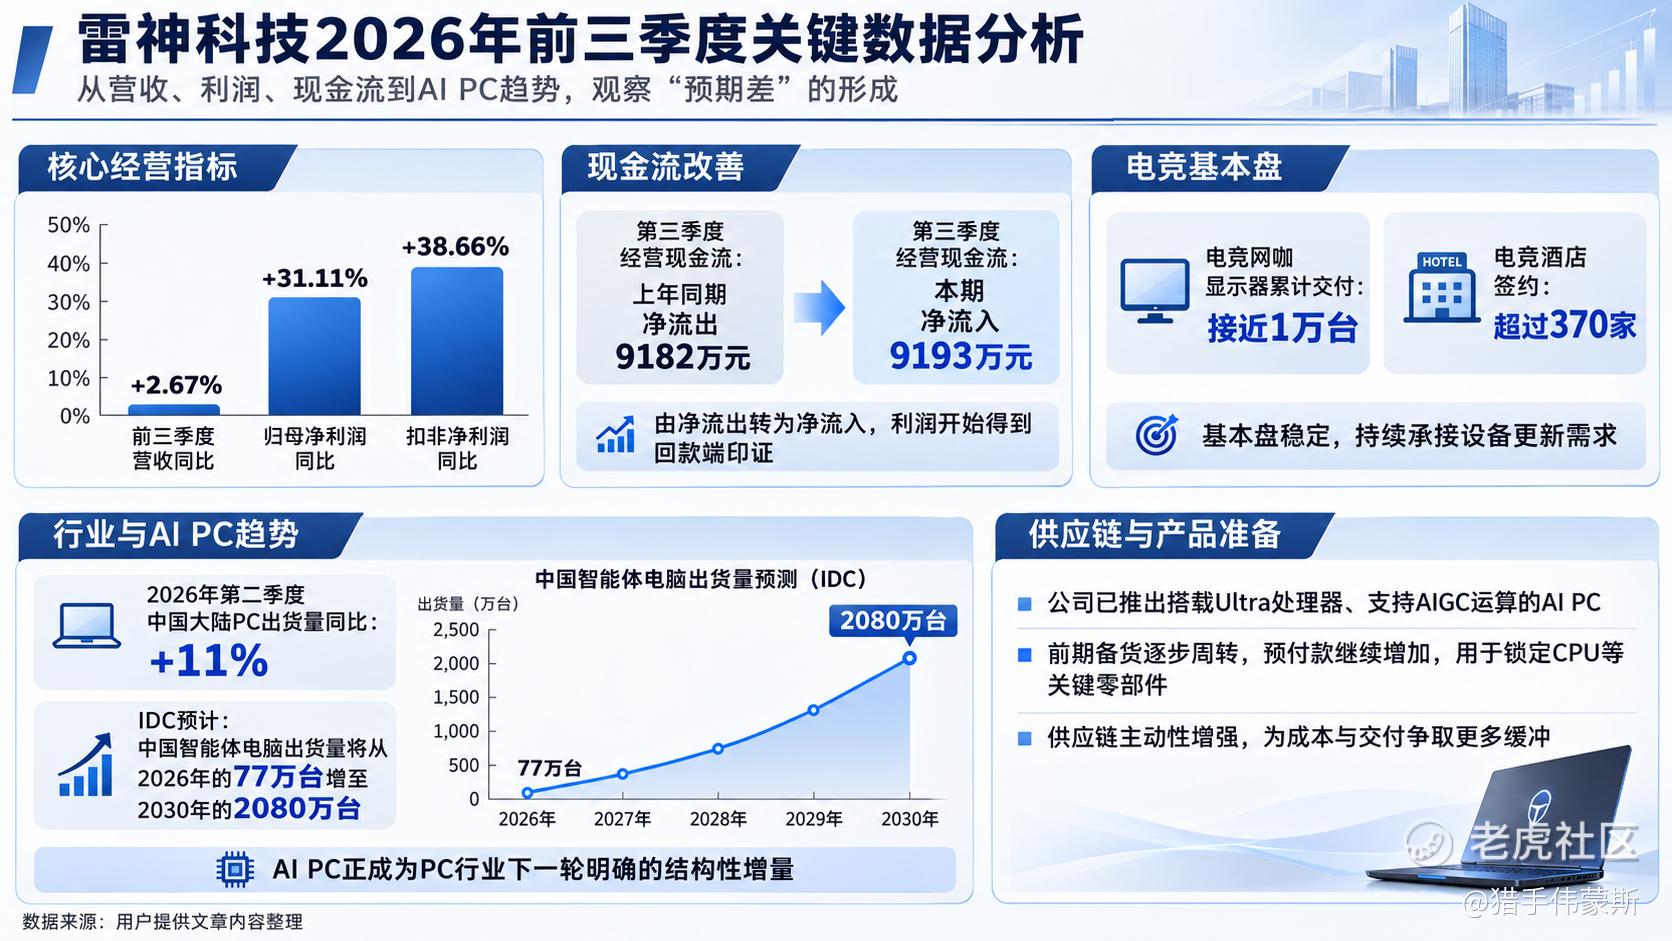
第二,现金流开始转暖。第三季度经营现金流由上年同期净流出9182万元转为净流入9193万元;前三季度净流出也较上年同期收窄至4425万元,客户回款改善叠加采购结算节奏变化,现金流开始与利润修复相互印证。
第三,电竞基本盘依然稳定。在PC消费需求分化、核心部件涨价的环境下,公司收入保持正增长,电竞网咖显示器累计交付接近1万台,电竞酒店签约超过370家,基本盘并没有因为行业波动而松动。
确实,这份三季报没有靠收入突然放量制造惊喜,但底子却比表面看起来更扎实。利润增长有经营改善支撑,现金流开始回暖,电竞基本盘也稳稳托住了收入。
虽然走得不算快,但每一步都更稳了,对于仍在经历需求分化和成本上涨的硬件行业来说,这样的成绩单,猎手认为还是可以的。
02|基本盘没松,AI PC先手已落
利润能先跑起来,前提是基本盘没松。
但我们不能只看眼下,毕竟电竞托住的是当下,下一轮产品增长从哪里来,才是雷神接下来需要回答的最关键问题。
今年以来,随着英伟达RTX Spark及多款智能体PC相继发布,AI PC开始从概念走向真实应用,处理器、内存、存储和散热也迎来新的升级需求。IDC预计,中国智能体电脑出货量将从2026年的77万台增至2030年的2080万台,AI PC有望成为PC行业下一轮明确的结构性增量。
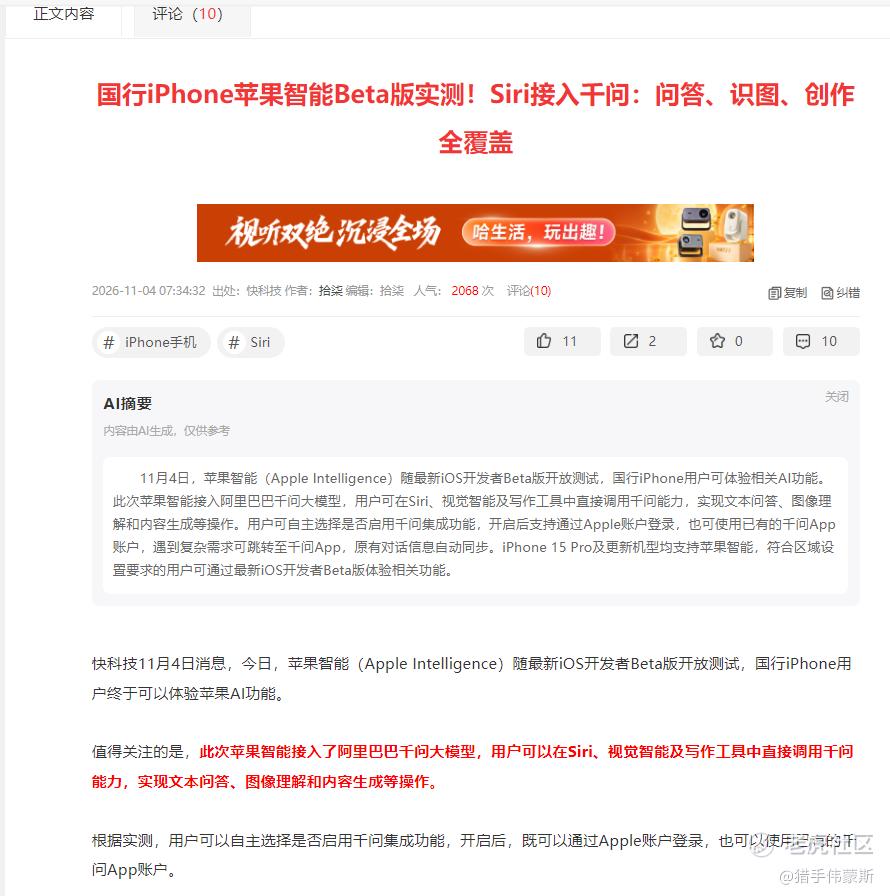
这不,10月31日,苹果宣布国行Apple智能正式进入落地阶段,11月4日开放开发者测试,Siri可以在部分请求中调用千问能力,也标志着千问由此进入苹果的系统级入口,AI PC的应用趋势越来越清晰。
因此,这份财报里第二个让猎手反复看的,是雷神有没有为这轮产品升级提前做准备。
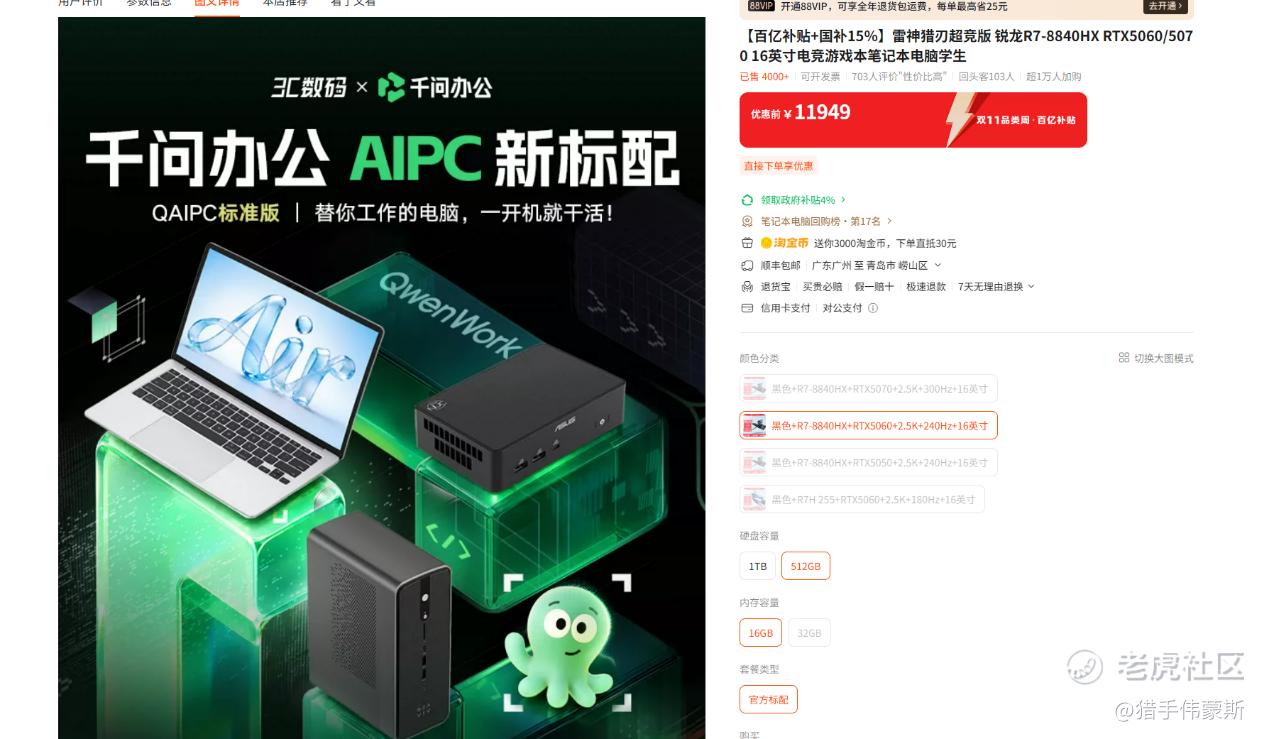
如果我们只从产品上看,其实答案已经比较清楚。
今年双11,雷神笔记本成为预装“千问办公”的AI PC产品之一,用户开机即可使用相关的AI办公与创作功能。此前,公司还推出了搭载Ultra处理器、支持AIGC运算的AI PC。从模型应用到本地算力,雷神已经把AI PC的布局落到了具体产品上。
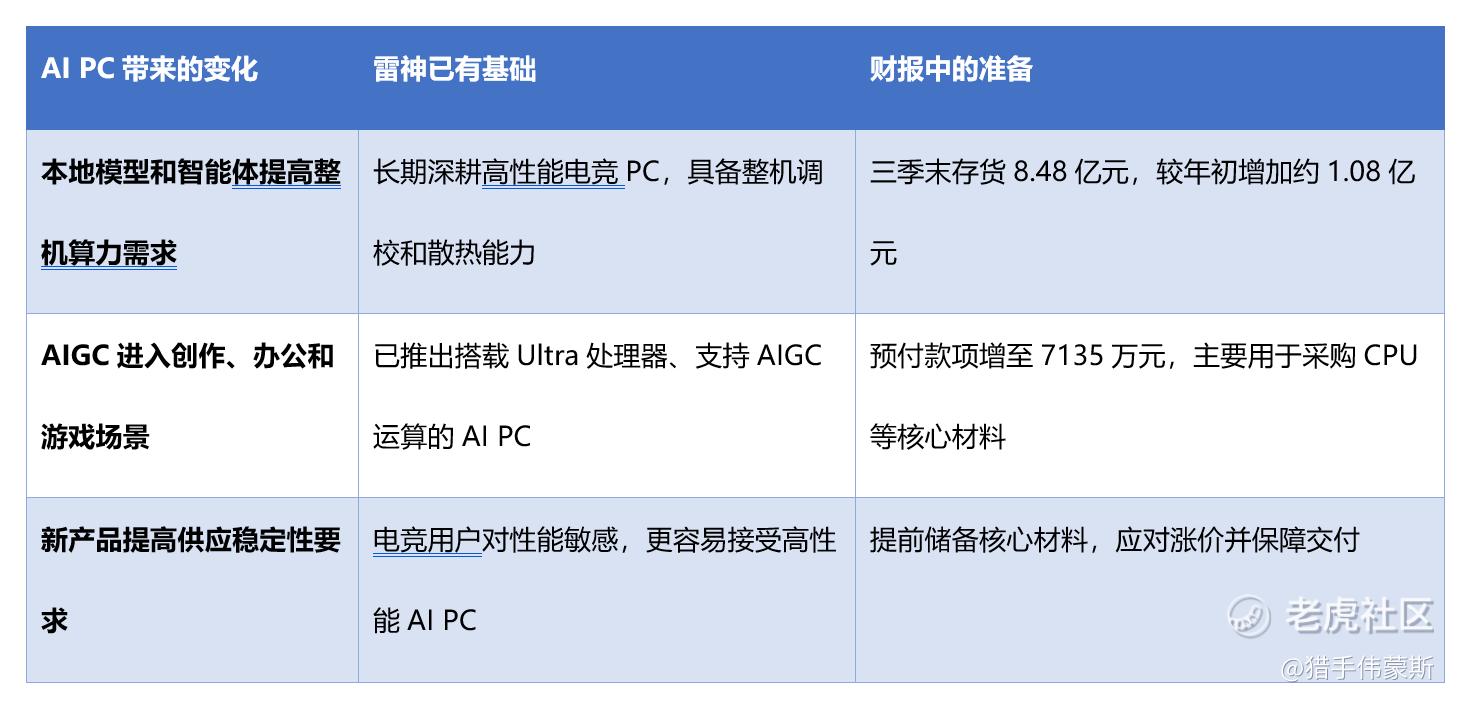
另外,如果从存货变化来看,也可以找到一些蛛丝马迹。
中报时,公司存货较年初增加约1.91亿元;到了三季末,增量收窄至约1.08亿元,前期备货正在逐步进入生产和销售周转。与此同时,预付款增至7135万元,主要用于采购CPU等核心材料。
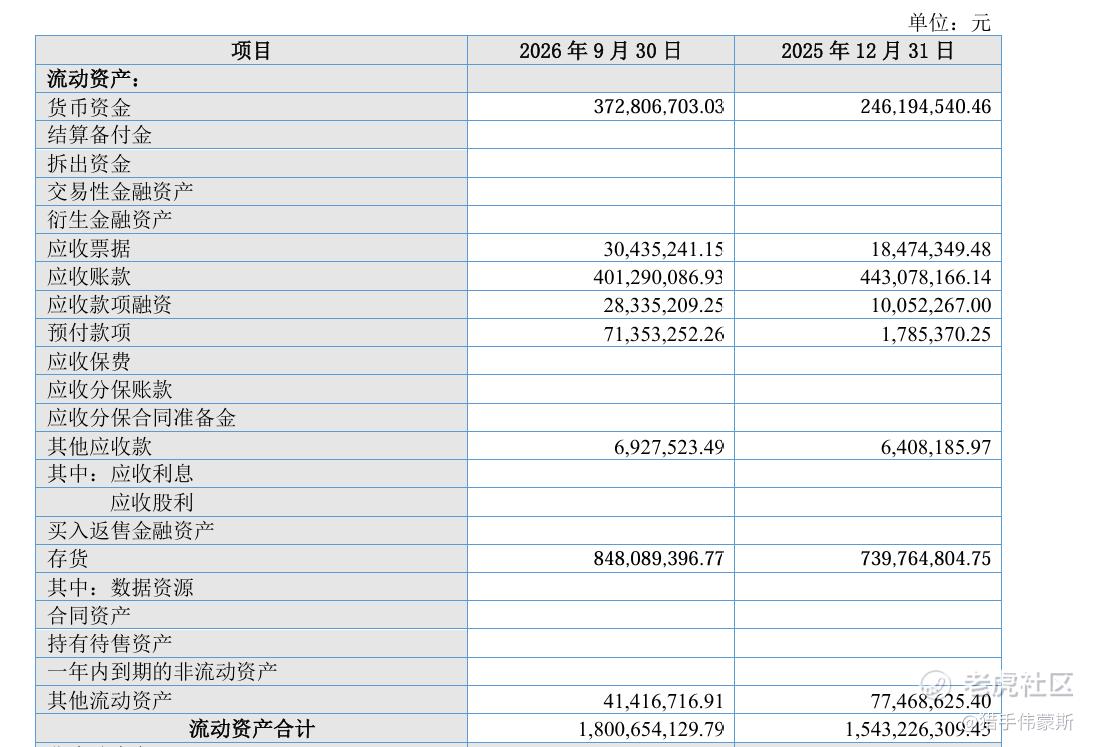
存货开始消化,关键零部件仍在补充,雷神显然在主动安排采购和交付节奏。这既能缓解原材料涨价对成本和交付的影响,也为AI PC进入新品迭代阶段预留了供应链空间。
所以,站在更长周期,从产品到供应链,雷神都已提前落子,该守住的守住了,新的产品周期也没有缺席。
这是这份雷神做得比较漂亮的地方。
那么至于新的增长究竟能跑多快,还要看后续产品销量,这里不好判断,但如果仅从这份三季报来看,雷神正在积极应对新一轮AI PC浪潮,并且已经取得先手。
03|从1.8亿收入到招行万台单:信创不再是配角
电竞稳住了,AI PC也在布局。如果说这些还在意料之中,那么信创带来的变化,才是这份报表里第二个真正超出预期的部分。
中报时,雷神信创业务已经实现约1.8亿元收入。同期,台式机及服务器收入达到2.31亿元,同比增长44.60%,板块毛利率提升至14.33%。这条业务开始有了可以被报表观察的分量。
进入三季度,招商银行的万台级订单又把这条线往前推了一步:
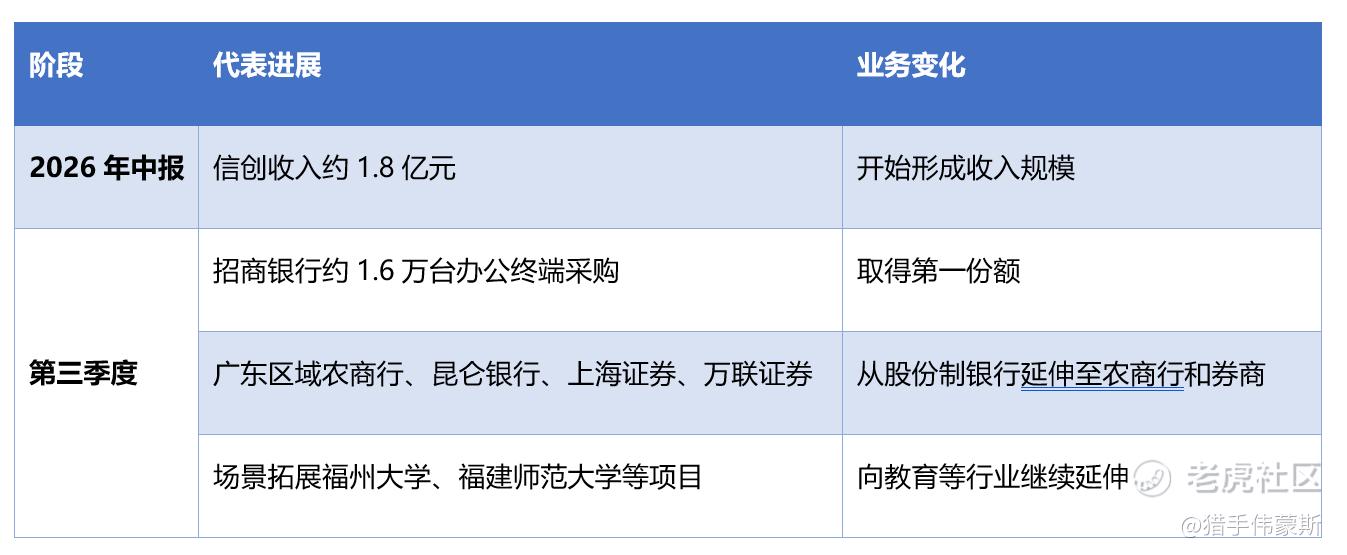
在约1.6万台G01办公台式机采购中,雷神拿下第一份额。这是公司进入信创领域以来规模最大的单笔订单,也是第一次在头部股份制银行的万台级采购中站到最前面。
金融机构采购办公终端,门槛并不低。国产处理器、操作系统和业务软件需要逐一适配,信息安全、运行稳定性、批量部署和后续运维也要同时过关。此次共有5家厂商参与响应,最终只有雷神与联想开天中选,雷神取得最大份额。
这种订单的分量,当然并不只在销量上。
头部银行的万台级项目,把产品适配、批量部署、集中交付和售后运维等环节完整跑通,也为雷神拓展同类客户提供了一块可以复用的样板,并且沿着这套经验,继续延伸至券商、高校等领域。
目前,相关产品及方案进入八个重点行业,服务近千家用户,落地上百个应用场景。
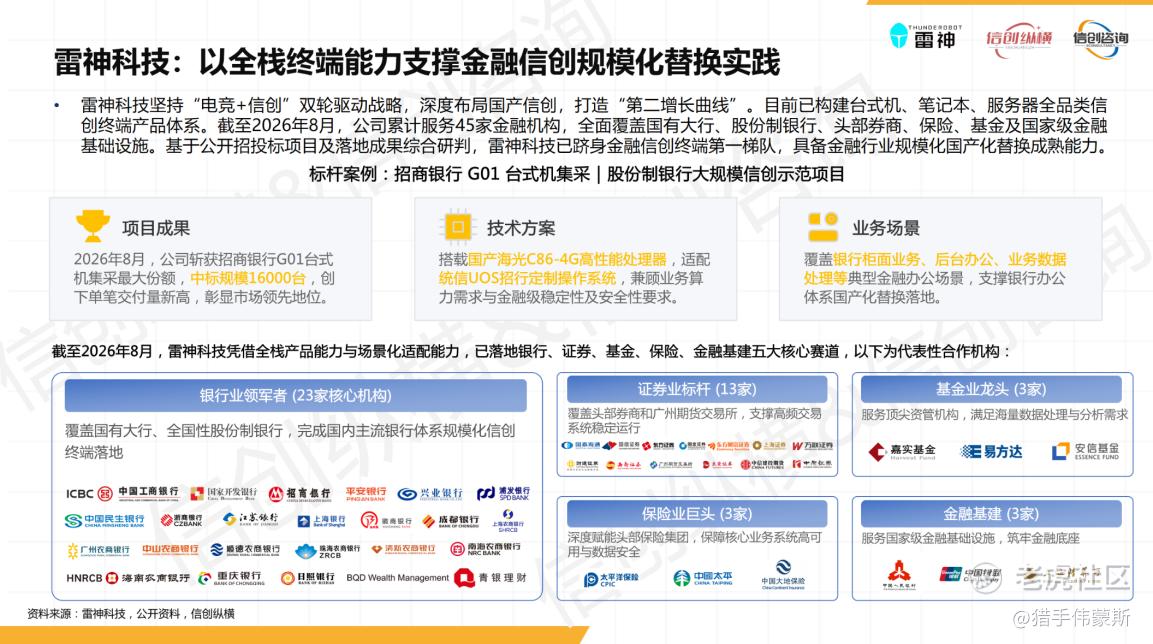
与此同时,雷神科技案例入选《2026年数智金融信创研究报告》和《2026年央国企信创数字化研究报告》,并被列入金融信创终端市场第一梯队,进一步确认了它在金融信创市场中的位置。
不光是公司在说,近期多家机构对雷神的判断也在向同一个方向靠拢。
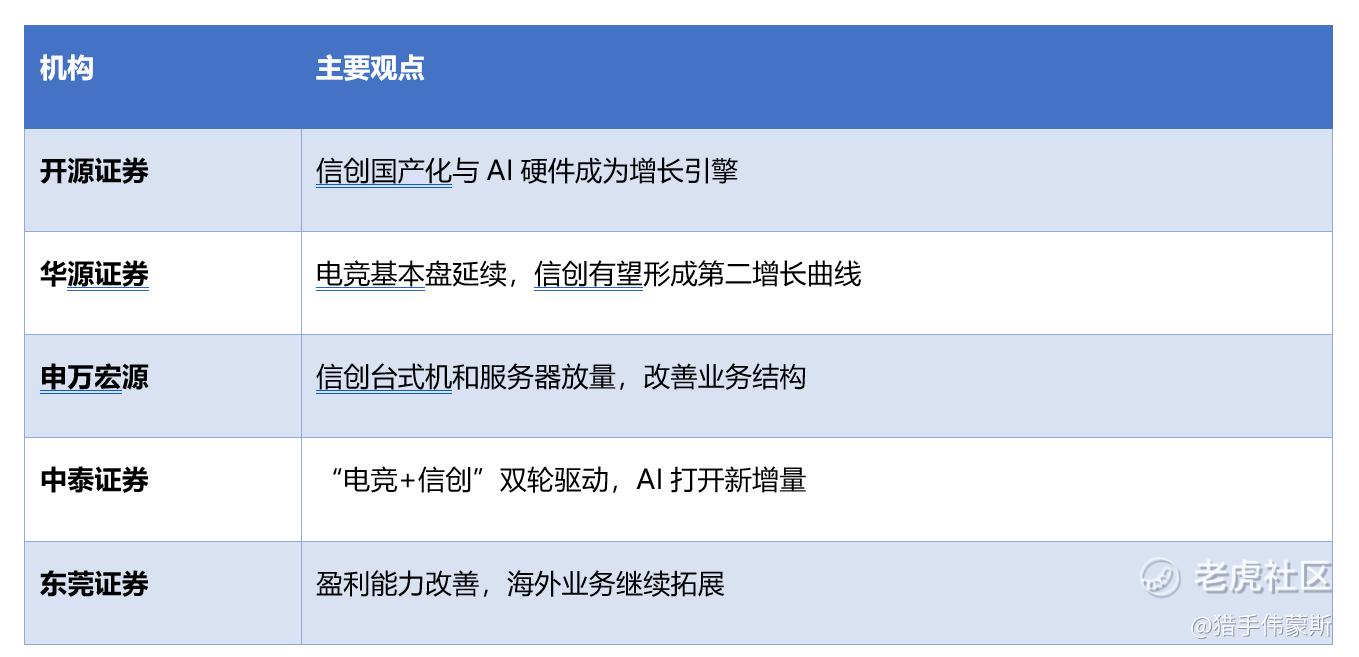
机构对雷神的判断出奇一致,信创、AI硬件与盈利结构改善,已经成为研报中的共同关键词。过去只写在研报里的“第二增长曲线”,如今正沿着收入、订单和客户名单,一步步照进现实。
结语|最后说几句
聊到这里,其实这份三季报里两条真正值得关注的变化,已经很明显了。
一笔是利润含金量。归母净利润和扣非净利润分别增长31.11%和38.66%,背后是费用率下降、汇兑改善和现金流回暖。利润不是靠收入放量撑起来的,而是经营效率在提升——含金量足,后劲也足。
另一笔是信创份额突围。一边,从中报的1.8亿元收入,走到招商银行的万台级订单、第一份额,再到入选金融信创终端第一梯队;另一边,公司先后中标江苏银行虚拟化服务器项目和中国海洋大学高性能算力集群项目,以服务器为核心的算力产品从终端配套一路走进金融数据中心与高校算力集群,落地节奏明显加快——曾经那家被贴上"电竞装备"标签的公司,正在信创市场站稳脚跟。
两笔账放在一起,市场表面上看到的是营收微增的电竞装备公司,其实报表里藏的却是利润含金量和信创份额的双重突破。
而往后看,行业的风正从终端吹向算力深处。
沿着这条路,雷神科技或将迎来自己的第二个春天。
精彩评论