2026年9月1日,美股上市公司Alumis(NASDAQ:ALMS)公布了口服、高选择性TYK2抑制剂envudeucitinib治疗系统性红斑狼疮(SLE)的IIb期LUMUS研究结果。
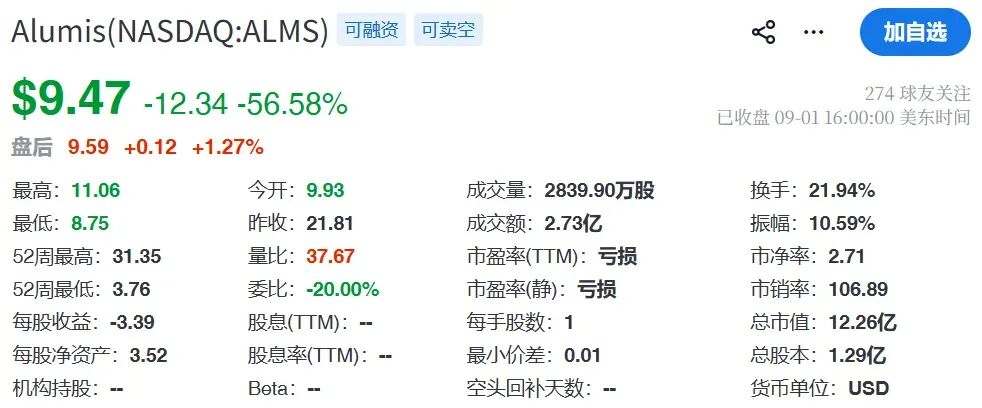
消息公布后,Alumis股价一度暴跌接近60%,市场对这款核心药物的估值逻辑迅速发生变化。
按照传统临床开发逻辑,一项IIb期研究在主要终点上失败,通常意味着项目需要重新评估,甚至可能终止。
但Alumis并没有准备放弃。公司把注意力转向了一个预先设定的生物标志物亚组:IFNGS-high,也就是I型干扰素基因特征高表达患者。
在这部分患者中,envudeucitinib的BICLA应答率最高达到52.6%,安慰剂组只有28.6%,差距达到24个百分点。与此同时,SRI-4、皮肤症状改善、关节症状和激素减量等多个指标也出现了有利信号。
这让LUMUS变成了一项颇具争议的临床研究:整体失败已经没有争议,但预设亚组中的疗效信号又确实值得重视。
来自中国的管线,养活一家药企
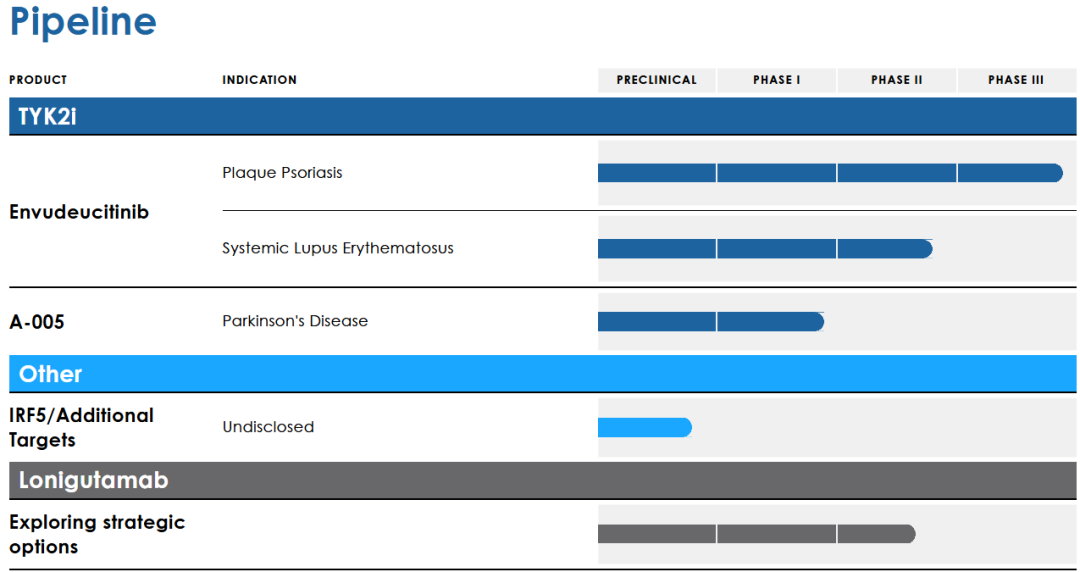
Envudeucitinib是一种高选择性口服TYK2抑制剂,旨在纠正多种促炎介质驱动疾病的免疫失调。
Envudeucitinib源自中国药企海思科。2021年3月,海思科旗下子公司FT集团以6000万美元首付款+1.2亿美元里程碑付款,将Envudeucitinib的所属专利和权益转让给Alumis的前身。
也是这条管线,养活了Alumis整个公司。凭借Envudeucitinib,Alumis当初十分获得投资者的青睐,3年时间内在一级市场累计融资5.29亿美元,并且在2024年完成了近2.1亿美元的IPO。
今年1月,Envudeucitinib在中重度斑块状银屑病Ⅲ期试验ONWARD中取得积极结果,40mg剂量Envudeucitinib组中,ASI 90(PASI评分降低90%)缓解率达到61.3%,PASI 100(PASI评分降低100%)达到38.8%,sPGA 0达到38.8%。
在今年3月,公司又日本制药公司Kaken达成了合作及许可协议,共同推进其口服TYK2抑制剂Envudeucitinib在日本的开发。为此,Alumis将获得Kaken的4000万美元的预付款,以及可能高达1.4亿美元的里程碑付款。
目前,公司准备在今年第四季度向FDA提交针对该适应症的新药上市申请(NDA)。
整体研究失败:药物没有证明在广泛狼疮人群中的疗效
LUMUS是一项IIb期研究,共入组408名中重度活动性、抗体阳性的系统性红斑狼疮患者。所有患者均在标准治疗基础上接受试验药物或安慰剂。患者被随机分配至四组:
-
安慰剂组;
-
envudeucitinib 20mg,每日一次;
-
envudeucitinib 20mg,每日两次;
-
envudeucitinib 40mg,每日两次。
治疗周期为48周,主要终点是第48周的BICLA应答率。BICLA是狼疮临床研究中常用的综合疗效指标,要求患者多个受累器官系统的疾病活动得到改善,同时不能出现其他器官系统的明显恶化。
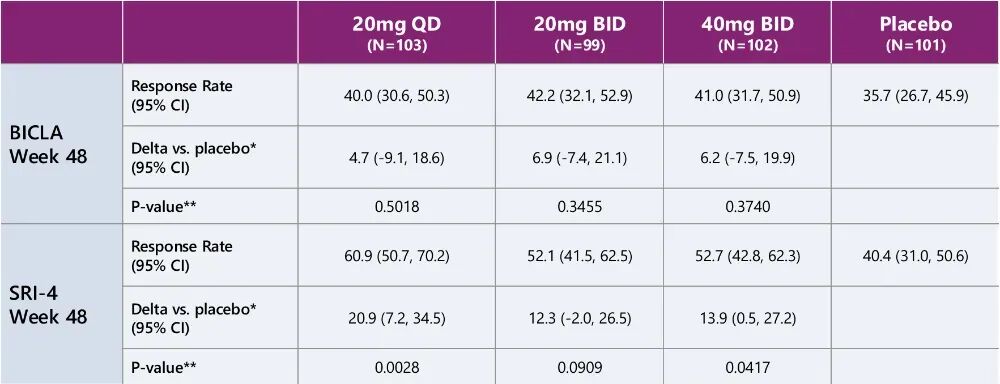
研究结果并不理想:整体人群中,安慰剂组BICLA应答率为35.7%;20mg每日一次组为40.0%;20mg每日两次组为42.2%;40mg每日两次组为41.0%。
三个治疗组相对于安慰剂的差值分别只有4.7、6.9和5.3个百分点,均未达到统计学显著。
更值得注意的是,整体人群中没有形成清晰的剂量—疗效关系。20mg每日两次组的应答率反而高于40mg每日两次组。
这意味着,envudeucitinib虽然在药理学上能够抑制TYK2相关信号,但这种靶点作用并没有转化为广泛狼疮患者群体中的明确临床获益。
因此,不能将LUMUS简单解释为一次患者筛选不理想的研究。首先必须承认:药物尚未证明能够有效治疗未经筛选的中重度SLE患者。
此前公司曾将LUMUS定位为一项具有潜在注册价值的研究。如今整体主要终点失败,这一开发定位已经发生根本变化。
IFNGS-high:真正值得重视的疗效信号
要理解Alumis为什么仍然愿意继续开发,首先需要了解IFNGS。
IFNGS是Interferon Gene Signature,即干扰素基因特征。它通过检测患者体内若干干扰素相关基因的表达水平,判断I型干扰素通路是否处于高度活跃状态。
系统性红斑狼疮是一种高度异质性的自身免疫疾病。即使患者具有相同的临床诊断,其背后的免疫异常也可能完全不同。部分患者主要表现为I型干扰素通路持续活跃,部分患者则可能更多受到B细胞、自身抗体、补体、T细胞及其他炎症机制驱动。
因此,IFNGS-high和IFNGS-low并不是简单的疾病严重程度分类,而是试图从分子生物学层面区分不同的疾病驱动机制。
按照Alumis引用的既往研究,约70%的中重度狼疮患者可能属于IFNGS-high人群。但LUMUS实际入组情况低于这一预期。
根据公司公布的数据,四个治疗组中的IFNGS-high患者比例分别约为58.8%至62.6%,IFNGS-low患者比例则达到37.4%至41.2%。这意味着,研究中有约四成患者并不属于公司希望重点覆盖的干扰素高表达群体。
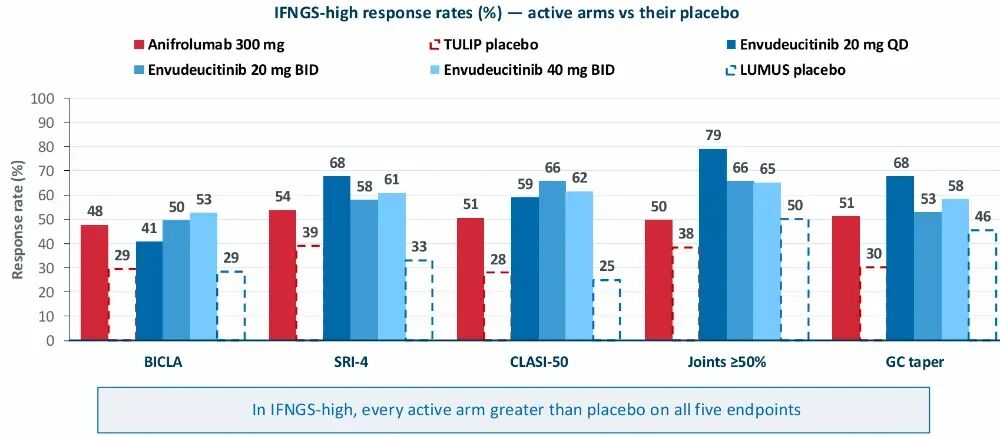
在IFNGS-high患者中,BICLA应答率出现了明显分化:
-
安慰剂组:28.6%;
-
20mg每日一次:40.7%;
-
20mg每日两次:49.5%;
-
40mg每日两次:52.6%。
最高剂量组比安慰剂组高出24个百分点,而且从低剂量到高剂量呈现出相对清晰的剂量—疗效关系。这与整体人群的结果形成鲜明对比。
其他疗效指标也提供了一定支持,BICLA、SRI-4以及其他多个指标均出现有利方向,至少说明IFNGS-high中的信号并非只来自单一终点。
更重要的是,IFNGS-high属于试验前预先设定的亚组,并且通过商业化四基因mRNA检测进行分类,而不是研究结束后才临时从数据中寻找一个表现最好的患者群体。
因此,这组数据具有一定的生物学合理性和临床开发价值。但预设亚组并不等于已经获得独立确证。尤其目前公开材料没有提供足以完整评估各亚组统计不确定性的全部细节,后续仍需要通过前瞻性研究验证。
真正的麻烦:IFNGS-low患者出现了反向剂量趋势
如果LUMUS只是因为IFNGS-high患者比例偏低,导致有效患者的疗效被稀释,那么Alumis的解释相对容易成立。但公开数据中还有一个更加值得关注的现象:
在IFNGS-low患者中,安慰剂组BICLA应答率达到47.5%,而三个envudeucitinib治疗组分别只有39.0%、30.0%和24.4%。也就是说:
-
20mg每日一次:低于安慰剂8.5个百分点;
-
20mg每日两次:低于安慰剂17.5个百分点;
-
40mg每日两次:低于安慰剂23.1个百分点。
随着剂量增加,BICLA应答率反而逐级下降。这与IFNGS-high患者中观察到的剂量—疗效关系恰好相反。
当然,不能据此直接认定envudeucitinib对IFNGS-low患者有害。每个亚组、每个治疗组的患者数量只有约37至42人,小样本容易受到随机波动、基线差异及其他混杂因素影响。IFNGS-low安慰剂组的应答率较高,也可能与患者构成和疾病活动特征有关。
但问题在于,这种反向趋势并不是一个可以轻易忽略的单点异常,而是随着剂量增加逐步扩大。
未来FDA可能会关注几个问题:
第一,IFNGS-low患者的高安慰剂应答率究竟来自患者基线特征,还是其他临床因素?
第二,envudeucitinib在IFNGS-low患者中缺乏疗效,是否仅仅是靶点机制不匹配,还是存在其他尚未解释的生物学现象?
第三,IFNGS检测的阈值能否稳定识别真正受益的人群?不同实验室、检测平台及基因表达阈值之间是否具有足够一致性?
第四,IFNGS-high患者的疗效能否在另一项独立、前瞻性研究中重复?
这些问题决定了Alumis能否真正将亚组信号转化为注册性临床证据。
从投资角度看,IFNGS-high的积极结果与IFNGS-low的反向趋势必须放在一起评价。只看前者,会高估项目的成功概率;只看整体失败,又可能低估精准患者筛选所带来的开发机会。
TYK2为什么在银屑病有效,在狼疮却遇到困难?
Envudeucitinib此前的研发代号是ESK-001,是一款口服、高选择性、变构TYK2抑制剂。
TYK2属于Janus kinase(JAK)家族,参与多条免疫信号通路,包括I型干扰素、IL-12和IL-23相关信号。
传统JAK抑制剂可能同时影响多个JAK家族成员,而选择性TYK2抑制剂通过作用于TYK2的调节结构域,试图在抑制目标通路的同时减少对JAK1、JAK2和JAK3的影响。
这条技术路线已经在银屑病领域获得验证。Bristol Myers Squibb开发的deucravacitinib,商品名Sotyktu,已经获批用于斑块状银屑病,是目前具有代表性的选择性TYK2抑制剂。
Alumis的envudeucitinib同样在银屑病领域取得了积极结果。2026年1月,公司公布了ONWARD1和ONWARD2两项III期研究的顶线结果,两项研究均达到主要和次要终点。
问题在于,银屑病和系统性红斑狼疮并不是同一种免疫疾病。
银屑病的关键免疫驱动机制相对集中,IL-23/IL-17轴已经被多种生物制剂反复验证。
狼疮则复杂得多。不同患者可能分别受到I型干扰素、B细胞、自身抗体、补体、T细胞等多种机制驱动,而且这些通路之间存在相互作用。
因此,即使TYK2抑制能够有效干预某些炎症信号,也不代表所有狼疮患者都能从中获益。
这也是为什么envudeucitinib在银屑病中取得成功,却未能在未经筛选的狼疮人群中复制疗效。
LUMUS真正提供的启示可能是:TYK2抑制剂的价值并不只取决于药物本身能否有效抑制靶点,更取决于患者的疾病究竟是否由相关通路驱动。
已经上市的Saphnelo能否替Alumis背书
Alumis并不是第一家尝试通过干扰素通路治疗狼疮的公司。阿斯利康的anifrolumab,商品名Saphnelo,是一种靶向I型干扰素受体的单克隆抗体,已经获批用于成人中重度系统性红斑狼疮患者。
它为Alumis的开发思路提供了重要的机制层面参考。在anifrolumab的TULIP-1和TULIP-2研究中,IFNGS-high患者占据了较大比例。既往合并分析显示,这部分患者对干扰素通路治疗具有较明确的响应信号。
这说明I型干扰素并不是狼疮研究中一个仅有理论意义的实验室指标,而是具有实际治疗价值的疾病通路。
但anifrolumab的成功不能直接证明envudeucitinib也会成功。两种药物的作用方式并不相同。
Anifrolumab直接阻断I型干扰素受体,而envudeucitinib通过抑制TYK2影响包括I型干扰素在内的多条信号通路。前者的作用更加集中,后者则具有更广泛的通路调节潜力。
此外,anifrolumab与envudeucitinib的临床试验在患者构成、背景治疗、终点观察时间及IFNGS检测方法等方面也存在差异。
Alumis在自己的临床演示材料中对TULIP、PAISLEY和LUMUS进行了横向数据展示,但也明确提醒,这些属于跨试验比较,而非头对头研究。
因此,Saphnelo证明的是干扰素通路具有临床价值,而不是证明所有通过干扰素相关机制发挥作用的药物都能获得相同结果。
BMS的deucravacitinib,是Alumis真正需要关注的竞争对手
在TYK2与狼疮的开发领域,Alumis并不是唯一参与者。
BMS的deucravacitinib同样在推进系统性红斑狼疮适应症。其II期PAISLEY研究曾取得积极结果,目前POETYK SLE-1和POETYK SLE-2两项III期研究仍在推进。这使得TYK2成为一个值得关注的狼疮药物开发方向。
但Alumis与BMS的竞争并不只是比较哪一种药物的靶点抑制能力更强。更重要的是,双方能否找到最适合TYK2抑制的患者群体,以及能否在大型III期研究中稳定复制疗效。
Alumis在LUMUS中发现的IFNGS-high信号,为其提供了一个潜在的差异化方向。
如果未来envudeucitinib能够在IFNGS-high患者中取得稳定的III期结果,那么公司就有机会将其定位为一种针对干扰素高表达狼疮患者的口服治疗选择。
不过,这种定位也意味着适应症可能受到限制。如果最终标签只覆盖IFNGS-high患者,潜在患者群体将小于未经筛选的全部中重度SLE市场。
而且,即使IFNGS-high患者约**重度狼疮患者的七成,也不能简单认为Alumis未来就能获得七成患者市场。实际商业空间还要考虑诊断检测、治疗线次、竞争药物、医生处方习惯和支付能力。
下一步III期:Alumis需要重新证明,而不是直接沿用IIb期亚组结果
LUMUS失败之后,Alumis已经明确表示,将与FDA和欧洲监管机构开展End-of-Phase-2沟通,讨论后续III期开发方案。
公司公开列出的重点包括:
-
重新确定III期研究的设计和样本规模;
-
确认最合适的药物剂量;
-
将IFNGS状态纳入患者筛选标准;
-
进一步识别真正受益的患者群体;
-
评估是否需要开展一项或多项确证性研究。
从目前的数据看,最直接的开发方向是将IFNGS-high设为正式入组条件。这样一来,envudeucitinib的开发逻辑就会发生变化:
此前,公司希望开发一款能够覆盖广泛中重度狼疮患者的口服TYK2抑制剂;未来则可能转向针对I型干扰素通路高度活跃患者的精准治疗。
这条路径具有合理性,但成本也不低:
-
首先,IIb期整体主要终点失败之后,FDA是否认可现有亚组证据作为III期设计依据,需要通过监管沟通确认;
-
其次,即使监管机构接受IFNGS-high富集策略,Alumis仍然需要开展足够规模的前瞻性确证性研究;
-
再次,研究必须解决剂量选择问题。LUMUS中40mg每日两次组在IFNGS-high患者中的BICLA应答率最高,但其他次要终点并不完全呈现相同的剂量排序。未来不能只根据一个指标选择最高剂量;
-
最后,检测方法和阈值也必须标准化。生物标志物只有在能够稳定识别患者、并且在不同临床中心具有可重复性时,才可能成为真正可执行的临床入组工具。
因此,LUMUS之后并不是简单地把原有III期方案改成只招募IFNGS-high患者,而是需要重新建立一套能够证明获益人群、剂量和疗效关系的临床证据体系。
股价暴跌:市场重新定价的是狼疮平台价值,而不是整个TYK2项目
LUMUS公布之前,Alumis股价在过去一年累计上涨超过300%,市场对envudeucitinib的期待已经不再局限于银屑病。
投资者此前看重的是一款口服、高选择性TYK2抑制剂能够从银屑病扩展到狼疮、干燥综合征及其他免疫疾病的可能性。这意味着市场实际上在为一个更大的免疫疾病平台支付溢价。
但LUMUS的失败改变了这一估值逻辑:
-
首先,狼疮适应症的成功概率需要明显下调。整体主要终点失败意味着公司不能再按照未经筛选的广泛SLE市场进行估值;
-
其次,上市时间需要重新评估。未来即使只针对IFNGS-high患者开发,也需要新的确证性临床研究,研发周期和成本都会增加;
-
第三,潜在市场规模需要重新计算。精准患者筛选能够提高临床成功概率,但也会缩小适应症覆盖范围,并增加诊断检测环节;
-
最后,平台叙事受到影响。envudeucitinib在银屑病中的成功仍然具有价值,但它能否在其他干扰素驱动疾病中复制疗效,已经不能仅凭机制合理性来定价。
不过,这次失败也不意味着Alumis的核心资产已经失去价值。
截至2026年6月30日,公司披露持有现金、现金等价物及有价证券约5.023亿美元,并预计按照当时经营计划,资金可以支持运营至2027年第四季度。这为银屑病NDA申报以及后续狼疮开发提供了一定资金缓冲。
但需要注意,公司当时仍处于尚无获批商业产品、持续投入研发的阶段。现金储备只能降低短期融资压力,并不能消除临床开发失败风险。
因此,未来对Alumis的估值应当拆分为两部分:一部分是银屑病适应症的潜在商业价值,另一部分是狼疮及其他免疫疾病适应症的风险调整后管线价值。
不能因为狼疮IIb期失败,就把银屑病的临床价值一并抹去;同样,也不能因为银屑病III期成功,就继续给予狼疮项目原来的估值溢价。
银屑病仍是基本盘,但真正的平台价值尚待证明
envudeucitinib在银屑病领域的开发进展,是Alumis目前最重要的价值支撑。
ONWARD1和ONWARD2两项III期研究均取得成功,ONWARD3长期延伸数据也显示出较高的皮损清除率。公司此前计划在2026年第四季度向FDA提交中重度斑块状银屑病适应症的NDA。
与此同时,LUMUS研究显示envudeucitinib总体耐受性良好,没有发现新的安全性信号。公司公布的安全性材料还显示,活性治疗组在若干不良事件类别上的发生率低于安慰剂组,研究中没有报告MACE、扩展MACE或恶性肿瘤。这为药物继续开发提供了安全性基础。
但安全性良好并不等于疗效成立。LUMUS失败的核心问题仍然是临床获益没有在整体狼疮人群中得到证明。
Alumis此前还将干燥综合征和皮肤型红斑狼疮列为envudeucitinib潜在的后续开发方向。这些疾病同样涉及干扰素相关免疫机制,但目前仍属于潜在适应症机会,不能提前计入已验证的商业价值。
真正的考验,是能否把一个亚组信号变成可重复的临床结果
LUMUS给Alumis留下了一个复杂的局面。
-
一方面,整体研究失败,envudeucitinib未能证明自己是一款能够覆盖广泛狼疮患者的口服TYK2药物;
-
另一方面,IFNGS-high患者中出现了相对清晰的BICLA剂量—疗效关系,最高剂量组比安慰剂组高出24个百分点,而且多个其他疗效指标也提供了支持。
这使得项目仍然具有继续开发的理由。但真正不能忽视的是IFNGS-low患者中的反向剂量趋势,以及亚组样本量有限、缺乏独立前瞻性验证的问题。
从投资角度看,LUMUS并不是一个简单的“药物失败”故事,也不是公司所说的那样已经找到一条清晰的III期成功路径。
更准确的判断是:Alumis在一次整体失败的研究中,发现了一个具有生物学合理性的潜在获益人群,但还需要通过新的确证性临床试验,证明这个发现不是统计波动,而是真正可以转化为治疗价值的患者筛选策略。
如果未来III期成功,今天的LUMUS可能会被重新理解为一次精准患者分层的转折点。如果未来富集研究仍然失败,那么IFNGS-high亚组的数据就可能只是一次无法重复的临床信号。
对Alumis而言,银屑病决定envudeucitinib能否成为一款商业化药物;而狼疮则决定它能否从一个成功的银屑病产品,成长为覆盖多种免疫疾病的TYK2平台。两者的价值,已经不能再混为一谈。
精彩评论