肥猫的朋友们,又见面了!这里是不FOMO、不放马后炮、只分享简单实用好方法——你上你也行——的美股价值投资频道。
今天我们要验收的,是一只很多人可能曾经看不上的老牌股票——加拿大国家铁路(CNI) $加拿大国家铁路(CNI)$ 。不少人嫌弃它业务古老、背着工会包袱,既没 AI 光环也不够性感。但在价值投资视角里,北美一类铁路拥有不可替代的路权壁垒,本质上就是按车皮收租的“陆地收费公路”。
我们在 2024 年 11 月 11 日分享了文章——《加拿大国家铁路(CNI),这个飞刀值得接吗?》。今天,到了交卷兑现的时刻。
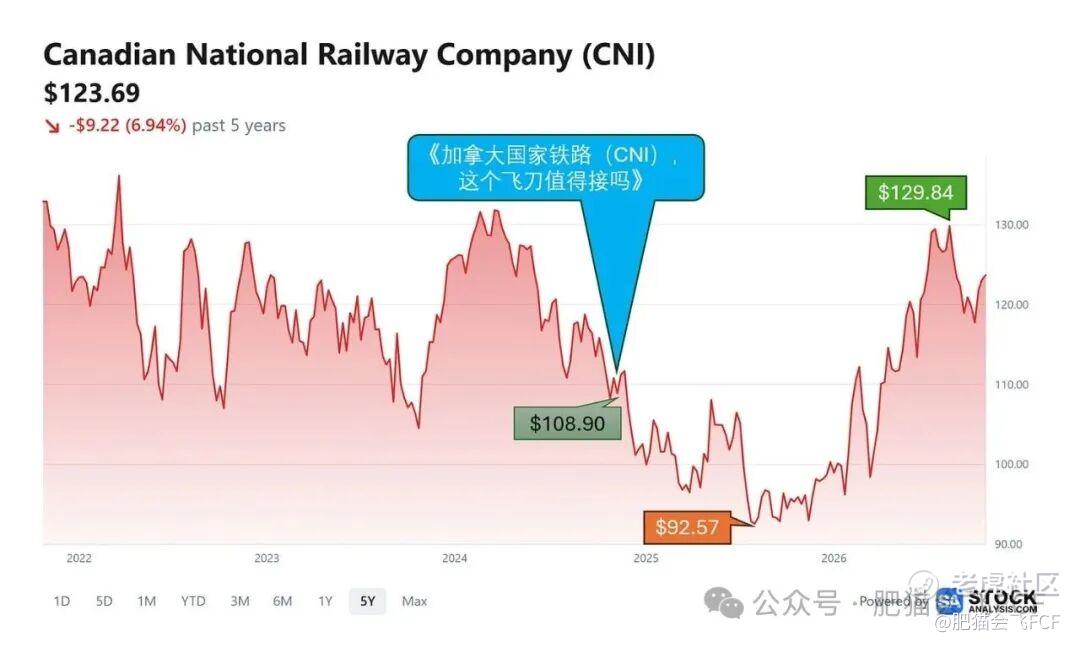
肥猫分享时,CNI $加拿大国家铁路(CNI)$ 股价大约在 $108 ~ $109。随后由于行业余波未平,股价经历了一年左右的震荡磨底,直到 2025 年年中触及约 $92 的周期低点,并于 2026 年第一季度后才正式开启稳定上涨通道。
如果能执行左侧分批布局、越跌越买策略,整体成本大概可以控制在 $100 左右。以今年 7 月的高点计算,反弹幅度约 30%;平均持仓约一年半,年化收益率约为 19%。
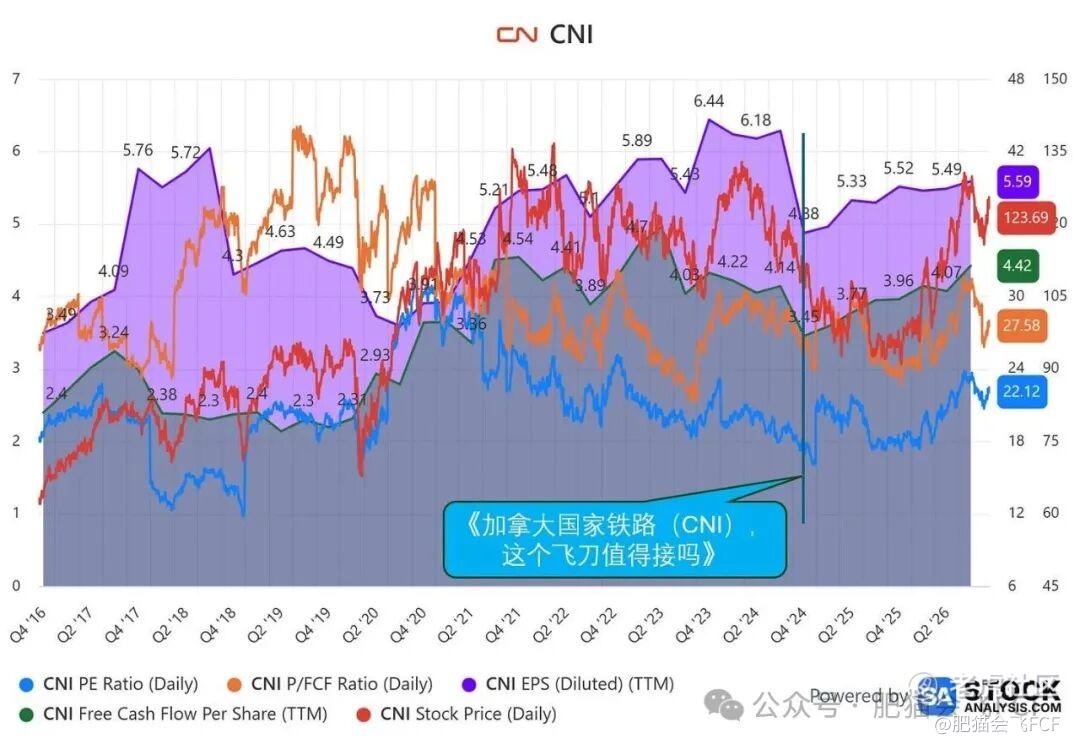
当初的股价低谷,源于一场集中爆发的戴维斯双杀:
-
财报与指引承压: 2024 年三季度财报不及预期,管理层同时下调了全年业绩指引;
-
供应链接连停摆: 8 月加拿大铁路劳资纠纷引发短暂网络瘫痪,车辆调度错配,刚性成本居高不下;紧接着 11 月初东西两岸核心港口遭遇大罢工,超七成集装箱海铁联运受阻。
但肥猫当时的判断很明确:好公司之所以是好公司,就在于其“强者恒强”的内生惯性——短期哪怕被砸出深坑,业绩终究会均值回归。
后续的实际走势,再次完满印证了肥猫投资框架的这一基石:
-
业绩迅速找补: 随着港口和铁路运营秩序恢复,积压的运输需求集中释放,此前被短期扰动压制的利润,在随后几个季度如期被“找补”了回来;
-
资本效率极具韧性: 即便身处外部风暴中心,公司的底层造血能力依然强悍:净利润率守在 25% 以上,自由现金流(FCF)利润率稳定在 18% 以上,ROE 长期保持在 20% 以上,ROIC 持续守在 10% 以上。商业模式的赚钱机器本质毫无损伤。
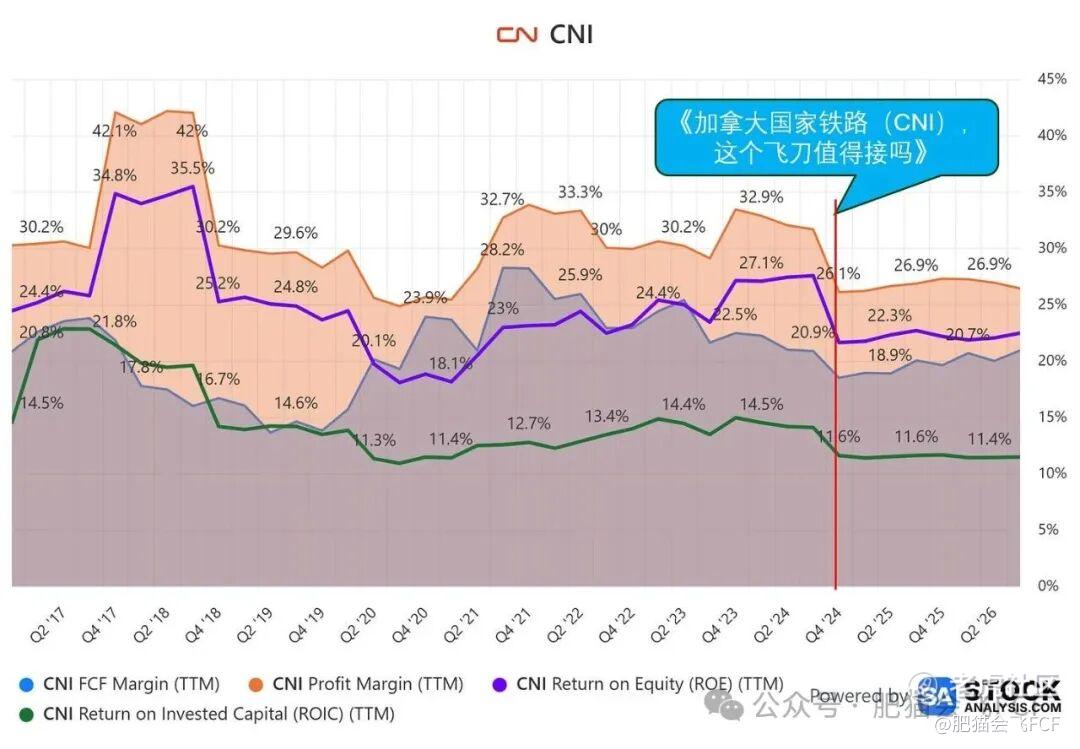
真正的强者恒强,并非股价从不回调,而是在遭遇短期黑天鹅后,凭借极深的地缘与网络护城河迅速脱困、再创新高。
在市场恐慌、估值出现明显折价时分批买入,交给时间去称重。逻辑闭环,收益自来。我们下期验收再见!
精彩评论