在科技成长股的投资框架里,有一个被无数次验证的朴素常识:成长股或周期股股价的真正见顶,往往不发生在利润绝对值见顶的时刻,而是发生在利润率增速最快的那一截曲线戛然而止之时。
2026年年中的全球半导体存储市场,正处在这样一个极其微妙的钟摆节点。过去几个季度里,SK海力士、三星电子和美光科技凭借着AI引发的HBM超级海啸,以及普通DRAM、NAND闪存的价格暴涨,交出了堪称恐怖的财报。然而,当三家巨头的营业利润率集体冲上50%甚至80%的云端时,市场的核心焦虑开始浮出水面:在即将到来的2026年第三、第四季度,存储巨头的利润率还能挤出多少增长水分?这轮疯狂的周期是否已经触碰到了天花板?
基本面给出的明确信号是:未来两个季度(2026年Q3与Q4),海力士、三星、美光的利润率仍有惯性冲高的可能,但边际改善的“加速期”已经实质性越过,上升空间呈现明显的收窄态势。
如果对三家公司所处的利润率生命周期进行像素级的拆解,其演进次序已然清晰:三星仍留有最后的追赶红利,海力士正无限逼近珠穆朗玛峰的峰值,而美光则最可能率先撞墙,滑入利润率的横盘平台期。
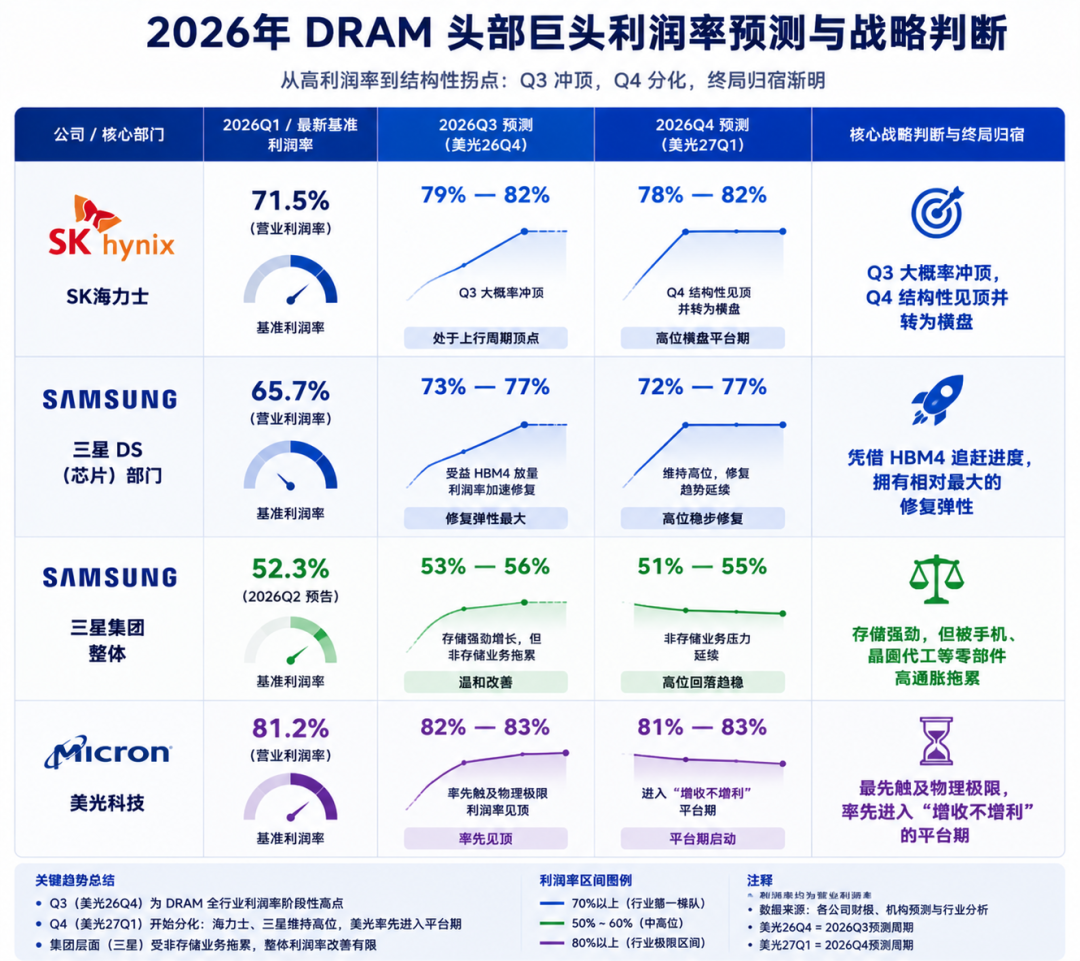
SK海力士:头顶“HBM之王”的王冠,走完利润率扩张的最后几步
作为本轮AI存储周期的最大赢家,SK海力士在一季度交出了52.58万亿韩元营收、37.61万亿韩元营业利润的傲人答卷,营业利润率高达71.5%,单季狂飙13个百分点。市场对其二季度的预期更为乐观,营业利润率普遍被高看到接近80%的极限水平。
在即将到来的第三季度,海力士依然拥有三大难以撼动的基本面支撑:
产品结构无可匹敌:海力士在英伟达等头部GPU厂商中的HBM3E和下一代产品出货占比在三大厂商中雷打不动地占据高位,服务器高容量高频模组(如高容量DDR5)源源不断地蚕食掉低毛利的普通消费级产能。
绝对的价格惯性:尽管三季度传统DRAM价格的环比涨幅收窄,但只要平均售价(ASP)还在往上走,在固定资产折旧变动不大的前提下,新增的每一块钱收入都几乎是净利润。
供需缺口尚未完全弥合:海力士管理层在近期的闭门会议中依然强调,客户的真实需求明显超过了公司的有效可供应能力,供给紧张的局势甚至将延伸至2027年。
然而,暴利之下的暗涌在于:海力士的“溢价神话”开始受到宏观现货市场的牵制。
行业研究机构TrendForce指出,由于海力士在之前的长协中锁定了较高的HBM占比,在2026年HBM长协价增幅开始趋稳的背景下,普通DRAM和NAND价格的边际变动反而成为了决定其利润率能否再上一个台阶的胜负手。换言之,海力士过去的利润率暴增靠的是“HBM溢价+普通存储暴涨”的双轮驱动;而到了下半年,HBM溢价本身已很难再行翻倍,驱动力全面回归普通大宗存储的现货价格。
-
2026Q3营业利润率预测:79%—82%
-
2026Q4营业利润率预测:78%—82%
-
未来两个季度利润率见顶概率:65%
终局研判:海力士将在三季度迎来其利润率的历史最高光时刻,四季度将不可避免地滑入高位横盘。在缺乏大宗DRAM再度环比暴涨50%的极端剧本下,其利润率已经失去了每季度扩张十几个百分点的边际动能。
三星电子:存储部门仍有“水位差”红利,但集团大船遭遇成本反噬
三星在一季度的表现证明了其作为传统存储霸主的深厚底蕴:其负责芯片业务的DS部门营收81.7万亿韩元,营业利润53.7万亿韩元,折合营业利润率65.7%。而到了二季度,集团层面的预告营收冲上171万亿韩元,营业利润达89.4万亿韩元,带动集团整体营业利润率拉升至52.3%。
相比于海力士的“高位抬升”,三星在未来两个季度反而拥有相对更大的利润率“追赶弹性”,其底气来自两层:
规模效应的现货杠杆:三星拥有全球最庞大的传统DRAM和NAND产能。当大宗存储价格在三季度即使降速上涨(预计涨幅10%—20%),在极低库存水位和全行业克制扩产的护航下,三星庞大分母端所释放的单位盈利改善,其利润弹性是最直接、最粗暴的。
高端HBM的“利润率修复”:三星此前在HBM3E进度上落后于海力士,这意味着其高端AI存储的红利尚未在财务报表里完全释放。随着三星在年中加速扩大HBM4等下一代AI存储的样片分发和订单锁定,产品结构的强行升级将为三星DS部门带来“价格惯性涨+高端占比升”的双重剪刀差红利。
但投资者必须将“三星DS部门”与“三星集团整体”割裂来看。
这是一种典型的内生性结构博弈。存储价格的连番暴涨虽然让芯片部门赚得盆满钵满,但转头就变成了一把刺向三星手机、显示及消费电子业务的尖刀——零部件成本正在疯狂蚕食消费端产品的利润。再加上三季度历来是芯片部门计提巨额季度绩效奖金的波动窗口,集团整体的利润率很难与存储业务做到绝对的同频共振。
-
三星DS部门2026Q3/Q4营业利润率预测:73%—77% / 72% — 77%
-
三星集团整体2026Q3/Q4营业利润率预测:53%—56% / 51% — 55%
-
未来两个季度利润率见顶概率:45%—55%
终局研判:补课成功的三星存储业务,其利润率峰值的到来大概率会比美光和海力士晚上一个季度。这并非因为三星更强,而是因为之前的落后制造了难得的“时间差水位差”。
美光科技:长协锁价与财务重力,官方指引里的“天花板”暗示
在三大巨头中,美光是利润率演进阶段暴露得最彻底、最清晰的一家。
在其最新披露的2026财年第三财季报告中,美光交出了毛利率84.9%、营业利润率81.2%的恐怖数据。拆解其暴利内核会发现:DRAM平均售价环比暴涨了约60%,NAND平均售价暴涨了约85%,而与之相对应的实际出货量仅仅增长了低个位数到中个位数。这是一场纯粹由“价格暴动”驱动的利润狂欢。
然而,美光官方给出的下一财季正式指引(营收约500亿美元,毛利率约86%,营业费用约16.5亿美元)已经提前解开了谜底:折算下来的营业利润率大约在82.7%左右,相较于前一季仅仅微增1.5个百分点。
管理层在电话会议里说得很委婉,但意思很明确:存储价格仍在上涨,但价格涨幅的斜率已经严重钝化。
对于一家营业利润率已经站上81%的超级巨头而言,它正在迎面撞上财务学上的物理重力墙:
空间天然收窄:毛利率从50%提到80%,需要的是周期的风口;但要从85%提到90%,对抗的是新制程产能折旧的陡增、先进封装(HBM3E的TSV/MR-MUF工艺)极高的良率损耗以及研发和地缘供应链的重通胀。
长协价格的“双刃剑”:美光此前为了锁定长期利润,与各大PC和服务器客户签署了带有价格上下限(Cap and Collar)的长期供应协议。在周期前半场,这确保了美光锁定了惊人的利润;但在现货市场冲向顶峰的后半场,这些协议也意味着美光无法将客户的采购价无限向上推高。
-
2026财年Q4(对应2026Q3)营业利润率预测:82%—83%
-
2027财年Q1(对应2026Q4)营业利润率预测:81%—83%
-
未来两个季度利润率见顶概率:75%
终局研判:美光将率先成为那个“营收在涨、利润绝对额在涨,但利润率再也涨不动”的巨头。它距离利润率的平台期和物理天花板仅有一步之遥。
华尔街在交易什么?必须死盯的三个核心拐点
既然未来两个季度的基准路径是“三季度惯性冲高/涨幅放缓,四季度分化见顶/高位横盘”,那么在股价层面,由于存储板块的春江水暖鸭先知,二级市场的资金绝对不会等到利润率真正掉头向下的那一天才撤退。当“利润率改善的速度”开始钝化,重估模型就已经启动。
在未来的180天里,有三个决定股价多空易势的底层变量必须用放大镜观察:
1. 环比价格涨幅的“失速拉平”
回看2026年二季度,DRAM和NAND价格分别环比创下了44%和53%的惊人涨幅;但根据TrendForce的最新修正预测,三季度传统DRAM和NAND的价格环比涨幅将大幅收窄至13%—18%和10%—15%。哪怕利润率的绝对值在三季度创下历史新高,二级市场也会极度恐惧四季度这一数字会进一步萎缩到个位数。斜率的放缓,在成长股的估值模型里就等同于“见顶”。
2. HBM长协价格与普通DRAM的“机制分化”
目前支撑行业信心的核心资产是HBM。但随着三星全面解决工艺问题重回战场,HBM的供给端在2027年的预期已经不再像2025年那样属于绝对的独家垄断。如果普通DRAM因为消费电子不振率先出现价格松动,而HBM因为长期合同锁价出现订单价格的分化,那么海力士这类“高HBM纯度”的资产,其边际利润率将最先承受市场关于“红利期收尾”的质疑。
3. 终端客户成本承受能力的“物理极限”
PC、服务器和手机OEM厂商的BOM(物料清单)成本已经连续三个季度被存储芯片压榨到了崩溃边缘。TrendForce在调研中明确指出,消费电子客户的实际支付能力和利润率恶化,正在强力反噬三季度的涨价幅度。价格过高引发的终局不会是暴利无限延续,而是下游客户绝望地选择削减单机内存容量、延迟采购周期,最终用终端销量的系统性下滑来完成对存储巨头的反杀。
莫把资产的惯性兑现,当成股权的溢价重估
总结2026年下半年的存储大局:2026Q3是利润率数值的狂欢,但也是增速的黄昏;2026Q4则是分化与见顶的开始。美光最接近天花板,海力士在顶峰上看风景,三星正在抓紧利用最后的红利期进行水位修复。
对于身处二级市场的博弈者而言,最致命的错误是盯着财务报表里高悬的80%利润率去盲目高歌猛进。当周期的车轮从“比拼谁的爆发速度快”切换到“比拼谁在高位站得久”的耐力赛时,风险的窗口,往往在财务最高光的那个季度,就已经悄然开启。
一、我们专注的领域
1、美股生物医药股投资(核心领域,优势明显);
2、中概股、美股云计算板块、美股互联网板块投资(重点领域,擅长中长线);
3、美股IPO、次新股、SPAC、ETF投资(关注领域,水平中等);
二、我们提供的服务
1、每日:医药板块速评(包括板块走势、持仓标的动态、新列入观察标的情况)、每天交易机会提示(不限于医药股);
2、每周:至少推荐一只值得交易的标的分析、建仓价格和仓位建议等;
3、每周:白马股、成长股、短期交易股、烟蒂股、次新股等五大类,七小类关注标的名单定期更新;
4、每季:核心标的和重点观察标的季报更新;
5、不定期投资逻辑分享,如逆向并购概念股、SPAC公司、中概股打新等;
精彩评论