中国自2017年加入ICH后,药品临床开发的规例逐渐向国际靠拢, 为国内创新药企出海提供了前提条件。
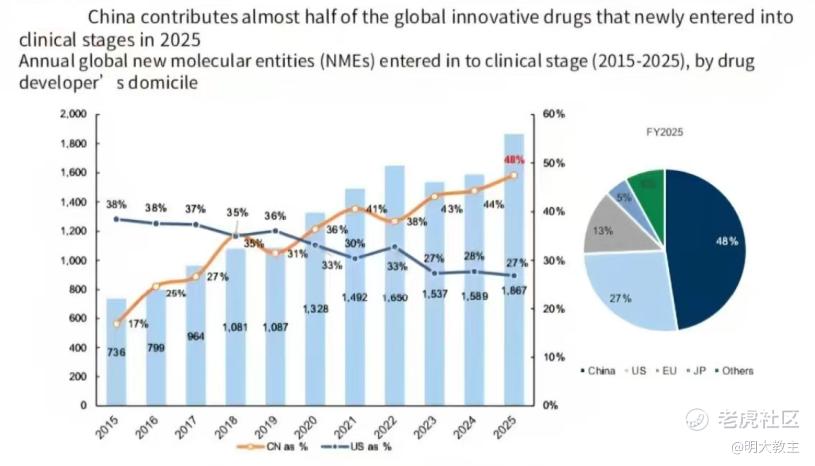
(高盛)
2015年我国创新管线占全球比例的17%。
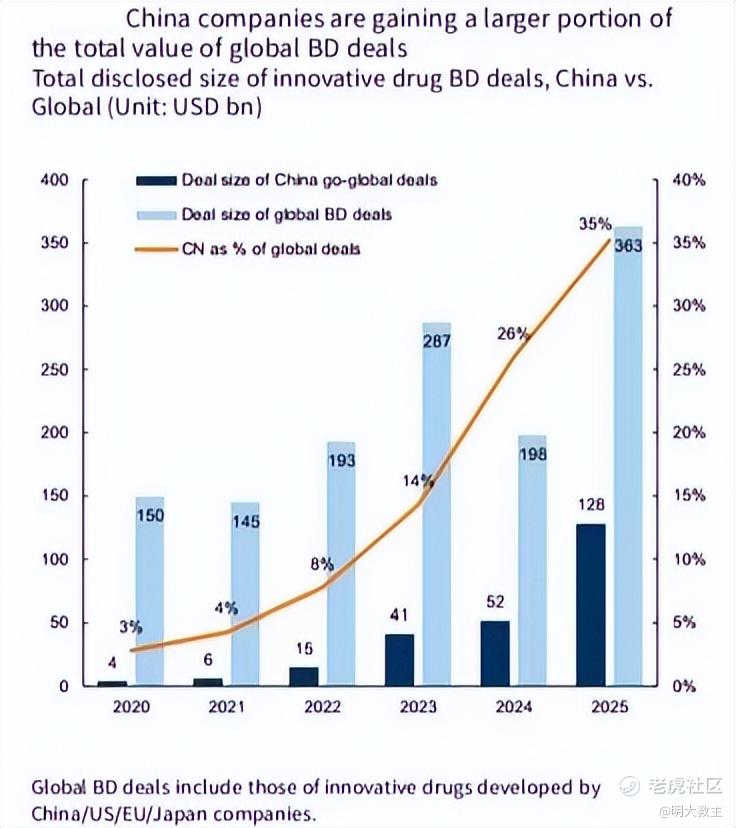
(高盛)
2020年我国BD收入占全球比例仅3%。而这两组数字到了2025年分别变成了48%和35%。医药魔方统计,今年上半年我国License-out交易总额997亿美元,占全球BD总金额比例已达到58%。
毕马威《2026年中国生命科学行业概览及未来展望》显示,中国药物发现成本较欧美低约30%-40%,临床试验患者招募速度约快2-3倍。麦肯锡在《Biopharma R&D:The evolving formula for discovery and development》中指出,中国药物发现平均需36个月,低于全球平均的54个月;药物开发约87个月,低于全球平均的100个月;全球开发同类生物药的研发成本约为中国的2.7倍。我国创新药研发既快又好的优势让MNC侧目。
2018年我国组建国家医保局,落实医保资金合理使用,统筹推进医疗、医保、医药“三医联动”改革,落实医保控费制度。
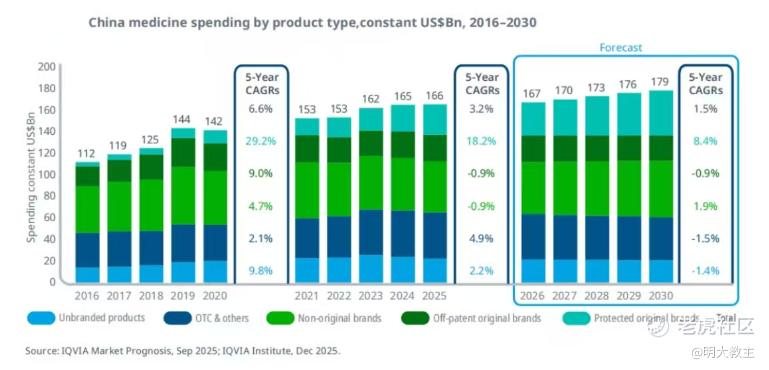
(IVQIA)
2016至2020年间,我国OTC、仿制药等各品种药物均有不错的增长。在集采大潮下,IVQIA预计2026-2030年我国医药支出将放缓,未来行业主要增长点在创新药。
因家学原因,鄙人长期关注创新药/创新药械领域,从立足创新研发的 $百济神州(06160)$ 、信达、康方,到转型已被验证成功的科伦、海思科,再到处于转型过程中的华东、丽珠等,我都长期关注。
之前一提起 $长春高新(000661)$ ,包括我在内的投资者第一反应就是生长激素。可投资者从近一年长春高新信披的内容能够发现,公司新药IND 受理/获批的公告有数十个。
10月31日,长春高新第三届“金赛药业研发日”开幕,我花了7个小时在线上梳理了核心管线进展,现分享给大家。
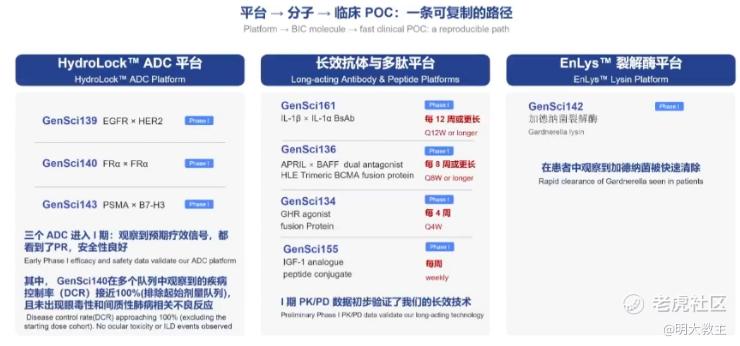
金赛现拥有HydroLock ADC平台、长效抗体与多肽平台、EnLys 裂解酶平台等8大差异化技术平台。
有了可复用的平台,长春高新产品已从最初的生长激素扩围到免疫、肿瘤、呼吸、肾科、辅助生殖等5大治疗领域。
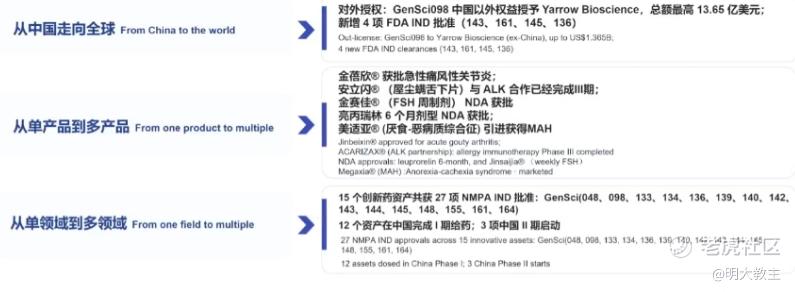
目前,长春高新GenSci 143、GenSci 161、GenSci 145、GenSci 136四个项目获FDA IND批准。15个项目的27个管线获中国药品监督管理局 IND批准,12个管线完成I期给药,3个项目II期临床启动。形成了具有多元化、全球化潜力的创新管线矩阵。
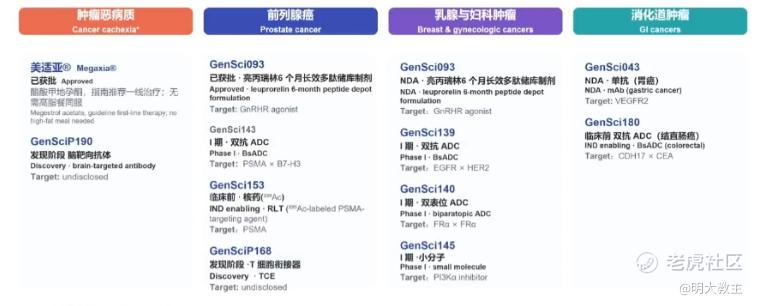
抗肿瘤管线方面,长春高新已着手覆盖乳腺/妇科肿瘤、消化道肿瘤、前列腺癌,除美适亚、亮丙瑞林获批外,GenSci139、GenSci140、GenSci143、GenSci145等多个项目进入I期临床。
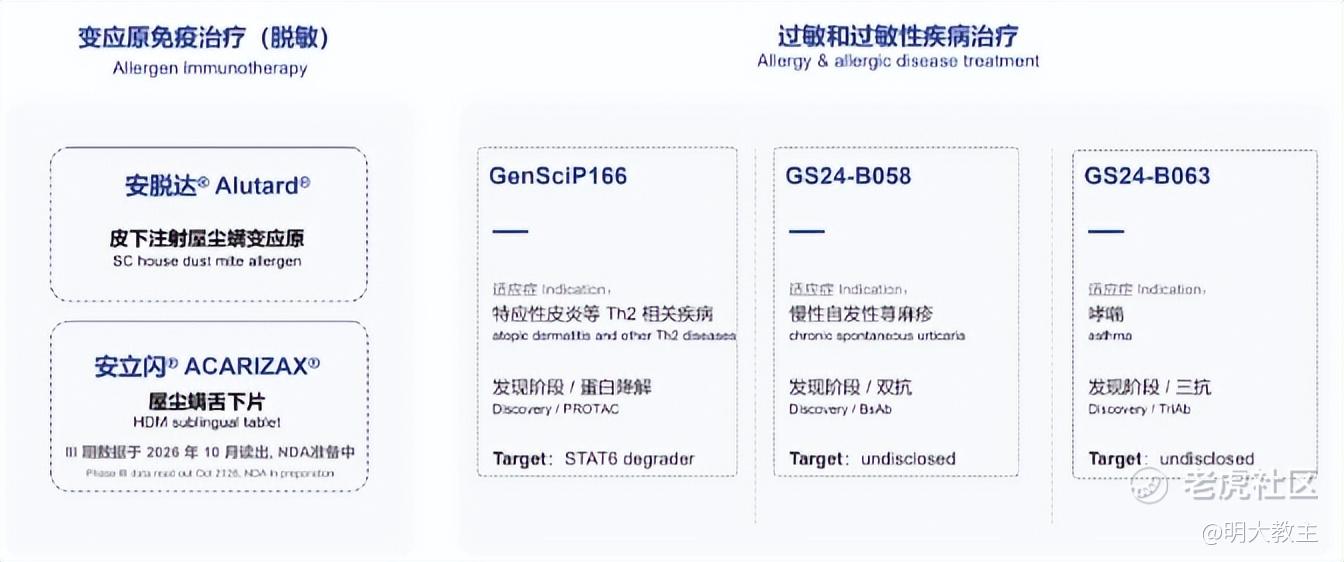
脱敏管线中,安立闪已处于NDA准备阶段,另有GenSciP166、GS24-B058、GS24-B063等多个管线处于药物发现阶段。
(一)金蓓欣。
重要管线中,已经上市治疗痛风的金蓓欣最为人所熟知。
我国整体痛风发病率约3.2%,目前全国约有3840万名患者。成年人中高尿酸患病率约17.7%,约1.85亿国人尿酸偏高。1990年至2023年,我国因痛风导致残疾的人数增长了188.89%。
痛风传统抗炎疗法多为非靶向短效局部抗炎,不良反应明显,无法从根本上解决痛风炎症持续升高带来的关节损伤。
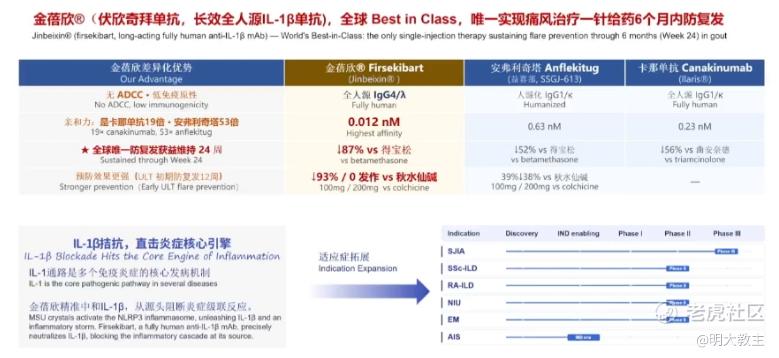
金蓓欣(伏欣奇拜单抗)能精准中和IL-1β,亲和力是卡那单抗的19倍,安弗利奇塔的53倍,是全球唯一一个痛风一针管6个月的产品。年内还有新剂型获批上市。
金赛研发日披露,金蓓欣还在sJIA、CTD-ILD、NIU、EM、AIS等适应症有着不错的商业化潜力。仅CTD-ILD适应症就可以惠及全球670万人口,潜在销售峰值50亿美元。
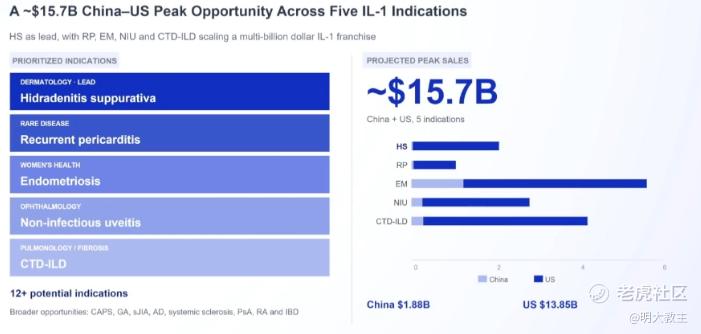
若5大适应症顺利商业化,伏欣奇拜单抗在中国和美国潜在销售峰值预计有157亿美元。
(二)GenSci 098。
去年底,长春高新将GenSci 098 大中华区以外的全球独家开发、生产、商业化权利授权给Yarrow Bioscience,获得1.2亿美元的首付款及早期里程碑。该BD交易总金额高达13.65亿美元,产品上市后长春高新还有权获得超过净销售额10%的销售提成。是长春高新达成的金额最大的BD交易。
本次金赛研发日,长春高新请到了Yarrow Bioscience公司 CEO Rebecca Frey来给投资者做主题分享。
GenSci098/YB-101正积极就Graves病、甲状腺眼病开展临床试验。现有的一线治疗Graves病药物有明显的皮疹、中性粒细胞减少、再生性障碍贫血、血小板减少等不良反应,其中25%的患者不良反应在1年后仍未得到有效控制。Graves病二线治疗则主要以放射疗法为主,无推荐治疗药物。
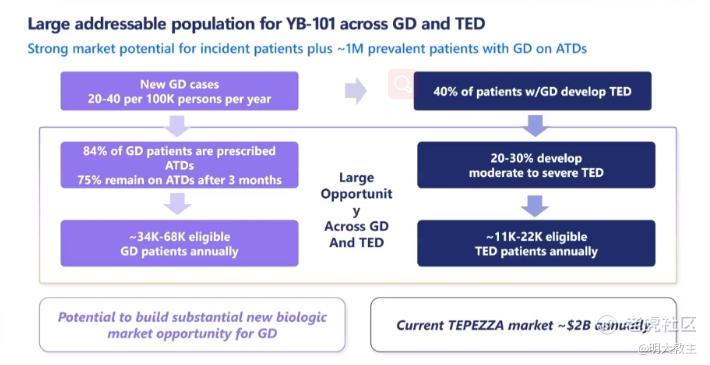
全球每年新增Graves病约34000人至68000人,对应市场规模约20亿美元。
甲状腺眼病现有一线治疗不良反应同样较高。甲状腺眼病二线治疗中,现有使用IFR-1R抗体的患者中,基于真实世界研究82%的人群会造成听力损伤,10%的患者会有高血糖,40%患者在治疗后还会复发。传统疗法有较大的未被满足需求。
而GenSci098前期观察到的不良反应均为轻度/中度,没有观察到具有临床意义的听力相关和高血糖不良反应,未发生因不良反应中断治疗、停止用药等事件。
GenSci098/YB-101可通过快速且特异性的促甲状腺激素受体阻断作用,优于当前标准治疗方案。支持8周给药,显著降低患者治疗负担。YB-101在美已获得“快速通道”资格。
Rebecca Frey披露该药IIa期试验在美国及澳大利亚同步进行中,Graves(毒性弥漫性甲状腺肿)IIa期项目初步数据将于2027下半年读出,甲状腺眼病I期顶线数据也将于2027年下半年披露。海外IIb期项目预计2028上半年启动。
(二)GenSci144。
GenSci144是一款潜在同类最佳的SLC6A19小分子药物,目前处于临床I期阶段。
PKU(苯丙酮尿症)全球约5-6万人,国内大约2万人。CKD(慢性肾病)全球超8.5亿人,我国超1.3亿人,对应超百亿美元肾病市场。现有疗法只能延缓进展,无法消除肾衰风险。
临床前研究显示,GenSci144 PKU、CKD模型疗效优于竞品;PK、PD特性良好,支持每日一次给药;毒理研究显示安全性优异,血氨基酸水平保持稳定。GenSci144 PKU促进尿苯丙氨酸排出,CKD也具备差异化肾脏保护机制,可单药也可与SGLT2抑制剂联用。
截至10月31日,GenSci144已完成6个剂量组(25mg-450mg)探索,600mg组正在探索中。48名受试者中只有11名受试者报告了19次TEAE,无需药物干预可自行缓解,无严重不良反应。未发现与剂量相关的安全信号。
GenSci144孤儿药开发路径清晰,全球潜在市场规模超10亿美元。
(三)GenSci161。
金赛总经理/首席科学家金磊在研发日中对GenSci161 管线最新进展做了阐述。
现全球治疗复发性心包炎仅有1款产品上市,即Rilonacept。Rilonacept 2025年销售额6.78亿美元,同比增长62%。今年该药业绩指引上调至9.8亿至9.95亿美元。不过该药需每周注册,患者依从性一般,美国复发患者中仅约21%使用了该药。其他药物方面,NSAID、秋水仙碱、激素等要么治疗后易复发,要么副作用明显。
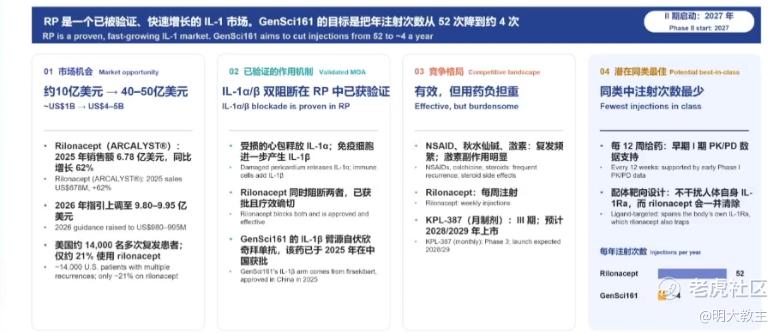
Lutikizumab经临床验证在抗TNF失败后仍能发挥不错疗效。GenSci161在IL-1α/IL-1β双抗研发效率全球第二。同时该药半衰期较长,金赛有望将注册次数从52次降到4次,大幅提升患者依从性。经I期临床观察到该药的不良反应均为1到2级,未观察到药物相关严重不良反应。
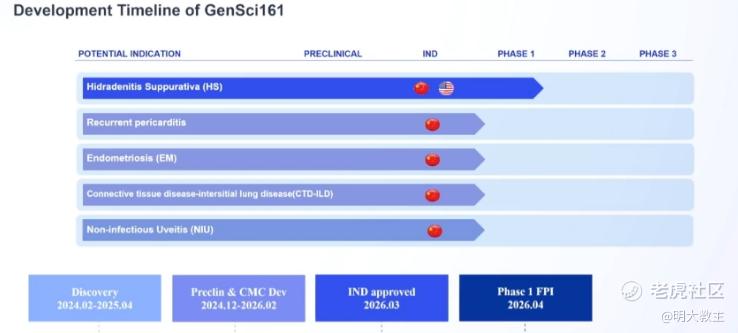
GenSci161化脓性汗腺炎临床进度最领先。此外还有子宫内膜异位症、结缔组织间质性肺病、非感染性葡萄膜炎也在国内获批临床。
(四)GenSci120。
GenSci120系金赛自免领域一款潜在同类最佳,能够高效清除PD-1+T细胞的单克隆抗体。
GenSci120能有效清除高表达PD-1的致病性T细胞,并保留总T细胞和调节性T细胞,其在多个自免场景都展现出同类最佳潜力。目前类风湿性关节炎适应症已进入II期临床。
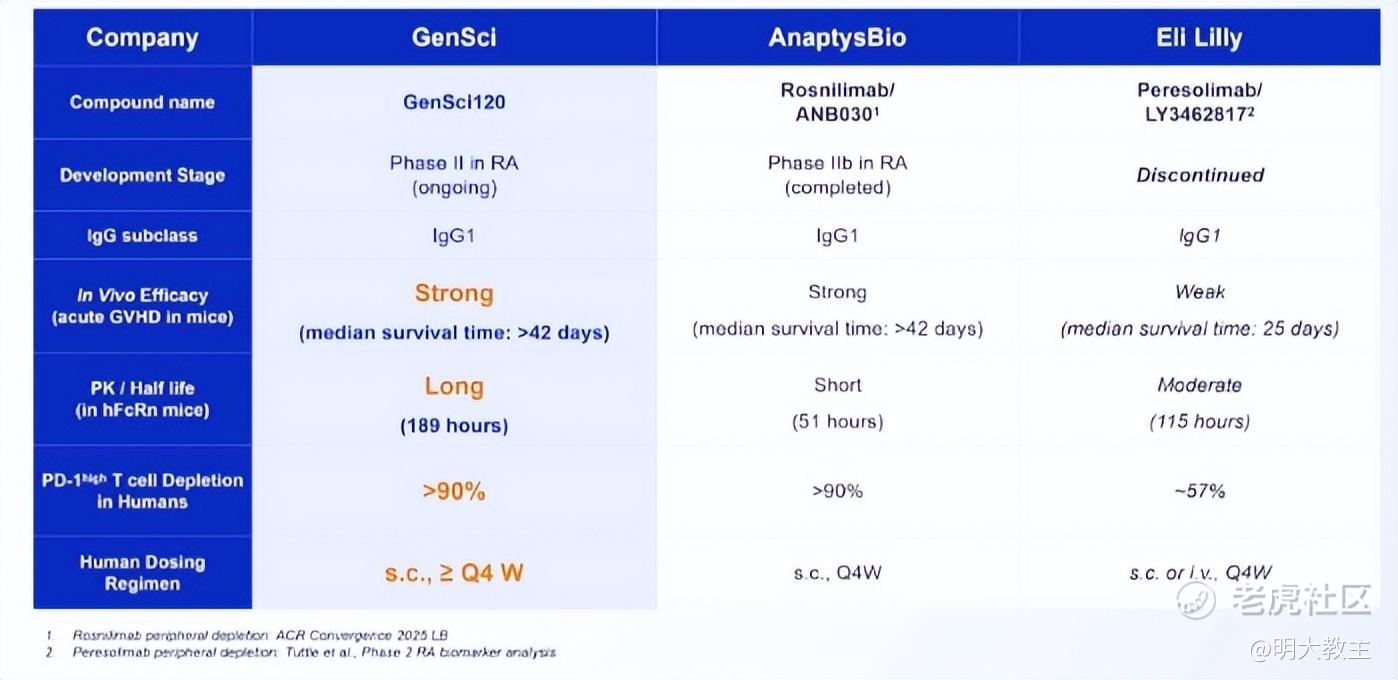
GenSci120中位生存时间较长,优于礼来Peresolimab;半衰期189小时,优于Rosnilimab 的51个小时和Peresolimab 的115小时;PD-1+T细胞清除率大于90%,也优于Peresolimab的57%。
全球约20亿人患类风湿性关节炎,到2028年美国市场空间就高达百亿。这让拥有差异化竞争优势的GenSci120极具想象空间。
(五)GenSci136。
GenSci136是一款具差异化优势的三聚体BCMA融合蛋白,旨在实现长效、持久的APRIL/BAFF双重阻断。经临床验证APRIL/BAFF在重症肌无力患者中的临床临床效果显著。
(六)GenSci155。
GenSci155系金赛一款具有同类最佳潜力的创新型长效IGF-1创新产品,现聚焦缺血性卒中、支气管肺发育不良及原发性IGF-1缺乏三大适应症开展研发。目前三大适应症均已获批IND,有望实现每周给药一次。
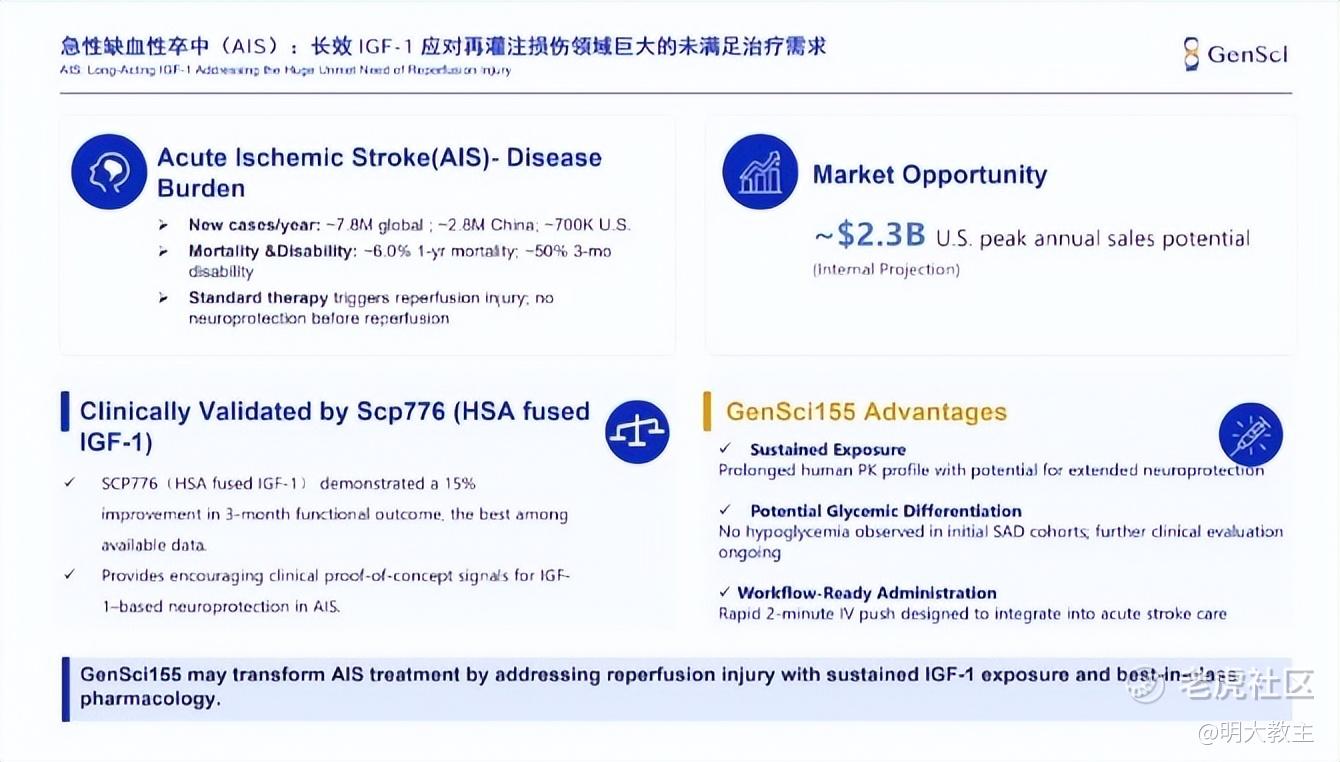
全球急性缺血性中风患者每年新发患者780万人,其中中国280万人,美国约70万。急性缺血性中风1年期死亡率6%,3个月残疾率50%。标准疗法会导致再灌注损伤。药代动力学研究显示,GenSci155具有潜在延长神经保护作用。美国市场预计销售额峰值23亿美元。
GenSci155计划明年2月读出第一阶段顶线数据。2027年预计在中美同步开展第二阶段试验,原发性IGF-1缺乏症明年进入I期临床
(七)GenSci140。
GenSci140是金赛一款具有同类最佳潜力的靶向FRα双抗ADC,其优势是无论肿瘤细胞存在FRα表达,都具有广泛的抗肿瘤作用。
GenSci140去年11月份获批临床后,目前已开展多个剂量组的研究,最大耐受剂量尚未达到。早期临床试验结果显示,在曾接受过多线治疗的卵巢癌/子宫内膜癌患者中,不论FRα表达情况如何,疾病控制率均为100%(其中一名卵巢癌患者得到CR结果)。
安全性方面,GenSci140血液毒性可控,未观察到一些ADC中常见的眼毒性和间质性肺病事件。
此外,金赛与ALK-Abelló A/S 合作的 GenSci171在 12-65岁伴/不伴哮喘的尘螨过敏性鼻炎/鼻结膜炎中国区Ⅲ期临床试验达到了主要终点。其舌下含服剂型滴剂较标准舌下片剂可及性更优。若GenSci171 最终获批上市,或也有超预期商业化表现。
在研发日上,长春高新高管表示2027年安立闪、金蓓欣、金赛佳三款产品将提交NDA,并有至少1款重磅产品推进到3期临床,10+管线进入Ib/II期临床,6个项目启动全球多中心研究,并预计有9个新分子进入临床阶段。2028年后可能每年有超过2个分子进入III期临床。
最后我就金赛第三届药研日发表些个人观点:
1.不可否认的是,长春高新的创新药管线、梯度、全球化布局侧重性显著,多款药物都具备半衰期长,能够提高患者依从性的优势。能看出公司在创新研发方面是下了苦功夫。孤儿药、非肿的管线布局相当有亮点。
2.需要注意的是,因国内机构只在创新药临近上市或者是上市销售成绩超预期时才给到对应估值。机构通常会认为药企转型前期要烧钱投入,短期净利润承压且不确定性较强。而长春高新高潜管线目前均处于早期,文中提到的各管线商业化目标也需要一步一个脚印兑现,未来1年到1年半或许不会发生戴维斯双击。
3.变数在于长春高新在今年股权激励计划中还给出了偏激进的营收和资产负债率目标。
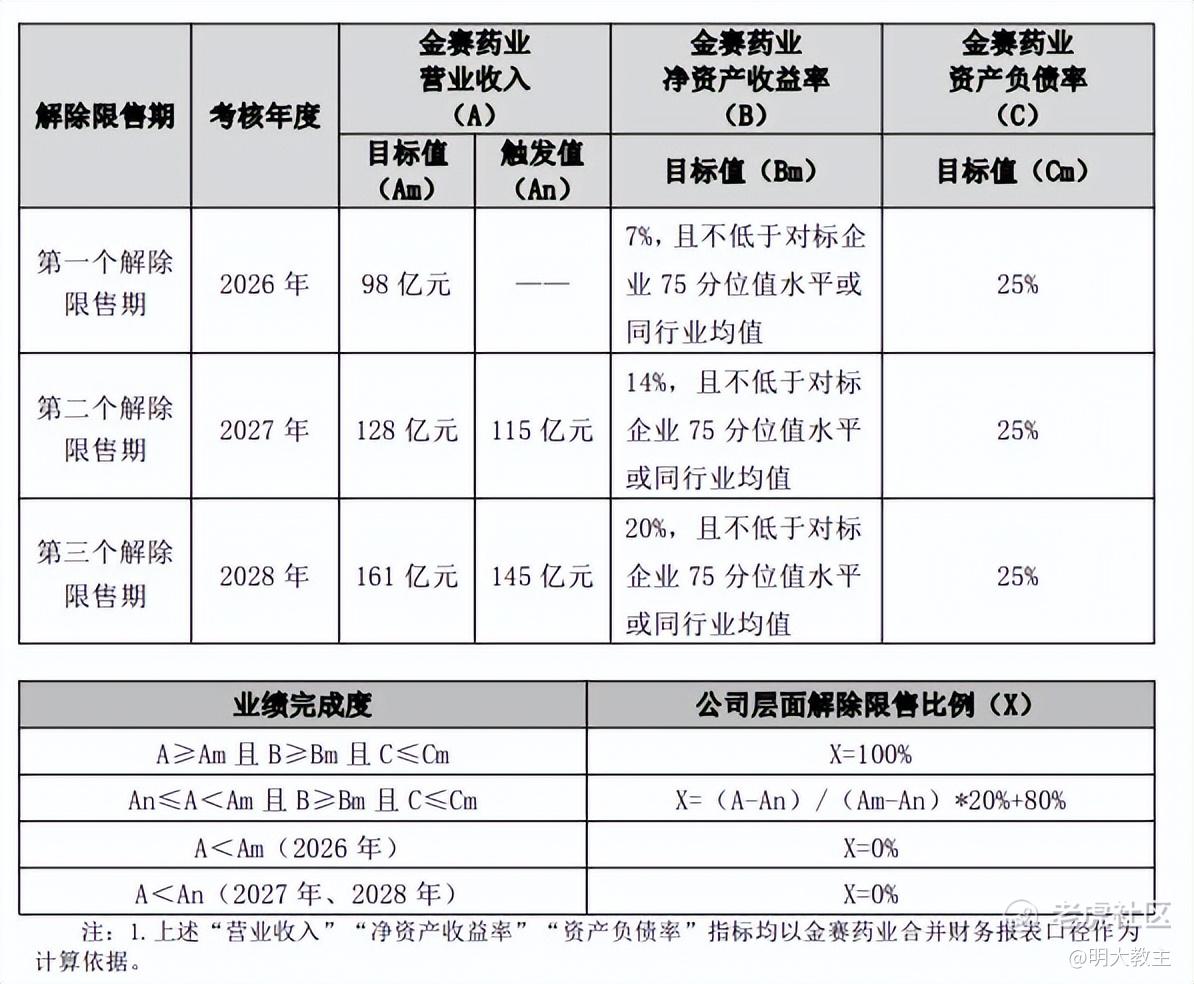
考虑到长春高新今年前三季度的营收,以及研发投入可能会扩大等因素,长春高新中期可能会达成更多与GenSci098类似的BD。
我长期关注的,国内专业从事早期BD的 $百奥赛图-B(02315)$ 也是在2023年以来BD数量持续增加+靶点人源化小鼠营收持续取得后才走出“戴维斯双击”趋势的。长春高新主要还是申办方的身份,BD为辅。BD节奏如何以及能否拉高长春高新的市值存在不确定性,毕竟国内机构看BD只看最确定的首付款,后续里程碑跑出来才算,短期权当是没有。
4.长春高新这个研发日的活动让我此前对公司的观点有明显改善,现已将公司加入自选。希望后续公司能够披露更多管线进展,让投资者对长春高新的创新有更深入的了解。
精彩评论