长效给药的清晰优势,正在和 III 期的速度赛跑。
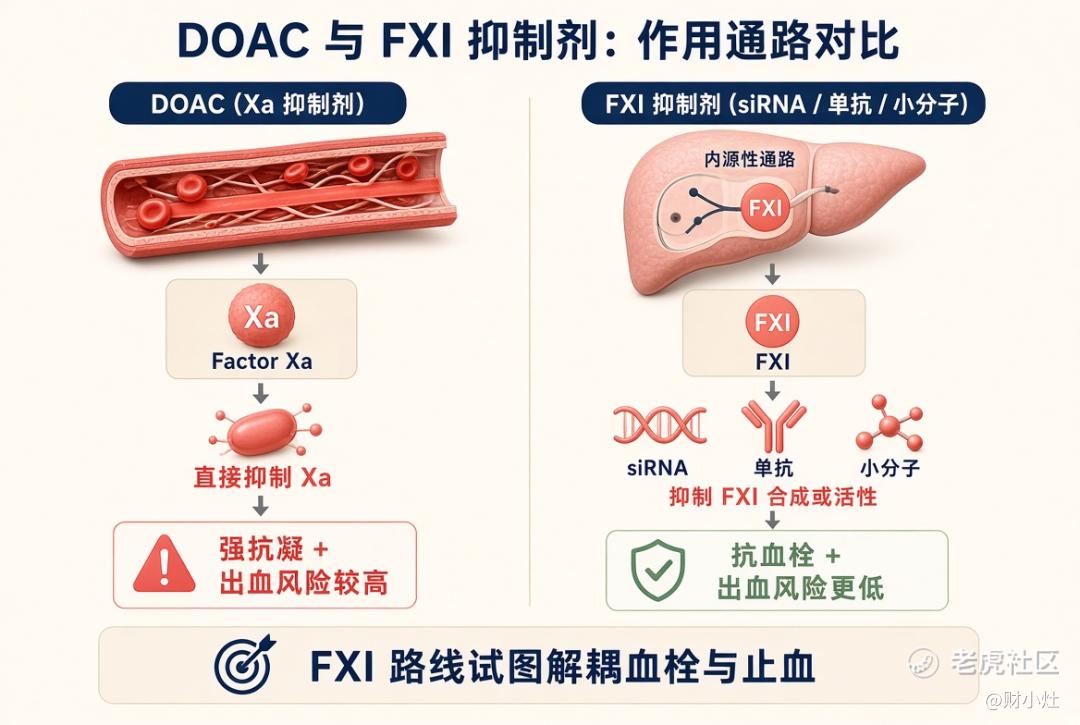
瑞博生物(06938.HK)核心产品 vortosiran于2026 年 10 月 20 日获 NMPA I 期临床试验默示许可,拟用于房颤患者卒中预防。房颤卒中预防作为抗凝最大的市场,DOAC已成标准,但出血风险让高危患者不敢用。FXI 抑制剂被寄予“解耦血栓与出血”的希望,不同技术路线现在已经排好了队。
在房颤卒中预防的 FXI 抑制剂赛道里,siRNA(vortosiran 领跑)的长效给药优势目前最清晰,但小分子(如 milvexian)和单抗(如 abelacimab)的 III 期进度更靠前。中国企业若想卡位,必须先证明相对 DOAC 的净获益。
长效的底气,来自肝脏沉默
vortosiran(RBD4059)是全球首个进入临床的靶向 FXI 的 GalNAc-siRNA。
I 期健康人单次给药可实现超过 90% 的 FXI 活性持久抑制。药代动力学与药效学建模支持每 3 到 6 个月给药一次。
欧洲针对慢性冠状动脉疾病患者的 IIa 期数据显示,高剂量组(维持剂量 400 mg)FXI 活性平均最大降幅达到 92%,且持续数月。试验未出现与治疗相关的严重不良事件、大出血或具有临床相关性的非大出血事件。
公司已向欧洲药品管理局递交房颤卒中预防的 IIb 期临床试验申请。中国方面,RBD4059 获得 I 期临床试验默示许可,拟用于心房颤动患者的卒中预防。
长效不是装饰。对需要终身抗凝的房颤患者来说,每三个月或半年一次皮下注射,和每日口服是完全不同的依从性故事。
进度的残酷,写在 III 期成绩单上
小分子路线里,milvexian(BMS/Janssen)的房颤 III 期 LIBREXIA-AF(NCT05757869)目前处于 Active, not recruiting 状态,对标 apixaban,评估非劣效于卒中与系统栓塞的复合终点。
另一边,Bayer 的 asundexian 在 OCEANIC-AF III 期中提前终止。卒中或系统栓塞发生率在 asundexian 组为 1.3%,apixaban 组为 0.4%,风险比 3.79。尽管大出血事件更少,疗效不足导致试验叫停。
单抗路线的 abelacimab(Anthos/Novartis)在房颤 II 期 AZALEA-TIMI 71 中,每月皮下给药实现了接近完全的 FXI 抑制,大出血或临床相关非大出血发生率显著低于 rivaroxaban(150 mg 组风险比 0.38,90 mg 组风险比 0.31)。
其针对不适合口服抗凝的高风险房颤患者的 III 期 LILAC-TIMI 76(NCT05712200)正在招募中。
进度领先并不等于已经赢。OCEANIC-AF 的失败提醒所有人:抑制深度不够,或者剂量选择不当,就可能在对标 DOAC 时翻车。
中国卡位的窗口,还没关上
中国玩家里,瑞博生物的 vortosiran 在房颤适应症的 siRNA 路线上相对靠前。欧洲已有 I/IIa 数据并推进 IIb,中国获得 I 期许可。
恒瑞医药的 SHR-2004 是靶向 FXI 的单抗,在其他适应症(如膝关节置换术后静脉血栓预防)已进入 III 期,房颤相关数据处于更早阶段。〔未核实详细数据〕
管线地图目前大致如下:
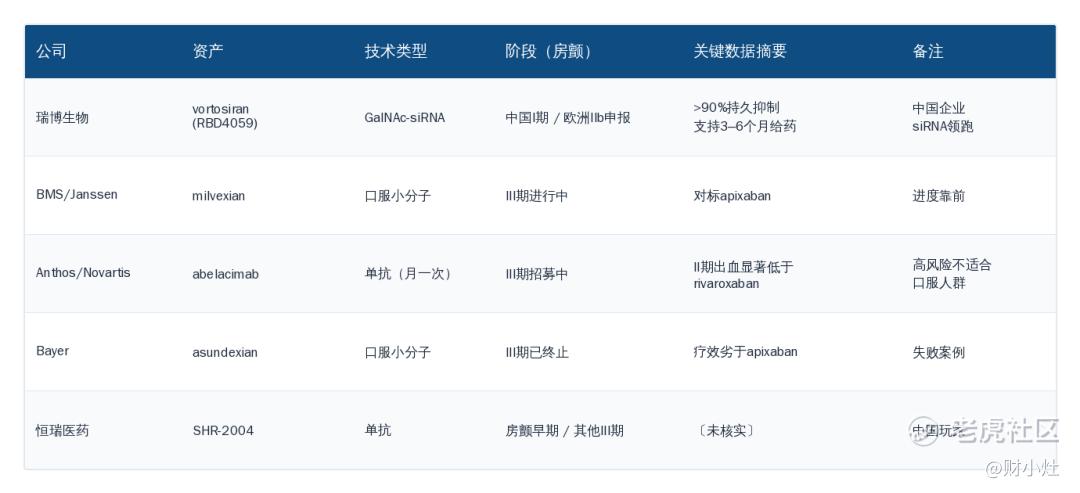
vortosiran 的技术亮点是肝脏沉默带来的超长效,已有 PD 数据扎实。风险在于房颤人群的临床有效性尚未证明,必须对标 DOAC 给出净获益信号。
milvexian 进度最靠前之一,但必须吸取 asundexian 的教训。abelacimab 的出血优势数据最扎实,定位更偏高出血风险细分人群,可能与长效 siRNA 形成互补而非完全正面冲突。
精彩评论