车到山前必有路,有路必有丰田车,当年日本人是这样的态势来到中国汽车市场的,如今,在中国新能源汽车的反击之下,日系车已经接近崩溃。
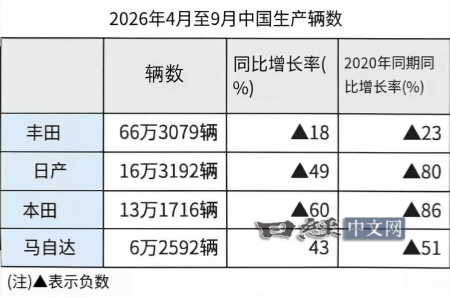
10月29日,丰田、日产、本田、马自达四家公布了上半财年(4-9月)的在华产量。合计102万579辆,同比下降32%,是2008年以来的最低水平。
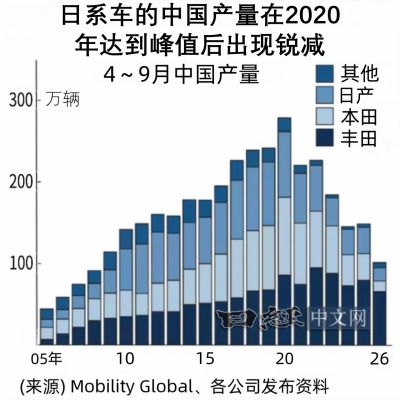
再往前比更明显。2020年同期,这四家合计在华生产约280万辆。6年时间,少造了近180万辆。
凌通社按各家公布的"较2020年同期降幅"倒推了一下:2020年同期,丰田约86万辆,本田约94万辆,日产约82万辆,马自达约13万辆。今天的格局,跟当年已经完全不同。
1、中国车市整体下行,燃油车跌得最深
日系车的处境,要放在整个中国车市里看。
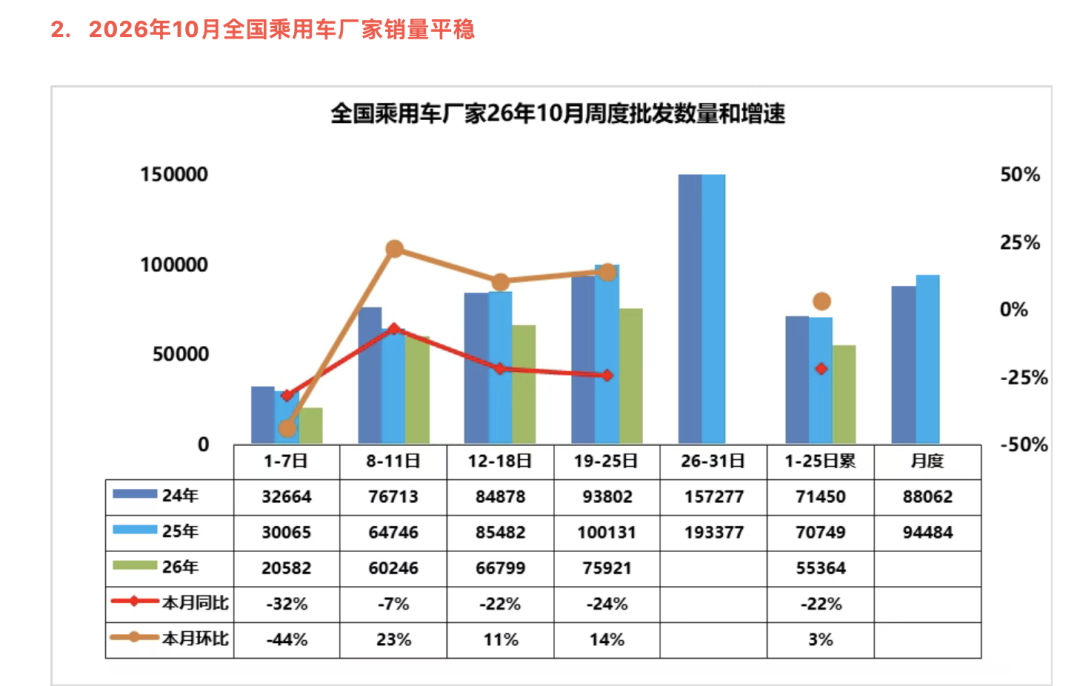
乘联分会数据显示,2026年1月1日至10月25日,全国乘用车零售1447.9万辆,同比下降22%。厂家批发2112.1万辆,同比下降7%。批发降幅远小于零售,差额一部分去了出口,一部分留在了库存里。
|
指标(2026年1月1日-10月25日累计) |
数量 |
同比 |
|---|---|---|
|
乘用车零售 |
1447.9万辆 |
-22% |
|
其中:新能源零售 |
851.1万辆 |
-13% |
|
其中:非新能源零售(凌通社测算) |
约596.8万辆 |
约-32% |
|
乘用车厂家批发 |
2112.1万辆 |
-7% |
|
汽车出口(1-9月) |
863万辆 |
+52% |
资料来源:乘联分会车市扫描(2026年第41期)。非新能源零售为凌通社测算值,含混合动力。
新能源车也在下滑,但燃油车下滑得更快。凌通社测算,今年以来非新能源车零售同比下降约32%,新能源车零售占比已经升到约59%。10月1-25日,新能源零售渗透率达到65.7%。
生产端更直观。10月第1-4周,纯燃料轻型车生产38.6万辆,同比下降52%;混动与插混生产39.7万辆,同比下降21%。乘联分会的解释是,国际油价持续高位,用车成本高企,燃油车消费"超预期低迷"。
总量层面,乘联分会预计2026年全年零售仅约1850万辆,不仅低于2025年2374万辆的峰值,还低于2020年1929万辆的前期谷底。9月末行业库存321万辆,库存天数56天,高于2023年、2024年同期。
对日系车来说,这意味着它的主力产品,包括混动车在内的汽油车,恰好处在下滑最快的那一块。
2、本田、日产:燃油车基本盘塌了,电动车没接住
降得最狠的是本田。4-9月产量13万1716辆,同比下降60%,较2020年同期下降86%。最近几个月,月产量只有1万到2万辆。
销量同样不好看,同比下降48%,只有16万1372辆。电动车卖了2991辆,同比下降62%。原计划2025年12月前上市的旗舰电动车"烨GT",现在已经无限期推迟发售。
日产的产量同比下降49%,较2020年同期下降80%。主力燃油车轩逸大幅下滑,销量同比下降46%。2025年4月推出的电动轿车N7,上市初期表现不错,但4-9月销量同比下降了76%。
凌通社注意到,在新能源渗透率已经超过六成的市场里,本田、日产的电动车销量都在下降。燃油车份额被抢走的同时,新能源这块也没能接住。
3、丰田降得最少,但也在调整;马自达的增长基数太小
丰田产量66万3079辆,同比下降18%,较2020年同期下降23%,是四家里最稳的一家。即便如此,10月8日丰田还是与广汽、一汽签了新的战略合作框架协议,重组两家在华合资企业,推进电动化和智能化。
马自达是四家里唯一同比增长的,增幅43%。但产量只有6万2592辆,较2020年同期仍然下降约五成。小基数上的反弹,说明不了趋势。
收缩也传导到了供应链。小糸制作所10月20日宣布,解散并清算其在华生产车灯的子公司。报道提到,日本零部件企业转向中国本土车企供货时,面临当地厂商激烈的价格竞争。
4、想退也退不了:中国仍是第二大市场,只能改做出口基地
问题在于,日系车企很难离开中国。2025财年全球销量中,中国占丰田的17%、本田的18%、日产的21%,三家都是仅次于美国的第二大市场。
于是,出口成了主要出路。日产已经开始从中国向墨西哥出口插电混动皮卡,后续计划拓展到中南美和东南亚。马自达计划在欧洲、澳大利亚等市场推出中国生产的电动车。
但出口这条路已经很挤了。乘联分会数据显示,1-9月中国汽车出口863万辆,同比增长52%,其中新能源车出口407万辆,同比增长75%。日产选中的墨西哥,1-9月已经吸收了36.2万辆中国汽车,在出口目的地中排第6位。9月中国政府还发布了关于汽车企业海外业务的指导方针,中国车企出海的力度在加大。日系车把中国工厂改成出口基地,在海外迎面碰到的,很可能还是中国品牌。
美国调查公司Mobility Global预测,到2030年,四家日系车企在华产量将比2025年再下降47%,降至160万辆。乘联分会则预计2027年国内零售仅增长约2%,属于"探底后的弱回暖"。两项预测尚有待后续数据验证。
车到山前必有路,有路必有丰田车不再存在
有路必有丰田车,这是当年日本汽车的气魄。
十几年前,日系车在中国扩厂,靠的是燃油车时代的品牌和制造优势。现在市场换了赛道:新能源零售渗透率超过六成,纯燃油车生产同比下降一半。日系车的这些优势变成了包袱,工厂还在,产品线还是汽油车,产能利用率越来越低。
丰田重组合资企业、日产转做出口,本质上都是在给过剩产能找出路。能不能找到,取决于它们在电动化上还能追回多少时间。以本田4-9月不到3000辆的电动车销量来看,这段距离还很长。
资料来源:综合外媒公开报道,各公司10月29日发布资料,乘联分会车市扫描(2026年第41期,10月19日-10月25日),Mobility Global。文中2020年同期各家产量、非新能源车零售量及同比均为凌通社根据公布数据倒推的测算值,非官方披露数据。马自达较2020年降幅,报道正文为52%、图表为51%,以原始资料为准。
精彩评论