最近市场又下跌。中证A50和MSCI中国A50指数已经连续十二周下跌了,虽然没有不连跌的科技行业跌幅深,下跌也有一成多了;但回头一看,基本面50指数不仅没怎么亏,反而还赚了点。
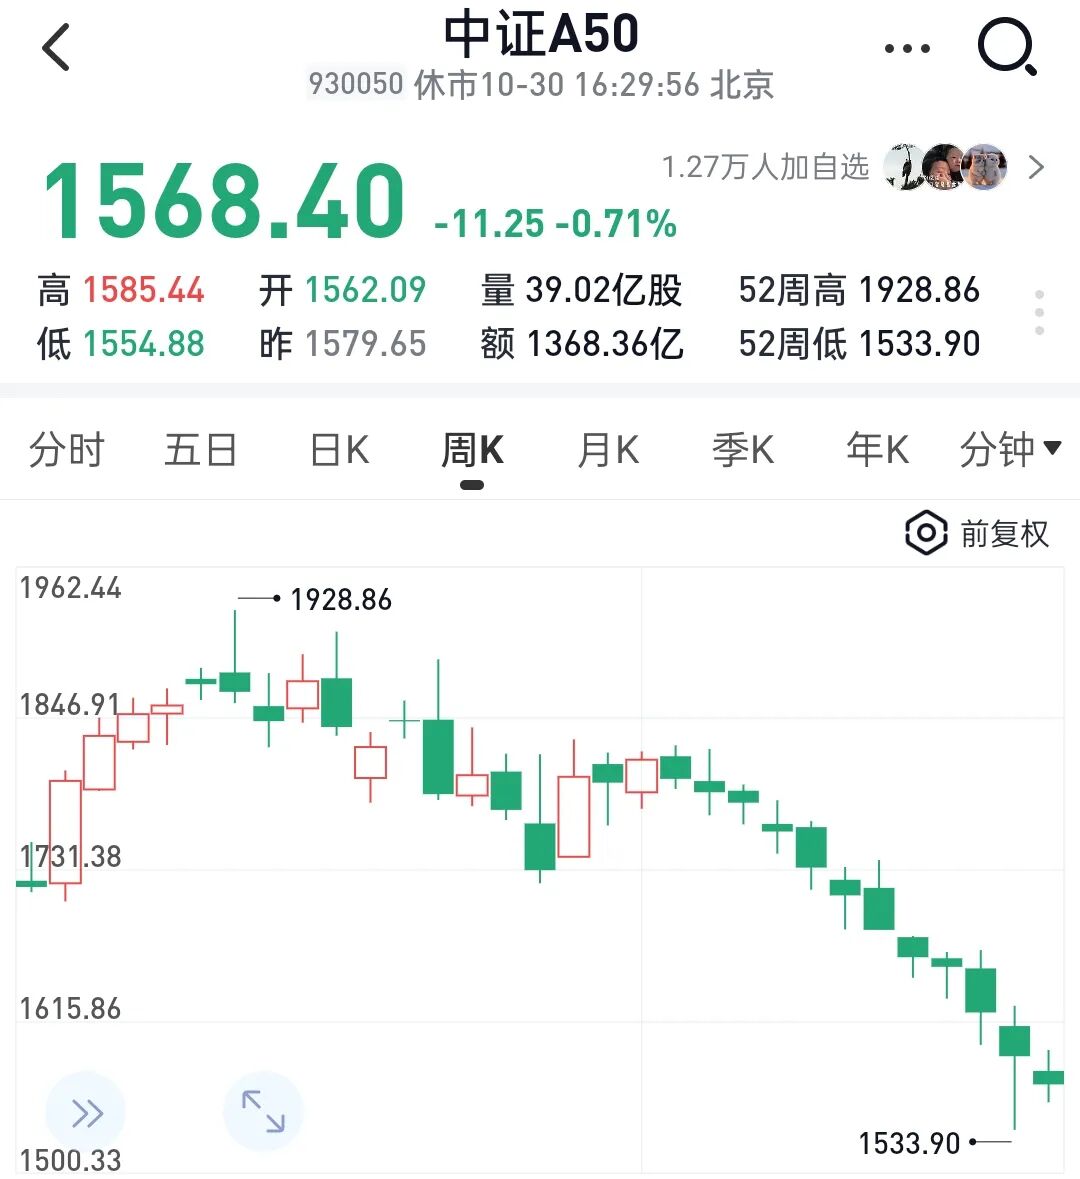
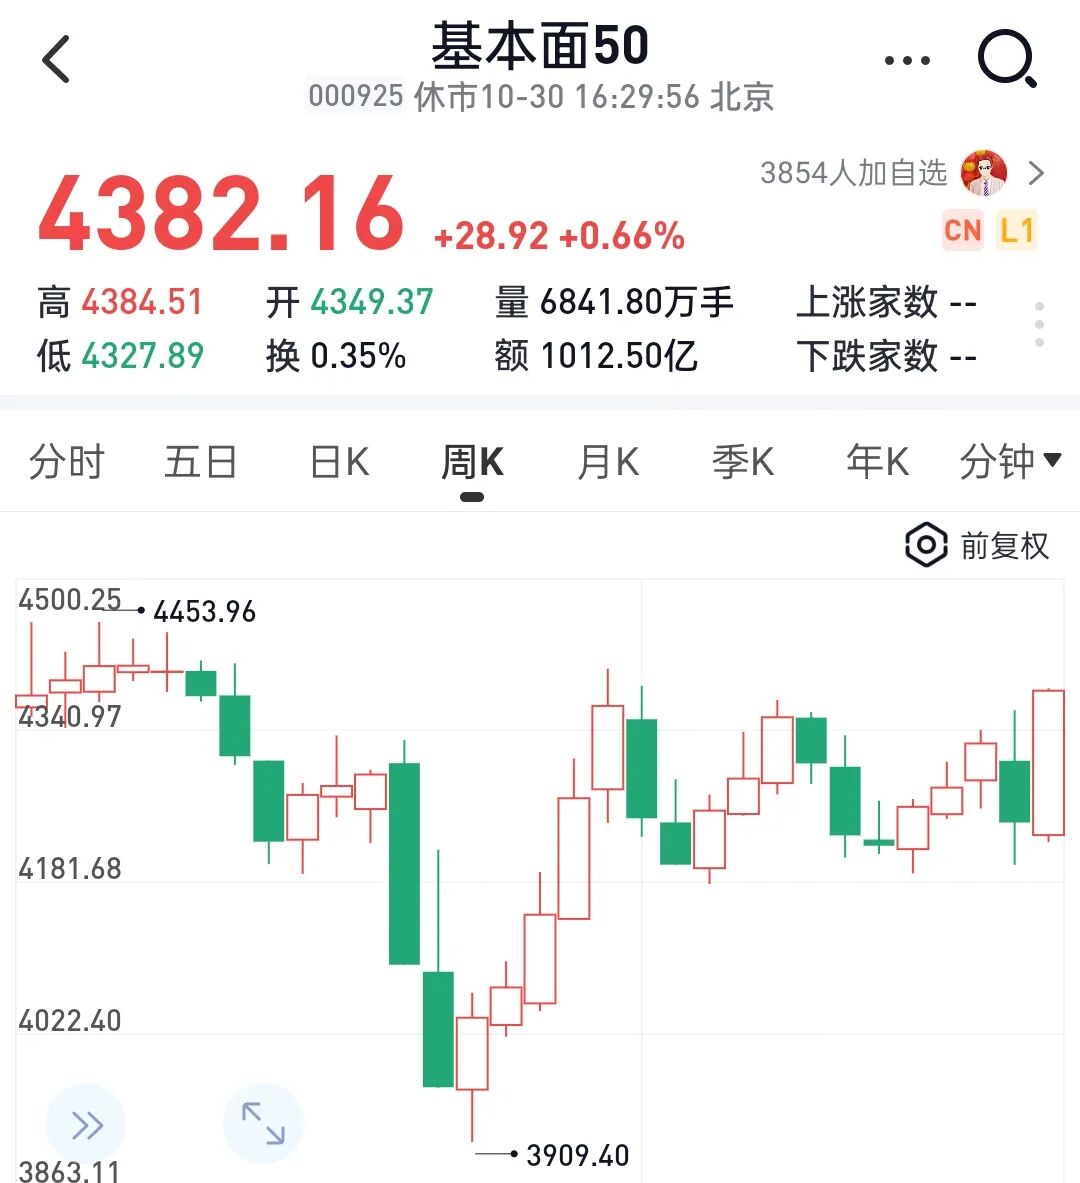
同样名字里带“50”的行业龙头,凭啥差距这么大?看看持仓,基本面50指数的前十大重仓,清一色是中国平安、招商银行、兴业银行、中国建筑、贵州茅台、工商银行、美的集团、交通银行、中国石化、中远海控。这里头几乎没有纯粹的科技股。而中证A50指数里有宁德时代、中际旭创;恒生行业龙头指数更是把宁德时代和中际旭创变成了前两大重仓。
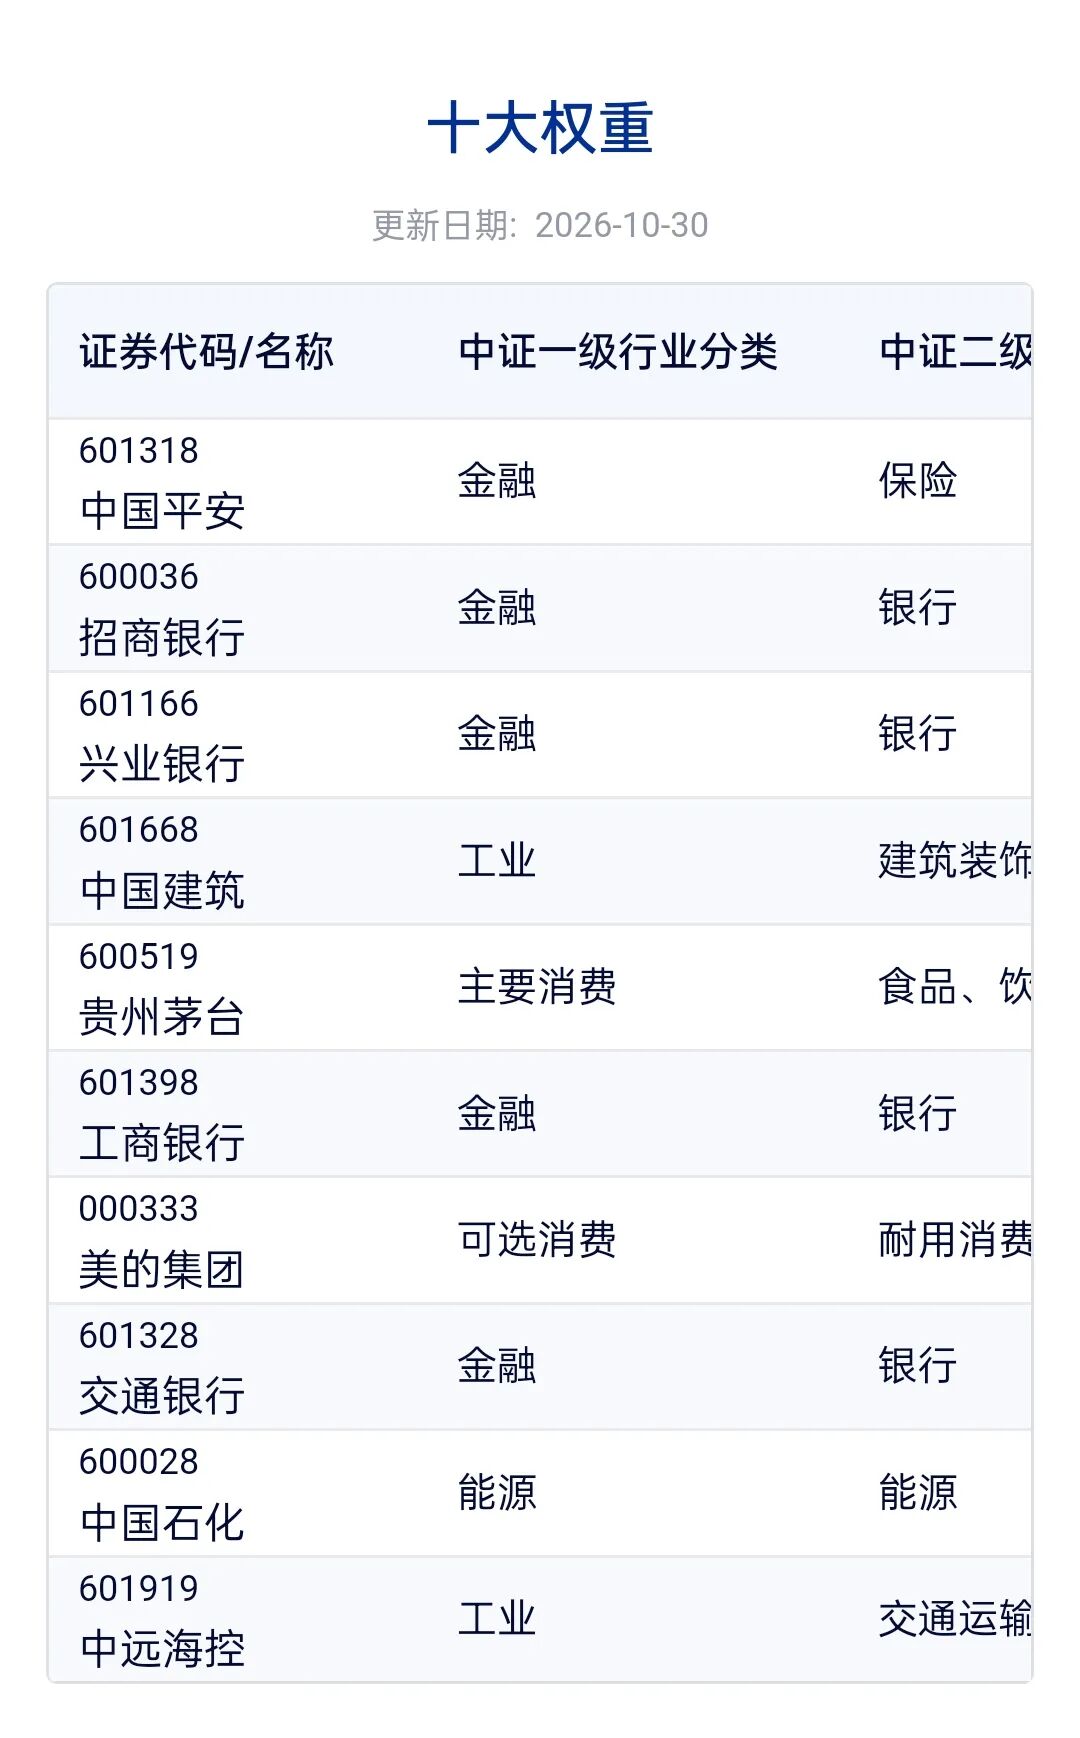
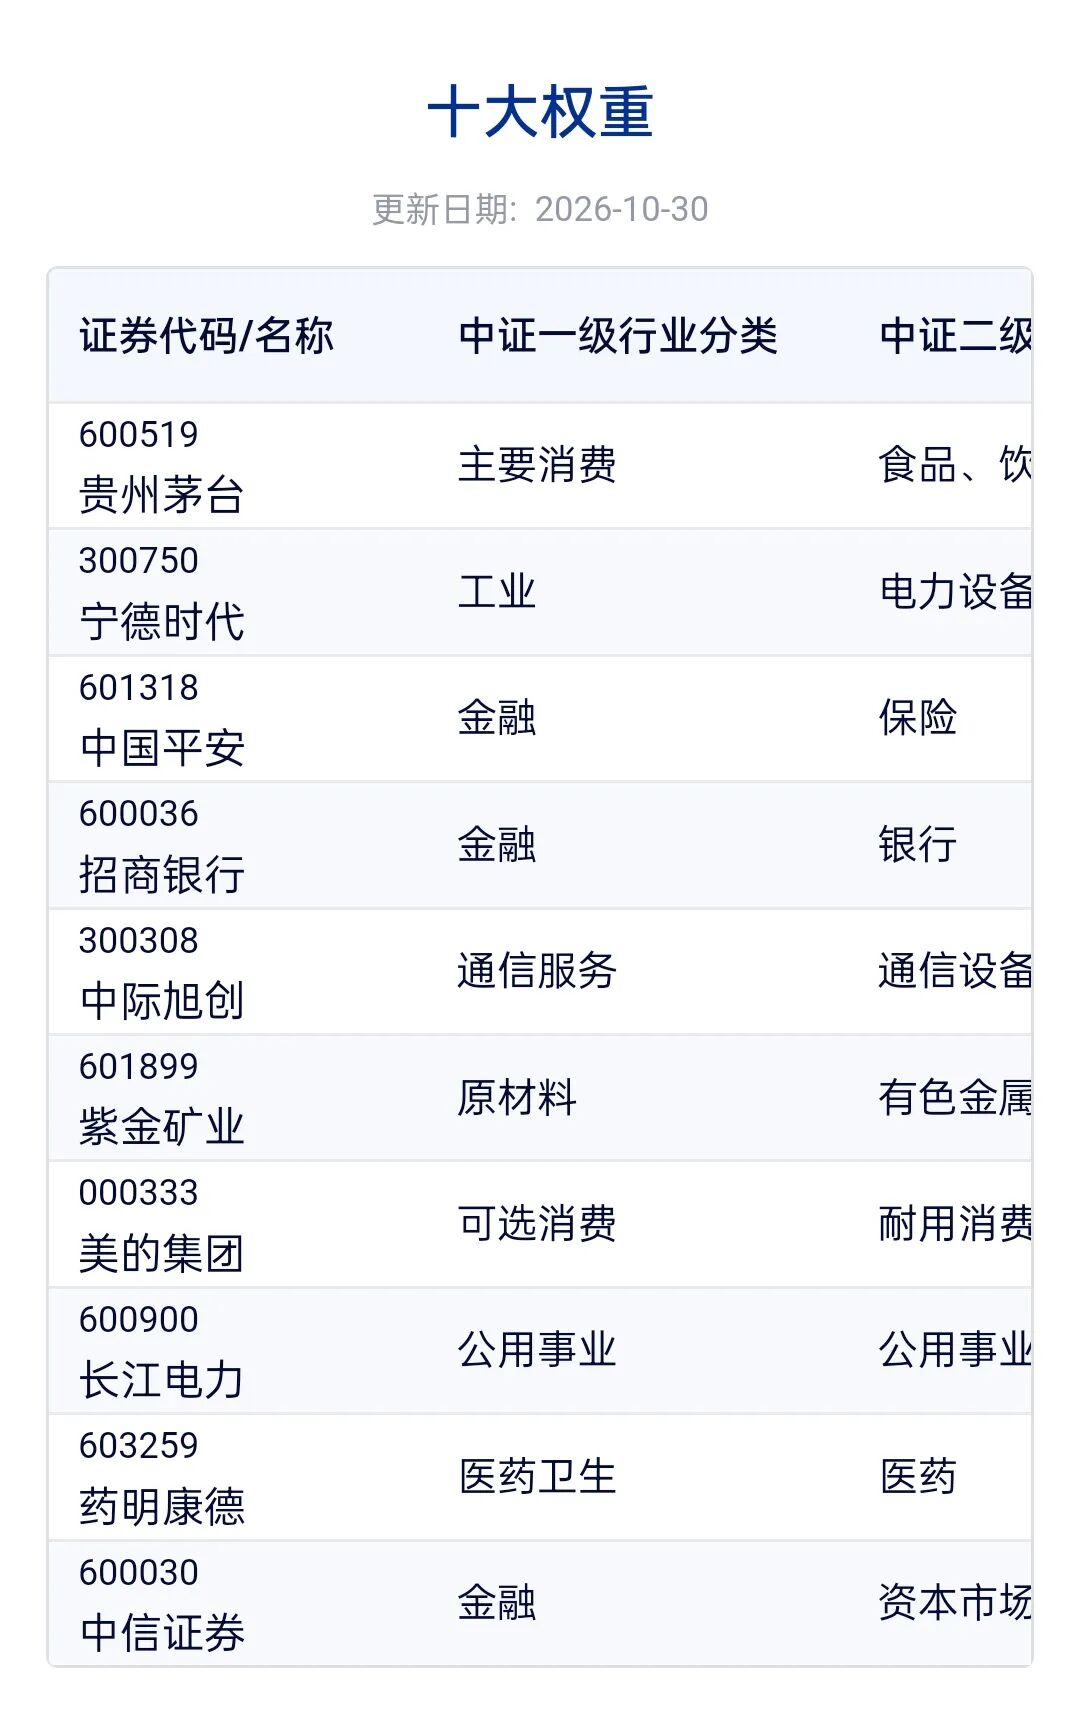
现象的本质很简单:基本面50指数的“锚”在银行、建筑、能源,A50指数们的“锚”在科技和新能源。 科技股一回调,中际旭创单日跌个近5%,A50指数们自然被拽着往下走;而基本面50指数因为没有这些高位热门股,反而享受了资金“高低切”的红利。但这里还只是表象。真正的分野,在编制规则里。
思考思考,那些银行、建筑、能源巨头,营收高、利润高,市值不也很大吗?那基本面加权和市值加权,不还是选了同一批大公司?这话对了一半。这两者的根本区别,不在于选“大公司”还是“小公司”,而在于面对同样一批巨无霸,钱到底按什么比例分。中证A50指数是按自由流通市值加权。它的弱点很致命:股价越涨,权重被动放大。哪怕利润没变,只要预期被炒高,它在指数里的话语权就越大。这本质上是一种“追涨”。除非像纳斯达克指数一样,行业龙头一直上涨。而锐联基本面50指数,编制出自锐联(Research Affiliates) 创始人罗伯特·阿诺特之手。搞基本面加权的初衷,就是反“追涨”。认为按股价分配资金是荒谬的。基本面50指数只看营业收入、现金流、净资产、分红这四个硬指标。这就好比买西瓜,市值加权是看谁摊子前人最多、谁卖得最贵;基本面加权是直接切开,看瓤红不红、甜不甜。所以,A50指数跟着市场的“预期”走,基本面50指数跟着企业的“现金流和分红”走。这种结构差异,天然就制造了“预期差”和资金追捧的机会。当市场热捧科技成长时,基本面50指数因为不买最贵的方向,短期收益会落后,看起来“踏空了”。可一旦资金开始重新审视“业绩兑现”和“确定性”,那些被冷落的基本面龙头,预期差就出来了。比如中国建筑。建筑板块近期整体承压,业绩预期在下修,但它预期股息率依然有5.6%左右。险资这类低风险偏好的长线资金,看中的就是这实打实的现金流和高分红,业绩下修、股息上修,资金就愿意来抬轿子。招商银行也是同理,之前被压得很低,但营收逐季改善,分红预期往上走,当“业绩比想象的好一点”出现时,资金回补就会形成追捧。短期看风格,长期看盈利。这两条路,时间拉长了其实殊途同归。从2014年末到2026年三季度末(约11.75年),中证A50全收益指数涨了2.06倍,基本面50全收益指数涨了2.13倍。算算年化收益率,中证A50全收益指数是6.34%,基本面50全收益指数是6.64%,几乎一模一样。这说明啥?A50指数在成长股狂欢时跑得快,但退潮时也跌得狠;基本面50指数在别人涨时慢吞吞,但在冷风中能保住底子。阿诺特的规则不保证基本面50指数在任何十二周里领先,它保证的是不把最多的钱押在最贵的地方。那未来到底该怎么选?既然看清了它们底层的不同,也看到了长期的殊途同归,普通人就没必要去猜明年的风往哪边吹,因为神仙也猜不准。最好的办法,其实是“成年人全都要”,把不同的龙头指数都配置上,搭个班子。用中证A50指数、恒生行业龙头指数或MSCI中国A50指数充当“进攻手”,稍微配置科技和成长的龙头,市场狂热时能有弹性;
用基本面50指数充当“防守盾”,锚定高分红和现金流,市场降温时拿得住、睡得香。A50指数和基本面50指数搭配着,长期配置基本面龙头组合拿得住,经营的组合才能长久。做投资,最重要的是认清自己,接受不完美。龙头指数的配置上,本质上就是接受“一半在狂欢,一半在打盹”的不完美。不预测,从不预测的分散的资产配置中获益。看清背后的规则,选一个符合自己的组合比例,长期配置持有拿得住。
精彩评论