凌通社导读:
一句话总结
利润增量归AI,利润总量归银行。
长鑫科技与电子行业的高景气,撑起了今年A股大半张成绩单;但当利润增量高度集中于存储周期顶点的少数样本,8.30%的增速就难以外推。
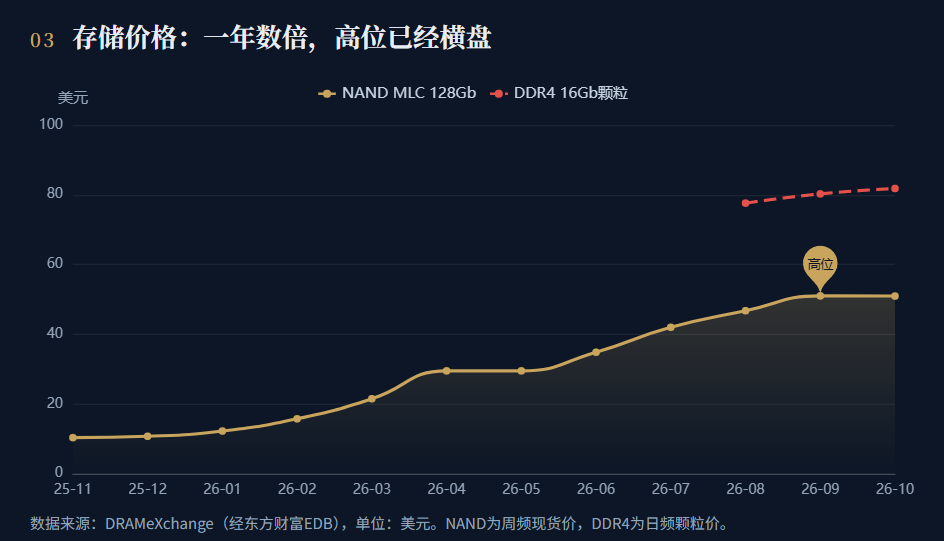
两条线:一是存储价格与长鑫盈利的持续性,存储周期性波动巨大,高价无法持续,价格回落是周期的必然,到那时候无论是长鑫科技估值回归对上证指数的压力,还是对全A股净利润规模的影响,都务必重视起来。
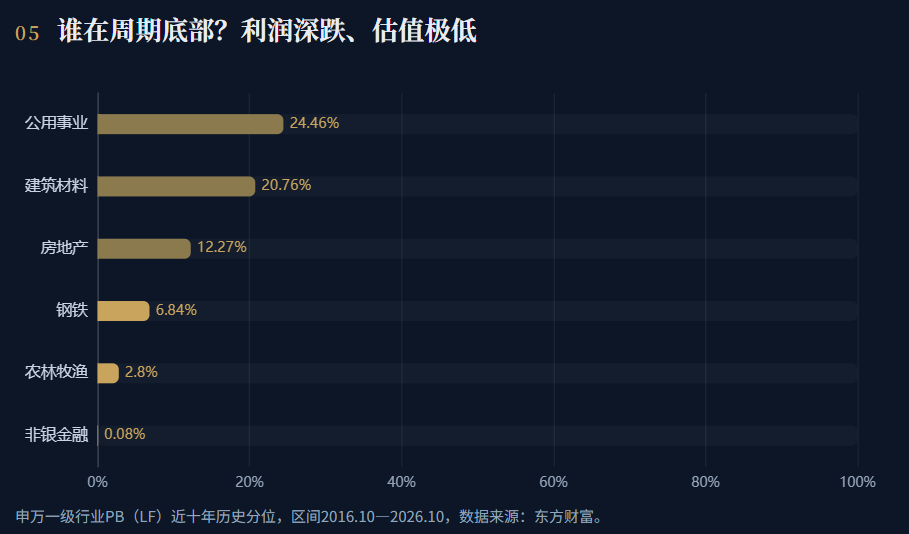
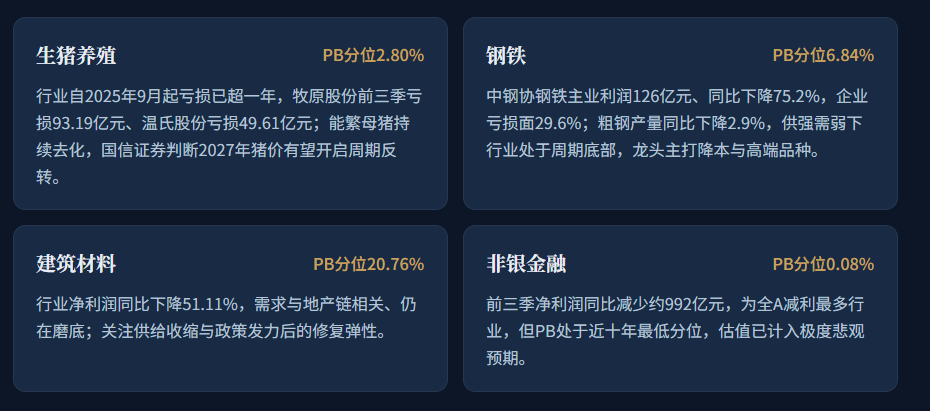
二是养殖、钢铁、建材等底部行业能否在2027年完成反转、接过增长的接力棒。利润增长的集中度决定行情的集中度,利润增长的广度决定行情能走多远。
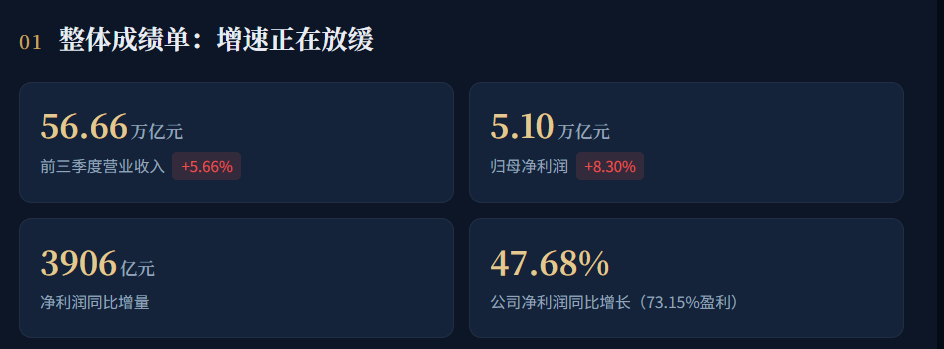
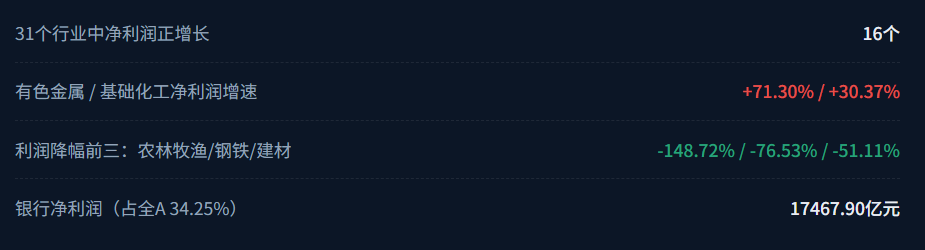
A股上半年净利润增速为19.40%,前三季度已降至8.30%;超七成公司仍在赚钱,但实现增长的不到一半。整体数据与企业经营感受之间,温差明显。
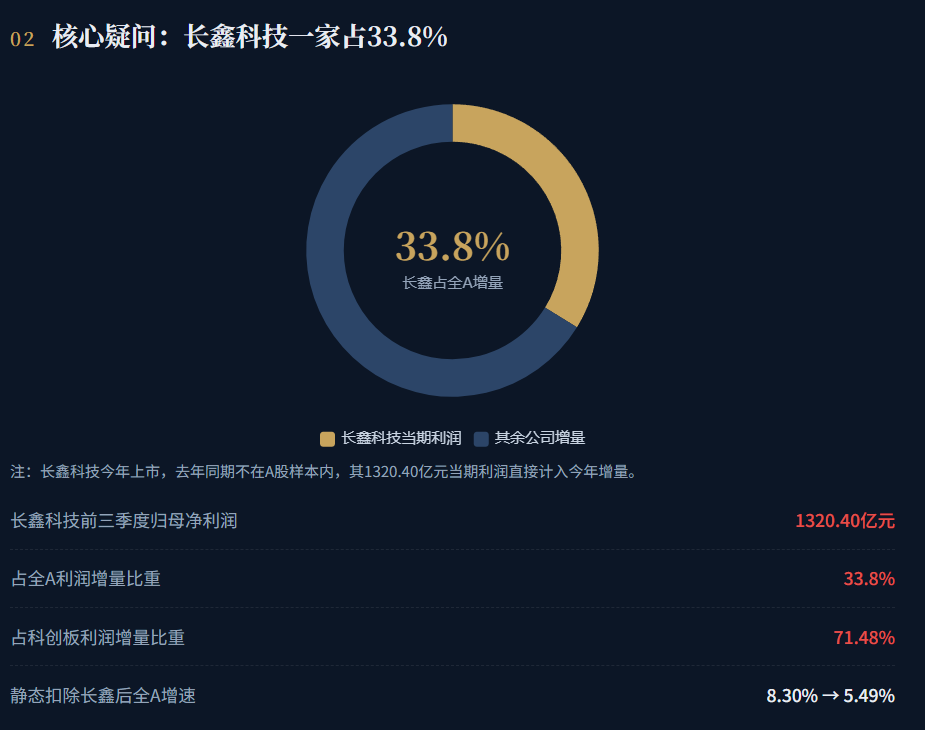
明年起,长鑫今年的高利润将进入同比基数。存储周期顶点它贡献了1320亿元;周期一旦结束,它还能贡献多少?这是全A增速必须回答的问题。
剔除长鑫科技后,前三季度全A股的净利润增速是5.5%,试问存储周期下行后,这个千亿体量靠什么来补?
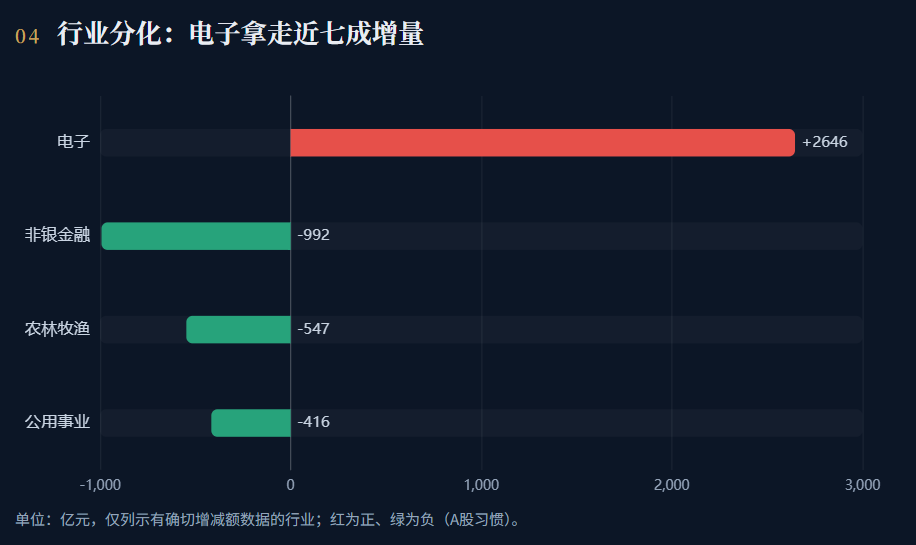
电子行业前三季度净利润4129.35亿元,同比增加约2646亿元,占全A增量67.73%。静态扣除电子行业后,其余30个行业合计增量约1260亿元,对应增速仅2.76%。
数据来源与口径1. 全A及行业利润、长鑫科技数据:A股2026年三季报汇总,东方财富研究中心公开报道;2. 存储颗粒现货价:DRAMeXchange,经东方财富Choice EDB(截至2026-10-19/10-30);3. 行业PB及十年分位:东方财富数据浏览器(截至2026-10-30);本文仅作信息整理,不构成投资建议。
精彩评论