市场观察|2026年10月30日|基于截图所示行情,涨幅暂按单一交易日处理
核心结论:本轮道指领涨股并非由科技巨头主导,而是医药、消费、工业与传统蓝筹共同走强。 Merck(MRK)以3.83%领涨,Home Depot(HD)、Nike(NKE)和Boeing(BA)紧随其后。
但上涨并不代表基本面同步改善。投资者需要区分三种驱动力:盈利预期上修、行业周期修复,以及估值与情绪反弹。
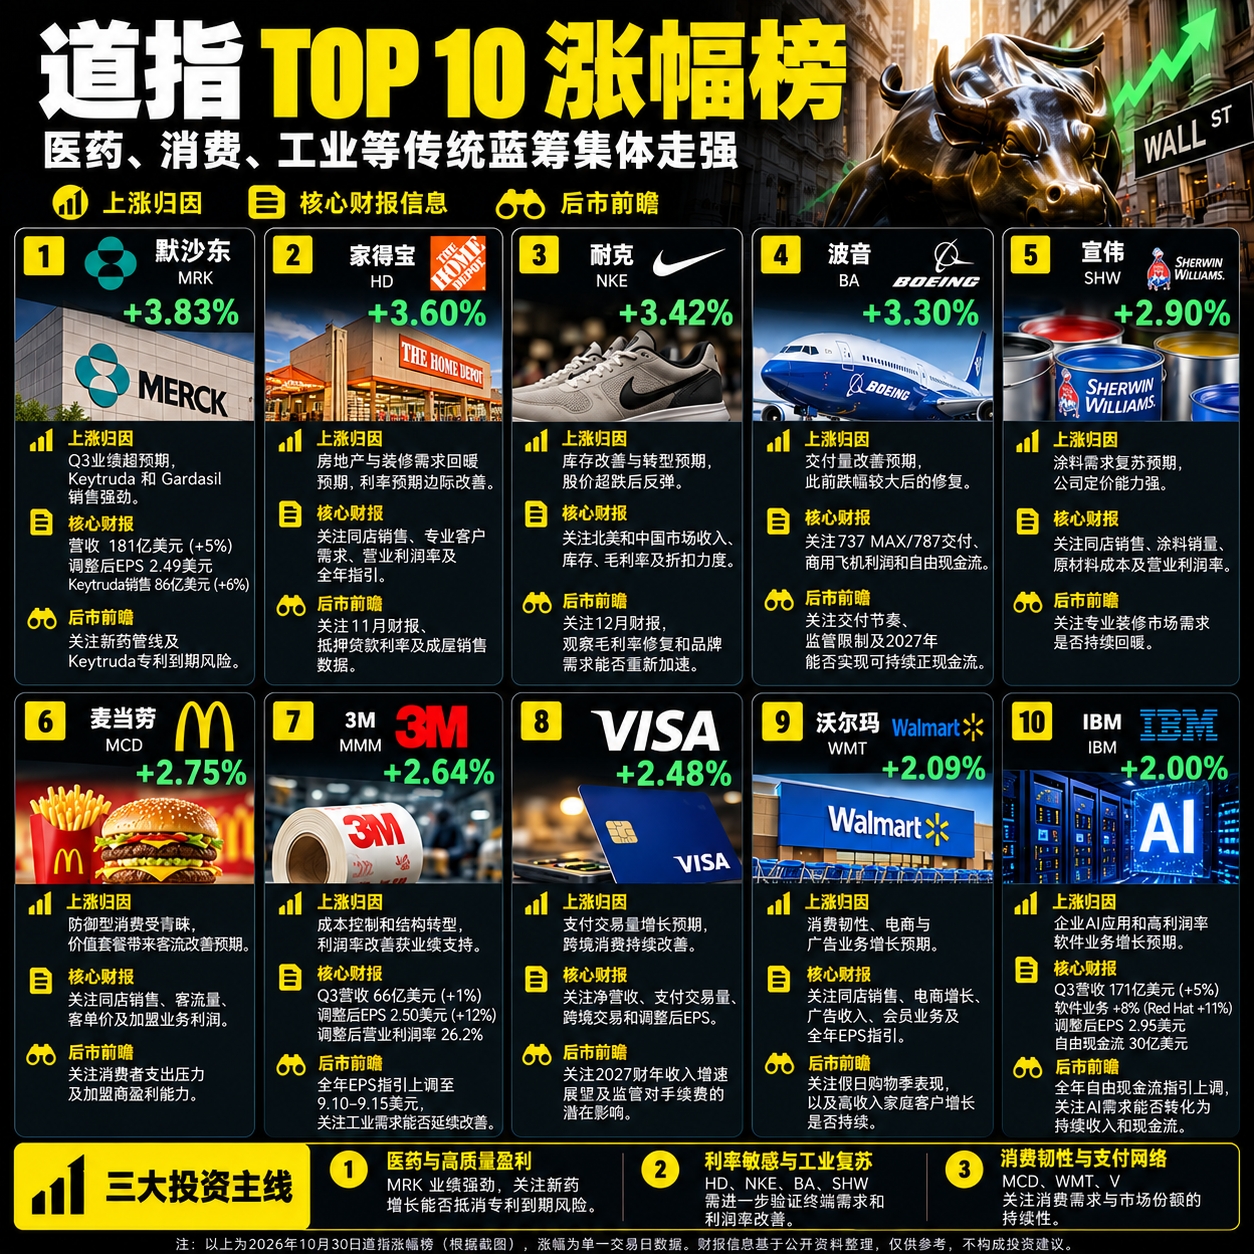
一、道指TOP 10涨幅及观察重点
|
排名 |
股票 |
截图涨幅 |
核心观察 |
|---|---|---|---|
|
1 |
+3.83% |
Keytruda、肿瘤药管线 |
|
|
2 |
+3.60% |
房地产、装修需求 |
|
|
3 |
+3.42% |
库存、毛利率、转型 |
|
|
4 |
+3.30% |
交付量、现金流 |
|
|
5 |
+2.90% |
涂料需求、定价能力 |
|
|
6 |
+2.75% |
同店销售、客流 |
|
|
7 |
+2.64% |
利润率、工业复苏 |
|
|
8 |
+2.48% |
支付量、跨境消费 |
|
|
9 |
+2.09% |
电商、广告、市场份额 |
|
|
10 |
+2.00% |
软件、AI、自由现金流 |
以上涨幅来自截图,不代表已核实的实时行情。接下来重点看各家公司财报能够提供什么支撑,以及后续哪些数据最值得跟踪。
二、十大领涨股:上涨归因、财报与前瞻
1. $Merck(MRK)$ |+3.83%
财报直接催化
上涨归因: 10月29日公布的Q3业绩超预期,Keytruda和Gardasil销售强劲,全年指引上调。
核心财报: 营收181亿美元,同比增长5%,高于市场预期173亿美元;调整后EPS为2.49美元,高于预期2.08美元。Keytruda销售86亿美元,同比增长6%;Winrevair销售6.94亿美元,同比增长93%。
前瞻: 2026年营收指引668亿–673亿美元。重点关注Keytruda在2028年开始面临的专利风险,以及Winrevair、新肿瘤药管线能否接棒增长。
2. $Home Depot(HD)$ |+3.60%
利率敏感型反弹
上涨归因: 房屋装修需求与利率预期相关,股价走强可能反映市场对住房交易及装修支出恢复的押注,尚不能确认单日涨幅完全由此驱动。
财报重点: 同店销售增长、专业承包商客户需求、营业利润率及全年销售指引。
前瞻: 关注11月中旬财报、抵押贷款利率及美国成屋销售。若同店销售持续改善,反弹的基本面支撑将更强。
3. $Nike(NKE)$ |+3.42%
转型预期与超跌修复
上涨归因: 在此前较大幅度下跌后,股价反弹可能反映市场对品牌重整、库存改善与盈利触底的预期。
财报重点: 北美和中国市场收入、直营与批发渠道增长、库存水平、毛利率及折扣力度。
前瞻: 预计12月中旬迎来下一次业绩检验。重点不是单季收入是否增长,而是毛利率能否持续修复、品牌需求能否重新加速。
4. $Boeing(BA)$ |+3.30%
交付与现金流修复交易
上涨归因: 股价上涨可能与此前跌幅较大、市场重新评估飞机交付和生产恢复前景有关;目前未确认单一决定性催化。
财报重点: 737 MAX及787交付数量、商用飞机部门利润、自由现金流、生产质量与供应链成本。
前瞻: 2027年能否形成可持续正自由现金流,比单季度收入改善更关键。需要持续跟踪交付节奏及监管限制。
5. $Sherwin-Williams(SHW)$ |+2.90%
上涨归因: 市场可能在交易美国住房与建筑涂料需求的恢复预期,同时看重公司品牌、渠道和定价能力。
财报重点: Paint Stores Group同店销售、涂料销量、原材料成本、营业利润率和EPS指引。
前瞻: 观察专业装修市场是否回暖,以及需求复苏能否与毛利率改善同时发生。
6. $McDonald's(MCD)$ |+2.75%
上涨归因: 防御型消费板块吸引力与价值套餐带来的客流改善预期,可能共同支持股价。
财报重点: 美国及全球同店销售、客流量与客单价、加盟业务利润和促销成本。
前瞻: 关键在于客流增长是否来自真实需求恢复,而不是过度依赖低价促销。关注消费者支出压力和加盟商盈利能力。
7. $3M(MMM)$ |+2.64%
盈利改善获财报支持
上涨归因: 成本控制、结构转型与利润率扩张,构成较明确的基本面支撑。
核心财报: Q3营收66亿美元,同比增长1%;有机销售增长3.3%;调整后EPS为2.50美元,同比增长12%;调整后营业利润率26.2%。
前瞻: 全年调整后EPS指引上调至9.10–9.15美元。关注2027年工业需求与利润率能否延续改善。
8. $Visa(V)$ |+2.48%
上涨归因: 近期公布2026财年Q4及全年业绩,市场关注其支付网络的盈利韧性与跨境交易增长。
财报重点: 净营收、支付交易量、处理交易笔数、跨境交易量、调整后EPS和运营费用增长。
前瞻: 重点关注2027财年收入增速展望、全球旅行消费及监管对刷卡手续费的潜在影响。
9. $Wal-Mart(WMT)$ |+2.09%
上涨归因: 消费防御属性、价格竞争力,以及电商和广告业务的长期增长预期可能支持估值。
财报重点: Walmart US同店销售、电商增长、广告收入、会员业务、营业利润率和全年EPS指引。
前瞻: 假日购物季将检验消费者支出。重点观察高收入家庭客户增长,以及电商与广告利润能否持续提升。
10. $IBM(IBM)$ |+2.00%
上涨归因: 企业AI应用、混合云及高利润率软件业务增长预期可能提供支撑。
财报重点: 软件业务收入、Red Hat增长、咨询业务订单、生成式AI相关业务规模和自由现金流。
前瞻: 判断AI需求能否真正转化为持续的软件收入和现金流,而不只是订单及市场叙事。
补充 IBM 已公布的Q3数据:营收171亿美元,同比增长5%;软件业务增长8%,Red Hat增长11%;调整后EPS为2.95美元,季度自由现金流30亿美元。公司还上调全年自由现金流增长预期至超过10亿美元。这为其软件转型和现金流改善提供了实际业绩依据。
三、财报含金量:哪些更值得关注?
根据已核实财报的基本面支撑与后续观察重点分类,并非股票收益排名
|
财报验证型 |
已公布业绩与盈利、现金流改善数据 |
|
|
复苏观察型 |
$Home Depot(HD)$ 、 $Nike(NKE)$、 $Boeing(BA)$ 、 $Sherwin-Williams(SHW)$ |
需要后续需求、利润率或现金流验证 |
|
消费韧性型 |
关注客流、支付量、市场份额和增长持续性 |
四、未来1–3个月的关键交易逻辑
-
第一条主线:医药与高质量盈利。 MRK最值得关注的是新药增长能否抵消未来Keytruda专利到期风险;MMM与IBM则需要证明利润率和现金流改善具有持续性。
-
第二条主线:利率敏感型消费与工业复苏。 HD、SHW和NKE的后续表现更依赖终端需求改善;BA则取决于交付与现金流兑现。这一组的潜在弹性较大,但预期落空风险也更明显。
-
第三条主线:防御性消费与支付网络。 WMT、MCD、V的关键在于经济放缓背景下能否维持消费需求和利润增长。稳定的业务不一定意味着便宜的估值。
结论: 10月29日道指虽然下跌约0.25%,但部分传统蓝筹逆势走强,呈现明显的个股分化。
对投资者而言,真正值得追踪的不是当天涨幅排名,而是谁的盈利预期正在改善、谁的现金流正在兑现,以及谁仍停留在复苏预期阶段。
需要注意:MRK、MMM、IBM的财报数据已核实;其他公司的最新季度具体数值尚未逐一核对,因此仅列出财报分析重点,不把可能的驱动因素当成已证实的上涨原因。
互动话题: 在这10只道指领涨股中,你更看好MRK、IBM这样的业绩支撑型股票,还是NKE、BA这样的复苏弹性型股票?
精彩评论