10月29日,吉利三季报终于落地,虽然股价短期还是受板块情绪和资金节奏影响,但在这次我看到了它的长期价值,估值修复只是时间的问题。
我一直以来的观点是:做投资本质上跟种地没区别,春播秋实,急不得。最重要的是选对地、播下好种子,就是找到有持续盈利能力的企业,剩下的交给时间,别总盯着每天的涨跌晃神。看吉利这次的财报,是真的在逆势里走出了增长的成色,我更加笃定自己的判断。
营收规模往上走的同时,核心利润涨得更快。前三季度实现营业收入2726亿元,同比增长13%;核心归母净利润达149亿元,同比大涨41%。
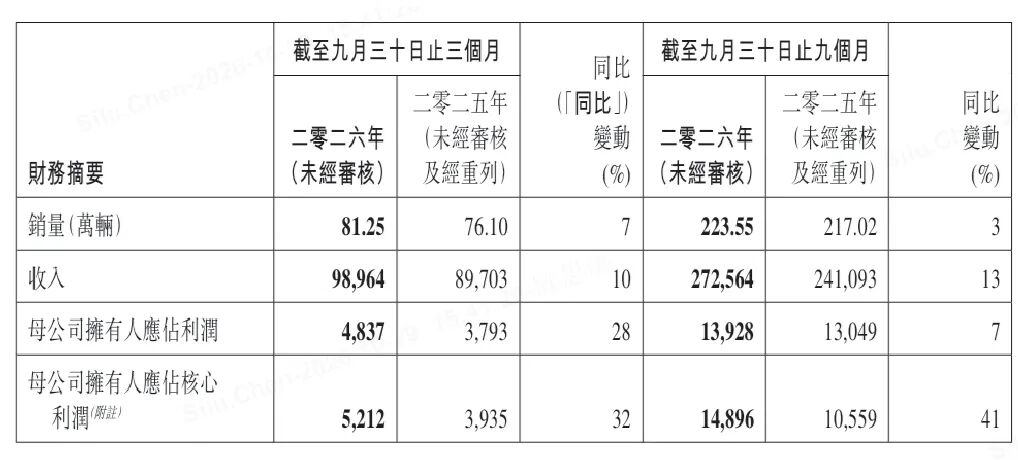
很多人会问,行业都卷成这样了,吉利凭什么它还能把盈利做厚?答案说白了就两个字:结构。
增长结构对了,估值修复只是时间问题
实话说,今年蹲汽车股的朋友们,心情都没怎么轻松过。乘联会的数据摆在这里,1—9月,全国乘用车市场累计零售同比下降21.7%。这不是一个温和的数字,它意味着整个市场正在经历一轮实打实的需求收缩,叠加持续不断的价格内卷,行业盈利环境持续恶化。
这一背景下,很多车企选择以降价换取短期销量和份额,代价就是单车收入持续下行,毛利空间不断被蚕食,销量增长很难转化为利润增长,单车利润被持续压缩,毛利率收缩是常态。
而吉利能够持续把单车利润做厚、把核心净利润往上抬,不是靠降价走量堆出来的短期繁荣,而是高端化、出海两条高盈利曲线持续贡献增量,再叠加集团内部体系效率优化共同托底利润盘,形成一套从收入端到利润端完整的盈利传导链条。
高端化这边,极氪是最硬的底气,35万左右的平均客单价拥有更高毛利空间。随着极氪交付规模持续爬坡,高毛利收入在总收入中的权重稳步提升,从结构上增厚单车盈利底盘。作为今年销量同比增速最快的新势力,极氪前三季交付28.8万辆,连续8个月同环比双增,全年30万目标已完成96%。
出海方面,不同于部分车企依靠低价车型走量、利润微薄的模式,吉利海外车型整体盈利空间显著优于国内。前三季度吉利汽车出口销量增速居主流车企第一位,出口销量达79.8万辆,同比增长169%。
再往深了看,还有“一个吉利”的体系在发力。通过平台共享、研发成果复用、集中采购与供应链一体化,让领克、银河、中国星、极氪四大品牌共享底层技术底座,避免重复研发投入,持续压低成本。
前三季度,吉利汽车行政费用率、销售费用率、研发投入比分别下降0.1个百分点、0.1个百分点、0.7个百分点,对盈利形成有效支撑。四大品牌各司其职,增长不再依赖单一爆款,多品牌矩阵分散单品生命周期风险。
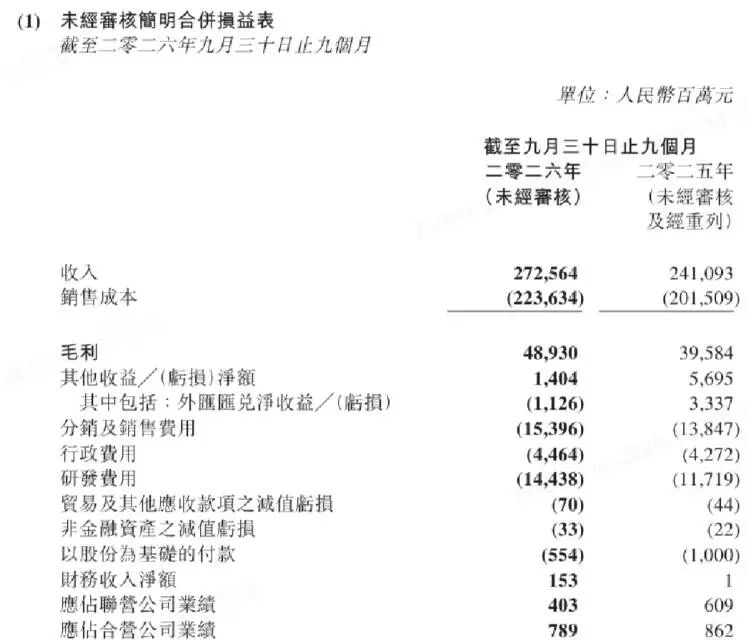
说到底,市场给一家车企估值,看的是它的盈利中枢能不能稳定上移,而不是某一年的短期销量数字。大量车企的利润高度绑定国内行业周期:行情回暖、价格战缓和的时候利润阶段性反弹;需求收缩、价格战再起,单车盈利就快速回撤,本质是周期性的量的扩张。
而吉利能够逆势实现单车净利、核心净利润同步抬升,盈利韧性与盈利水平已经跻身主流车企中的第一梯队。
我一直觉得,好的增长模式一定是可以自我强化的正向循环。像吉利的模式,销量规模越大,研发、供应链的固定摊销越薄,高价值产品占比越高,整体盈利底盘越扎实,还有海外增量持续对冲国内需求波动。
它的增长就不再是随行业周期起伏的量的扩张,而是可以持续兑现的结构性增长,这正是估值修复最扎实的基础。
“聪明钱”早就动手了,好种子要提前播
事实上,在三季报发布之前,资金和机构就已经用实际动作表过态了。还是种地那个道理,你不能等庄稼熟了才去撒种,要提前认准价值,慢慢布局。
资金方面,9月以来,超过20家机构增持吉利汽车,其中包括全球资管巨头贝莱德。作为国际资本市场风向标式的“聪明钱”,外资长线基金向来对行业周期和企业基本面极为敏感。
过去两年,受困于国内汽车市场的激烈价格战,外资对中国车企普遍持观望态度。而贝莱德在三季报发布前拿出真金白银加仓吉利,本身就是一个值得关注的信号。
券商研报这边也不是某一家单独唱多,是不同角度的测算最后形成了共振。国泰海通、湘财证券等券商均给予吉利“增持”、“买入”等评级。里昂在出口退税下调的测算中明确,车企实际净利润受损会低于静态粗算,并给予吉利“高度确信跑赢大市”评级;中银国际从出口结构切入,认为混动占比偏高的吉利在退税调整下相对受益。
把这些观点拼在一起,指向其实相当一致。外资以真金白银表达了对吉利长期价值的判断,券商则分别从销量预期、盈利受损幅度、出口结构缓冲等不同角度评估吉利的盈利质量,各家从不同维度算账,最后指向的结论是一致的,这种共识的含金量才高。
还是一个道理,股票好不好,最终取决于企业经营扎不扎实。为什么资金敢在三季报前就增持?因为它们算得清,这家企业的底子够厚,长期价值摆在那里,短期波动根本影响不了最终的收成。总盯着日线波动追涨杀跌,没有必要。
板块承压下的抗跌,才是真韧性
今年汽车行业的市场不确定性有多高,不用我多讲。国内价格战延续,需求端整体疲软,海外市场同样面临关税与贸易政策的反复波动,踩不准节奏就容易栽跟头。
整体来看,市场避险情绪反复,资金对整个汽车板块的态度是收缩的。前三季度港股汽车板块整体下跌约30%,多数个股回撤超过四成。同期,吉利股价回撤明显小于板块平均水平。很多人会觉得跌得少不算本事,但在行业性的估值压缩里,回撤少本身就是定价,市场在用脚投票,区分谁的基本面扛得住。
从技术分析角度来看,吉利汽车的MACD指标当前位于零轴下方运行,但DIF线已开始走平并向DEA线靠拢,绿色柱状线连续多日收窄,空头力量处于快速消耗阶段。
从技术规律看,股价经历一轮调整后,MACD在零轴下方出现绿柱缩短、快线拐头,是典型的下跌动能衰竭信号。若后续股价企稳回升并带动DIF上穿DEA,将形成明确的低位金叉买入信号,有望开启一轮级别可观的反弹行情。
而且,从量价趋势来看,13.8-14.0港币区间是2026年以来多次探底的重要支撑带,也是前期筹码密集区的下沿。
近期吉利股价下探到14港币附近均获得买盘承接,比如10月28日盘中最低触及13.92港币后就快速回升收阳,下影线验证了该位置的支撑有效性,暗示出底部形态正在逐步构筑。
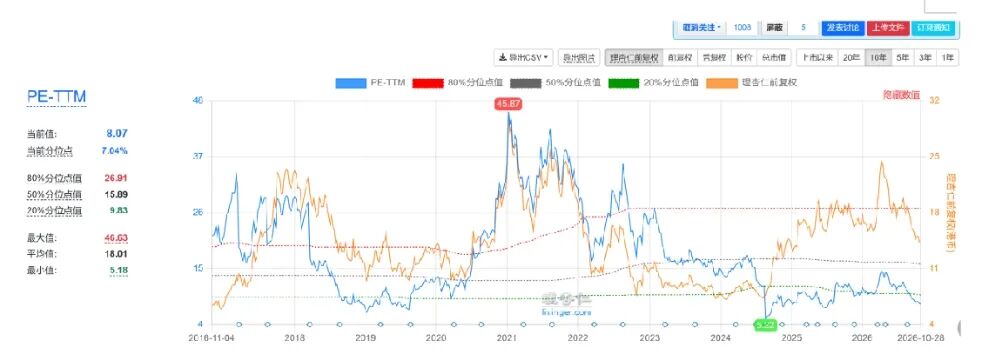
同时,从今年以来吉利的PE估值来看,不难发现,整体韧性是不错的,TTM PE大致在7–9倍,虽处于自身历史低位,但盈利持续修复托底估值。
机构目标价集体指向26—30港元,这几组数字摆在一起,定价偏差本身就构成了安全边际。业绩兑现负责把底守住,技术分析暗示出筑底趋势确立,估值框架切换负责把上限打开。
而且我觉得,吉利的智能化投入也推动估值逻辑的切换。吉利全域AI战略已迈入2.0阶段,跨域融合的世界行为模型WAM落地,新一代辅助驾驶系统千里浩瀚G-ASD持续升级并向领克、银河产品铺开。智能化成为产品竞争力的一部分,也让吉利的“科技成长股”属性获得更多认知。
放在更长的时间线上看,这一轮估值修复的驱动因素是多元的:业绩是最直接的催化,结构改善稳住了盈利中枢,外资与机构的动作反映了对长期基本面的认可,而全球化与AI叙事则提供了估值框架的延展空间。
未来,汽车行业的竞争终将回归基本面的较量。对吉利而言,当下的价值重估只是起点。随着“一个吉利”的协同效应持续释放,叠加全球化渠道深耕与智能化技术落地,其结构性增长的势能还将逐步释放,长期价值的兑现路径也会更加清晰。做投资不用急着赚快钱,选对了好种子,耐心等,收成自然会来。
精彩评论