超大规模云厂商财报季前瞻:当估值科学变成估值艺术
Meta(NASDAQ: META)上周打响了超大规模云厂商财报季的第一枪,结果却令人大失所望 —— 财报发布后单周暴跌9.4%。尽管实际自由现金流远好于预期,但新发行无投票权普通股带来的大幅股权稀释,才是拖累股价的主因。
在Q3财报季密集出炉之前,Bespoke Report发布的一张图表展示了大型科技股5年期CDS(信用违约互换)利差走势,或可帮助读者建立一个观察起点。
值得注意的是,围绕大型科技股的投资逻辑正在发生演变:市场关注点似乎正从传统的营收、EPS、营业利润增长及业绩指引,转向行业资本开支、自由现金流、capex 增速、发债与融资能力,以及企业长期信用资质—— 即优先无担保债券和长期信用评级的走向。
CoreWeave(NASDAQ: CRWV)市值300亿美元,但未偿债务高达500亿美元,CDS利差正在快速走阔,已成为超大规模云厂商这个本就忧心事不断的细分板块最新的风险焦点。(CoreWeave的CDS未出现在下方图表中。)
超大型科技股5年期信用违约互换(CDS)走势图
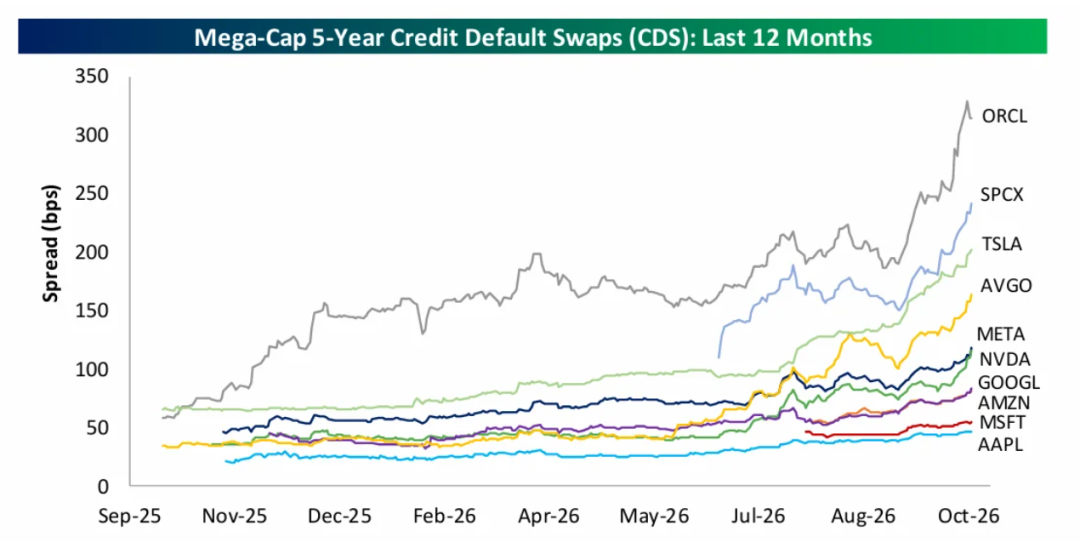
在当前环境下,坚守信用质量更高的公司,或许能缓解部分下行风险。(Meta在10家公司中CDS利差走阔幅度排第6,这不禁让人好奇排第6到第10的都是谁。)
以下为截至10月23日(周五)收盘的YTD普通股总回报:
-
谷歌 Alphabet(GOOGL):+2.51%
-
微软(MSFT):+9.02%
-
亚马逊(AMZN):+7.44%
Alphabet(GOOGL)
Alphabet 定于10月28日(周三)盘后发布财报。据LSEG汇总的卖方一致预期,EPS预计为3.01美元,营收1281亿美元,同比分别增长5% 和25%;营业利润预计同比增长23%至427亿美元。
去年Q3(2025年9月当季)GOOGL表现极为强劲:实际EPS 2.87美元,远超2.33美元的预期,超预期幅度达23%;营业利润率超预期160个基点,谷歌云当季表现尤为亮眼。今年9月当季5%的EPS同比增速,恰好面临去年高基数的严峻考验。
今年3月和6月两个季度,Anthropic的股权增值(账面浮盈)均扭曲了GOOGL的盈利增速。当前全年EPS一致预期为20.61美元,隐含日历年增速91%—— 但剔除Anthropic浮盈后,GOOGL 2026年核心营业EPS增速应在35%–40%区间。
Q4方面,Meta已上调Q4指引,市场对GOOGL Q4一致预期为EPS 3.36美元、营收1430亿美元,同比增速分别为19%和25%。Meta上调capex指引下限,表明超大规模云厂商大举投入的意愿依然坚定。
Anthropic预计于11月IPO,本周三晚发布的Q3财报中,预计将继续确认Anthropic的股权增值收益。
估值:从PE角度看,GOOGL并不贵 —— 预期91%增速对应16倍PE(尽管受 Anthropic 扭曲);2017年基准EPS 15.27美元对应21倍。
但现金流才是核心问题:GOOGL上季度自由现金流转负,这是很久以来的第一次。截至6月30日,FCF收益率已降至1%,市现率21倍,市自由现金流比高达73倍。
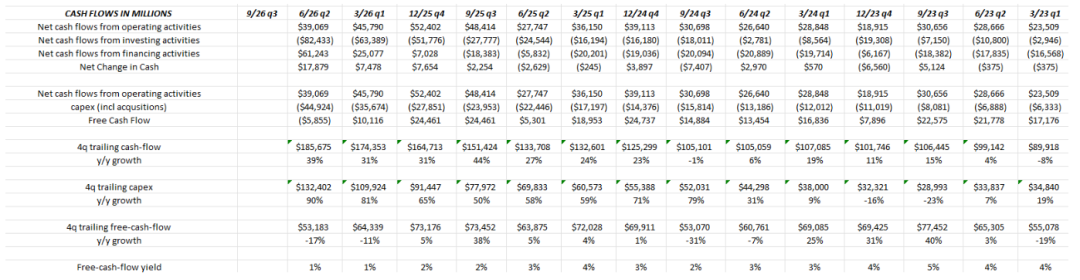
Morningstar估算GOOGL公允价值/内在价值为433美元,当前股价较其折价25%。技术面上,股价已跌破200日均线 —— 这通常不是好信号;若能重新站上并突破400美元历史高点,则构成显著利好。
GOOGL 关键数据:
-
TTM FCF 收益率:1%
-
Capex 占营收比:30%
-
Capex 占经营现金流比:71%
-
全年 capex 指引:1800 亿–1900 亿美元
-
长期债务:800 亿美元
-
信用评级:标普 AA+ / 穆迪 Aa+
GOOGL与多数超大规模云厂商面临同样的问题:自由现金流萎缩(Q2已转负)、缺乏回购支撑股价、capex快速攀升,长期债务从4–5个季度前的210亿美元飙升至800亿美元。
Alphabet持有的非上市资产 ——Anthropic、YouTube、Waymo、SpaceX—— 未来或可为回购、偿债提供现金来源;当前的高信用评级本身也是一种保障,更对GOOGL股价构成估值支撑。
微软(MSFT)
微软将于 10月28日(周三)盘后发布FY27 Q1财报。卖方一致预期:EPS 4.72美元、营收906亿美元、营业利润440亿美元,同比增速分别为14%、17%和16%。
上季度(FY26 Q4)财报发布后,微软股价从400美元飙升至近500美元 ——EPS超预期6%、营收超预期3%,Azure增速好于预期,就连生产力与业务、个人计算两大板块也双双超预期。
下季度(截至12月31日的FY27 Q2)一致预期:营收增长18%、营业利润增长17%、EPS增长17%。
微软财务报表中最关键的一点是:自由现金流依然相当健康—— 截至6月的 FY26 Q4 FCF为196亿美元,而Alphabet和Meta的季度FCF均已转负。
估值:当前股价525美元,对应FY27预期 EPS19.73美元的27倍PE(受12月OpenAI股权增值扭曲)。FY27预期EPS增速仅8%,远低于微软自FY20以来年均20%的EPS增速。
FY27 Q1 capex指引为400亿美元;全年FY27幻灯片仅提及capex将同比增长,但结合FY26已支出1150亿美元、Q1即达400亿来看,FY27 capex区间预计在1200 亿–1600亿美元(甚至更高)。
Morningstar当前对MSFT公允价值估值为600美元,当前股价较其折价10%–12%。
MSFT 关键数据:
-
FCF收益率:2%
-
Capex占营收比:35%
-
Capex占经营现金流比:64%
-
FY27 capex指引:1200 亿–1600亿美元
-
长期债务:310亿美元(较2023年12月季度440亿–450亿美元的峰值持续下降)
-
信用评级:标普AAA / 穆迪Aaa
微软仍是美国极少数同时保有标普和穆迪AAA/Aaa最高信用评级的公司。
亚马逊(AMZN)
亚马逊将于10月29日(周四)盘后发布Q3 2026财报。市场一致预期:EPS 1.96美元、营收2020亿美元,同比分别增长1% 和12%;营业利润预计同比增长5%。
Q4一致预期:EPS增长26%、营收增长15%—— 亚马逊正进入Anthropic股权增值贡献季。
与GOOGL类似,亚马逊同样受Anthropic股权增值影响,因此2027年EPS预计将较2026年下降 —— 降幅几乎全部来自Anthropic的非经营性收益。亚马逊2026年预期EPS为12.81美元,2027年预期EPS(截至本周末)为10.62美元。
Q2 AWS(亚马逊云服务)在财报电话会上录得18个季度以来最快增速,AWS营收和营业利润率是当季业绩的全部支柱。
内部数据显示:AWS现占亚马逊总营收的21%,但贡献了6月季度62%的营业利润。(有趣的是,2022年12月季度时,AWS营收仅占总营收14%,但营业利润占比达59%—— 营收大幅增长,利润贡献却几乎没变,这正是整个行业的写照。)
估值:亚马逊当前股价对应2026年预期EPS 21.81美元的20倍PE,对应明年受压制的EPS 10.62美元则为24倍。按6月季度经营现金流计算市现率18倍,但市自由现金流比已转负 —— 因为亚马逊FCF已为负。
Morningstar对亚马逊公允价值估值为300美元,当前股价248美元,折价约18%。
AMZN 关键数据:
-
TTM FCF收益率:-1%
-
Capex占营收比:22%
-
Capex占经营现金流比:108%
-
全年capex指引:未给出具体数字 / 2026年末运行率达2250亿美元
-
长期债务:1290 亿美元(截至 6 月),去年 6 月仅 510 亿美元
-
信用评级:标普 AA / 穆迪 A1
看了上面的数据,就不难理解为什么亚马逊砍掉了Amazon Fresh和 Amazon Go(直面沃尔玛竞争的线下业态),聚焦于已有的Whole Foods门店 ——AWS正在吞噬天量资本。电商业务和自动化未来何去何从令人好奇,但电商端的效率提升或许本身就是亚马逊整体AI投入的一部分。
亚马逊有望成为首家年营收突破1万亿美元的美国公司 —— 最快可能在2027年底,但更可能在2028年底。虽然按年营收计亚马逊已超越沃尔玛成为美国最大公司,但这并非 "零售对零售" 的比较:沃尔玛仍是美国(乃至全球)最大零售商,其FY27(截至 2027 年 1 月)预期营收约 530亿美元。
亚马逊 capex 占经营现金流比高达 108%,这个数字相当惊人。
总结
当capex决定了AI相关股的自由现金流,而自由现金流又成了估值的核心变量(至少在DCF模型中如此),估值的科学就变成了估值的艺术。
当前局面就像上世纪90年代末互联网泡沫时期 —— 当时 "眼球数" 都是一种估值指标,乱象丛生。capex压力只会越来越大,capex指引也越来越激进。
亚马逊capex占经营现金流108%这个数字,相当能说明问题。
如果不考虑表面上的估值折价,仅按持有意愿排序,上述三家公司排名如下:
- 微软
:AAA/Aaa信用评级、尚存的自由现金流缓冲、过去3–4年持续压降长期债务(发债成本低于发股),且capex占经营现金流比为三家最低(61%)。
- Alphabet
:与亚马逊难分伯仲,但capex占经营现金流比71%是当前排名最重要的考量因素。GOOGL另有SpaceX、Waymo、YouTube等投资 —— 其他条件相同的情况下,这些资产意味着GOOGL当前股价较内在价值的折价幅度,比表面显示的更大。Alphabet仅在6月季度首次FCF转负。
- 亚马逊
:FCF已连续两个季度为负,capex占经营现金流比高达108%,为三者之最。所有大举扩张 capex的AI相关公司都可能走到这一步。亚马逊本身并不差,但电商 / 零售业务(占营收78%–80%)的资本配置如何与AWS协调,仍是疑问 —— 电商零售是在与 AWS 争夺资本,还是在互补?
与capex比率排序一致的是:若按标普和穆迪信用评级排序,结果也完全相同。
展望本周财报,微软似乎是更稳妥的选择;但超预期的capex指引(尤其是2027日历年指引,如果公司愿意给出的话)才是决定性变量。capex上修幅度越大,远期自由现金流预期就越低。
值得注意的是,Meta的capex低于预期,使得季度FCF仅为- 20亿美元,远好于市场预期的 - 85亿美元。
Apollo Capital首席经济学家Torsten Slok近期撰文指出:除AI板块外,标普500其余成分股 "尚未看到任何AI回报的迹象"。
精彩评论