RAS赛道正在进入史无前例的爆发期。
Revolution Medicines站上400亿美元市值已经有些时日了,达拉昔布(RMC-6236)凭一己之力把“不可成药”的RAS靶点变成了全球最炙手可热的肿瘤赛道。默沙东4亿美元首付拿下思璞锐KRAS G12D全球权益,刷新了临床前资产授权首付纪录;默克雪兰诺则是在近日和阿诺医药达成了临床合作。2026-2027年,RAS赛道将迎来数据和交易的井喷期。
这次ESMO也是暗流涌动。RAS赛道最受关注的莫过于劲方医药的GFH276,以Ia期首次人体数据拿到了LBA口头报告,在PDAC(胰腺癌)队列交出确认ORR 41%(25/61)、DCR 91.8%,NSCLC确认ORR 45.5%,≥3级TRAE仅14.8%(PDAC口径),停药率0%。这份数据放在pan-RAS赛道里,疗效追平已获批的类龙头RMC-6236,安全性全面碾压。
令人出乎意料的是,这一份强悍到大概率可以预定一份BD的数据,放到公司股价表现上实在难看:数据公布当天劲方医药盘中一度跌超8%,典型的"利好出尽"式杀跌。
市场是不是有点反应过头了?
01 更低的剂量,更宽的治疗窗,丝毫不输的疗效
先简拆一下GFH276跟RVMD的RMC-6236设计或机制上的差异。
两者机制高度趋同,都是pan-RAS(ON)三元复合物分子胶,通过亲环素A(Cyclophilin A)锚定活化态RAS蛋白,锁死下游RAF/PI3K信号。覆盖KRAS/NRAS/HRAS多亚型多突变( G12D/G12V/G12C/G12R/G13D/Q61等),比只打单一G12C的sotorasib、adagrasib是两代产品。
GFH276的差异化押在分子设计上:单环(monocyclic)大环骨架替代RMC-6236的双环骨架,且不依赖RAS的Y64残基。2026年6月一篇耐药机制文献报道,Y64位点变异是RMC-6236这类双环分子胶的潜在耐药通路,GFH276不依赖Y64,理论上在耐药后场景保留活性。
这两个设计差异体现在PK上:GFH276的80mg暴露量约等于RMC-6236的300mg,用更低的mg剂量达到等效靶点暴露。公司在解读会中还补充了一个有意思的PD特征:药物在血浆中约24小时被清除,但在肿瘤组织中持续留存,肿瘤选择性驻留。
差异化设计能否复现到临床数据层面?ESMO给了一些先验。
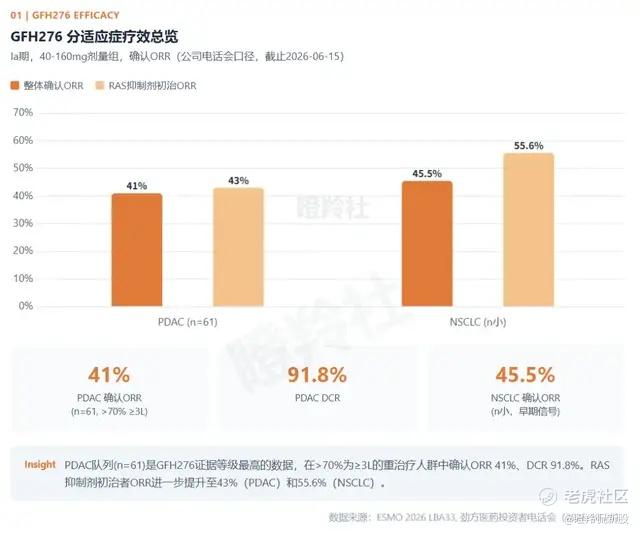
PDAC队列是GFH276这次证据等级最高的一组数据,在61例可评估患者(40-160mg剂量组)中,超过70%为三线及以上的重治疗人群,超过30%既往接受过PD-1治疗。在这个预后极差的人群里,确认ORR 41%(25/61),DCR 91.8%;剔除既往RAS抑制剂经治者后初治ORR 43%。
NSCLC队列:14例NSCLC患者中11例可评估(超过60%为2L+),确认ORR 45.5%,初治者达到55.6%。虽然n=14样本量偏小(95%CI宽至20-72%),但给了一个方向信号。跨突变方面,在G12R、Q61H等非G12C/G12D突变中都观察到了缓解,pan-RAS的广谱覆盖得到了临床验证。
再看安全性,这是GFH276最具差异化的数据。
PDAC口径≥3级TRAE 14.8%,全集口径27.5%,远低于RMC-6236的42%以上。因TRAE停药率0%(PDAC队列口径),剂量中断仅约13%,对比RMC-6236的45%以上。另外,≥3级皮疹1.6%(PDAC口径),≥3级口腔炎0.3%,≥3级腹泻1.6%,GI毒性几乎可以忽略。对比RMC-6236≥3级皮疹约12%、≥3级口腔炎约12%的数字,差距非常明显。
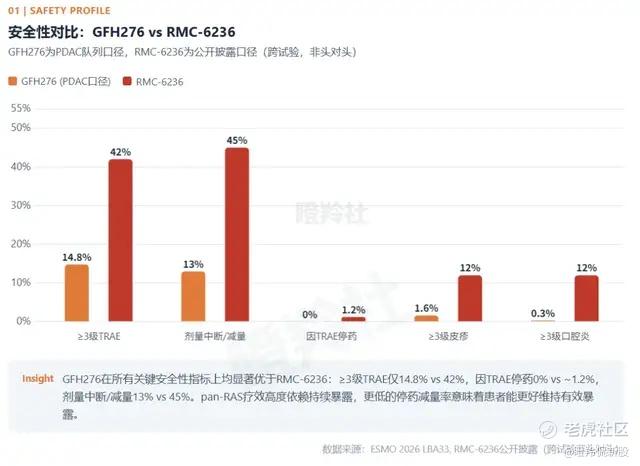
安全性的核心意义在于:pan-RAS是暴露依赖性药物,疗效高度依赖持续有效暴露。RMC-6236最大的命门是治疗窗窄,停药率和减量率高,减量就等于砍暴露、砍疗效。GFH276停药0%、减量低,意味着患者能持续维持有效暴露,而持续暴露大概率会转化为更长的缓解持续时间和更好的生存获益。
02 追平赛道龙头,GFH276在PDAC人群成色更足
虽然从数据成熟度、证据等级和临床阶段,RMC-6236全面领先并且已经上市(2026年8月获批2L mPDAC)、有III期OS数据(13.2 vs 6.7个月,HR 0.40),这是所有后来者必须跨越的标准,但很难不去拿GFH276的数据与其进行跨试验比较。
跨试验横向看,GFH276的早期数据有几个维度值得大家注意。
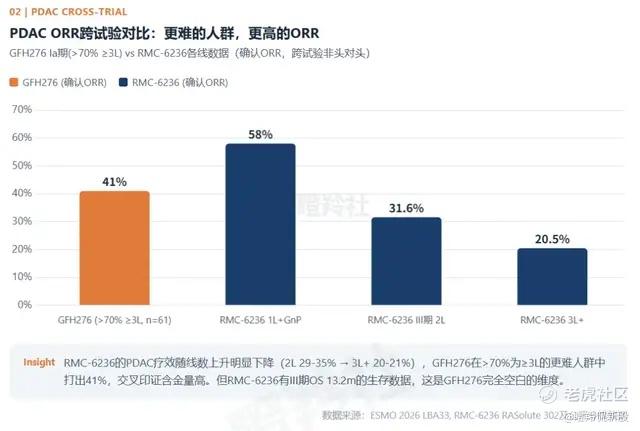
PDAC的ORR维度:GFH276确认ORR 41%(n=61,>70%为≥3L) vs RMC-6236 III期2L ORR约31.6%。关键在人群难度:GFH276超过70%是三线及以上的重治疗人群,RMC-6236 III期入组的是标准二线。据公司梳理,RMC-6236的PDAC疗效随线数上升明显下降,2L约29-35%、3L+约20-21%。GFH276在更难的人群中打出了41%,这个交叉印证的含金量不低。
NSCLC方面,GFH276确认ORR 45.5%(n=14) vs RMC-6236确认ORR 38%(n=40),GFH276绝对值更高但n太小,不具备统计可比性。RMC-6236在NSCLC有DoR 15.1个月、mPFS 9.8个月、mOS 17.7个月的成熟数据,这是GFH276完全空白的维度。
DCR方面,GFH276 PDAC 91.8%,疾病控制率极高,说明绝大多数患者获得了肿瘤控制。
对比总结起来:GFH276赢在“更难人群、更高ORR、更宽治疗窗”,RMC-6236暂时赢在“已验证OS、已上市、数据成熟”。疗效追平是GFH276的资本,但ORR追平只是第一步,最终要看DoR和OS能不能兑现治疗窗差异化的叙事。
03 GFH276不如ERAS-0015?
市场部分人士认为GFH276的数据似乎不如Erasca的ERAS-0015。ERAS-0015在NSCLC报出uORR 62%(ICI+铂经治后亚组75%),PDAC uORR 40%,数字确实更亮眼。
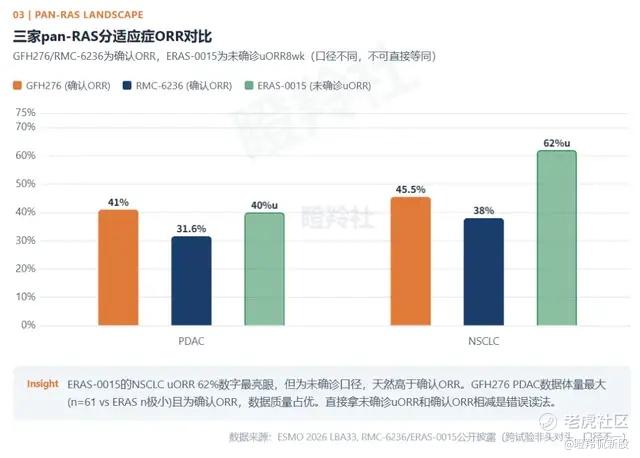
不过这样跨试验比较,存在严重的口径偏差,需要从多个维度拆清楚。
最值得注意的一条:确认口径差异。GFH276报告的是确认ORR(经二次影像确认),ERAS-0015报告的是8周未确诊uORR(uORR 8wk)。uORR包含了尚未经过二次影像确认的缓解,天然高于确认ORR,在两家都补齐确认ORR之前,直接拿62%和45.5%相减得出"ERAS更强",显然不太严谨。
另外从PDAC数据体量看,GFH276有61名患者的确认数据,超过70%为≥3L重治疗人群,而ERAS-0015在PDAC的样本分层很小(32mg亚组n=2),撑不住任何定论。
证据层级:GFH276的数据入选ESMO LBA口头报告,是经过学术会议同行评议筛选的;ERAS-0015的数据主要来自公司披露而非学术会议,且是美国AURORAS-1和中国JYP0015M101两试验合并的口径,数据验证度需要打个折扣。
安全性方面,两家其实都低毒(ERAS-0015报告0 DLT、0停药),GFH276在这个维度并没有对ERAS-0015形成显著差异化。但GFH276在机制差异化上披露更充分:单环骨架、Y64无关、PK/PD证据完整;ERAS-0015的分子设计细节披露较少。
监管节奏上,ERAS-0015已获FDA快速通道认定(2026年8月,mPDAC),GFH276尚未披露FT/BTD进展,这可能是后者需要尽快补上的短板。
我们认为把GFH276和ERAS-0015的ORR数字直接横比容易造成误读,ERAS-0015赢在数字高度和监管节奏,GFH276赢在数据质量(确认ORR)和PDAC重治疗人群的体量。后续ERAS-0015的uORR转为确认ORR后如果明显回落,GFH276的质量优势就会兑现。早期数据随着样本量增加而回落是大概率事件,尤其是小样本高ORR的场景,不过谁优谁劣还要看ERAS-0015后续更大样本量的表现。
结语:GFH276以一期临床数据登上ESMO LBA,同时首例入组到公布数据仅用了13个月,这本身说明了数据质量和公司推进效率。
后续劲方医药规划了6项注册/关键临床,包括单药PDAC/NSCLC后线、联合西妥昔单抗打CRC、联合化疗打一线PDAC、联合PD-1打肺癌,展现出不小的雄心。
再看公司的平台纵深,劲方还有已商业化的氟泽雷塞(G12C)、全球进度领先的GFH375(G12D,海外权益VSTM),加上GFH276(pan-RAS),全球较为罕见的全RAS覆盖矩阵已经成型。
是市况太差,还是市场需要看到实在的BD,又或是价格还太贵? $劲方医药-B(02595)$ $Verastem(VSTM)$ $Revolution Medicines, Inc.(RVMD)$
精彩评论