本期内容分为两部分,第一部分是谈谈全球宏观市场的逻辑,核心是流动性为抓手;第二部分是AI处于经济结构的火车头已经是毋庸置疑后,AI虹吸经济资源,是作为高速成长期继续推动经济,还是已经异变为“癌细胞”在制造泡沫?
本期内容有些长,但建议细看···
潮水褪去的流动性风险
流动性风险的警示,最早是——
26.6.25《直面海啸》:当然真正的风暴并非在岸美元流动性,而是非美体系的离岸美元流动性。尤其是现在BOJ的前瞻性指引在26年底是2%左右,意味着现阶段的1%可能仅仅是刚刚开始···(原文笔记)
26.9.4《Q4的几个宏观剧本》:HK承压的二三阶段可能要在Q3-Q4有个交代了···(原文笔记)
当前全球高通胀倒逼高利率,央妈的紧缩潮,已经进入二阶段,即已经出现类东亚经济危机的表现,债股汇三杀比比皆是,但仍然无法停止加息紧缩节奏···
现阶段风暴中心是法国,高通胀倒逼高利率,高利率倒逼财政纪律,财政纪律约束财政开支,财政开支削减导致的公共治安管理效率降低,教育资源减少,然后有人在课堂上慨叹道,世界不应该是这样的···随后各种不满的小事积攒,溢出极限,量变引起质变,至今法国政府失能的状态依旧···
欧洲的因其傲慢(现代制度经济学上,对欧洲归因为过度强调劳资共生关系压垮生产力范式变革的可能性,人话就是工会+各种主义群体通过行政力量,通过税务、监管的方式强调现阶段协作生产的分配均衡,而扼杀潜在技术的发展),从而错失了两场技术革命:互联网、AI。
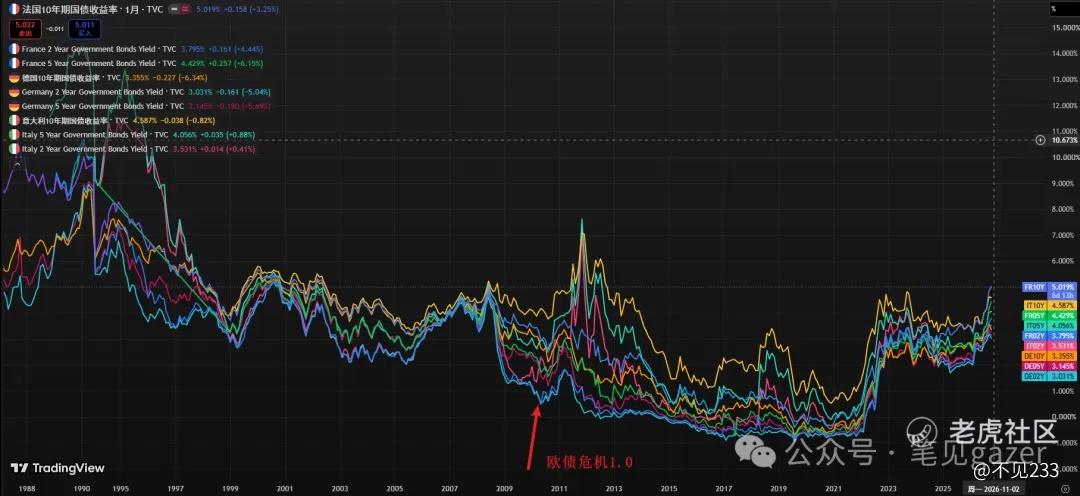
图-欧债们表现
从欧债危机1.0到现在有欧债危机2.0的潜在风险,当然黑天鹅不是凭空出现,同样法债的暴跌,仅仅是经济制度崩塌的多米诺骨牌的中继···
法债作为欧债一揽子,不少全球机构们,都是敞口仓位平抛,量化+对冲早就嗅到异味,但大部分他们不是通过平多权益来规避风险,而是做空碾多的对冲方式。
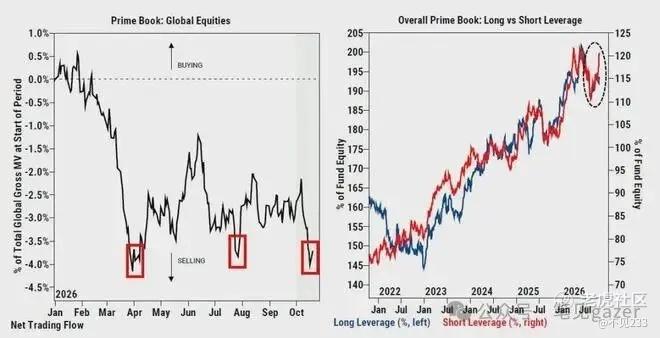
图-全球权益
所以现阶段的量化+对冲持仓是:一方面持有者核心AI等权重股,另一方面因为流动性风险而做空权益指数。
要注意这种多空齐高且拥挤的仓位结构,在流动性缩圈阶段是能通过持美元资产+在美元流动性核心圈层,能一时规避风暴眼欧洲的市场深度及结算风险,但高利率场景对持仓久期移仓是不利的···
对实际上宏观经济周期的”危机“,在时间尺度上复杂度能降低,通过债务展期+一代人化债+通胀熬过去解决,但宏观经济结构的“矛盾”(“危机”,虽然表现都是危机形式),却只能通过出清的形式,且过程中复杂度只能转移不能降低···
笔者来看欧洲处于后者,意味着流动性风暴持续时间可能比市场持续更长,上述多空对绞的持仓结构,时间尺度上敞口是双向的,大起大落互为对绞,仍然是Q4甚至明年Q1的行情主旋律。
泡沫的两面性
AI已经成为全球最大的经济火车头,短期内全球看似强韧,抵御着战争、能源冲击,主要是依靠AI投资对全球宏观经济&产业链的资本开支,扩张。
但从债务端观察,最大的问题是,AI债务+主权信用债务风险形成了共振,即存在一种可能性,就是AI可能扛得住分母端冲击(当前来看AI能通过债务市场+二级市场虹吸信贷资源,就算证实),但分子端如果证伪,那么就是一场逆转,而高利率的同时掐住各国政府财政扩张的咽喉,存在欲救但无能的场景。
分子端的刺客之一,就是DS的开源大模型们,DS为首本地大模型开源潮后,距笔者所知国内一二线大厂基本都转向本地大模型,从而留存业务数据+AI内部化(知识密度+商业部落化,也是某种以邻为壑的逆全球化),国内主流三大模型QWEN3.8、GLM5.3、DeepSeekV4.1基本上瓜分80%的toB市场。
对OpenAI、Anthropic对其他几大巨头制衡有限,而且Deepseek-Deepinfer的开源。
恐怖之处在于这一套组合拳系统的经济性,如图——
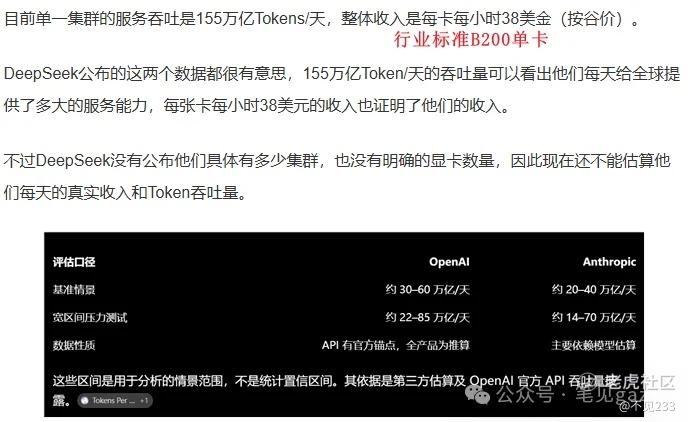
现阶段B200单卡,在各大云服务端租赁算力大约6-10$(峰谷期不等),意味着这是70-80%毛利不等(折旧计提,按下不表呆会另说)
这就是此前卡+算力云平台债务扩张+股价猛涨的根本原因,需求确定后供应追需求···
核心问题是OpenAI、Anthropic们能分多少,能不能接住DeepSeek的“开源天功”,所以市场在看着他们未上市,估值不断打折,收入瓶颈期,领先优势为“美国智造”+领头羊。
这里中间博弈空间很大,比如笔者最近在用的OpenCode引入不少二道贩子,各种开源模型服务商,本来赚流水分润钱,现在能通过捆绑盟友+与平台们签订短长约,以折扣卷身价(可能是只有你智能的80%,但我的token价格只有你的10%),反正落后身位的模型们本来不值钱,也没有什么能失去的,搏一搏单车变摩托,掉漆掉价只能是先头集团们。
所以整个大模型行业陷入DeepSeek的价格竞争游戏,模式就是经典的中国一加入,立刻红海开卷。
短中期来看,(上游)算力头部的多开花是为(中游)算力+云平台的折旧模型提供支撑(从英伟达近期站队说卡的折旧模型应该是八年而不是四年,其实是调整市场预期,但这种预期弹性没有到时间谁也说不准),对于普通用户这是好事,价格-需求弹性趋于无限,类似水电气等公共设施,UBI,25.10.6《中观宏观轮流转》:马斯克的假设之一,未来AI基建联网,算力中心统一规划,可能算力分布网络未来会和电力基建一般,接入即AI(UBI化,合成名词类似USB即插即用,插入即外设),接入设备+芯片设备···然后这就是AI化外设(原文笔记)。
而中期OpenAI、Anthropic、DeepSeek没有上市前,这个支点可以有质疑,但大概率无法证伪,所以真正的AI债务”癌细胞化“一定是等待他们上市后···
当然现阶段法债的危机,也是一次相当不错的债务出清,让流动性差,资本结构趋弱的平台,提前淘汰,这就是当前AI的博弈环节。
精彩评论