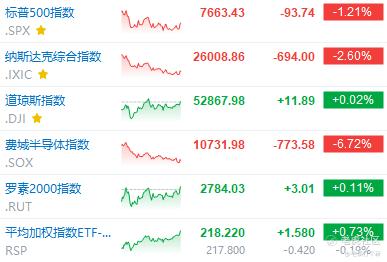
大盘:只看三大指数,昨晚回吐的非常厉害,尤其是纳指,科技半导体直接被重创。
科技重伤
Meta跌6.98%,SpaceX跌9.14%,亚马逊跌4.57%,英伟达跌4.40%,特斯拉跌3.08%。
AMD跌8.10%,应用材料跌8.16%,阿斯麦跌6.93%;泛林集团跌约11.8%。
闪迪跌8.51%,希捷跌7.86%,西部数据跌6.43%,美光跌6.23%。
Coherent跌12.51%,AAOI跌11.96%,Lumentum跌11.54%,迈威尔跌8.70%。
CoreWeave跌10.06%,Nebius跌7.23%。
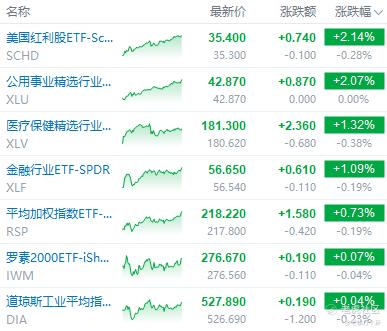
不过多看指数,可以发现在标普500同样下跌的情况下,平均加权指数收涨,罗素2000小盘股小幅收涨,和道指一个样子
也就是说虽然纳指这么惨,抛售只发生在科技,而不是全市场,红利股、金融股、公共事业、医疗保健是主要上涨的板块,防御属性拉满
从市场几大压力因素看:
AI资本开支与融资担忧(Meta未来支出承诺升至8250亿美元而令自由现金流转负)
高利率与美债收益率压力(美债又起来了)
地缘政治(美国与以色列被曝已经制定在中期选举后打击伊朗的方案,布伦特原油被推到五个月高位)
最大头的影响还是在于AI money这块,大家都知道AI基础设施面临各种供应紧缺,不管你是芯片、先机封装、存储、Inp、电力,还是什么审批,都会卡脖子,而资金也一样,黄仁勋周四表示,市场对“新云”(neocloud)的算力需求极其旺盛,但资本短缺正在制约这一行业的增长。高盛的数据显示,CoreWeave发行的9.75%、2031年到期债券,收益率一度从5月份的低点8.89%飙升至15.70%,相对美债的利差也从472个基点暴涨至峰值1071个基点,市场对CoreWeave债券的定价,已经接近垃圾债中最危险的区间。CoreWeave的五年期信用违约互换(CDS)则收于创纪录的1117个基点,隐含约63%的五年内违约概率。
当前恶化链的核心是:需求强 + 前期重资本开支 + 高杠杆融资 + 利率/信用利差上行 → 融资成本飙升 → 扩张受阻
最直接的解法就是:云业务本身盈利改善,也就是下周云厂商的财报,谷歌、微软、亚马逊
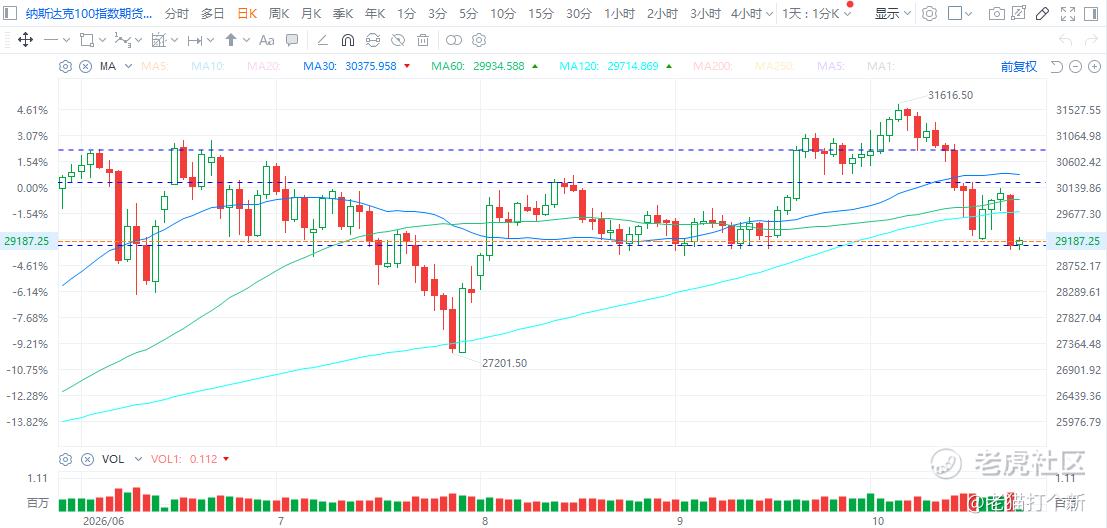
而目前纳指期货的位置就是躺平位,昨天盘前说回吐前三日80%,盘中剩下20%就完全吐完了,从位置是看是有性价比的
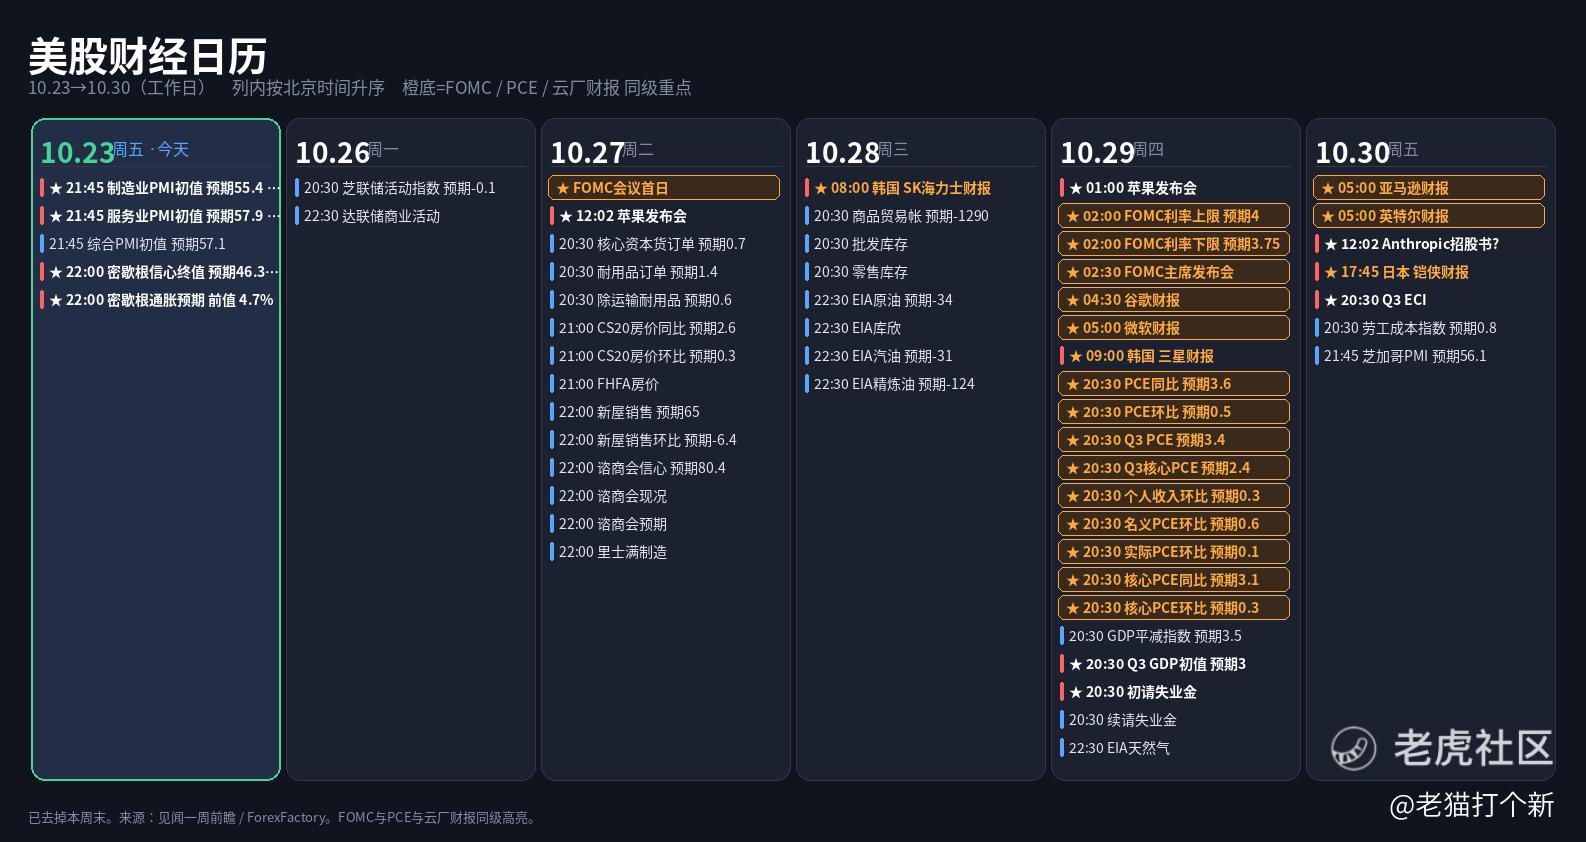
参从日程上看,FOMC议息会议紧随其后,这次只是看个态度罢了,而且更加重要的是会后的9月PCE数据(9月CPI/PPI已经超了),他的解读,顺着FOMC官员态度,会决定12月是否有超预期幅度的加息(目前对50bp的定价还很低,)。
盈利叙事如果验证,就算有50个基点的加息,市场回调肯定会有,但支撑性强很多,最怕的还是盈利叙事那边增长普普通通甚至有雷。
现在科技位置低,还是偏中性谨慎
今晚日历
21:45,美国10月标普全球制造业、服务业及综合PMI初值公布。除了指数强弱,还要看新订单、就业和投入价格,判断需求与成本是否继续背离。
22:00,密歇根大学10月消费者信心终值及通胀预期公布。此前信心初值46.3,今晚重点看有无修订,以及短期、长期通胀预期如何变化。
美国运通(AXP)今晚美股盘前公布财报,电话会安排在20:30。重点看持卡消费、贷款增长、坏账和全年展望,与昨晚消费蓝筹的强势相互验证。西数与Bloom已经在凌晨交卷,今晚看的是结果如何被市场消化。
$特斯拉(TSLA)$ $ROUNDHILL GENERATIVE AI & TECHNOLOGY ETF(CHAT)$ $通用人工智能 ETF-AGIX(AGIX)$
精彩评论