10月22日,亚洲区域集装箱航运龙头海丰国际<$01308.HK(01308.HK)$>晒出2026年前三季度经营数据,其运量、运费同步走高,带动营收实现增长。
不过,利好落地并未提振股价,该股走势反而走弱,截至发稿下跌4.15%,报46.66港元/股,与业绩形成反差。
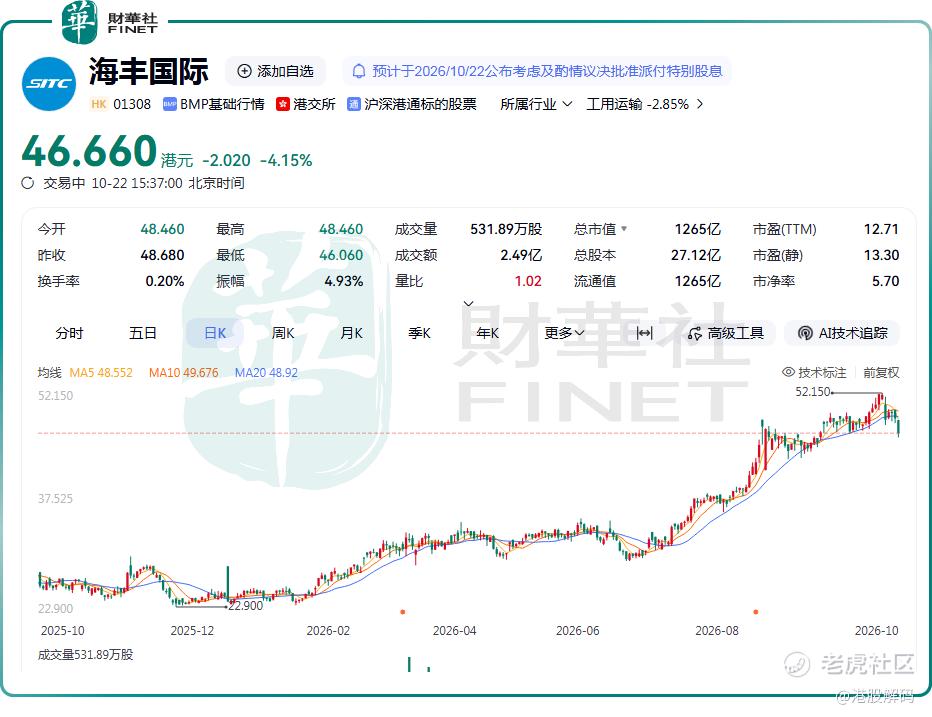
从K线走势观察,该股自2024年起持续震荡上行,并于近日触及52.15港元的历史高点,年内累计涨幅近90%。市场观点认为,本次回调属于典型的利好兑现行情:前三季度经营数据落地,前期埋伏资金集中获利了结。
从板块联动看,港股航运板块今日整体表现偏弱,除海丰国际外,中远海能<$01138.HK(01138.HK)$>、东方海外国际<$00316.HK(00316.HK)$>等标的同步走弱。据报道,美国拟推动“影子船队”油轮合法化,有望缓解全球油轮运价高企的局面,该消息拖累航运板块整体情绪。
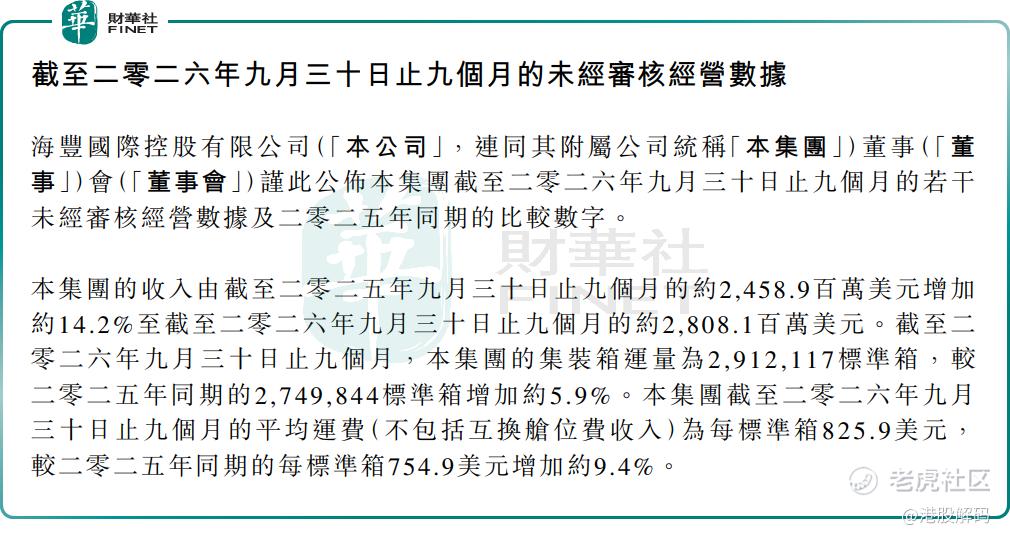
具体来看,公告显示,2026年前三季度,海丰国际收入约28.08亿美元,同比增长约14.2%。这主要来自运量与运费双重拉动。报告期内,公司集装箱运量291.21万标准箱,同比增加5.9%;平均运费(不含互换舱位费)为每标准箱825.9美元,同比增加约9.4%。
作为亚洲头部区域集运企业,海丰国际聚焦亚洲近洋航线,以集装箱班轮运输为核心,配套货代、堆场、仓储、物流园一体化服务,是全球排名前十五大集装箱航运企业,也是港股稀缺的区域航运物流龙头标的。
市场分析指出,这份经营数据印证了亚洲区域内贸易的景气韧性,公司运量、运费同步改善,同时其高自有船队模式在运价波动中对盈利形成保障。长期来看,东南亚制造业持续转移,区域贸易具备中长期成长空间,海丰国际航线网络、船队结构优势明显,或有望持续收获货量红利。
不过,谨慎声音同样突出:其一,该股年内涨幅显著,利好落地后获利盘出逃,短期估值消化压力较大;其二,集运行业强周期特征显著,运价易受供需格局、地缘局势、燃油成本影响,一旦亚洲区域贸易需求走弱,叠加行业新增运力集中释放,运费存在回落风险,会压制盈利水平;其三,本次公告仅披露营收、运量及运价等营运指标,尚未公布利润数据,最终盈利表现仍有待正式财报验证。
另值得一提的是,第十三届港股100强评选候选申报及招商工作现已启动。海丰国际作为港股稀缺的亚洲区域航运物流龙头,经营稳健、赛道壁垒清晰,具备较强参评实力;但短期面临利好兑现后的股价调整,叠加行业固有的周期波动属性,或将对综合评分带来一定影响。
港股100强评选自2012年创办,从企业基本面、资本市场表现、公司治理、创新能力与社会价值多维度综合评估,是香港资本市场的价值标杆。目前第十三届港股100强评选筹备工作已全面启动,颁奖盛典拟于2026年11月26日在香港会展中心举办,更多评选详情与报名渠道,可查阅港股100强官方网站。
精彩评论