10月22日,光伏电池厂商钧达股份A、H股同步反弹。截至发稿,A股钧达股份<$002865.SZ(002865.SZ)$>大涨5.45%,报36.54元/股;港股钧达股份<$02865.HK(02865.HK)$>跟随走强,涨幅1.13%,报10.78港元/股。
复盘走势,公司A、H股自2026年5月触及阶段高点后,便开启持续震荡下行行情;截至当前,A股自高点元累计回撤约67%,港股自高点港元回撤约79%。本次股价回暖,催化来自公司最新披露的三季报。
10月21日,钧达股份发布2026年三季度财报,业绩呈现喜忧参半的格局。
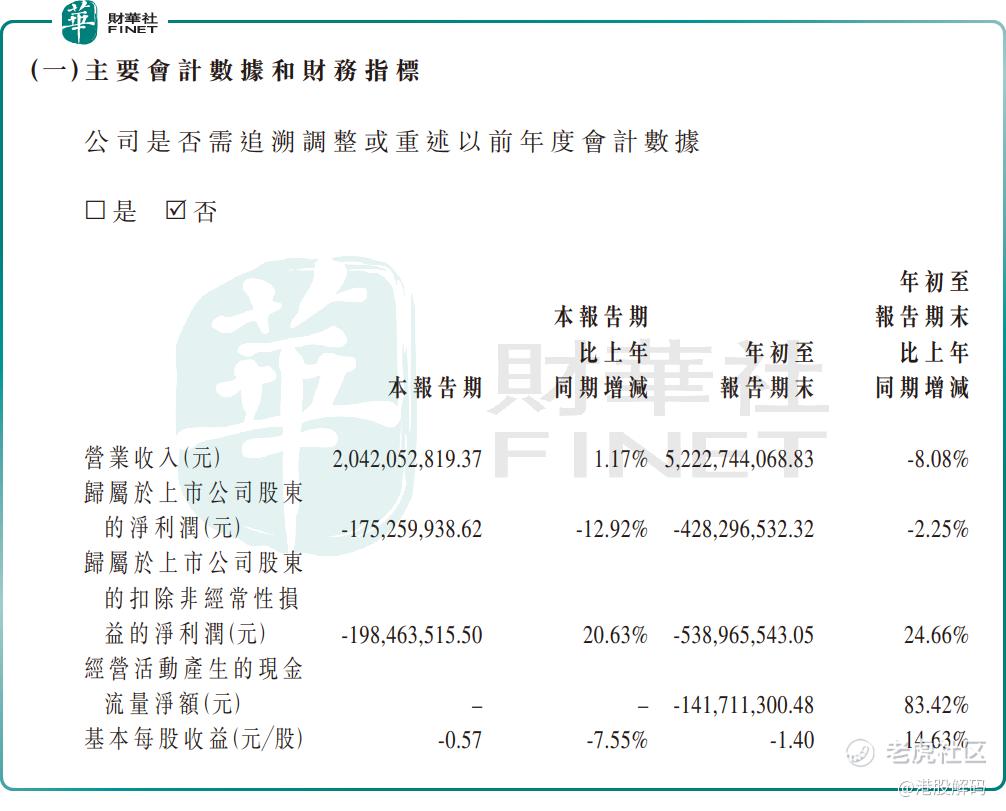
2026年前三季度,钧达股份营收52.23亿元,同比下滑8.08%;归母净利润亏损4.28亿元,同比亏损扩大2.25%;扣非归母净利润亏损5.39亿元,同比收窄24.66%;经营活动现金流净额为-1.42亿元,现金流仍承压。
单季度看,第三季度公司业绩环比有所改善。期内,公司实现营收约20.42亿元(人民币,下同),同比增长1.17%,环比增长37.4%;归母净利润亏损1.75亿元,同比亏损扩大12.92%,环比减亏0.92亿元;扣非归母净利润亏损1.98亿元,同比收窄20.63%,环比减亏0.99亿元。
对于亏损态势,钧达股份归因于行业大环境:2026年前三季度,光伏行业受电价政策调整、终端装机需求阶段性走弱、海外贸易壁垒等因素扰动,产业链供需格局尚未实质性好转,产品价格持续低位运行,拖累企业盈利。
面对挑战,作为专业化光伏电池制造商,钧达股份深耕N型电池主线,持续推进产线降本增效、优化工艺,提升电池转换效率,控成本、修复主业盈利能力;同时稳步推进全球化战略,拓展海外销售渠道,推动海外本土化产能布局,并通过产业投资、外延并购拓展产业边界,培育新的业绩增长点。
部分机构观点偏积极。国金证券最新研报认为,第三季度钧达股份环比减亏,主要受益于电池片价格修复及持续提效降本;根据InfoLink,三季度TOPCon电池片价格由8月低点上涨11%,带动公司盈利修复;Q3政府补助119.71万元,Q1/Q2分别为1.43、0.68亿元,三季度剔除补贴确认节奏影响,实际减亏趋势超预期;考虑到2025年固定资产减值计提较为充分,看好后续盈利增长弹性。
展望行业,钧达股份认为光伏长期成长逻辑不变。随着光伏发电成本持续下行,全球能源转型带动海外装机需求旺盛,海外电池产能存在结构性缺口;同时工信部等监管部门出台强制性行业标准,引导落后产能加速出清,改善无序低价竞争,为产业链盈利修复创造条件。
市场分歧由此显现。乐观人士认为,第三季度环比减亏、扣非同比收窄两成,TOPCon电池片价格反弹11%,2025年减值计提充分,叠加当前破净的估值状态,一旦盈利拐点确认,股价修复空间可观。
但谨慎观点同样不容忽视:首先,钧达股份尚未走出亏损;其次,行业供需格局未实质改善,电池片涨价持续性存疑;再者,公司经营现金流仍为负,海外贸易壁垒与价格战压力未消,扭亏时点存在不确定性。
另值得关注的是,第十三届港股100强评选候选申报与招商工作现已启动。钧达股份作为N型电池专业化厂商,海外布局与减值出清逻辑具备修复看点;但公司当前持续亏损、股价贴近历史低位,或将对综合评分形成明显制约。
港股100强评选始于2012年,从企业基本面、二级市场表现、公司治理、创新能力及社会价值多个维度综合考评,是香港资本市场重要价值标杆。本届评选筹备工作已全面铺开,颁奖盛典计划于2026年11月26日在香港会展中心举行,想要了解评选细则及报名方式,可登录港股100强官方网站查询。
精彩评论