大盘:周二(10.20)美股三大指数涨跌不一:
道指涨1.02%,标普500涨0.28%,纳指跌0.02%,罗素2000涨1.67%。小盘和传统板块走强,科技原地踏步,市场宽度明显好于指数表现。
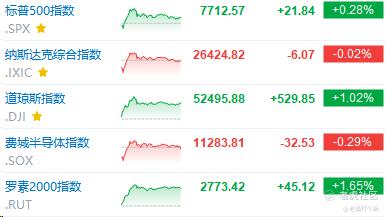
道指靠3M、诺思罗普等财报超预期推动:通用汽车虽宣布200亿美元回购,但全年利润指引不及预期。医疗保健涨2.34%领涨,通信服务跌0.89%垫底。
科技内部分化,低开收平,整体修复力度中等,地位回流明显,但观望属性仍重(只收平)。
Meta跌1.59%,苹果跌1%,费城半导体跌0.29%,泛林跌3.21%。
盘后SpaceX、超微业绩爆表,纳指期货一度涨约1%。截至北京时间今天16:00左右,纳指期货涨0.75%、标普期货涨0.24%,SpaceX盘前涨8.72%。
存储板块
HDD强、DRAM弱:西数、希捷逆势收涨,美光、海力士、DRAM ETF收跌;盘前全线翻红,港股两只杠杆ETF今天涨超12%,韩国芯片出口给了底气。
铠侠ADR KXIAY 8.40,-1.87%
SK海力士 SKHY 139.79,-2.16%(盘前+3.20%)
Roundhill Memory ETF DRAM 47.72,-1.26%(盘前+3.00%)
美光 MU 896.07,-0.98%(盘前+2.22%)
西部数据 WDC 364.32,+3.44%(盘前+1.63%)
希捷 STX 675.13,+2.17%(盘前+1.83%)
闪迪 SNDK 1365.38,-0.42%(盘前+2.37%)
南方两倍做多三星 07747,+12.76%(港股今日)
南方东英SK海力士每日杠杆 07709,+13.87%(港股今日)
韩国佬跌麻了,终于有点资金愿意进了
科技巨头
昨晚巨头集体休息,只有特斯拉收红;盘前SpaceX领涨,苹果、微软、Meta偏弱,今晚Meta、特斯拉自己交卷。
SpaceX SPCX 147.79,-0.11%(盘前+8.72%)
特斯拉 TSLA 373.71,+1.54%(盘前+1.52%)
英伟达 NVDA 216.47,-0.29%(盘前+1.35%)
亚马逊 AMZN 262.63,+0.07%
苹果 AAPL 339.50,-1.00%(盘前-0.57%)
Meta META 694.25,-1.59%(盘前-0.19%)
谷歌-A GOOGL 340.275,-1.13%
微软 MSFT 531.87,-0.31%(盘前-0.75%)
博通 AVGO 334.37,-0.07%(盘前+0.89%)
跌的两家主要还是之前涨幅不小,阻力为压力大,整体表现稳定
光通信板块
昨天普遍收跌,高塔半导体跌8.25%最重;盘前齐反弹2%–4%,对应SpaceX、超微带起来的AI硬件情绪。
LITE 822.51,-1.44%(盘前+3.83%)
COHR 231.80,-0.09%(盘前+3.53%)
GLW 132.26,-0.36%(盘前+2.23%)
AXTI 57.09,+0.53%(盘前+3.59%)
FN 355.48,-1.99%(盘前+2.12%)
MRVL 240.42,+1.40%(盘前+1.53%)
FOTO 15.545,+0.03%
MKSI 211.14,-1.99%(盘前+2.20%)
TSEM 183.78,-8.25%(盘前+2.02%)
GFS 47.01,+1.95%
MTSI 262.93,-1.08%
AAOI 76.74,-1.87%(盘前+3.27%)
CIEN 341.95,-0.65%(盘前+2.30%)
今晚日历:超级财报夜+GTC,数据少、事件多。
17:00–19:00:黄仁勋GTC柏林主题演讲(要点见下文)
21:00:英国央行行长贝利讲话
22:30:美国EIA原油库存(截至10.16当周)
次日00:00:欧央行行长拉加德讲话
次日01:00:美国20年期国债增发拍卖(130亿美元,美东13:00)
美股盘后:Meta、特斯拉、泛林、德州仪器、IBM、SAP(一致预期见下表)
次日05:45:新西兰三季度CPI(环比预期0.8%)
今晚财报一致预期(各家口径略有差异):
Meta:EPS预期6.54–6.76美元,营收预期约632亿–633亿美元
泛林:EPS预期2.17–2.18美元,营收预期约81.2亿–81.4亿美元
德州仪器:EPS预期2.42–2.43美元,营收预期约59.1亿–59.4亿美元
IBM:EPS预期2.87美元,营收预期168.4亿美元
SAP:EPS预期1.80欧元(非IFRS),营收预期101.2亿欧元
SpaceX与超微:AI硬件需求被两份业绩重新确认。
SpaceX三季度收入145.8亿美元,同比增长161%,市场预期约128亿美元;EPS 0.35美元,预期0.17美元。AI业务收入75.6亿美元,同比增长约830%,首次成为第一大收入来源;四季度资本开支指引350亿–400亿美元,接近三季度的两倍。马斯克说,连老款H100的租金都比新卡时期更高。
超微电脑:第一财季净销售初步估算185亿–195亿美元,市场预期149.9亿美元,盘后涨11%。
同晚交卷的奈飞则是另一种画面:三季度营收128.74亿美元,同比增长11.8%;EPS 0.87美元,预期0.82美元。但四季度营收指引134.4亿美元,低于预期的135.1亿美元,盘后跌超5%。
算力需求没塌,塌的是融资信心。
英伟达GTC:老黄的主线是「卖AI工厂」,不是卖芯片。
演讲北京时间19:00结束,截至18:00已披露的要点:
「我们正处于新工业革命的起点」,AI是机器和基础设施的一部分,不只是软件。
已向欧洲科技生态投入近100亿(快讯美元、欧元口径不一),欧洲合作伙伴超1.2万家。
发布Vera Rubin DSX POD全栈模块化AI工厂参考架构,携戴尔、联想推进;DSX可将冷却用水降至近零、同等算力最多节电30%,DSX Flex测试中GPU集群功耗最多降40%,Nscale测试推理吞吐提高49%。
推出OpenShell安全智能体参考架构:「在Rubin上思考,在Vera上行动,在BlueField上受治理」。
未来电信运营商都将提供AI算力,基站有望成为分布式AI网络。
英伟达盘前涨1.35%,涨幅不错,位置也到了,叙事已部分定价。
Meta:今晚的核心裁判是capex,不是EPS。
Meta今年资本开支指引为1300亿–1450亿美元,三季度营收指引610亿–640亿美元。一致预期EPS低于去年同期的7.25美元。看点是明年capex口径,以及新云合同带来的折旧和现金流压力。
推演:若Meta上调capex且现金流改善,光模块、存储、AI云最受益,也会坐实SpaceX带起来的硬件反弹;反之,若只加投入、利润率和现金流继续承压,市场会把它和上周的融资担忧一起定价,Meta先承压。
特斯拉:财报本身没太大悬念,合并预期才是情绪变量。
特斯拉三季度交付约48.65万辆、储能部署13.7GWh,10.2已经公布。分析师预计调整后EPS约0.43美元,低于去年同期的0.50美元,市场预期营收约281.1亿美元。
变量在马斯克昨晚的表态:SpaceX与特斯拉合并「会是个好主意」,两家已成立特别委员会讨论,但需要股东支持。特斯拉盘前涨1.52%。
看看能不能听到想要的
半导体:泛林、德仪各答一道题。
泛林看存储客户资本开支和设备订单。一致预期营收同比增长约53%,公司指引为营收81亿±4亿美元。昨天泛林先跌了3.21%。德仪看工业和汽车的复苏斜率,一致预期营收同比增长约25%,处在公司指引区间的中部。
摩根大通统计,上周3倍做多半导体ETF(SOXL)单周流入72亿美元、创纪录,DRAM主题ETF却已连续第八周流出。资金在抄底芯片,但对存储并不放心。
利率与原油:油价「过山车」,长端收益率小幅回落。
美伊妥协方案的传闻一度让油价跌超3%,随后被谈判外交官否认,跌幅收窄。WTI 11月合约收跌1.80%,报101.79美元;布伦特12月合约收跌0.69%,报108.79美元,盘中曾触及111.99美元的五个月高位。API原油库存减少490万桶(预期减少110万桶),今晚EIA验证。
10年期美债收益率跌2.71bp,报5.1126%;美元指数跌0.29%,报101.685。CME FedWatch显示,10月(10.27–28)加息概率为15.5%(10.20口径,前一日18.8%);12月累计加息25bp约77%、累计50bp约14%。10月大概率不动,12月仍是加息窗口。法德10年期利差升至153bp,穆迪周五将评估法国评级。花旗的提醒是:油价不见顶,美债收益率就很难见顶。
$特斯拉(TSLA)$ $ROUNDHILL GENERATIVE AI & TECHNOLOGY ETF(CHAT)$ $通用人工智能 ETF-AGIX(AGIX)$
$特斯拉(TSLA)$ $ROUNDHILL GENERATIVE AI & TECHNOLOGY ETF(CHAT)$ $通用人工智能 ETF-AGIX(AGIX)$
精彩评论