10月21日早盘,工业母机标的拓璞数控<$07688.HK(07688.HK)$>受收购利好刺激股价走高,截至收盘报19.82港元,涨幅7.25%,成交额超5600万港元。
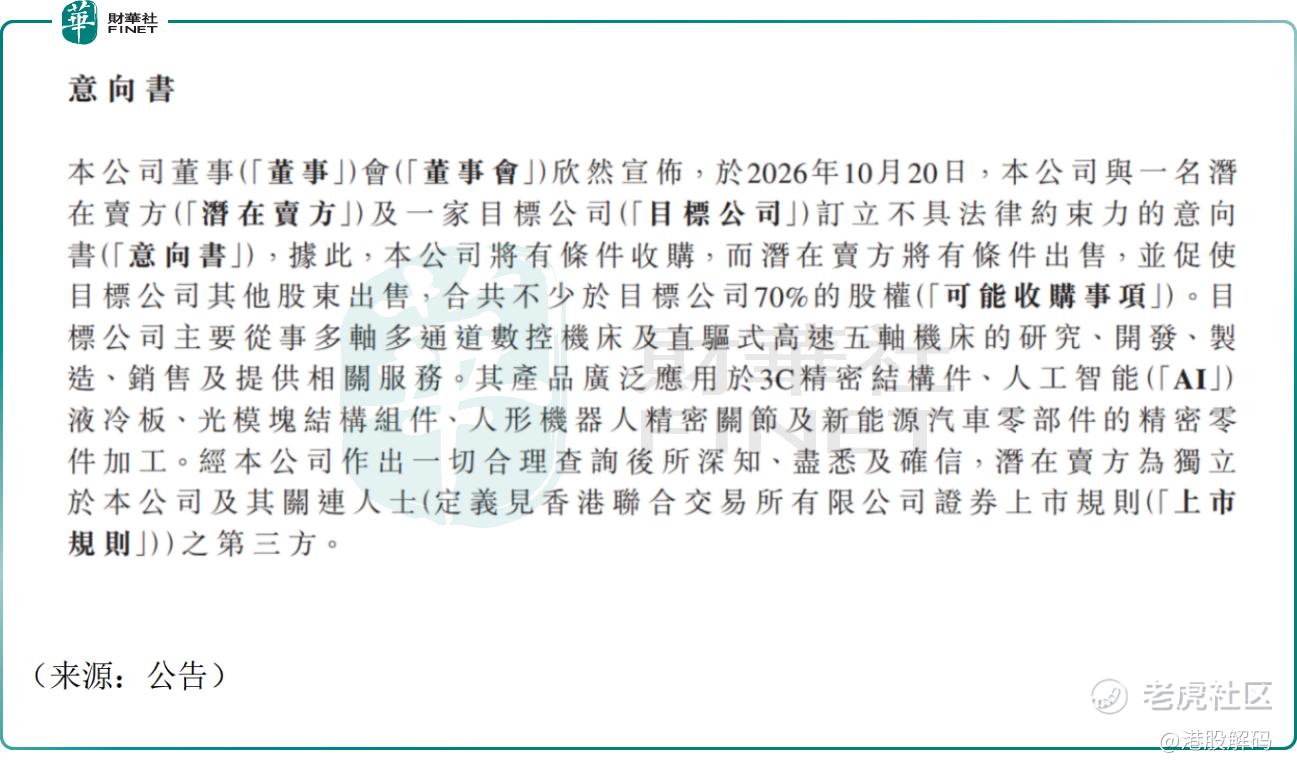
根据10月20日披露的公告,拓璞数控和潜在卖方、目标公司签署不具备法律约束力的意向书,拟有条件收购目标公司不少于70%股权。
目标公司主营多轴多通道数控机床、直驱式高速五轴机床的研发、制造、销售及配套服务,产品面向3C精密结构件、AI液冷板、光模块结构组件、人形机器人精密关节、新能源汽车零部件等精密加工场景。潜在卖方为独立第三方,目前收购对价、付款安排、交割先决条件尚未敲定,交易能否落地仍存在不确定性。
业务层面,拓璞数控原有主业聚焦航空航天大型五轴联动数控机床,在航空航天专用五轴机床领域国内市占率领先,产品配套大飞机、商业火箭等重大项目,主打大型、重载、复合材料加工装备;本次拟收购标的主打高速精密五轴设备,面向算力硬件、机器人、新能源车等高景气赛道,和公司现有产品线形成明显互补。
分析认为,若交易顺利落地,双方可在研发、供应链、生产制造、销售服务层面产生协同,拓璞数控可快速切入算力硬件、人形机器人零部件加工市场,拓宽客户结构,强化高端数控机床国产替代能力,公司今日大涨,或许反映出资本市场的乐观态度。
不过也有谨慎的机构认为,机床行业竞争加剧,下游3C、新能源车需求存在波动,新赛道订单兑现节奏不及预期将拖累收购回报。外延整合存在管理、技术、客户融合风险,商誉减值风险需要警惕。公司反弹能否持续,尚有不确定性。
值得一提的是,第十三届港股100强评选的榜单候选申报与招商工作同步开启。拓璞数控作为国内高端五轴工业母机龙头,是高端装备自主可控赛道代表性企业,在核心装备自研、国产替代、硬科技产业化方面具备标杆属性,持续的研发投入与产业整合布局,是衡量高端制造企业长期价值的重要维度。
港股100强评选自2012年创办,从企业基本面、资本市场表现、公司治理、创新能力与社会价值多维度综合评估,是香港资本市场的价值标杆。目前第十三届港股100强评选筹备工作已全面启动,颁奖盛典拟于2026年11月26日在香港会展中心举办,更多评选详情与报名渠道,可查阅港股100强官方网站。
精彩评论