10月21日,全球碳化硅衬底龙头天岳先进A、H股同步走弱。截至发稿,港股天岳先进<$02631.HK(02631.HK)$>报53.05港元,跌4.41%;A股天岳先进<$688234.SH(688234.SH)$>同步下挫,跌8.67%,报89.55元/股。
行情回溯来看,该公司港股、A股分别在2026年5月、6月创下阶段高点后,便进入持续震荡下行通道:港股自高点累计回撤约62%,A股自高点回撤约52%。本次调整,是三季报落地后典型的利好兑现行情,前期埋伏资金集中获利了结。
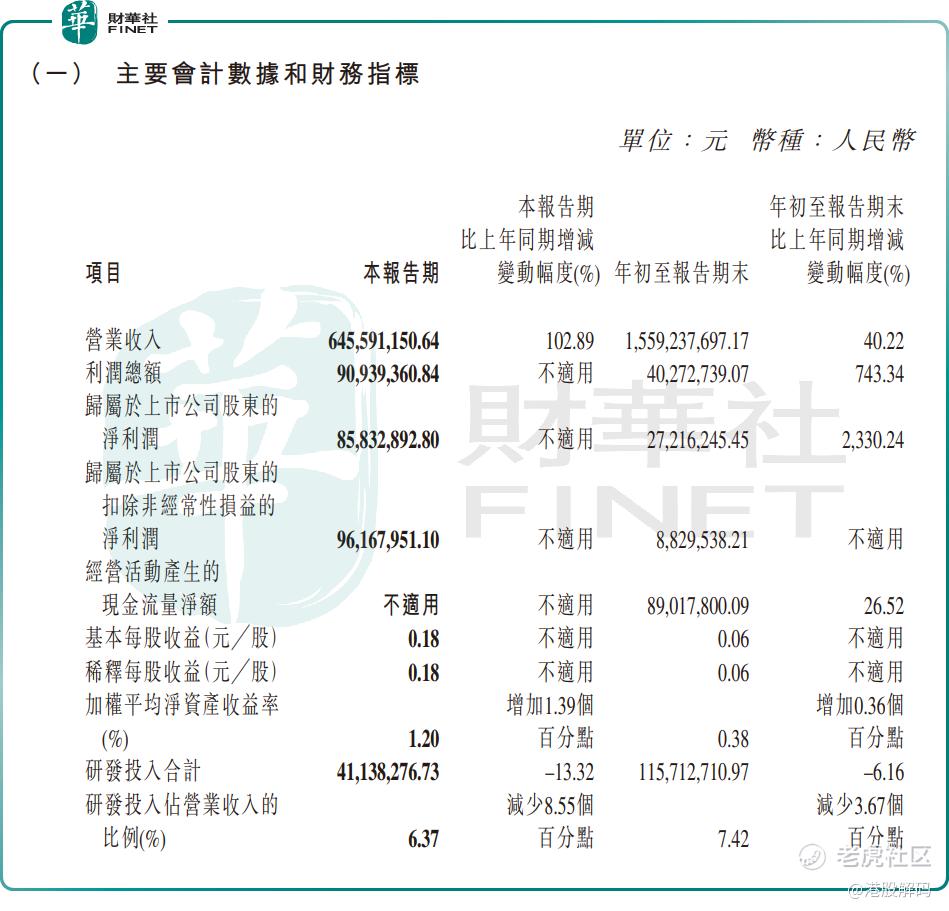
消息面上,天岳先进于10月20日晚间披露2026年三季报。单三季度,公司实现营收6.46亿元(人民币,下同),同比大增102.89%;前三季度累计营收15.59亿元,同比增长40.22%,创下上市以来同期收入新高。
盈利端改善同样亮眼:2026年第三季度归母净利润8583.29万元,成功实现扭亏,扣非归母净利润9616.80万元;前三季度归母净利润2721.62万元,同比增幅达2330.24%。
业绩大幅增长,核心受益于800V高压快充车型渗透率持续抬升,带动车规级导电碳化硅衬底放量。与此同时,AI服务器高压电源需求快速起量,叠加光储、大功率超充市场需求释放,多下游赛道共同拉动衬底出货规模上行。
营收放量带动毛利规模提升,叠加规模效应、产品结构优化,三季度公司毛利率抬升至27.46%。其中,高附加值8英寸衬底产品在本期加速放量,收入占比突破50%,直接推高产品均价,成为毛利率上行最核心抓手。尽管本期财务费用受汇兑损益影响有所增加,公司利润总额依旧同比大幅增长。
从行业层面看,随着国内碳化硅衬底厂商持续攻坚降本,依靠工艺迭代与精细化生产,衬底成本持续下行。功率器件在部分应用场景逐步接近硅基器件的经济临界点,带动下游应用场景持续拓展,新能源汽车、数据中心、固态变压器、工业电源等领域需求呈增长态势。
天岳先进是国内碳化硅衬底龙头,当前已形成“6英寸稳定供货、8英寸加速放量、12英寸完成技术突破并实现小批量交付”的全尺寸产品梯队,依托碳化硅衬底国产替代趋势,有望持续受益第三代半导体产业增长。
但谨慎观点同样不容忽视:天岳先进盈利根基尚浅,行业新产线持续投产之下,衬底价格下行压力仍存,毛利率能否维持上行趋势仍待验证;海外业务占比较高,汇率波动容易对利润形成扰动;A、H股在业绩披露后同步回调,也说明前期预期已较充分,利好兑现压力明显。后续,重点跟踪8英寸衬底出货节奏、毛利率变化以及经营现金流改善情况,以此判断公司长期成长成色。
另值得一提的是,第十三届港股100强评选的榜单候选申报与招商工作同步开启。天岳先进作为国内碳化硅衬底龙头,公司深度受益第三代半导体国产替代浪潮,契合港股100强对硬核科技企业技术实力、全球市场竞争力的评估标准,有望进入相关榜单候选名单,但盈利尚未完全稳固会对综合评分形成一定制约。
港股100强评选自2012年创办,从企业基本面、资本市场表现、公司治理、创新能力与社会价值多维度综合评估,是香港资本市场的价值标杆。目前第十三届港股100强评选筹备工作已全面启动,颁奖盛典拟于2026年11月26日在香港会展中心举办,更多评选详情与报名渠道,可查阅港股100强官方网站。
精彩评论