10月21日早盘,动力电池龙头宁德时代<$03750.HK(03750.HK)$>大幅走弱,截至发稿,跌幅10.05%,A股宁德时代<$300750.SZ(300750.SZ)$>同步大跌10.7%,A、H同步承压,主要受昨晚披露的2026年第三季度业绩不及预期影响。
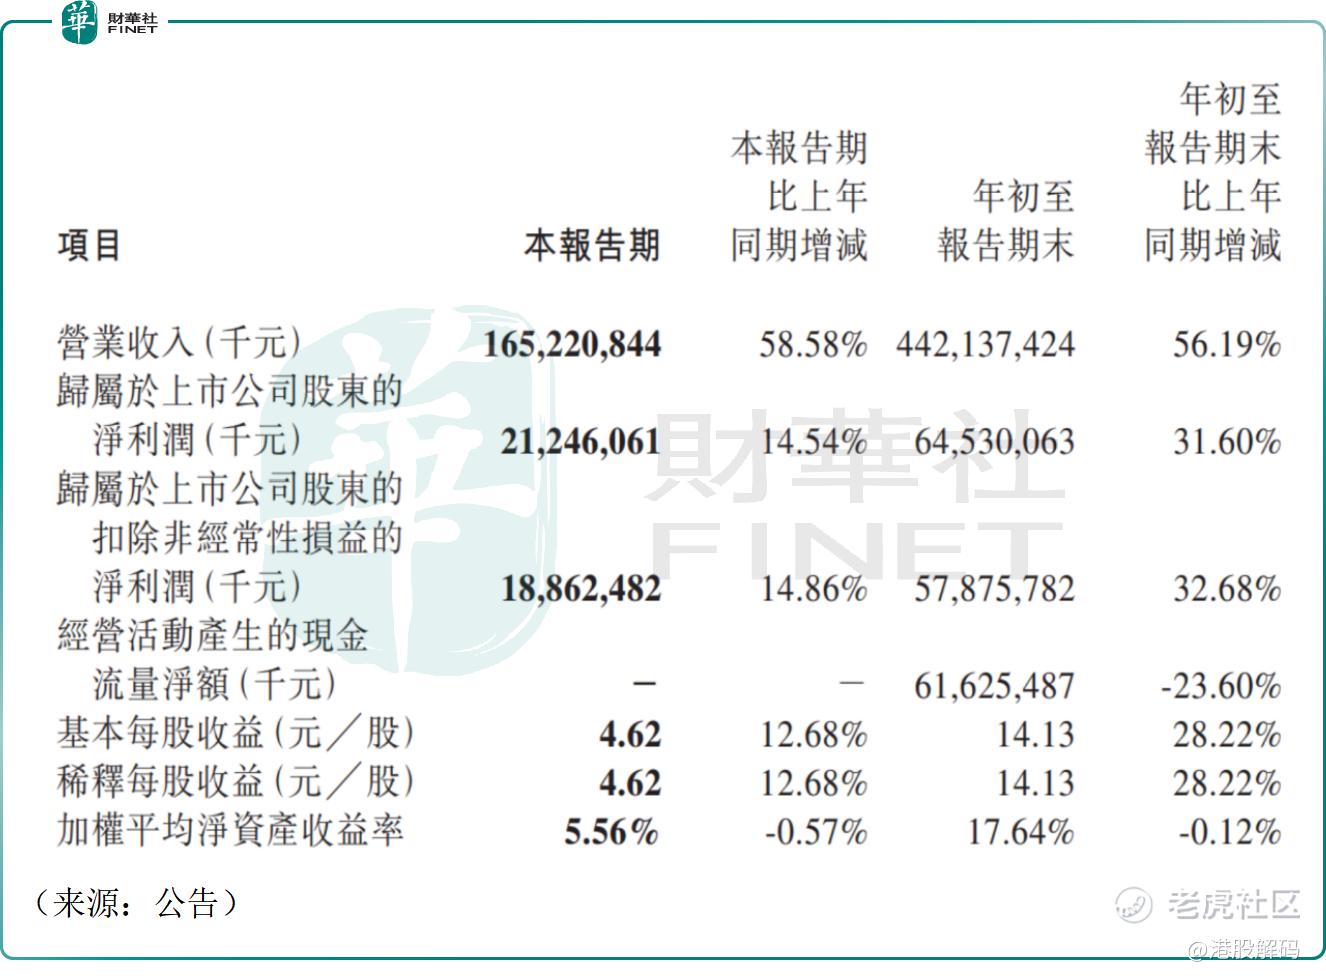
财报数据显示,公司2026年Q3实现营收1652.21亿元人民币,同比增长58.58%;归母净利润212.46亿元,同比仅增14.54%,环比二季度下滑5.8%;扣非净利润188.62亿元,同比增长14.86%,毛利率回落至20.69%,公司业绩显著低于此前部分外资机构盈利预期。
销量层面依旧保持高景气,Q3动力+储能电池合计出货超260GWh,储能出货占比约四分之一,储能板块出货同比接近60%。市占率维持全球龙头地位,今年1-8月全球动力电池市占率39.4%,连续多年稳居第一;储能电池全球份额同样领跑行业。利润承压的核心原因在于前期锁定的低价储能长协订单集中交付,压缩储能业务盈利空间,叠加行业价格竞争持续、上游材料波动扰动盈利水平。
业务布局上,公司持续双线推进动力电池与储能,同时加码新技术与全球化产能。动力电池端神行Pro、NP3.0等新品落地,强化超充、长续航产品矩阵;储能端发力大电芯、长时储能方案,钠离子储能系统实现商业化验证,拿下大额钠电储能订单,打开低成本储能赛道空间。
公司海外产能有序落地,德国、匈牙利基地投产,西班牙工厂持续建设,就近配套海外车企与储能项目;换电业务稳步铺点,巧克力换电站点持续扩容,打造第二增长曲线。公司此前推出200亿—400亿元A股回购计划,截至当前已实施回购约33亿元,释放对长期价值的信心。
展望后市,有乐观的机构指出,全球动力电池、储能双赛道需求长期向上,宁德时代龙头壁垒深厚,客户资源、产能规模、技术储备领先同行,市场份额具备韧性。公司大额回购托底,现金流充裕,抗周期能力强,长期投资价值值得关注。
但也有谨慎的机构指出,宁德时代盈利修复节奏不及预期,储能低价长协订单交付压力仍存,行业价格竞争激烈,毛利率短期难以快速回升。下游新能源车国内需求偏弱,车企去库压力传导至电池端,动力电池价格持续承压。此外,海外地缘、贸易政策不确定性,也给公司业绩带来一定程度的扰动。
值得一提的是,第十三届港股100强评选的榜单候选申报与招商工作同步开启。宁德时代作为全球动力电池与储能龙头,是新能源转型赛道的核心标杆企业,全球化产能布局、前沿电池技术研发投入、庞大的产业生态带动能力,是衡量新经济硬科技企业长期价值的重要维度。
港股100强评选自2012年创办,从企业基本面、资本市场表现、公司治理、创新能力与社会价值多维度综合评估,是香港资本市场的价值标杆。目前第十三届港股100强评选筹备工作已全面启动,颁奖盛典拟于2026年11月26日在香港会展中心举办,更多评选详情与报名渠道,可查阅港股100强官方网站。
精彩评论