10月21日,全球最大的内存互连芯片厂商澜起科技A、H股双双大幅拉升。截至发稿,A股的澜起科技<$688008.SH(688008.SH)$>股价上涨6.4%,报180.1元/股;港股的澜起科技<$06809.HK(06809.HK)$>涨势同样强劲,涨幅为10.44%,报224.2港元/股。
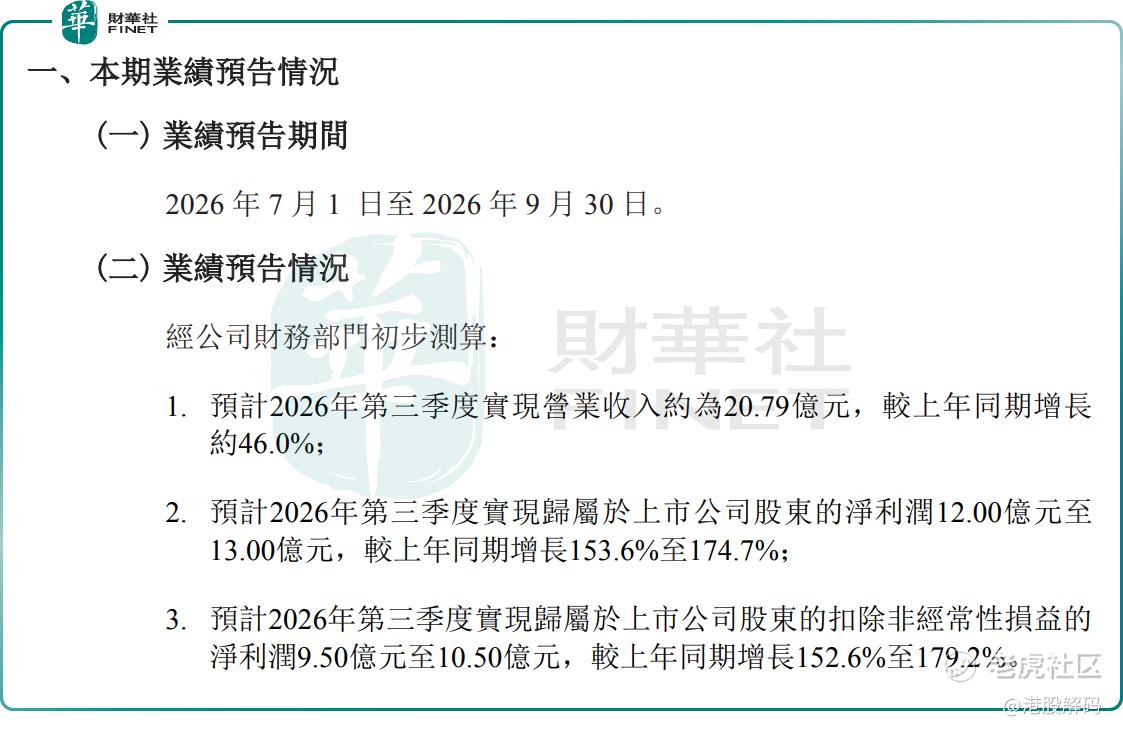
消息面上,澜起科技发布2026年第三季度业绩预告,表现靓丽。公告显示,2026年第三季度,公司预计实现营收约20.79亿元,同比增长约46.0%,环比增长约10.9%;归母净利润12亿至13亿元,同比增长153.6%至174.7%,环比增长约4.3%至13.0%;扣非净利润9.5亿至10.5亿元,同比增长152.6%至179.2%,环比增长约32.2%至46.1%。
业绩大幅增长的核心驱动来自AI算力需求的持续爆发。澜起科技是全球内存接口芯片龙头,RCD(寄存时钟驱动器)为DDR5内存模组核心配套芯片,深度绑定服务器与AI算力需求周期。
今年以来,随着AI推理及Agent应用快速发展,服务器CPU需求持续增长,并进一步带动内存模块及内存互连芯片整体需求量上行。2026年第三季度,澜起科技依托行业龙头地位,DDR5内存接口及模块配套芯片出货量大幅增长,DDR5第三、第四、第五子代RCD芯片出货占比进一步提升,推动公司经营业绩同比大幅增长。
分产品线看,第三季度,澜起科技互连芯片产品线销售收入约20.47亿元,同比增长约49.3%,环比增长20.9%;毛利率预计68.0%至68.5%,同比增加2.31至2.81个百分点,环比增加0.57至1.07个百分点。公司预计第四季度相关产品需求将进一步提升。
从行业格局看,内存接口芯片市场呈现寡头垄断格局,澜起科技与瑞萨、IDT等国际厂商分庭抗礼,在DDR5世代的市场份额有望进一步提升。
有分析表示,随着全球AI资本开支持续走高,AI服务器渗透率加速提升,内存接口芯片作为服务器产业链中的关键环节,景气度有望延续至2027年。不过,市场亦需关注行业周期性波动风险,以及下游云厂商资本开支节奏变化对业绩的潜在影响,一旦AI资本开支节奏出现变化,订单弹性可能回落。
另值得一提的是,第十三届港股100强评选的榜单候选申报与招商工作同步开启。澜起科技作为国内稀缺的高端芯片设计企业,技术壁垒深厚,受益于AI算力产业的长期趋势,成长空间广阔,在港股科技板块中具备较强的稀缺性与配置价值;制约因素在于半导体行业周期性较强,下游需求波动可能导致业绩增速阶段性放缓,且地缘政治因素对供应链的影响仍需持续跟踪。
港股100强评选自2012年创办,从企业基本面、资本市场表现、公司治理、创新能力与社会价值多维度综合评估,是香港资本市场的价值标杆。目前第十三届港股100强评选筹备工作已全面启动,颁奖盛典拟于2026年11月26日在香港会展中心举办,更多评选详情与报名渠道,可查阅港股100强官方网站。
精彩评论