前阵子胖东来调改的话题又火了一把,我凑热闹看了几篇拆解,看着看着发现一个细节,门店背后跑的那套系统,是多点的。当时我对多点数智的印象还停留在物美的IT部门这个层面,顺手点开资料翻了翻,结果越翻越觉得这家公司的生意经有意思。
一门从超市里长出来的生意
多点是2015年成立的,创始人张文中在零售圈的分量不用我多讲,物美就是他一手做起来的。多点最早干的是O2O,帮超市把货送到家,那是2015年;2020年转型做SaaS,把收银、门店、仓储、运输调度整合成一套Dmall OS系统对外卖;到今年,定位成了零售AI智能体提供商。按弗若斯特沙利文统计,按2023年商品交易额算,多点已经是国内最大的零售云解决方案服务商,份额10.9%。
这套系统有个特别之处,它先在物美上千家门店里当试验田,练熟了才对外输出。客户敢把真实门店交给它练手,本身就说明了两层关系不一般。
它的收费模式也值得琢磨:GMV抽成、订阅费、定制方案三种组合。这意味着客户的生意做得越大,它收得越多,收入和客户的经营深度绑在一起,是一门越陈越香的生意。
挑剔的客户先投了票
看一家To B公司的成色,客户名单比啥宣传都管用。多点的客户里,广东7-11、罗森便利店这种对系统稳定性挑剔到骨子里的连锁企业都在用。最有代表性的还是胖东来。这家企业对商品和服务的较真程度,零售业里出了名的,能把门店调改这种大考交给多点的系统来跑,本身就是最高级别的认可。更别说它还公开说过,多点是实体零售的灵魂伴侣。这种客户肯出来替它背书,比销售团队跑断腿都有用。
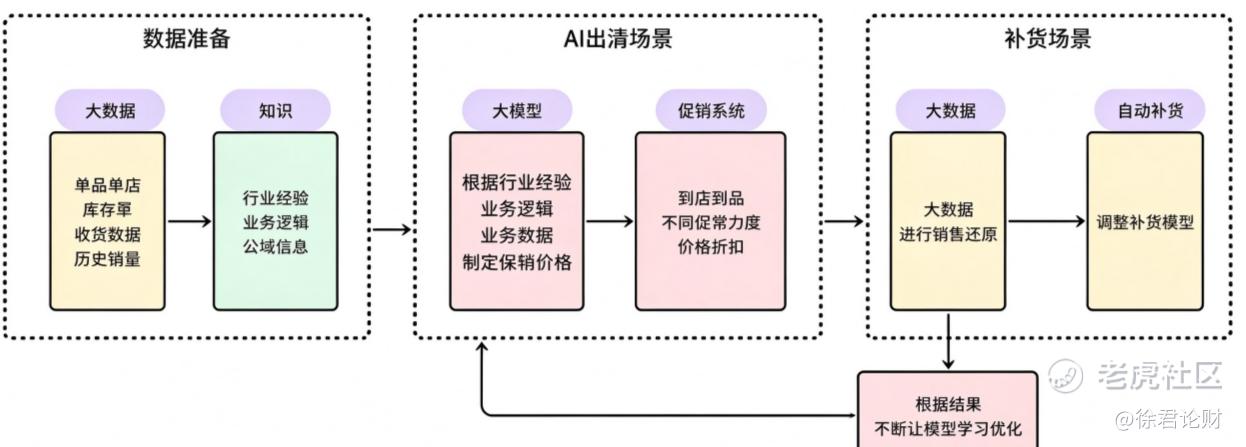
还有一个细节能看出它和客户的绑定有多深。如今物美的蔬菜一天可以调价多次,AI把周边竞争、库存、损耗全算进去,千店千面。零售的核心无非就是人货场,把定价这根神经接进系统里,相当于把客户的日常经营命门握在手里了,续费率和黏性自然差不了。
藏在土豆里的护城河
说到壁垒,我本来也犯嘀咕,一套系统而已,别人照抄一个不就完了。后来看了多点总裁张峰的一个采访,想法变了。
零售是渠道生意,毛利本来就薄。一颗土豆今天卖一块九毛九还是两块一毛九,明天补多少货,过去全靠店长的个人经验。这套经验没法从PPT里长出来,只能在一家家门店里磨出来。同行能抄走界面和代码,抄不走几千家门店熬出来的know-how。
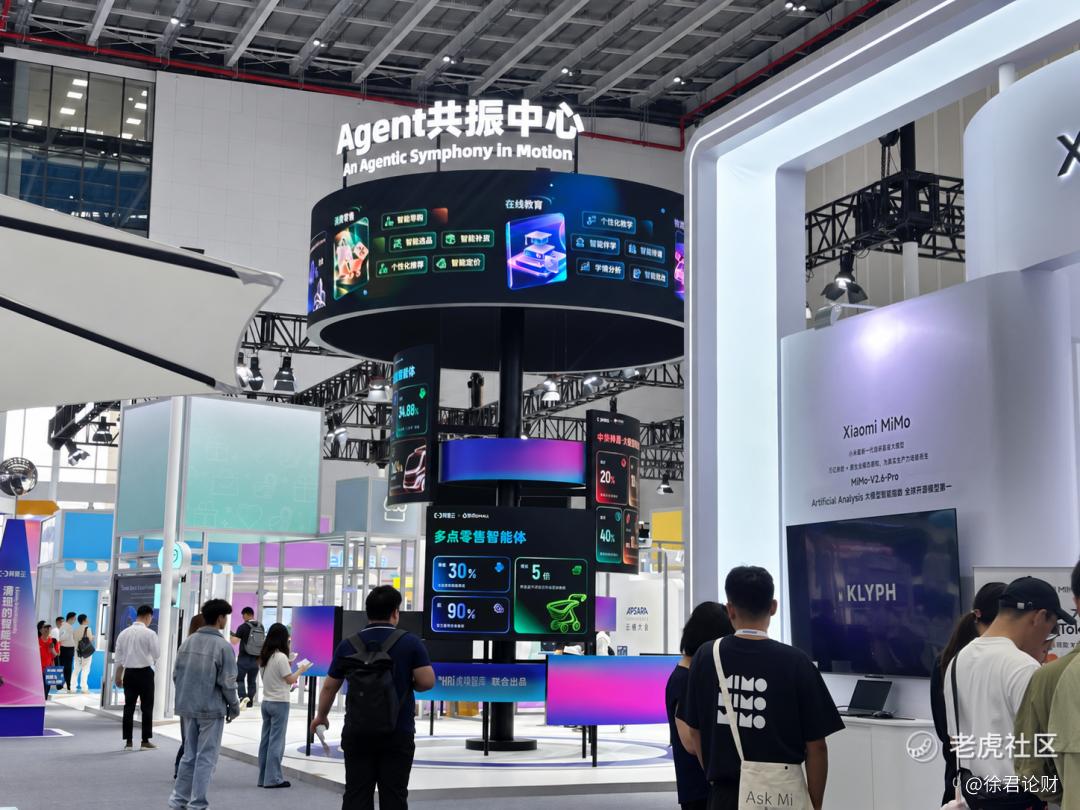
硬指标也有。多点和阿里云联合展示的零售智能体,帮超市把商品整体损耗降了30%,熟食区销售额做到5倍增长。超市净利率才几个点,损耗降三成就等于白捡利润,这种帮客户赚钱的能力,客户一旦用上就很难回头。
再加上它只卖工具不做零售,会员是客户的,数据在客户账上。零售商最忌讳把命根子交给竞争对手,多点这个中立身份恰好解除了这个心结,这也是它能吃下7-11、罗森这种客户的原因之一。
击球点正在形成
基本面捋顺了,回头扫一眼报表,多点最近的中报利润增速明显跑赢收入,核心业务占比过半还在提升,海外收入增速八成以上,客户遍布11个国家和地区。具体数字我就不堆了,总之规模和盈利是同向改善的,经营质量没问题。
筹码层面有两个细节我记住了。一个是创始人张文中从9月开始连续增持,公告里写得很直白,股价没有反映公司内在价值,股价翻了一倍还在追着自己买,这个动作在港股见得不多。另一个是公司在持续回购。
业务催化也密集,多点接入了豆包生态,多点闪购完成内测,还进了微信AI智能体生态首批内测。招商证券香港给了买入评级,目标价10港元。大环境上,即时零售2026年预计破万亿,AI入口的战争刚开打,多点恰好卡在零售这个场景入口上。
股价从低点起来后,这个位置有颠簸很正常,我拿的是观察仓,但心态不虚。接下来重点盯多点闪购上线后的真实动销数据,以及独立客户占比能否继续抬升。这两条线只要继续向好,利润释放、AI零售核心方案占比提升、海外收入放量的趋势就更扎实,市场对多点的定价也会从传统零售IT服务商逐步切换到AI零售平台的框架里。
逻辑我已经捋顺,剩下的交给时间和数据。
精彩评论