10月20日,福耀玻璃<$03606.HK(03606.HK)$><$600660.SH(600660.SH)$>披露2026年第三季度报告,成绩喜忧参半。在国内整车市场整体偏弱、行业价格战持续的背景下,公司营收依旧实现稳健增长,但受大额汇兑损失拖累,公司利润同比回落。
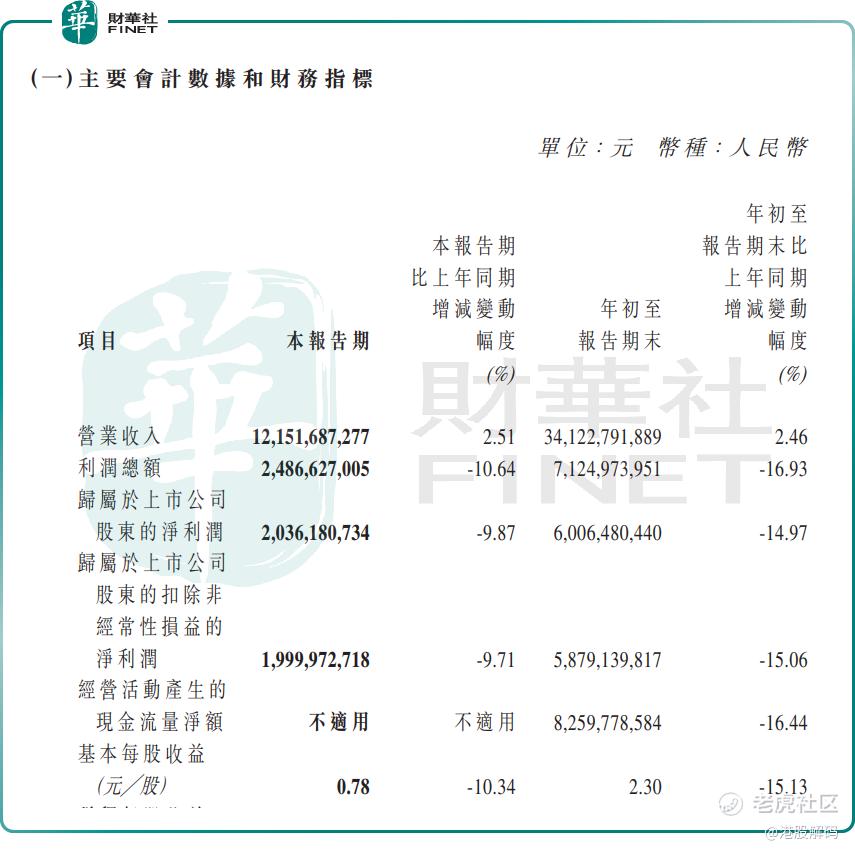
具体来看,2026年前三季度,福耀玻璃实现营收341.23亿元(单位人民币,下同),同比增长2.46%;归母净利润60.06亿元,同比下降14.97%;扣非归母净利润58.79亿元,同比下降15.06%。公司经营活动产生的现金流量净额约82.60亿元,同比下降16.44%。
单看第三季度,福耀玻璃营收121.52亿元,同比增长2.51%;归母净利润20.36亿元,同比下降9.87%;扣非净利润20.00亿元,同比下降9.71%。
利润下滑,核心源于汇兑损益的大幅波动:2026年1-9月,公司发生汇兑损失10.67亿元,而上年同期为汇兑收益4.81亿元,一正一反形成明显基数差;若扣除该项汇兑损益影响,2026年1-9月利润总额比上年同期增长1.18%。这意味着,表观利润下滑中相当部分来自汇率波动,而非主业恶化。
业绩披露后,于10月21日,福耀玻璃股价受挫,截至发稿跌幅为5.96%,报52.05港元/股。
回到公司基本面,福耀玻璃主营汽车玻璃,覆盖国内及海外整车配套、汽车后市场业务,海外工厂是重要增长支点。国内新能源汽车产业发展带动配套玻璃需求,海外市场持续贡献收入。
行业层面,汽车玻璃重资产属性突出,增长跟随全球汽车产销节奏;新能源天幕、调光玻璃等新品带来产品升级机会,但整车厂成本管控压力持续向下传导,一定程度上也压制了账面的利润表现。
市场分歧由此显现。乐观视角认为,剔除汇兑因素后利润总额仍微增1.18%,主业基本盘稳固,全球龙头地位与海外工厂布局构成韧性,天幕、调光等高附加值产品渗透有望提升单车价值量。
但谨慎观点同样不容忽视:第一,“增收不增利”格局明确,费用端压力短期难消;第二,下游整车产量疲弱叠加售后去库存,销量承压;第三,整车厂降价压力持续向零部件传导,叠加汇率波动,利润修复节奏存在不确定性。后续重点跟踪海内外整车订单、高附加值产品渗透率及费用端变化,判断利润能否修复。
另值得关注的是,第十三届“港股100强”评选筹备工作已全面启动,候选申报通道同步开放。福耀玻璃作为全球汽车玻璃龙头,海外布局完善,具备较强参评实力;但短期利润承压、汇兑波动加大,或将对综合评分形成一定影响。
港股100强评选自2012年创办,从企业基本面、资本市场表现、公司治理、创新能力与社会价值多维度综合评估,是香港资本市场的价值标杆。目前第十三届港股100强评选筹备工作已全面启动,颁奖盛典拟于2026年11月26日在香港会展中心举办,更多评选详情与报名渠道,可查阅港股100强官方网站。
精彩评论