苏州东山精密制造股份有限公司是一家总部位于中国江苏苏州的全球性精密制造服务商,1998年创立,公司主要专注于PCB(印制电路板)、精密组件、触控面板及液晶显示模组、光模块四大核心业务板块,产品广泛应用于消费电子、汽车、数据中心与AI服务器、通信设备及工业控制等领域。公司通过持续的战略收购(如收购法国汽车零部件供应商GMD、光模块厂商索尔思光电、柔性电路板厂商MFLEX等)不断拓展产品组合与全球客户覆盖,服务于全球领先的消费电子品牌客户及汽车、数据中心等领域的头部企业,在全球多个国家设有研发、生产和销售基地,形成了覆盖电子电路、精密制造、光通信等多元领域的全球化产业布局。
东山精密本次募集资金净额105.169亿港元,资金分配如下:64.5%用于建设新设施及升级现有生产设施及产线;20%用于潜在战略投资或收购;5.5%用于偿还部分现有债务;10%用于营运资金及一般公司用途。
招股信息:
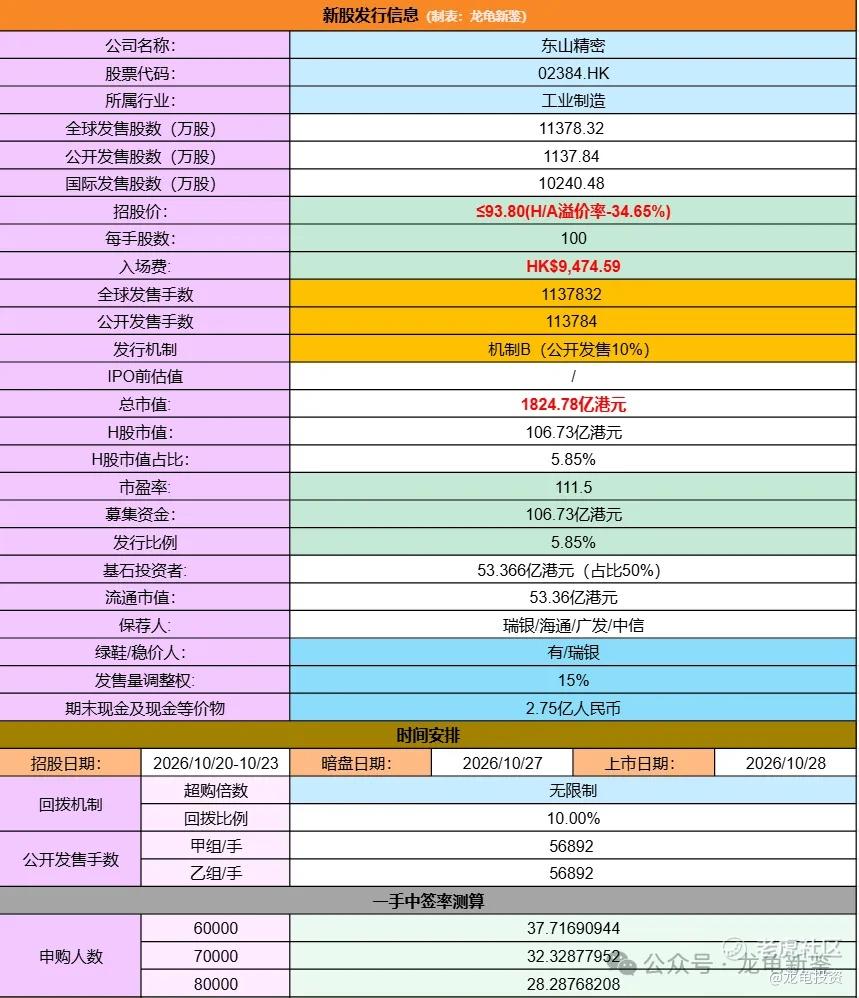
本次全球发售股数11378.32万股,每手股数100股,招股价93.80元,入场费9474.59元,采用机制B发行,预计6-8万人参与,一手中签率30%左右,申购10手稳一手。
财务情况:
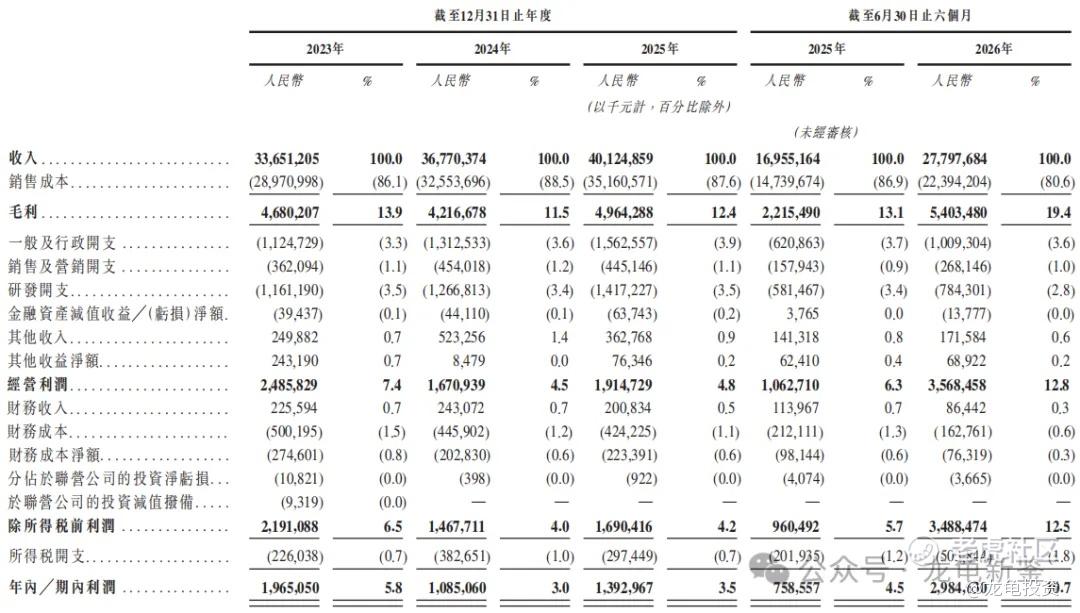
23年经营收入336.51亿,24年经营收入367.70亿,25年经营收入401.24亿,年复合增长率9.2%;26年Q1营收277.97亿,较上年同期169.55,同比增长63.95%。
23年毛利46.80亿,24年毛利42.16亿,25年毛利49.64亿,毛利率12.4%;26年Q1毛利54.03亿,较上年同期22.15亿,毛利率同比上升6.3%。
23年净利润19.65亿,24年净利润10.85亿,25年净利润13.93亿;26年Q1净利润29.84亿,上年同期净利润7.58亿,同比增长率290.09%。
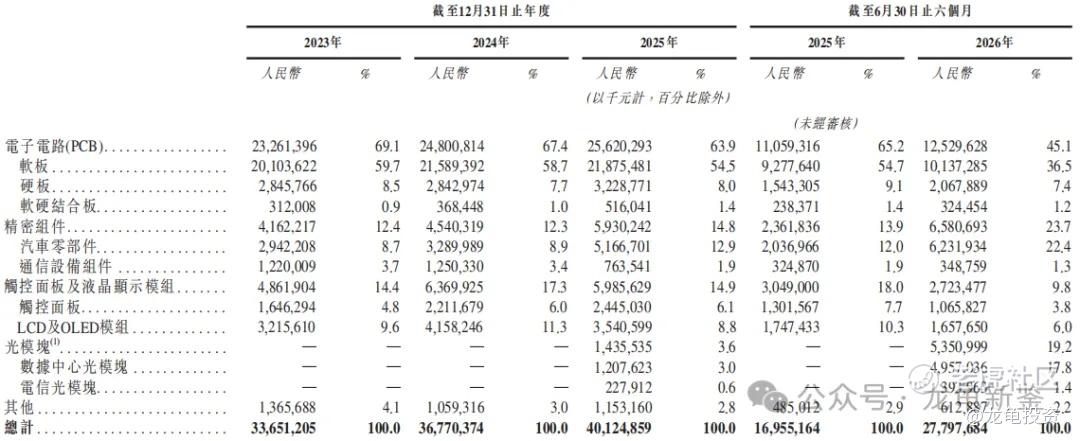
东山精密主要营收来源于电子电路(PCB)、精密组件、触控面板及液晶显示模组、光模块、其他,2025年收入分别为:PCB营收256.2亿元,占比63.90%;精密组件营收59.30亿元,占比14.80%;触控面板及液晶显示模组营收59.85亿元,占比14.90%;光模块营收14.35亿元,占比3.60%;其它营收11.53亿元,占比2.8%;具体营收明细如下:
行业及竞争对手速览:
公司所处行业涵盖全球PCB、精密组件、光电显示及光模块四大领域,其中PCB和光模块是当前AI算力基建驱动下的高景气赛道:2025年全球PCB市场规模约852亿美元,AI服务器、数据中心及边缘AI设备带动高端PCB需求高速增长;全球光模块市场2025年约245亿美元,预计2030年将达1086亿美元,CAGR约34.6%,800G/1.6T产品正进入爆发期。
竞争格局方面,PCB行业整体集中度不高(2025年全球前五大厂商合计占23.0%),公司以4.2%份额位列全球第三、FPC全球第二;光模块行业集中度更高(前五大占55.3%),公司凭借索尔思光电以2.9%份额排名全球第七,是全球少数具备光芯片+光模块+AI PCB全链条能力的厂商。但PCB领域面临臻鼎科技、深南电路、沪电股份、胜宏科技等国内外龙头在高端产能上的激烈角逐,光模块赛道则需直面中际旭创、新易盛等头部企业的规模优势,整体行业呈现技术迭代快、价格竞争激烈的特点。
东山精密本次引入20位基石认购53.36亿港元,占比50%,禁售期6个月。基石阵容还不错,涵盖国内外知名投资机构及产业上下游资本。
今年是AH上市大年,A村的老板们跑步入场争夺融资额度,小渔村水位就这么点,快要被没有底线的老板们抽干了,反正只要能上,老板们才不管那么多,钱先装口袋再考虑其它。
话回正题,东山精密按今日A村收盘价计算,目前H/A溢价率-34.65%,作为PCB国内最大生产商,对标胜宏科技H/A溢价率-27.88%,看起来留有余地,但不多!且胜宏科技确定性和盈利质量都高于东山,而东山精密优势在于光芯片+光模块+AI PCB协同,所以东山精密更多的是光芯片+光模块赋予的高想象空间。
最近AH上市公司整体表现偏弱,景旺首日强势翻红,但随着时间的推移,今天在A村上涨的情况下,H小渔塘砸了根-11%巨阴,H/A溢价率-39.34%,直接崩了。还有两天时间,先看看A村东山能不能向上多弹一弹,弹出空间来,不然就这个溢价率,参与价值有限。很容易在截至后,被关门放狗。
龙龟评级:
浅红(红色申,绿色弃,白色拼运气)。
注:以后用蜡烛图作为评级,红色申,绿色弃,白色拼运气!
免责声明:投资有风险,参与需谨慎,文中涉及标的,仅为个人分享记录,并不构成投资建议,如因此投资产生亏损,概不负责!如本文对你有帮助,请帮忙点赞、在看、分享给身边有需要的朋友,感谢!
精彩评论