大盘:芯片结束八连跌,反弹先从龙头开始。
周一美股三大指数涨跌不一:标普500上涨0.41%,收报7690.73点;纳指上涨1.11%,收报26430.89点;道指下跌0.07%,收报51966.03点。费城半导体指数上涨1.61%,结束连续八个交易日下跌,30只成分股中26只收涨。
经历上周集中抛售后,科技板块终于迎来一轮修复。
不过,资金选择很鲜明。亚马逊上涨4.98%,特斯拉上涨3.76%,英伟达上涨1.38%;苹果微跌0.15%,Meta下跌0.55%。
存储弹性更大,西部数据上涨6.09%、闪迪上涨5.53%、美光上涨2.97%。
与此同时,CoreWeave早盘一度涨超7%,最终收跌0.44%。同属AI交易,市场已经开始按资金来源、盈利能力和融资压力重新定价。
外围条件也没有同步转松。美国10年期国债收益率回升至约5.14%,WTI近月原油结算价升至103.66美元。科技股是在利率重新上行的背景下反弹,后续仍要面对资金成本的检验。
周一提供了一个情绪修复窗口,趋势能否延续,还需要今晚财报接力。接下来重点观察三个变化:买盘能否扩散到更多公司,CoreWeave等融资敏感标的能否稳住,长端收益率能否停止上行。若只有少数权重股撑住指数,市场内部的压力仍会反复显现。
利率与原油:油价维持高位,科技估值仍受约束。
隔夜WTI 11月合约上涨2.22%,结算于103.66美元/桶;布伦特12月合约下跌0.28%,结算于109.55美元/桶。两者方向不同,交易时需要区分合约与市场,能源价格整体仍处于高位。美国10年期国债收益率在债市尾盘约为5.14%,上周避险买盘带来的部分涨幅被回吐。
哈塞特周一接受采访时承认,通胀仍需进一步应对,并表示尊重美联储独立性。中东冲突、运输受阻与能源成本仍是市场关注的变量。航空、运输和消费企业面对的是利润率压力,高估值科技股面对的是折现率压力。今晚联合航空的业绩与成本展望,也能提供一份来自企业端的验证。
亚马逊:接近5%的上涨,软件生态与长期供电成为新看点。
亚马逊周一上涨4.98%。当天一个具体进展是TorchNeuron:按公司介绍,开发者现有的PyTorch代码可通过一项配置更改,在AWS Trainium芯片上原生运行,无需重写代码;公司计划在10月20日的PyTorch大会上开源这一工具。
这件事的意义在于降低迁移门槛。自研芯片的商业化,除了芯片性能,还取决于客户已有模型、代码和工程团队能否顺利迁移。软件兼容性改善,有助于AWS把硬件投入转化为可使用、可收费的算力,后续需要用客户采用情况、性能表现和总体使用成本来检验。
供电端也有新安排。
美国电力公司AEP、亚马逊与X-energy宣布合作,评估在印第安纳州建设一座最高960兆瓦的先进核电项目。当前协议推进的是可行性工作,亚马逊参与开发资金安排,并有意通过长期购电协议取得电力。[^5]
这里有两种不同的兑现周期:软件工具改善现有算力的使用体验,核电项目服务更长期的供给建设。核电仍需经过许可、建设与最终投资决策,未来容量应按开发进度评估。
3M与光学互联:采购关系落到文件
3M在10月19日提交的SEC文件中披露,与亚马逊扩大数据中心产品合作,并向亚马逊旗下公司发行认股权证:可在七年内,以164.89美元/股认购最多3,162,015股3M普通股。
其中85%的权证股份,将随亚马逊对光学互联及其他数据中心产品的付款分期归属;累计付款达到60亿美元时,该部分全部归属,其余部分与事件里程碑挂钩。这里已经有明确的客户、产品方向和采购激励条款,能够据此观察AI需求向工业供应商延伸的进度。
对光通信板块而言,这则消息具体指向数据中心光学互联产品,能够提供产业需求线索;对其他供应商的影响,则取决于产品是否相同、是否进入同一客户体系。
CoreWeave:评级上调未能守住涨幅,融资仍是市场分歧。
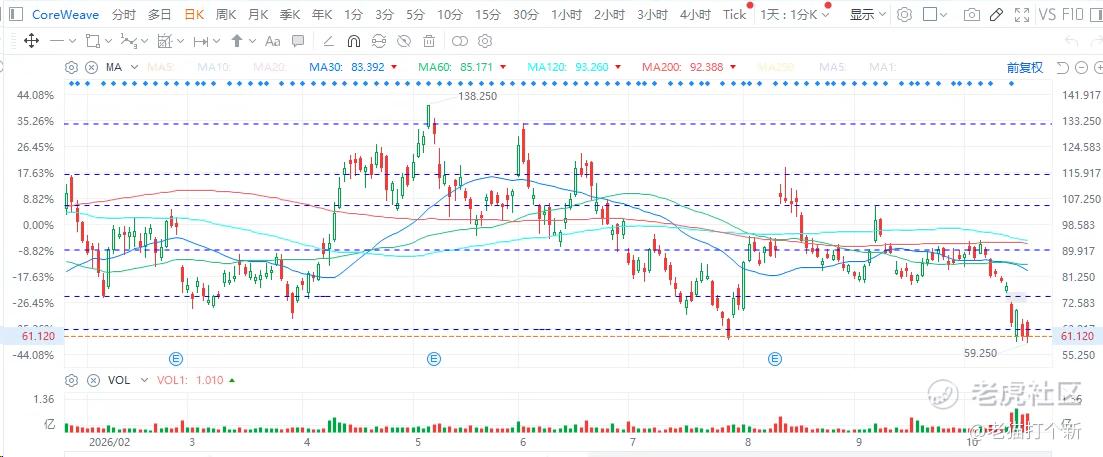
高盛将CoreWeave评级由“中性”上调至“买入”,认为市场对融资成本的担忧偏高、对算力收费能力的评估偏低。股价早盘一度上涨超过7%,最终下跌0.44%,说明机构观点转暖尚未形成稳定共识。倒是近期成交量放了很多,有不少入场和离场的,消化持稳后值得关注。
AI融资:OpenAI加快募资,Anthropic继续谈算力,资本市场开始核算付款能力。
据路透报道,OpenAI正争取在Anthropic预期上市之前加快取得投资者承诺,洽谈约300亿美元融资,潜在估值可能超过1.4万亿美元。报道涉及的融资仍处于推进过程中,最终条款与完成情况有待确认
另一边,财联社今日援引消息人士报道,Nscale与Anthropic正洽谈约450亿美元算力供应协议,涉及美国西弗吉尼亚州Monarch园区的第二栋设施,拟提供460兆瓦计算能力、采用英伟达Vera Rubin芯片。谈判尚未作出最终决定,具体方案可能改变。
反映出模型公司仍在争取资金和锁定未来算力。
英伟达:GTC今日启动,黄仁勋主题演讲在明天。
GTC柏林大会安排在10月20日至22日,今天先行开展工作坊,黄仁勋主题演讲及主要会议安排在21日。今晚交易的是会前预期,具体项目和管理层表态要等待正式发布。
大会之前,英伟达宣布利用德国于利希JUPITER超算的8,192块GH200 GPU,完成一项104物理量子比特的容错量子计算模拟,验证“魔态培育”技术路线。公司称,该方案相较此前方法可减少约90%的物理量子比特需求。该比例针对具体方案,适合用来理解技术进展的范围。
从商业角度看,这展示了GPU、cuQuantum与CUDA-Q参与量子系统研发和验证的用途。
GTC是量子板块的多头。
存储与半导体:反弹幅度可观,财报需要提供下一段证据。
西部数据、闪迪和美光隔夜分别上涨6.09%、5.53%和2.97%,希捷上涨3.41%;费半结束八连跌,为板块提供了喘息空间。
周三盘后的泛林、德仪,以及周四盘后的西部数据,是本周不同业务环节的观察窗口。泛林提供存储客户设备投入的线索,德仪提供工业和汽车需求的线索,西部数据则重点看云端HDD需求、容量出货、定价及利润率。
今晚财报:SpaceX看收入与资金安排,奈飞看增长与变现。
SpaceX确认在美东10月20日盘后公布三季度业绩,电话会安排在16:30,对应北京时间21日04:30。财联社汇总的市场预期指向季度收入约129亿美元,其中AI及计算约64.7亿美元、星链约49亿美元;这些数字均为财报前预测。
对SpaceX,需要分别观察星链经营表现、AI合同转化为收入的进度,以及支持后续扩张的资金来源。收入增长如果伴随经营现金流改善,市场对建设投入的接受度会提高;如果收入兑现较慢、资本需求继续增加,融资安排就会成为更重要的估值变量。
奈飞同样在今晚盘后公布业绩。对它的观察重点放在收入增长、广告业务变现、内容投入、营业利润率与自由现金流,以及下一季度指引。AI基础设施占据市场注意力之际,奈飞也能提供一份来自数字消费与广告需求的样本。
盘前还有GE Aerospace、RTX、通用汽车、3M、诺斯罗普格鲁曼等公司。航空与军工看积压订单的交付和现金回收,汽车看销量、定价与利润率,3M则增加数据中心合作这一新看点。财报能否改善全年展望,比单季数字的小幅偏差更值得留意。
苹果:下周新品窗口确定,具体产品仍待发布。
苹果确认10月28日在洛杉矶举行“Pro and tell”活动。媒体预期新品包括触屏MacBook Pro及其他Mac、iPad产品,具体规格和上市安排仍待公司公布。
这为财报前增加了产品催化,后续可观察产品组合、价格、供货和需求反馈
$特斯拉(TSLA)$ $ROUNDHILL GENERATIVE AI & TECHNOLOGY ETF(CHAT)$ $通用人工智能 ETF-AGIX(AGIX)$
精彩评论