大盘:科技股在调整,市场开始重新分配风险。
上周五美股三大指数集体收跌:标普500下跌1.09%,收报7659.44点;纳指下跌约2.14%,收报26140.03点;道指下跌0.34%,收报52002.41点。全周看,标普下跌约1.9%、纳指下跌约4.5%、罗素2000下跌约3%,道指则上涨约0.7%。科技股和小盘股同时承压,道指相对抗跌,市场内部的分化比指数跌幅更值得重视。
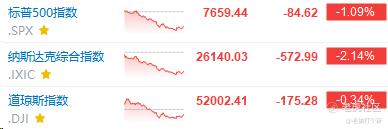
个股层面,上周五美光下跌5.6%、AMD下跌6%、博通下跌4.5%、英特尔下跌5.8%,半导体抛压仍然集中。与此同时,10年期美债收益率回落至约5.09%,此前一度升破5.3%。股票下跌、债券价格上涨,说明部分资金重新寻求国债保护。
美股盘前,纳指期货踩支撑,已经反弹超过1%,整体仍在震荡区间。
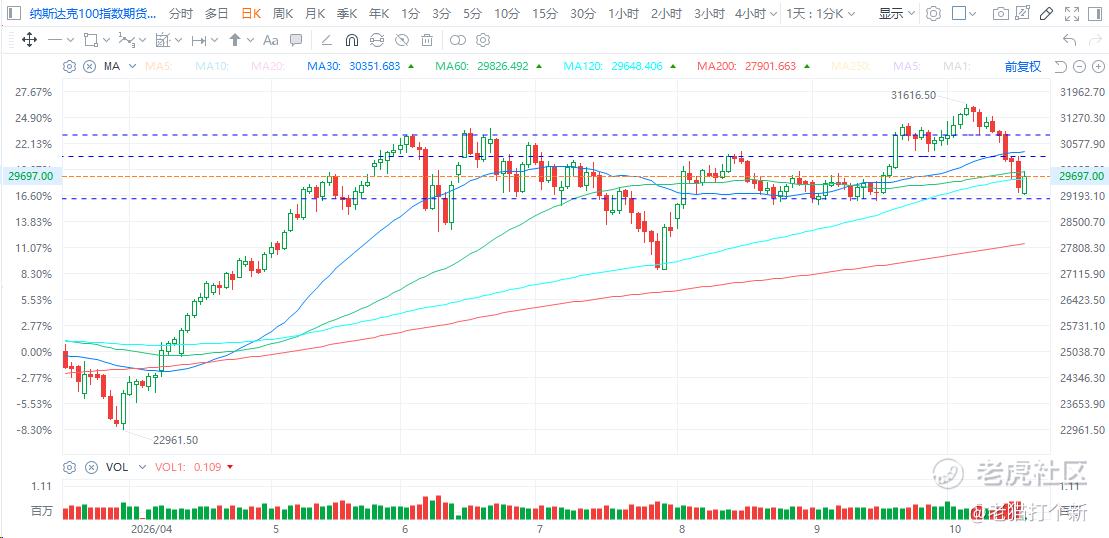
美股当前同时面对两项检验:高利率下企业融资能否持续,高预期下盈利能否兑现。长端收益率回落提供了缓冲,但科技股能否稳住,还需要财报证明投入能够转化为利润和现金流,近期会有不少资金回流压盈利端。
周一亚洲时段,油价回落、美股期货反弹,日台股市仍受科技股情绪影响。期货修复能否延续到现货市场,要观察开盘后的成交、市场宽度,以及AI相关公司的信用压力有没有缓解。
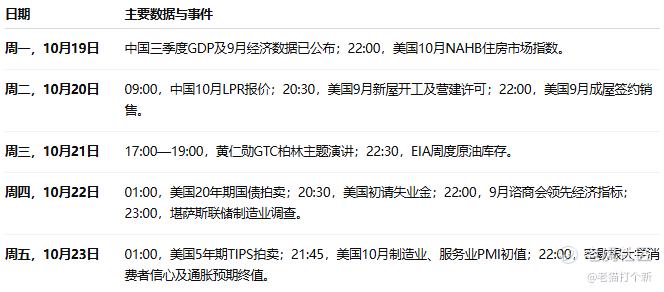
宏观日历:数据相对清淡,住房、通胀预期和长债需求仍有看点。
以下按北京时间列示,覆盖本周一至周五;跨日拍卖已放在实际发生的北京时间日期。
本周美联储处于政策沟通静默期,下一次会议为10月27—28日。9月会议纪要已经公布,接下来影响市场定价的变量,主要来自数据、油价、债券交易和公司指引。
财报日历:五天都有看点,周三盘后最密集。
本周约70家标普500成分股公布业绩:
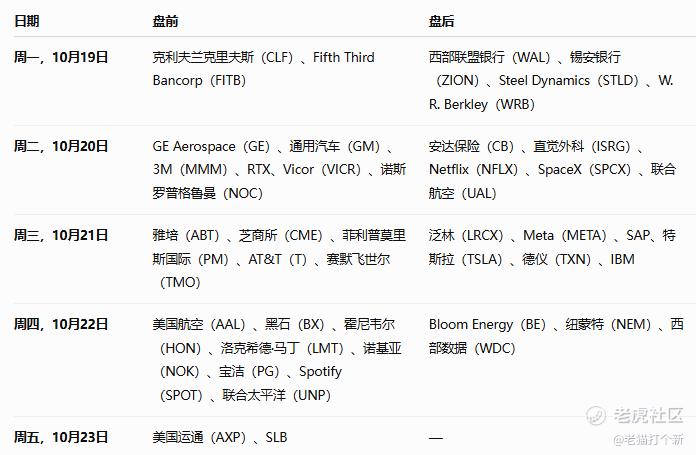
主要有
科技: $META $TSLA $SPCX $IBM
半导体:$TXN $LRCX
存储: $WDC
电力: $BE
军工: $RTX $MMM $GM $NOC $LMT $GE
传统: $AXP $SHOP
流媒体: $NFLX
美债:收益率回落之后,关注20年期和TIPS的承接。
本周中长期国债供给的观察重点,是美东周三的20年期国债拍卖,以及周四的5年期TIPS拍卖,分别对应北京时间周四、周五凌晨。两者提供不同信息:20年期检验长久期资产需求,TIPS帮助观察实际利率与通胀保护需求。
目前看法不一
花旗认为财政部长Bessent可能在11月4日的季度再融资公告中削减20年期和30年期拍卖规模(各减30亿美元),甚至有取消20年期发行的可能,建议交易20年期相对10年期表现更好。
法国巴黎银行持相反观点,认为削减或取消20年期发行可能适得其反,被市场解读为“恐慌”或政策工具用尽,反而推高收益率、恶化流动性。维持对30年期偏空的看法
美银Michael Hartnett认为如果美联储在10月28日加息以“恢复信誉”,反而可能让长端收益率进一步下行(约20bp),近期多次提到债券市场极端悲观后可能出现吸引力,并已提前布局“收益率见顶”相关交易。
AI与GTC:去杠杆已有数据,修复需要订单和融资共同配合。
路透援引高盛主经纪业务数据显示,截至10月15日当周,全球基本面多空基金亏损约2.9%,全球AI股票已被多空基金连续卖出六个交易日;周四的整体降杠杆规模约为周三的一半。
抛售速度有所变化,拥挤交易的调整仍在继续。
CoreWeave上周五下跌约12%、五个交易日累计跌约25%,其债券收益率一度升至15%以上,显示市场正在计入更高的信用风险。即使国债收益率回落,高杠杆公司的信用利差仍可能扩大,资金成本未必同步下降。
英伟达GTC柏林大会将于10月20—22日举行,黄仁勋周三发表主题演讲。德国正计划与英伟达开展AI合作,涉及工业应用和物理AI等方向,具体安排仍需正式公布。
老黄是纯种多头,你知道的,这次GTC影响不会太大。
科技这边大事件不多,情绪反弹可以来得很快,持续性则需要订单兑现和融资压力缓解来支持,但像CoreWeave这种,在财报季验证后未必是最有弹性的票,在回报论证下更加健康的标的肯定是最优选择,CoreWeave需要在验证后持续的景气支撑,才能释放最大的弹性。
Meta与光通信:资本开支之外,现金流成为重要检验。
Meta周三盘后公布业绩。公司上一季给出的三季度营收指引为610亿—640亿美元,全年资本开支指引为1300亿—1450亿美元,包含融资租赁本金支付。二季度收入同比增长28%,营业利润同比下降8%,自由现金流为7.84亿美元,投入与盈利的匹配已是重要议题。
本次财报需要一起看广告增长、费用与折旧、经营现金流和后续建设计划。若收入增长及现金流改善能够支撑投入,市场更容易接受较高的资本开支;若投入继续增加、利润率和现金流却进一步承压,投资者可能提高回报要求。
存储与半导体:泛林、德仪、西数分别回答不同的问题。
泛林与德仪将在周三盘后公布财报,西部数据将在周四盘后公布。西部数据的闪存业务已于2025年分拆至Sandisk,本次应重点观察HDD业务,避免把企业级SSD和NAND定价直接计入其当前经营判断。
泛林重点看存储客户资本开支、设备需求及订单兑现;德仪重点看工业和汽车需求、库存及产能利用率;西部数据重点看云端HDD需求、出货容量、定价和毛利率。
本周财报更可能揭示半导体内部的结构分化。HDD、NAND、DRAM和HBM的供需机制不同,设备订单与终端需求的兑现时点也不同。这几家不算大头,指引会给行业带来波动,但不是决定性的。
特斯拉:交付已经公布,利润与现金消耗等待财报验证。
特斯拉三季度交付约48.65万辆汽车,储能部署13.7GWh,这些经营数据已在10月2日披露。周三盘后的新增信息,主要来自收入、利润、现金流和后续指引。
汽车业务要看剔除监管积分后的盈利能力,以及促销、融资优惠和产品组合的影响;储能业务要看部署规模能否转化为毛利与现金流;自动驾驶和机器人业务,则关注商业化进度、投入规模及运营数据。
大家最关注的肯定还是SPCX什么时候收了TSLA。
苹果:Duo进入交付期,关注新产品的收入增量。
苹果iPhone Duo于10月16日开启预订,将于10月23日正式发售,起售价1999美元。本周由预订转入交付阶段,供货和消费者反馈将提供新的观察线索。
预订交期需要结合首批供应规模和生产爬坡来理解。对苹果基本面的影响,重点在于高端产品带来的售价与产品组合变化、制造良率对毛利率的影响,以及新需求和其他iPhone机型之间的替代关系。
首销表现能够影响短期情绪,持续的财务贡献仍要由后续供货和销售数据证明。本周适合跟踪交付进度,暂时不宜仅凭排队时间外推全年销量。
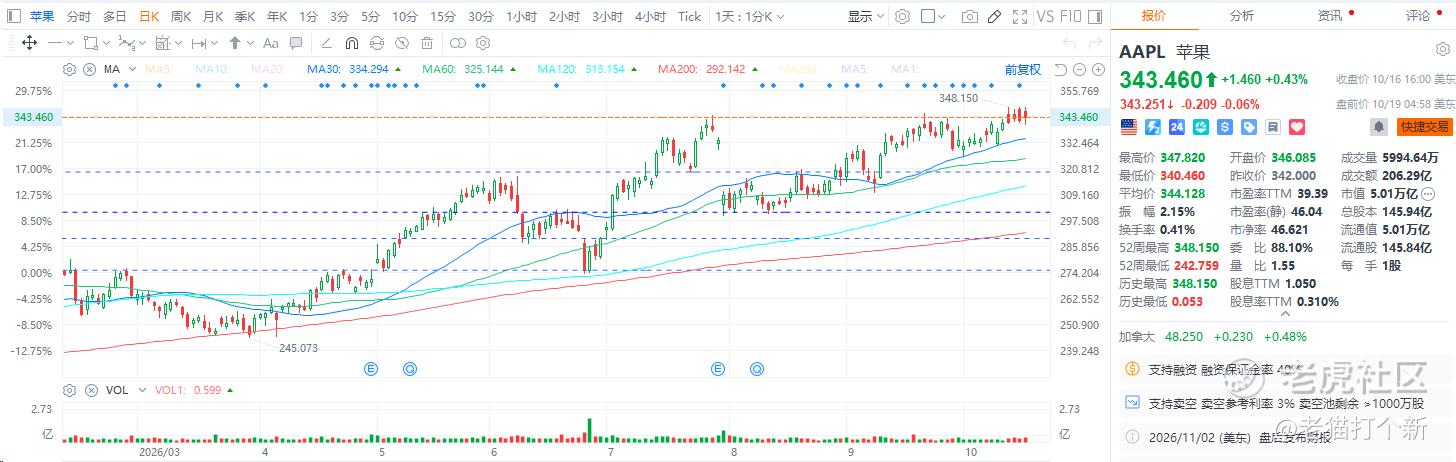
近期走的比较强,但压力也变得很大,近几日连阴,而且距离投行目标价空间可能也就5%,这种还是得追踪销售数据才能改变市场预期。
Anthropic:上市估值预期降温,盈利兑现标准正在提高。
Anthropic于10月18日宣布,拟在获得股东批准后,将5%股份划入公益基金,并设置与公司价值增长相关的额外股份安排。这是股权承诺,相关股份价值会随估值变化。
业务方面,路透援引知情人士称,公司三季度收入约168亿美元、环比增长约45%;部分现有及潜在投资者讨论的估值约为1.5万亿美元,低于此前约2万亿美元的预期。这些仍是媒体披露和投资者讨论,最终上市定价尚待确认。
最近AI烂活太多了,OpenAI下调200亿~Anthropic增长不及预期~CoreWeave融资,纳指被连续痛击。
原油与地缘:储备释放正在推进,持续供应仍是核心变量。
上周五布伦特原油上涨约3.7%,收于109.86美元。周一亚洲时段,美国拟放宽对俄制裁的消息令油价回落,但政策执行、实际新增供应以及运输条件仍有不确定性。
储备方面,IEA在10月15日披露,成员国已累计释放约3.3亿桶,正推进剩余约1亿桶的释放,包括尽快释放超过2000万桶柴油;部分成员国的追加安排,将使总量超过3月最初承诺的4亿桶。观察政策效果,需要关注这一轮释放的实际进度与产品结构。
储备可以缓冲短期缺口,供需能否持续改善,还取决于霍尔木兹航运、炼厂运行、柴油供应和运保成本。本周EIA库存也要结合成品油及炼厂数据一起看。
对美股而言,持续的能源成本回落有助于缓解利润率和通胀压力。
黄金:收益率回落提供支撑,关注实际利率与美元。
周一亚洲时段,路透记录的现货黄金价格约为4182美元/盎司,较上周五纽约午后约4165美元的报价有所回升。上述为不同时间的现货报价,不能与COMEX期货结算价混用。
中期需求方面,中国央行截至9月末的黄金储备为7747万盎司,连续第23个月增持,为官方储备配置需求提供了一个观察依据。
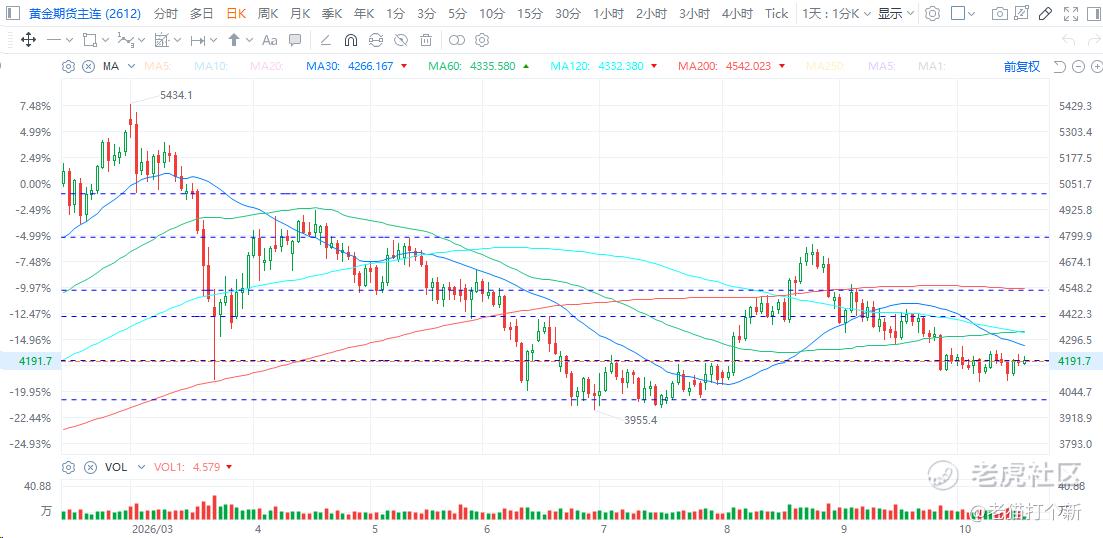
近期黄金在4200附近平稳坚守,若能消化完加息预期,在27年有望开启震荡下行,熬过这一段,现在加仓倒是不急。
交易所:23/5推进,夜盘还要接受流动性检验。
纳斯达克计划于12月6日引入美东21:00—次日04:00的夜间交易时段,形成每周五天、每天23小时的交易框架;正式推进仍取决于行情系统准备及相关规则条件。常规交易时段保留,每天美东20:00—21:00设一小时暂停。
更长的交易窗口有助于亚洲投资者及时处理新闻,也为交易所和做市商提供增量业务机会。实际交易体验则取决于夜间订单深度、报价价差、券商支持和成交质量。市场能否在延长时段内形成稳定流动性,需要上线后的数据来检验。
$特斯拉(TSLA)$ $ROUNDHILL GENERATIVE AI & TECHNOLOGY ETF(CHAT)$ $通用人工智能 ETF-AGIX(AGIX)$
精彩评论