10月打新也沦落到淡季了,去年的紫金黄金国际的盛况已经不再有了。
最近也实在是太忙了,家里有上学的小学生简直就是时间绞肉机。
这次来的是瘦西湖文旅,看名字就可以猜到题材不够性感。
一、基本面分析
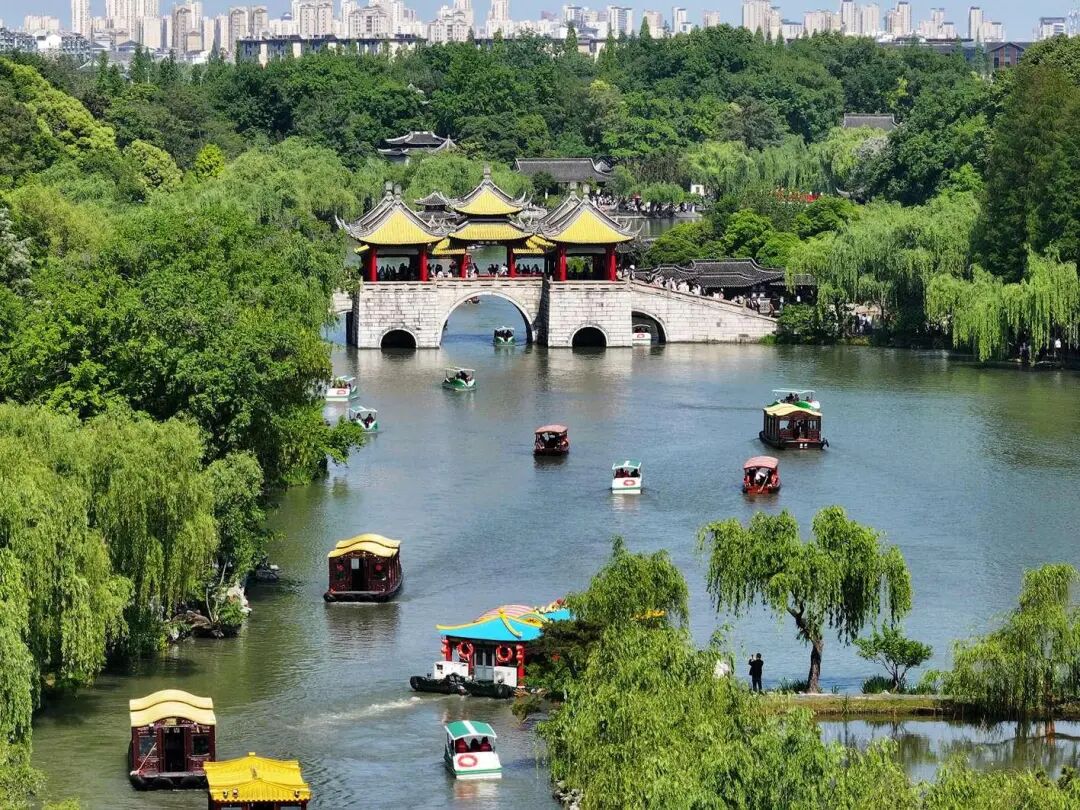
公司是江苏扬州地方国资控股的区域性文旅龙头,拥有国家5A级景区瘦西湖及古运河水域20年的独家游船运营权,本质上是一家依靠垄断稀缺自然与文化遗产来卖船票的收息型企业。
公司的核心资产是旗下的231艘游船及28辆观光车,而且商业模式非常简单,就是坐地收钱。
依托扬州市政府赋予的特许经营权,游客进入瘦西湖游玩水上项目,必须购买公司的船票。现实版的靠水吃水的生意。
这个生意在本地市场绝对垄断,占据扬州水上游览市场91%的份额,但在全国市场上极度分散且存在替代性。杭州也有西湖游船,广州也有珠江夜游,桂林更不用说了。它的模式完全依赖扬州当地的瘦西湖。它无法把游船开到其他城市去,营收的天花板一眼就能望到头。
而且这个生意受物理承载量(单日最多3.7万人次)的硬性天花板约束,营收爆发力极弱,且带有极强的季节性。
二、财务数据分析
营收规模遭遇瓶颈,2023年到2025年的营收分别为1.09亿、1.11亿和1.41亿元。其中2025年是因为夜游扬州的项目带动的。2026年上半年的营收为8322.7万元,同比下降1.56%。
净利润也转头向下,2023年到2025年的净利润为4643万、4288万、5199万元。而2026年上半年为3677万元,同比下降5.2%。归母净利润分别为4643万、4287万、4829万和3473万元。
毛利率超过50%,是门好生意。2024年跌到54.4%后触底反弹,2025年恢复到58.2%,2026年上半年更是达到了63.9%。
整体看下来,盈利能力和现金流质量都不错,但增长不稳定,2025年的高增长不能直接作为未来每年的增长假设。
三、综合分析
发行市值7.02亿到9.08亿港元,折合人民币约为6.02亿到7.79亿元。归母净利润按照2025年的4829万元计算,静态PE约12.47到16.13倍。TTM PE约为12.6倍到16.3倍。整体估值不具有竞争性,印象大红袍的TTM PE只有5.29倍。
无基石有绿鞋,妖股气息不够彻底。保荐人中国光大融资,去年操盘过果下科技,今年是否宝刀未老,尚未可知。不过这个市值离入通线太远了,而且还不是全流通,更是难上加难。
公配4476手,甲乙各一半,目前冻资50.32亿,倍数为221.78倍,预估截止时上个300亿到500亿应该问题不大,也就是1300到2200倍左右。
又是一只新三板+港股的IPO,大家可还记得印象大绿袍否?当年可也是几千倍的热门股。
目前我的计划是不融资,可能摸一手玩玩。除非倍数突破5000倍那就去捐个融资费玩玩。在我的剧本里,瘦西湖文旅不过是扬州国资委缺钱的一个手段罢了。
文章原文

精彩评论