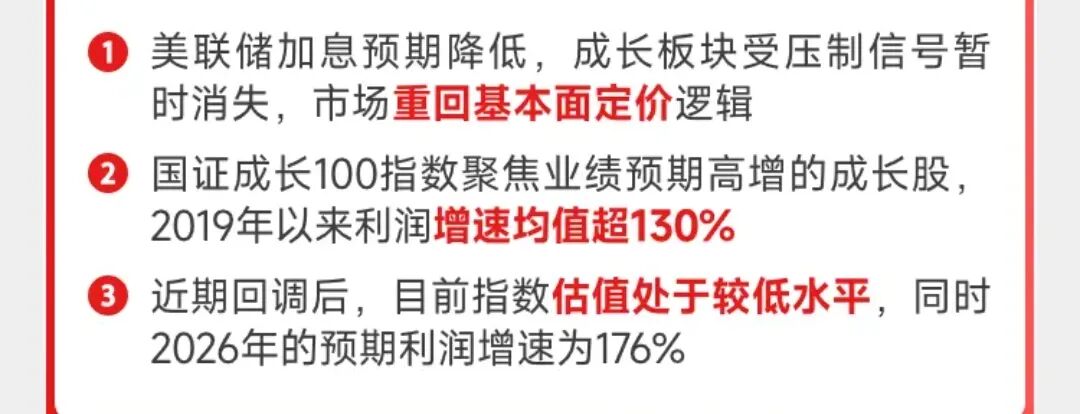
市场行情价值与成长,会发现一个极其撕裂的现象:一边是“画大饼”的成长ETF:“快看我!2026年预期利润增速176%,美联储要降息了,未来可期,快来买我(成长股)!”
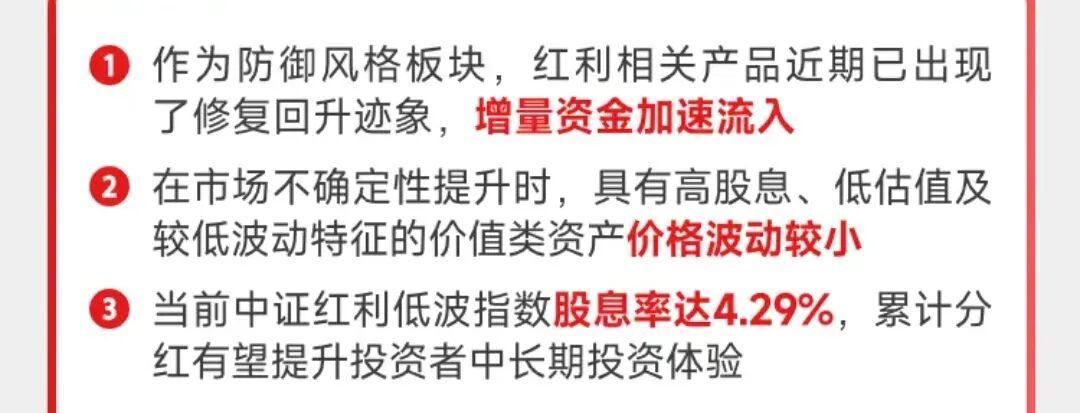
另一边是“发真钱”的红利低波ETF:“别听他们瞎吹,我今年股息率4.29%,每年真金白银给你分钱,买我(红利价值股)!”
结果是啥?打开收益一看,“画大饼”的暴涨暴跌回来,“发真钱”的却在闷声发大财。
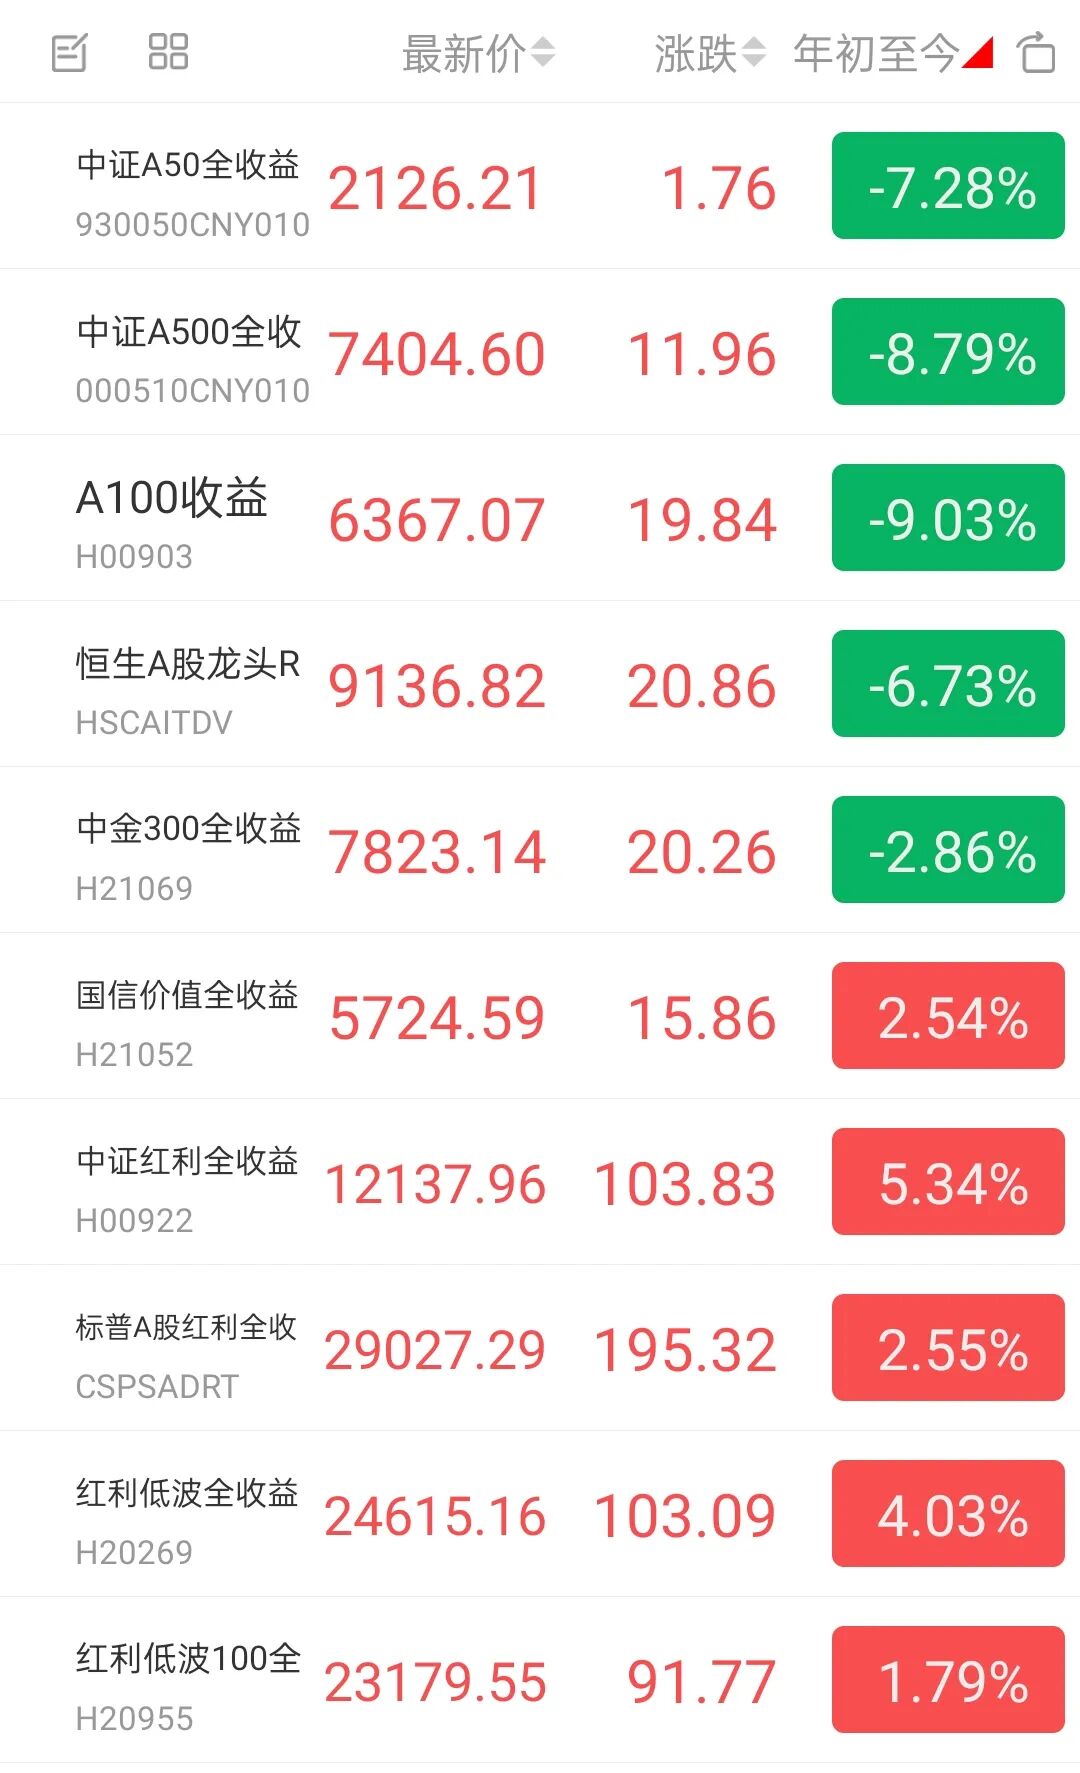
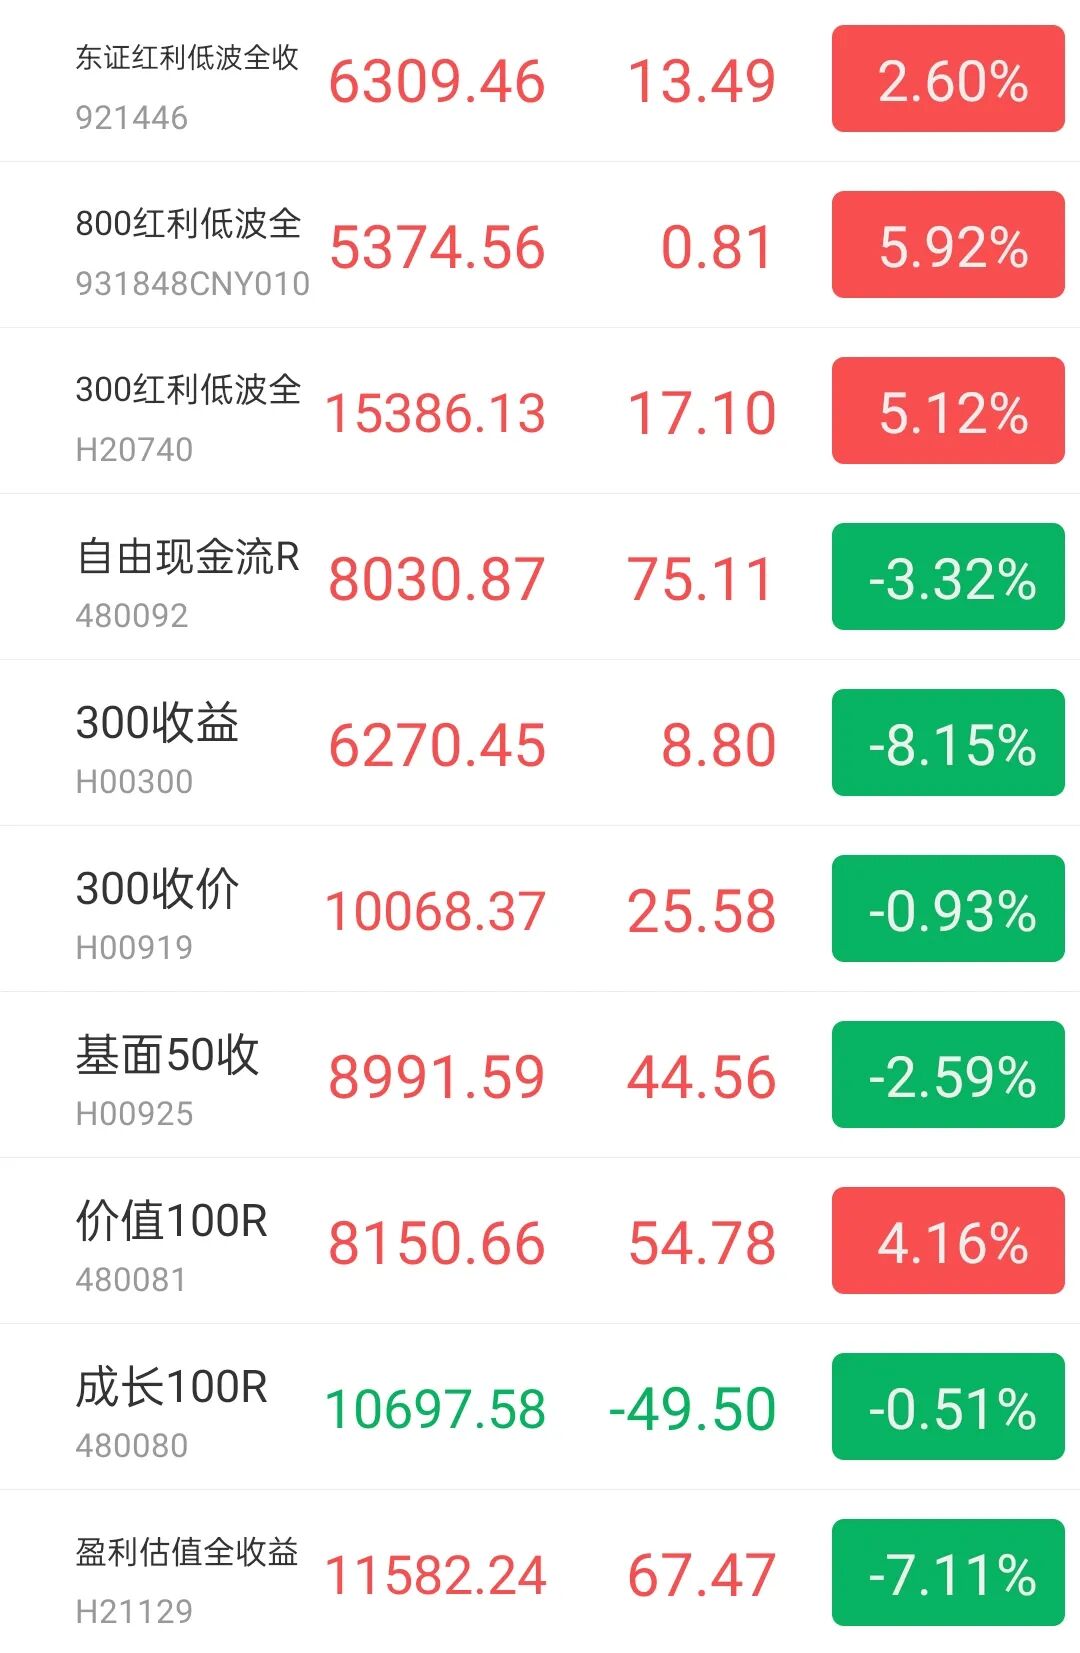
为什么今年以来,红利(价值)能把成长按在地上摩擦?长期来看,我们又该怎么买?1. 今年A股的现状:“画饼”与“老实人”
在股市里,有两个经典的派系:
一个是“成长股”(科技、新能源、医药等),像个充满激情的创业青年。想象空间极大,故事讲得特别好,但就是不赚钱,或者赚的钱全拿去再投资了,不给你分红。
另一个是“价值/红利股”(银行、煤炭、高速公路、水电等),像个踏实的中年人。没啥刺激的故事,但每天按时上下班,年底按时把工资(分红)交到你手上。看看现在这大环境,大家对未来都有点没底。这时候,那个天天跟你说明年能赚一个亿的“创业青年”(成长股),你肯定不敢信了。再加上之前被画饼伤透了心(被套牢),大家现在只认一条死理:少跟我谈梦想,先拿钱给我看看。这就解释了为什么天天吹“预期利润增速176%”,但成长ETF却在跌。因为市场不信了,资金都在往“股息率4.29%”的红利低波ETF里跑,大家都想要现在的确定性,不想等虚无缥缈的未来。2. 长期真相:为什么国内价值长赢,纳斯达克却是例外?你可能会问,难道成长股永远不如价值股吗?在国内,大概率是的。 为什么?因为咱们这里“太卷了”。一旦有个赚钱的新行业(比如光伏、新能源),全国几百家企业一窝蜂上,瞬间产能过剩,开始打价格战。最后谁都没赚到钱,成长的故事变成了“内卷事故”。所以在A股,很多成长股是“伪成长”,时间一长就被打回原形。反而是那些垄断的、刚需的、不怎么需要折腾的红利股,能穿越牛熊。但在全球来看,有个超级Bug,叫纳斯达克。你发现没,哪怕美国加息、降息折腾,纳斯达克的科技巨头(苹果、微软、英伟达)还是能涨上天。为什么?因为它们搞的是“全球薅羊毛”。它们有绝对的技术壁垒和垄断地位,把产品卖给全世界,赚的是全地球的钱。这种具备“全球定价权”的真正科技巨头,就是真成长。而在咱们国内,目前还很难找到这种能去全球市场随便“薅羊毛”的顶级科技企业。这就是为什么你买A股科技心惊胆战,买纳斯达克却能长期躺赢的区别。深证100ETF、创业板ETF、创业板AIETF,包括成长ETF也有一批优秀公司,可是需要这一批优秀公司能够持续,而且能够遍地开花接上这批公司的疲倦。3. 普通人的理财破局之道:哑铃策略既然看透了“老实人”和“画大饼”的本质,我们普通人该怎么买?千万不要全部身家去赌某一个风格,建议采用“哑铃型策略”——两头下注,稳中求进。左手拿“老实人”当底仓(防守):配置一部分红利低波ETF。它的作用是替代银行定期。不管市场怎么跌,它每年4%以上的股息率,能给你提供源源不断的现金流。买红利,买的是当下的安稳。
右手拿“真学霸”做进攻(进攻):想博取高收益,就买那些真正有护城河的资产。比如纳斯达克100ETF(或者国内真正有核心技术、能在全球竞争的真科技公司)。买纳斯达克,买的是人类科技的未来。千万要避开的坑:是那些天天拿PPT画大饼,喊着“2026年利润翻倍”,但当前估值极高、一分钱不分红的伪成长股。
最后总结一些大实话:
买红利,是图它每个月准时给你的“生活费”;买纳斯达克,是向往未来的“星辰大海”;至于国内很多吹得天花乱坠的成长股,先看看它年底能不能给你发出一毛钱的红包再说吧。
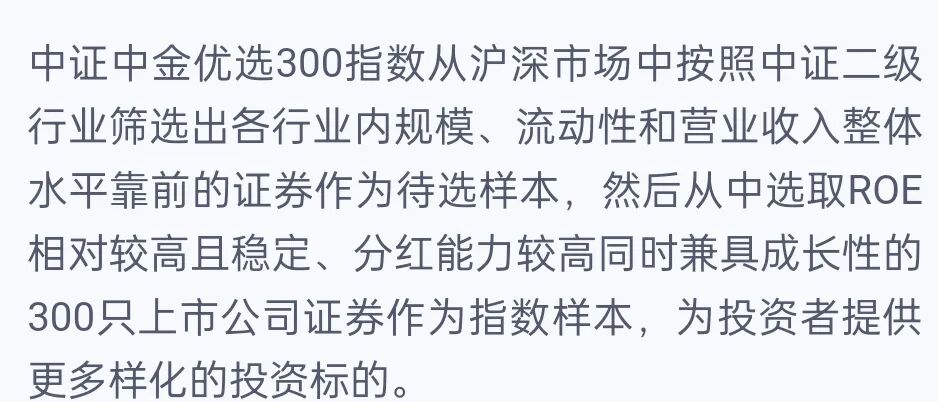
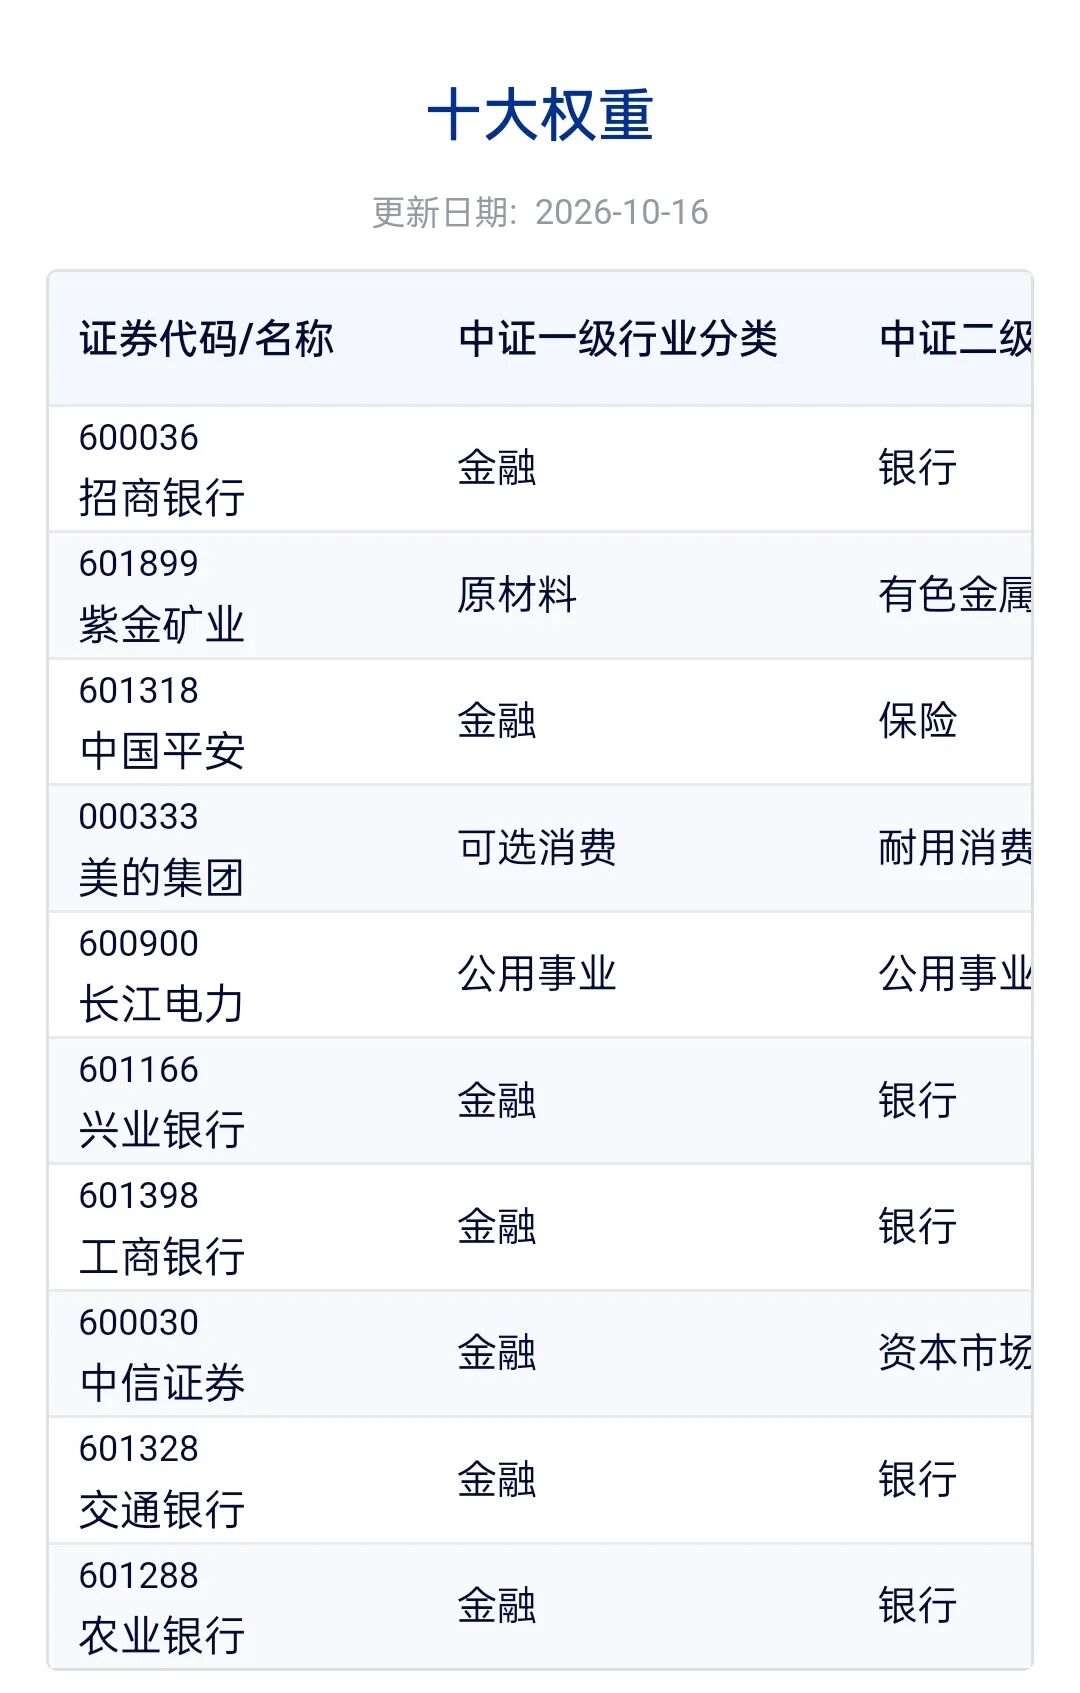
不少价值企业,股息率都还可以,跟跌完了,大部分还会获得稳定的股息回报。比如中金优选300指数中的招商银行、美的集团等等,稳定增长,稳定分红,中金优选300指数的公司组合,跌一下,等情绪恢复又能涨回来了,下跌的时候都还可以分红再投。
如果持有画饼的公司,下跌了带来永久损失是非常容易的。深证指数、创业板指数有些行业龙头,有着业绩支撑,也可能会持续,但是仍然需要跟踪产业周期变化和产业链的变化,都与以上相联的。
理财就是认知的变现,别被不可持续业绩的大字忽悠了,捂紧钱包,买那些真能给你赚钱的企业!
精彩评论