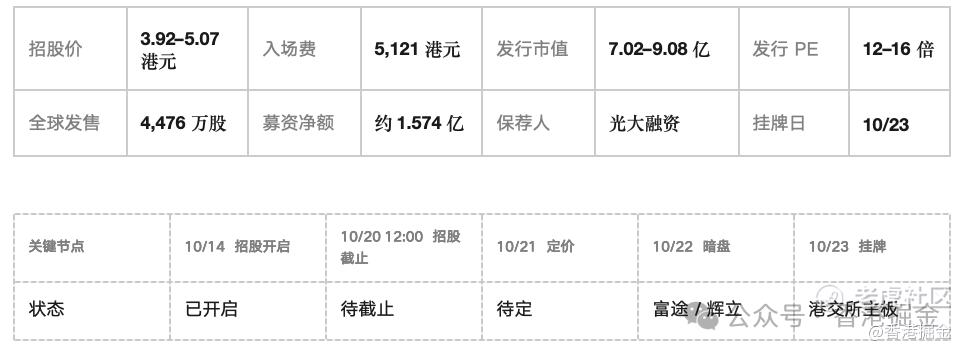
生意是好生意,打新是另一回事。瘦西湖文旅基本面在港股小盘新股里算优等生——独家经营权、60%左右毛利率、账上近2.5亿元现金;但打新层面"结构性弱势"明显——无基石、市值不足10亿、机制B散户货量固定、发行估值高于刚跌掉六成的同赛道样本印象大红袍。 $瘦西湖文旅(06157)$
综合研判:谨慎参与,现金小注,不融资重仓;中签后以暗盘冲高落袋为主要退出思路。
01 招股信息速览
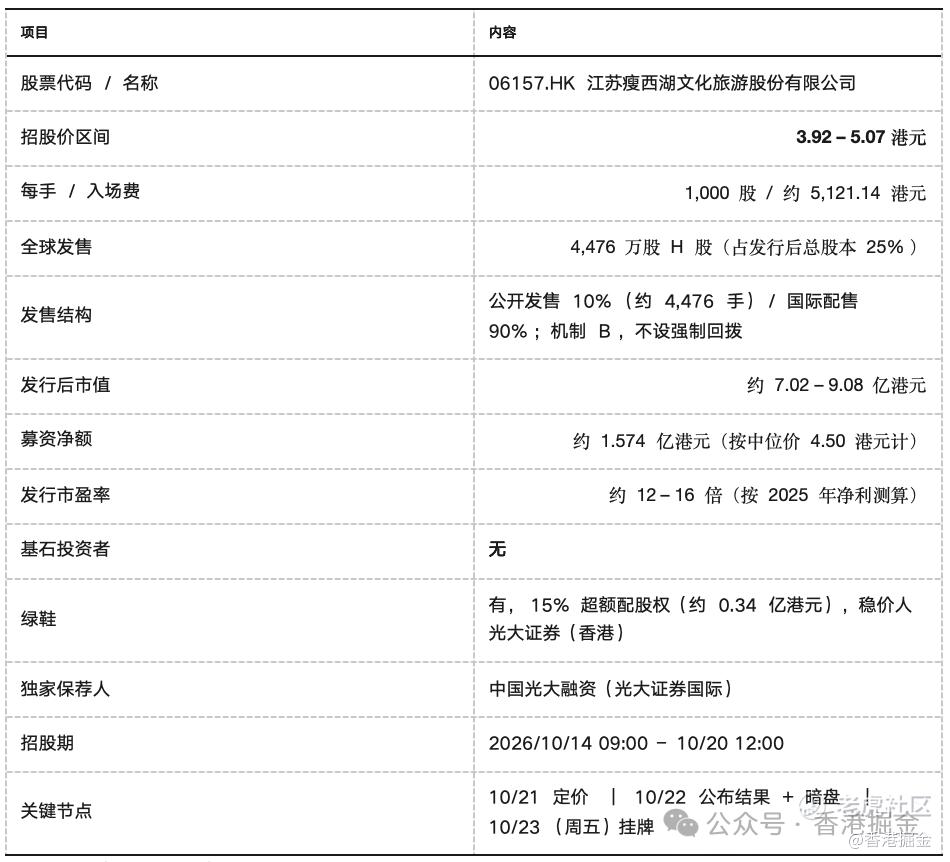
认购热度(截至 10/14):智通财经口径,首日券商孖展约 4.51 亿港元、超购约 18.85 倍,首日已足额;TradeGo 口径(15 时)孖展约 1.14 亿港元、约 5 倍。两个口径统计范围不同,但方向一致:首日热度偏高。因公开发售仅 4,476 手,若热度延续,最终超购或达数百上千倍,一手中签率大概率低于 1%,届时申购更接近"抽奖"。
02 公司画像:在扬州最好的水域上开船
在扬州最核心的水域上开船,收船票钱。
瘦西湖文旅是扬州国有水上游览服务提供商,核心资产是三张"牌照 + 船队":
·蜀冈—瘦西湖风景区:20 年独家水上游船经营权(2015/9/10 – 2035/9/9),到期同等条件下享有优先续约权;配套观光车业务独家经营权至 2042 年 7 月;
· 古运河区域:独家运营且无明确届满日,亦无需缴纳牌照费(注意:系批复文件,并非法定独占条款);
· 硬件:231 艘游船(36 摇橹船、121 自驾船、74 主题船)+ 28 辆电动观光车;单航次载客 4,273 人,高峰日承载约 3.7 万人次。
三块业务:水上游船观光(含"游船+"增值、包船、大运扬州夜游演艺)、观光车、管理服务(轻资产输出,已托管高邮清水潭)。其中水上游船观光占 2025 年收入的 83.7%,观光车占 12.5%,管理服务仅 3.7%。
行业地位(弗若斯特沙利文):按 2025 年船票销售额计,江苏省水上游览市场第二名、份额约 18.5%;全国第十(全国市场约 109 亿元、分散、270 多家运营商);在扬州景区水上游览市场份额高达 91%——区域绝对龙头。
股权结构:扬州瘦西湖旅游发展集团 + 扬州全域旅游合计持股约 67.49%(上市前 89.99%),背后是扬州市政府;江苏省大运河文旅基金持股 7.5%。公司 2017 年曾挂牌新三板(871343),2025 年 9 月首度递表港交所,此次二度递表过关。
03 财务基本面:港股小盘里的"优等生"
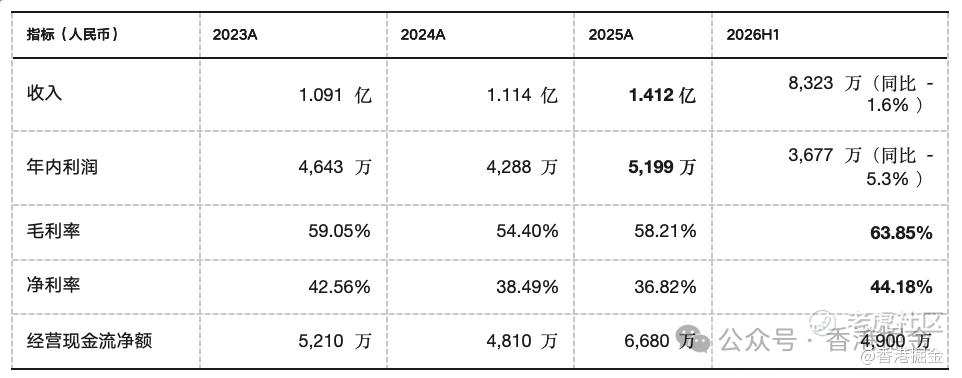
三个看点
· 增长有质量:2023–2025 收入复合增速约 13.8%;2025 年收入同比 +26.8%,主要增量来自 2024 年 10 月推出的"大运扬州"夜游演艺项目(占 2025 年收入 20.9%)和观光车提价提效——但也要注意,标准观光船收入已连续三年小幅下滑,增长是靠新项目拉动的。
· 现金牛体质:毛利率常年 54%–64%、净利率 37%–44%,经营现金流常年占收入四成以上;账上现金 + 结构性存款约 2.48 亿元,几乎无有息负债压力,资产负债率仅 24% 左右。
· 2026 上半年双降:收入 -1.6%、净利 -5.3%,招股书归因于频繁降雨与高温。这说明两个问题:一是这门生意对天气和客流高度敏感;二是成熟景区的承载力已接近顶部,内生增长动能需要靠新项目接力。
04 四大亮点
· 真垄断、真赚钱:扬州唯一水上游船持牌运营商,景区内份额 91%;60% 上下毛利率、40% 上下净利率,放在港股文旅板块是稀缺的"现金牛"体质。
· 国资背景、资产干净:扬州市政府为实控人,股权结构简单,客户高度分散,无大客户依赖。
· 募投方向对路:约 48.4% 投向"乾隆南巡"主题移动剧场夜游项目(预计 2027 年 12 月运营,将成为瘦西湖景区内唯一夜游产品);30.8% 用于新能源船队替换(公司测算能源成本可降约 40%);10.2% 开发小秦淮河新航线。近八成募资投向收入端新故事,不是还债补流。
· 保荐人近两单表现尚可:光大融资 2025 年 12 月保荐的果下科技首日收涨 +117.91%,2022 年的德盈控股 +16.59%(历史表现不代表未来)。
05 六大风险(打新前必须看清)
风险提示
1. 无基石 + 超小盘:本次无基石投资者,募资全额(约 1.75–2.27 亿港元)在首日直接形成自由流通敞口;绿鞋仅 0.34 亿港元,托底纵深有限。没有"不想卖"的锁仓持有者,跟风盘一撤就是自由落体。
2. 发行估值不便宜:12–16 倍发行 PE,是同赛道印象大红袍(02695.HK)当前约 5.5 倍 PE 的 2 倍以上,也高于其当初约 11 倍的发行定价——上市第一天就没什么估值折扣可吃。对照 A 股(宋城演艺约 26 倍、天目湖约 31 倍)看似折价,但港股给单体文旅资产的定价历来只有 A 股的三分之一到一半。
3. Pre-IPO 成本远低于发行价:大运河基金 2023 年入股成本折约 2.46 港元/股,IPO 定价为其 2.1–2.75 倍,早期国资股东上市即大幅浮盈(上市后一年内限售)。
4. 募资必要性存疑:账上现金近 2.5 亿元、现金流充沛,而上市开支约 4,400 万港元、占募资额约 21.9%——市场难免质疑"缺钱的不是公司,是股东"。叠加扬州运通少数股东 2030 年前的赎回/买断安排,存在未来现金流出承诺。
5. 收入结构脆弱:83.7% 收入来自水上游船、70.6% 来自单一景区、100% 来自扬州一地;OTA 渠道收入占比从 2023 年的 12.8% 升至 35.6%,线上引流成本在侵蚀议价权;核心水上游船经营权 2035 年 9 月到期,剩余独家期不足 9 年。
6. 合规瑕疵已整改但需知悉:劳务派遣曾超法定比例(2025 年 9 月整改)、大运扬州演出许可证曾缺失(已补办)、部分租赁合同未登记。
06 市场环境:钱很谨慎,破发是常态
新股大盘:2026 上半年新股首日涨幅中位数 37.4%、破发率 14.3% 的"普涨红利"已经结束——7 月 18 只新股首日涨幅中位数骤降至 0.9%、破发率 38.9%;9 月 11 只中 7 只破发,破发率 63.6%。前三季 116 只新股、融资约 3,879 亿港元,供给洪峰稀释稀缺溢价。
同批资金读数:传音控股(02636.HK) $传音控股(02636)$ 孖展约 6.1 倍;奕斯伟计算 $奕斯伟计算(01256)$ (01256.HK)公开发售 8.09 倍、暗盘一度跌 19%、首日收 -1%。千亿级芯片龙头也只有个位数倍数——钱是普遍性的谨慎,不是针对某一只。
最锋利的一面镜子——印象大红袍(02695.HK):同样是地方国资文旅、单一景区资产、机制 B、公开发售 10%、不回拨、无基石,去年 12 月上市时超购 3,396 倍、一手中签率 0.8%,结果首日 -35.3%、至今较发行价跌约 66%。它给市场刚上过一课:在港股,超购倍数和首日涨跌基本没有关系;无基石的超小盘,公开那 10% 的货没人托。
瘦西湖比印象大红袍强的一点是基本面(对方 2025 年上半年净利腰斩,瘦西湖 2026 上半年净利率仍达 44%)——但基本面更好,不等于首日更好,这一课刚刚上过。
07 情景推演(每手 1,000 股口径)
小盘票的弹性来自货少——一旦有资金进场(类似齐云山食品那种"小盘干净题材"行情),波动会放大;但反过来,无基石意味着情绪退潮时同样没有缓冲。属于"破发有一定承接(绿鞋)、但没有托底筹码"的类型。
08 综合研判与打新策略
这门生意的质地值 7 分,但这只新股的结构面只值 4 分——打新赚的不是公司成长的钱,是"有没有人接"的钱。
评级:可参与(现金小注)。具体策略按三个变量走:
· 现金 vs 融资:仅用现金一手参与博弹性。机制 B 下散户货量固定 4,476 手,若最终超购冲到数百上千倍,融资申购的资金效率极差(中签率可能低于 1%),甲尾乙头更是重资金打水漂——孖展越热,越应该只打现金。
· 看定价位置:若最终定价落在下限 3.92 港元,发行 PE 回落到 12 倍附近,赔率明显改善;若顶格 5.07 港元,则估值劣势进一步放大,可考虑放弃。
· 看暗盘动作:中签后以暗盘冲高落袋为第一优先——小盘票别恋战;若暗盘破发且跌幅超过 10%,及时止损,不要赌绿鞋托底(0.34 亿港元的护盘额度对 2 亿多的流通盘而言只是"有限承接")。
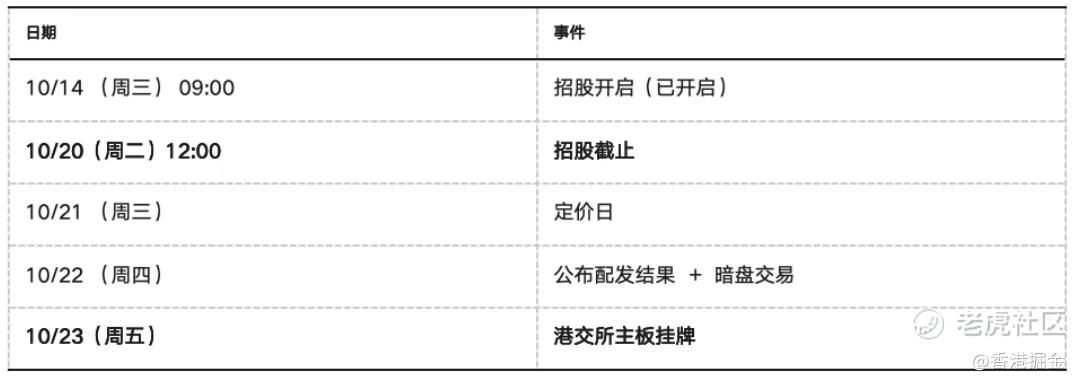
后续跟踪三个信号:① 10/20 招股截止前的孖展终值(热度是情绪温度计,但别把它当中签率指标);② 10/21 定价落在区间什么位置;③ 10/22 暗盘富途/辉立两个平台的真实读数。若"下限定价 + 孖展温和"组合出现,可适度上调参与度;"顶格定价 + 超购爆表"组合出现,则纯抽奖、参不参与意义都不大。
09关键时间表
数据来源与说明
· 招股条款、财务数据、经营权期限、募资用途:港交所披露易招股章程及配发公告(截至 2026 年 10 月 14 日)
· 行业数据:弗若斯特沙利文报告(载于招股章程)
· 孖展认购:智通财经、新浪财经、TradeGo(2026 年 10 月 14 日,两口径均已标注;最终以 10/22 配发结果公告为准)
· 可比公司行情(宋城演艺、天目湖、印象大红袍等):公开行情读数,仅作参照,非实时数据
精彩评论