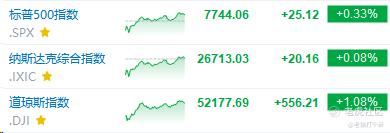
大盘:周三美股深V,道指大涨,纳指低开收平
先讲PPI+AI,再说走势
PPI爆冷
9月PPI最终需求环比+1.3%(8月仅+0.4%)、同比+6.3%,为上一年12月以来最快年涨幅。最终需求商品环比+2.6%,”柴油危机”已在数据里兑现而非研报叙事。
同日零售销售环比+0.8%(预期+0.3%、8月上修至+1.3%)
初请19.9万连续五周低于20万
构成”成本推升+消费不降温+就业无裂痕”的准滞胀组合。这种组合下联储的紧缩没有任何后顾之忧,分歧只剩幅度,哈玛克说的”更大幅度行动”(50bp)目前市场基本没定价,若11月初CPI再超预期,这就是下周财报季之外最大的预期差来源。
瑞银全球财富管理在PPI后把紧缩周期终点从”12月为止”延至”2027年3月第三次加息”,此后按兵不动至2027年底。
德银表示:昨天有火热的通胀数据,今天有强劲的生产者物价指数和零售销售,但市场不愿定价美联储更快加息。他判断增长担忧会压过通胀,尤其是AI领域的坏消息从现在开始滚雪球。
AI坏消息就是:
Anthropic Q3收入168亿、IPO估值预期下修:Reuters 10.15独家证实潜在投资者因增速降档(Q2超140%降到Q3约45%)。
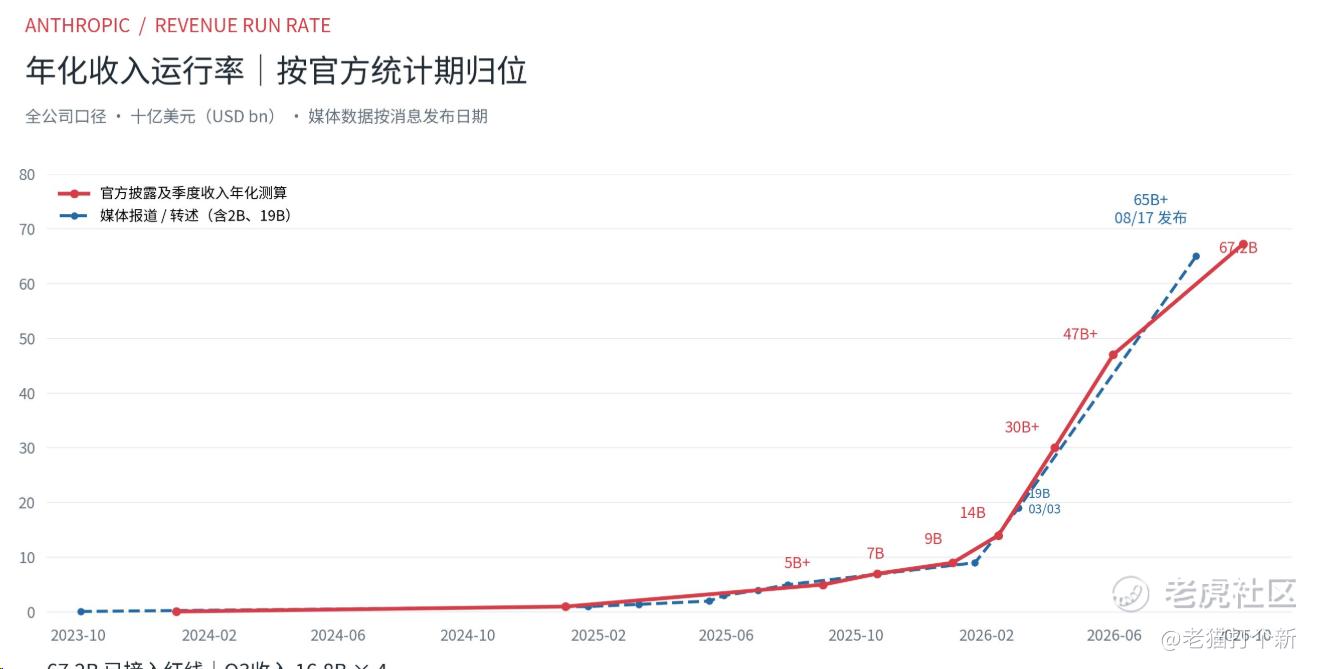
确实是低于预期的,唯一的好消息是年底1000亿ARR目标不变,跟预期一样。能否验证就看A的实力了。这个事情和OpenAI下调200亿的性质差不多,高预期狂热下的结果。
总之1.5万亿OK,2万亿应该不太行。
总之,德银的观点就是,AI能爆的雷远大于通胀,因为通胀随着能源价格已经被计入很多,月底的科技财报季是真正的【决定性因素】
夜盘标普期货持续上涨至7804压力位,下一个是7836附近,压力显现。
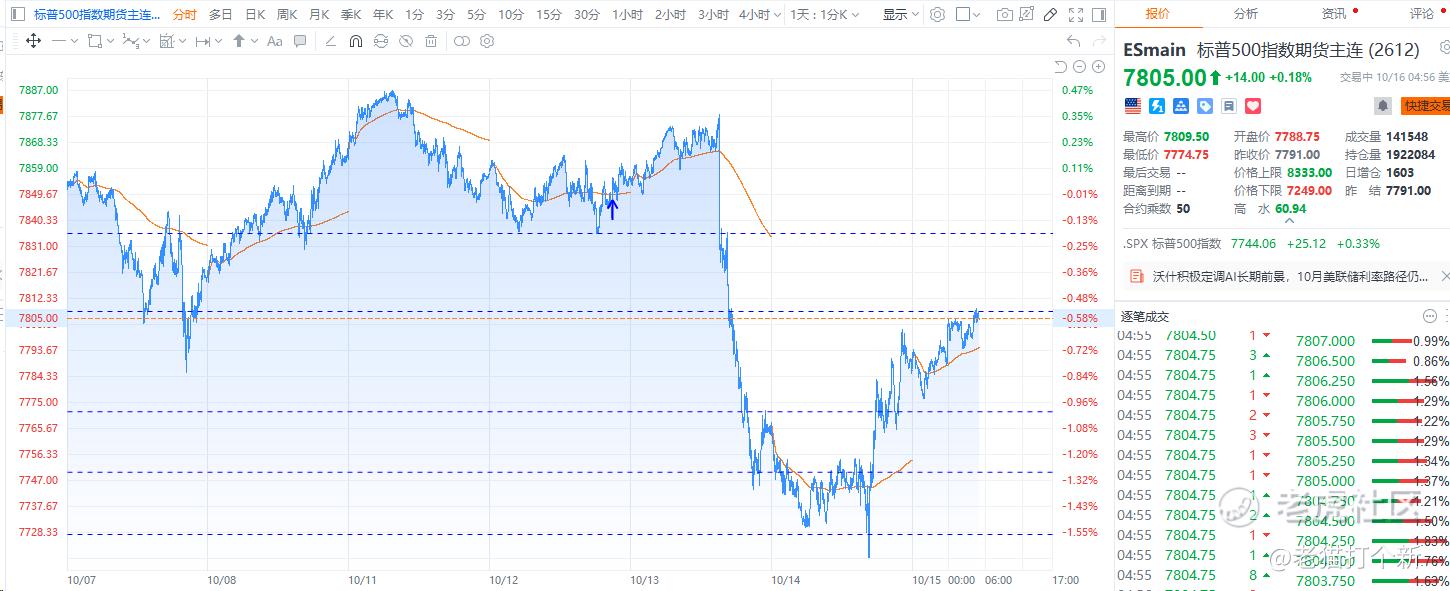
从标普的中期视角看,只是高位小幅度回落,距离月底验证期还有半个月,这半个月主基调仍以震荡为主,再财报季前市场应该会有不少资金回落,可找机会布局
但后续仍旧要小心
9月PCE在10月29日发布,会在财报季盈利验证期再来一次通胀冲击,市场波动性拉满,很有可能财报季变为大批量获利了结的时间节点,具体还是看答卷了。
再之后的通胀数据就在一个月之后,不用太过担忧
10月CPI:11月10日
10月PPI:11月13日
利率峰值背离
PPI当日10Y不升反降12bp至5.06%:数据面全线利空债市,10Y却从约5.19%降至5.06%。
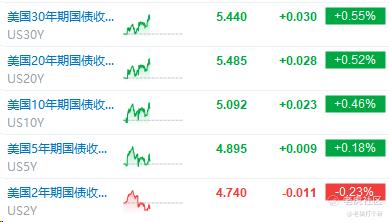
典型避险买盘,之前债券卖压可能已开始见顶,算一个信号?
地缘与原油
特朗普排除对伊核选项:不使用核武器、不部署地面部队,把美伊博弈框回”制裁+代理人+海峡筹码”的常规轨道,尾部风险收敛对风险资产是利好;但”炸弹之母不算核”这种措辞本身仍在升级语态,不必当和平信号读。
CoreWeave反转
CRWV五年期CDS 2025年11月约665bp→855→982→首破1100bp(S&P Global Market Intelligence数据),债务近500亿美元、公司仍亏损,2032年到期债券约77美分、收益率逼近15%。
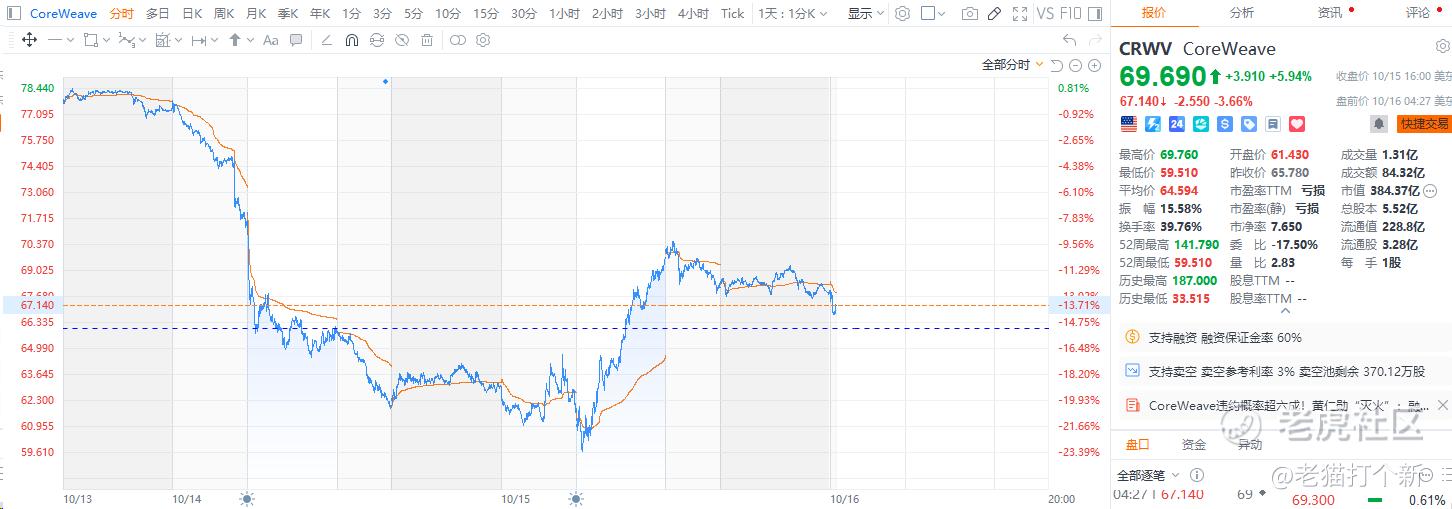
此前855bp时已有分析师算出市场隐含五年内违约概率约50%。
黄仁勋同日背书”财务实力改善、资本成本下降、无需英伟达兜底”,给亲儿子喊单股价从-9%拉升至收涨5.9%,但是夜盘仍在持续回吐,基本上回到前一日的收盘价附近了。
整体只能说稳住+震荡
CDS是本轮AI周期最诚实的温度计,科技板块本周期已发债近5000亿美元,CRWV若再融资roll不动,Oracle(CDS亦创纪录)等重capex主体的融资成本会系统性抬升,看看12月前CRWV能否以14%左右完成再融资,警报暂解除。
Meta开源Muse Spark Open:8160亿总参/420亿激活、百万token上下文、两台M5 Ultra就能跑、四大云平台同步放权重
把agent/编程场景的推理门槛打到桌面,压闭源API的定价权,Anthropic/OpenAI首当其冲,与Anthropic IPO估值折价是同一枚硬币的两面。
【存储】
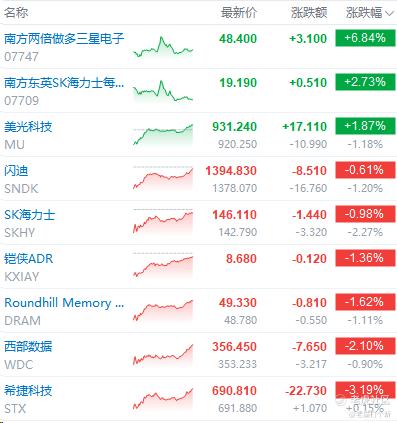
韩国那边终于涨了,美股小幅下跌,美光强力收涨,美股存储前基本都在美光里打转,整体震荡属性仍重
【光通信】
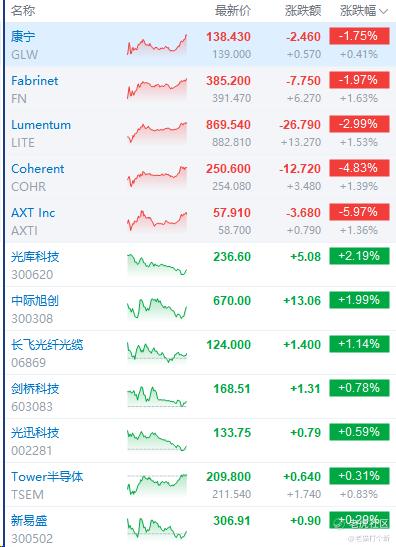
美股:昨夜大幅度回撤,但盘中低开高走,夜盘还在涨。
A股:今日部分核心标的收涨,但涨幅有限,大多数高开低走。
光现在的表现还是比较颓靡震荡,资金吸引力弱不少
Cboe(芝加哥期权交易所)旗下 C1 交易所,下周一首次为 “单股期权” 开放盘前和盘后交易时段。
这是美国期权行业历史上第一次让单股期权在 9:30–16:00 常规时段之外交易。覆盖七巨头+AMD/博通/美光/台积电/BAC等,交易所产品化的永远是既有需求,
盘外时段对冲用
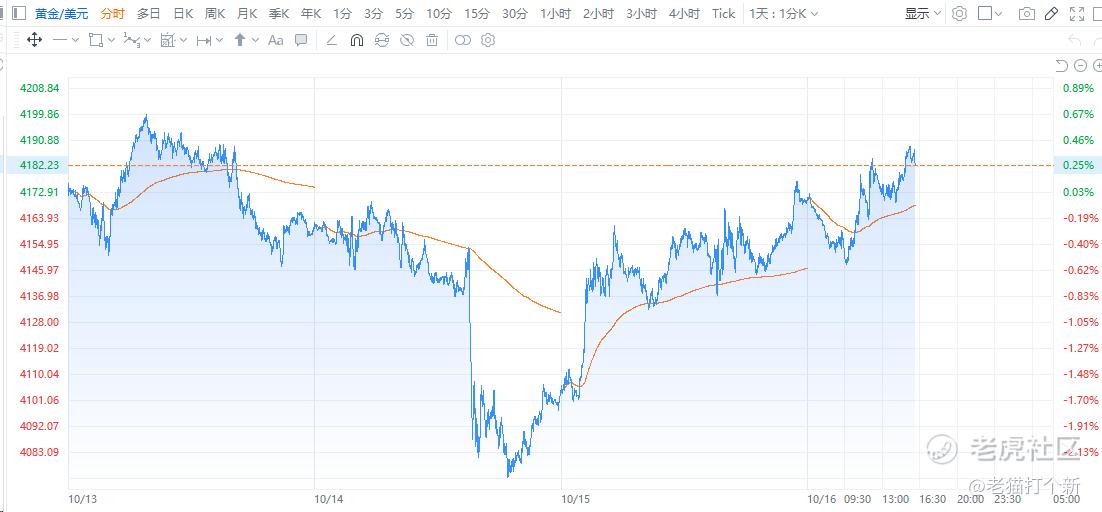
黄金避险反弹
现货金大涨,避险需求明显
$特斯拉(TSLA)$ $ROUNDHILL GENERATIVE AI & TECHNOLOGY ETF(CHAT)$ $通用人工智能 ETF-AGIX(AGIX)$
精彩评论