风险提示,本文仅为个人感想,对于产业的分析都是基于长期判断,无法预测短期涨跌,因此结论既不能保证绝对正确,也不构成任何投资建议,股票投资风险极大,严禁重仓个股、严禁加杠杆,随时会有巨亏的风险。
昨天 老美PPI 超预期,美股市场在盘前和开盘之初暴跌。
PPI 本来就没有好的预期,因为PPI受能源的影响是远超过 CPI 的。另外一方面,PPI 本身可预测性也比 CPI 要小很多。所以 PPI 的超预期并没有 CPI 超预期那么可怕。
美股在低开之后逐渐高走,空头逐渐平仓,资金呢逢低吸纳一些筹码,毕竟费半和纳指都跌到了一些关键的支撑位。所以昨天美股低开高走,并没有特殊原因,就是通胀的利空在短期内出尽,市场到了一个技术反弹的支撑位上,所以走了一波超跌反弹。
大A也是一样,其实如果不是这两天美股暴跌的话,大A在周一周二的时候就已经有了止跌企稳的迹象。但是美股暴跌之后,以大 A 跟跌不跟涨的尿性,那自然是要一起跌一下。
美股最近跌的这么惨,即使通胀不好,总觉得沃什也不至于再雪上加霜的说什么了。更何况大家应该都心知肚明,通胀这么高还是能源价格带来的。而加息对于抑制这种供给端带来的通胀是非常有限的。
所以,如果沃什的讲话不要太鹰,那就给了10月底议息会议之前,一个喘息的窗口。在这个过程中会有一些科技股披露财报。
按现在的产业的景气度来说,所有财报大部分都能超预期加上调指引。
但这些东西最多也支撑一个反弹。
29号议息会。加息概率并不高。但是11月3号的中期选举投票,市场还是会担心民主党如果横扫的话,特朗普对于 AI 的支持可能会受到抑制。因此到了 10 月底很有可能又要资金避险。
反而中期选举之后,如果民主党跟共和党各控制一个院,那后面宏观上面的利空事件好像就会少一些了,而且对于川普的权力也会有一些限制。
现在的加息预期,根源还是来自于霍尔木兹海峡被封锁,但其实这个根源最近在发生系统性的变化。
从 9 月中下旬以来,霍尔木兹海峡平均单天的石油运输量已经超过了 1000 万桶,恢复到了战前的 80% 。美军已经实实在在地在控制着海峡,这也是为什么这一次川普这么硬气,不 TACO 的主要原因。
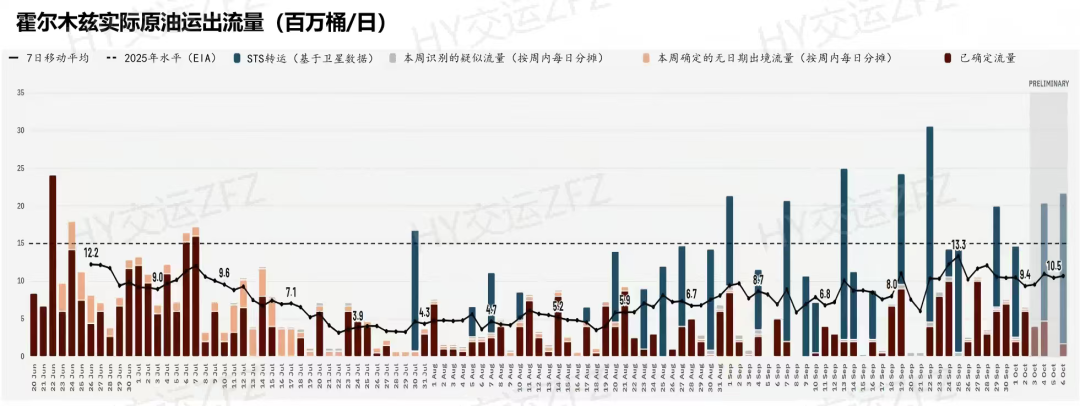
所以从中东石油运输的通道已经算是打通了。但是油价还没有完全的回落,主要有几个原因。
第一,霍尔木兹海峡被美军完全控制,是从九月中下旬开始的。目前海上大概飘着1 亿桶以上的原油。这些油呢,还没有运送到亚洲的炼厂。等这些石油加工成柴油和汽油之后,应该会进一步缓解成品油紧缺的问题。
第二,受制于运力和对伊朗封锁的影响,战前每天海峡通过1500万桶原油和500万桶成品油,现在原油恢复了80%,成品油只恢复了40%。
第三,九月份之前,中国调节了进口原油的速度,在六七月份确实帮助抑制了油价的上涨,现在咱们这边也扛不住了,开始加大进口原油的速度,就导致了短期需求比较旺盛。
因此,现在海峡确实正在往好的方向发展,极端情况概率大幅度降低。如果伊朗一直被封锁,但是原油的运量在逐渐提高,那最后着急的就只有伊朗了,在核问题上达成一致的概率就会逐渐提升。
所以这个造成通胀和加息的根源,从时间上来看,是有利于多头的。
最近传出川普要在中期选举前后加大军事打击力度,但是油价也没有什么反应。市场觉得,美国如果加强中东的军事布局,有利于这个消灭伊朗在海峡骚扰的军事力量,能够更好地提高海峡的运力。
如果油价一直在这个位置,那在明年的三月份之前,通胀的同比数据都不会特别好看。
但是随着时间的推进,原油在源源不断的从海峡运出来,裂解差在降低。因此如果环比来看的话,10月份汽油和柴油价格比9月份已经出现了小幅下跌。
如果这个趋势能够持续,我觉得对于通胀的悲观预期是可以逐渐缓解的,很可能9月份就是环比增速的顶点了。同时这也就是美债收益率的顶点,毕竟能源通胀只要缓解,加息就不需要那么激进了。
因此,我还是认为,美股处于有顶有底的震荡形态,毕竟按照上面的分析能源通胀环比和美债收益率有见顶的迹象,加息预期虽然还没反转但根源已经在改善了,估值陷入长期左侧的概率不大。
但是至于大 A 来说……
……………完整文章请查看星球……………
精彩评论