肥猫的朋友们,又见面了!这里是不FOMO、不放马后炮、只分享简单实用好方法——你上你也行——的美股价值投资频道。
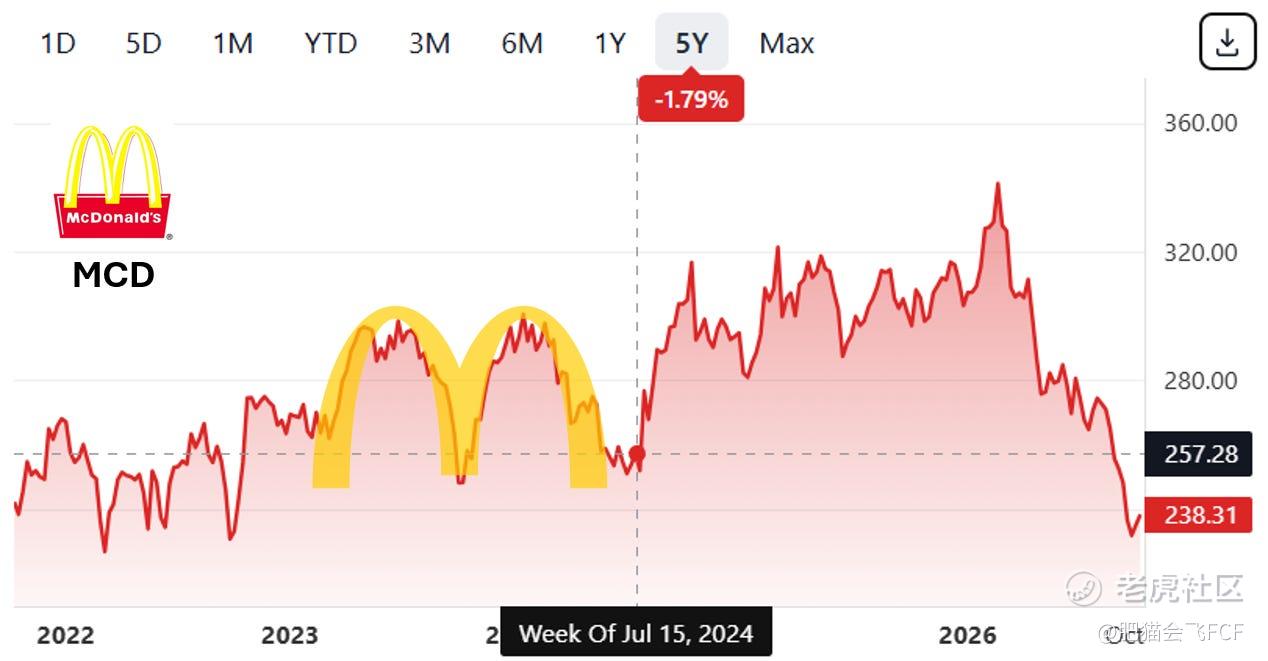
在 2024 年 7 月 16 日的文章《这才是具有先发优势的股票,但这个飞刀你敢接吗?》中,肥猫分享了 MCD $麦当劳(MCD)$ 这只股票。当时这只股票正在经历一波明显的下行,还有网友调侃说,从 2023 年算起到那时的走势刚好走出了一个大大的“M”字。如今两年过去,MCD $麦当劳(MCD)$ 不仅再次回调,甚至跌破了两年前的价格底部。
我依然坚持当初关于“先发优势”的判断。具体来说:假设你想做快餐,尤其是汉堡和薯条这个万亿赛道,就绝对绕不开麦当劳这座大山。
当时有读者留言说:“先发优势股是微软苹果谷歌这些大科技。”但在我看来,这种理解窄化了商业壁垒。麦当劳几十年铺开的线下网点网络摆在那里,深植大众的品牌心智也摆在那里,这就是最坚固、最难被颠覆的先发优势。
当人们产生快餐消费冲动时,麦当劳不仅以绝对优势占据了心理排序的第一梯队(Top of Mind),更握有全美乃至全球最优质、极具便利性的线下黄金点位与车道(Drive-thru)资源。后来者想要入局,不仅要面对它的供应链规模成本壁垒,更要翻越这道“心智占领 + 地理拦截”的双重护城河。
那么,究竟发生了什么事,导致近期股价再次大幅下挫?
直接导火索:长期战略(NEXT)带来巨额资本开支,挤压短期现金流与回购
-
85 亿美元投入:计划到 2036 年前向加盟商提供约 85 亿美元的租金减免与资本支持(设备现代化及 ArchIQ AI 系统),其中 50 亿美元集中在 2030 年前支出。
-
市场反应:巨额前期支出引发资金集中抛售,盘中一度重挫 6.5% 触及 234.03 美元(近四年低点),单日成交量达 1380 万股(近 20 日均值的近 3 倍),近 6 个月累计回撤达 ~23%。
深层症结:通胀侵蚀性价比护城河,促销执行失调与扩张降速
-
同店销售与客流承压:累积通胀导致美国中低收入客流停滞,7 月同店销售转为小幅负增长。
-
低价策略执行打折:推行 10 款单品低于 3 美元的平价菜单(EDAP),但因加盟商利润承压,全美执行率仅 60%–65%;管理层承认全美约 2/3 的客流缺口源于促销策略失调。
-
开店目标延后:高企建设成本迫使全球 50,000 家门店目标从 2027 年底顺延至 2028 年。
估值逻辑重估:从“稳态高现金回报”转向“高资本重塑期”
-
虽然底层仍有 2.2 亿数字化活跃会员、单季调整后 EPS 5% 增长以及 2030 年营业利润率 50%–55% 的远期目标,但面对“客流见顶”与“百亿级再投资”,此前支撑高估值(Forward P/E)的溢价基础受到挤压,导致估值出现均值回归。
那么,从肥猫的价值投资框架来看,又能看到哪些不一样的角度?
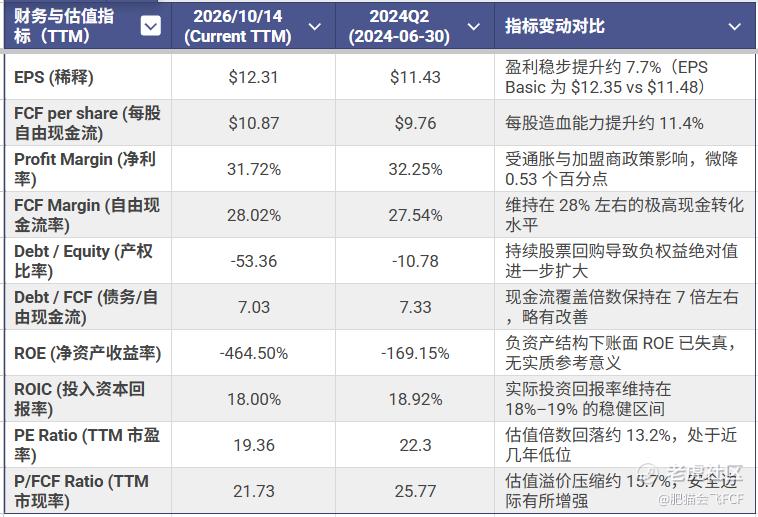
在肥猫看来,无论从盈利质量、现金流造血能力,还是资本回报率与估值水平来看,麦当劳 $麦当劳(MCD)$ 当前的各项核心财务指标相较于 2024Q2 基本保持不变,甚至在关键的每股盈利与造血指标上实现了稳步提升。
与此同时,随着估值倍数进一步回落,公司的内在底盘变得更加扎实,但市场先生给出的估值却来到了近几年的更低区间,安全边际自然变得更高。这一点,和之前的《【抄底验收5】暴涨116%的狂欢落幕,暴跌34%的IDXX式抄底还是飞刀?》非常相似。
免责声明:本文内容仅供参考,不构成具体投资建议。股市有风险,入市需谨慎。
精彩评论